“2026电动汽车的未来 ⚡ 非铁金属——驱动世界的核心 —— SO OK TRADING 非铁金属合作伙伴,引领EV时代” : 9月9日
最后更新: 9 9月 2026
1128 浏览量
《2026电动汽车产业:战略转型与非铁金属的未来角色》 SO OK TRADING — 2026年9月9日
引言
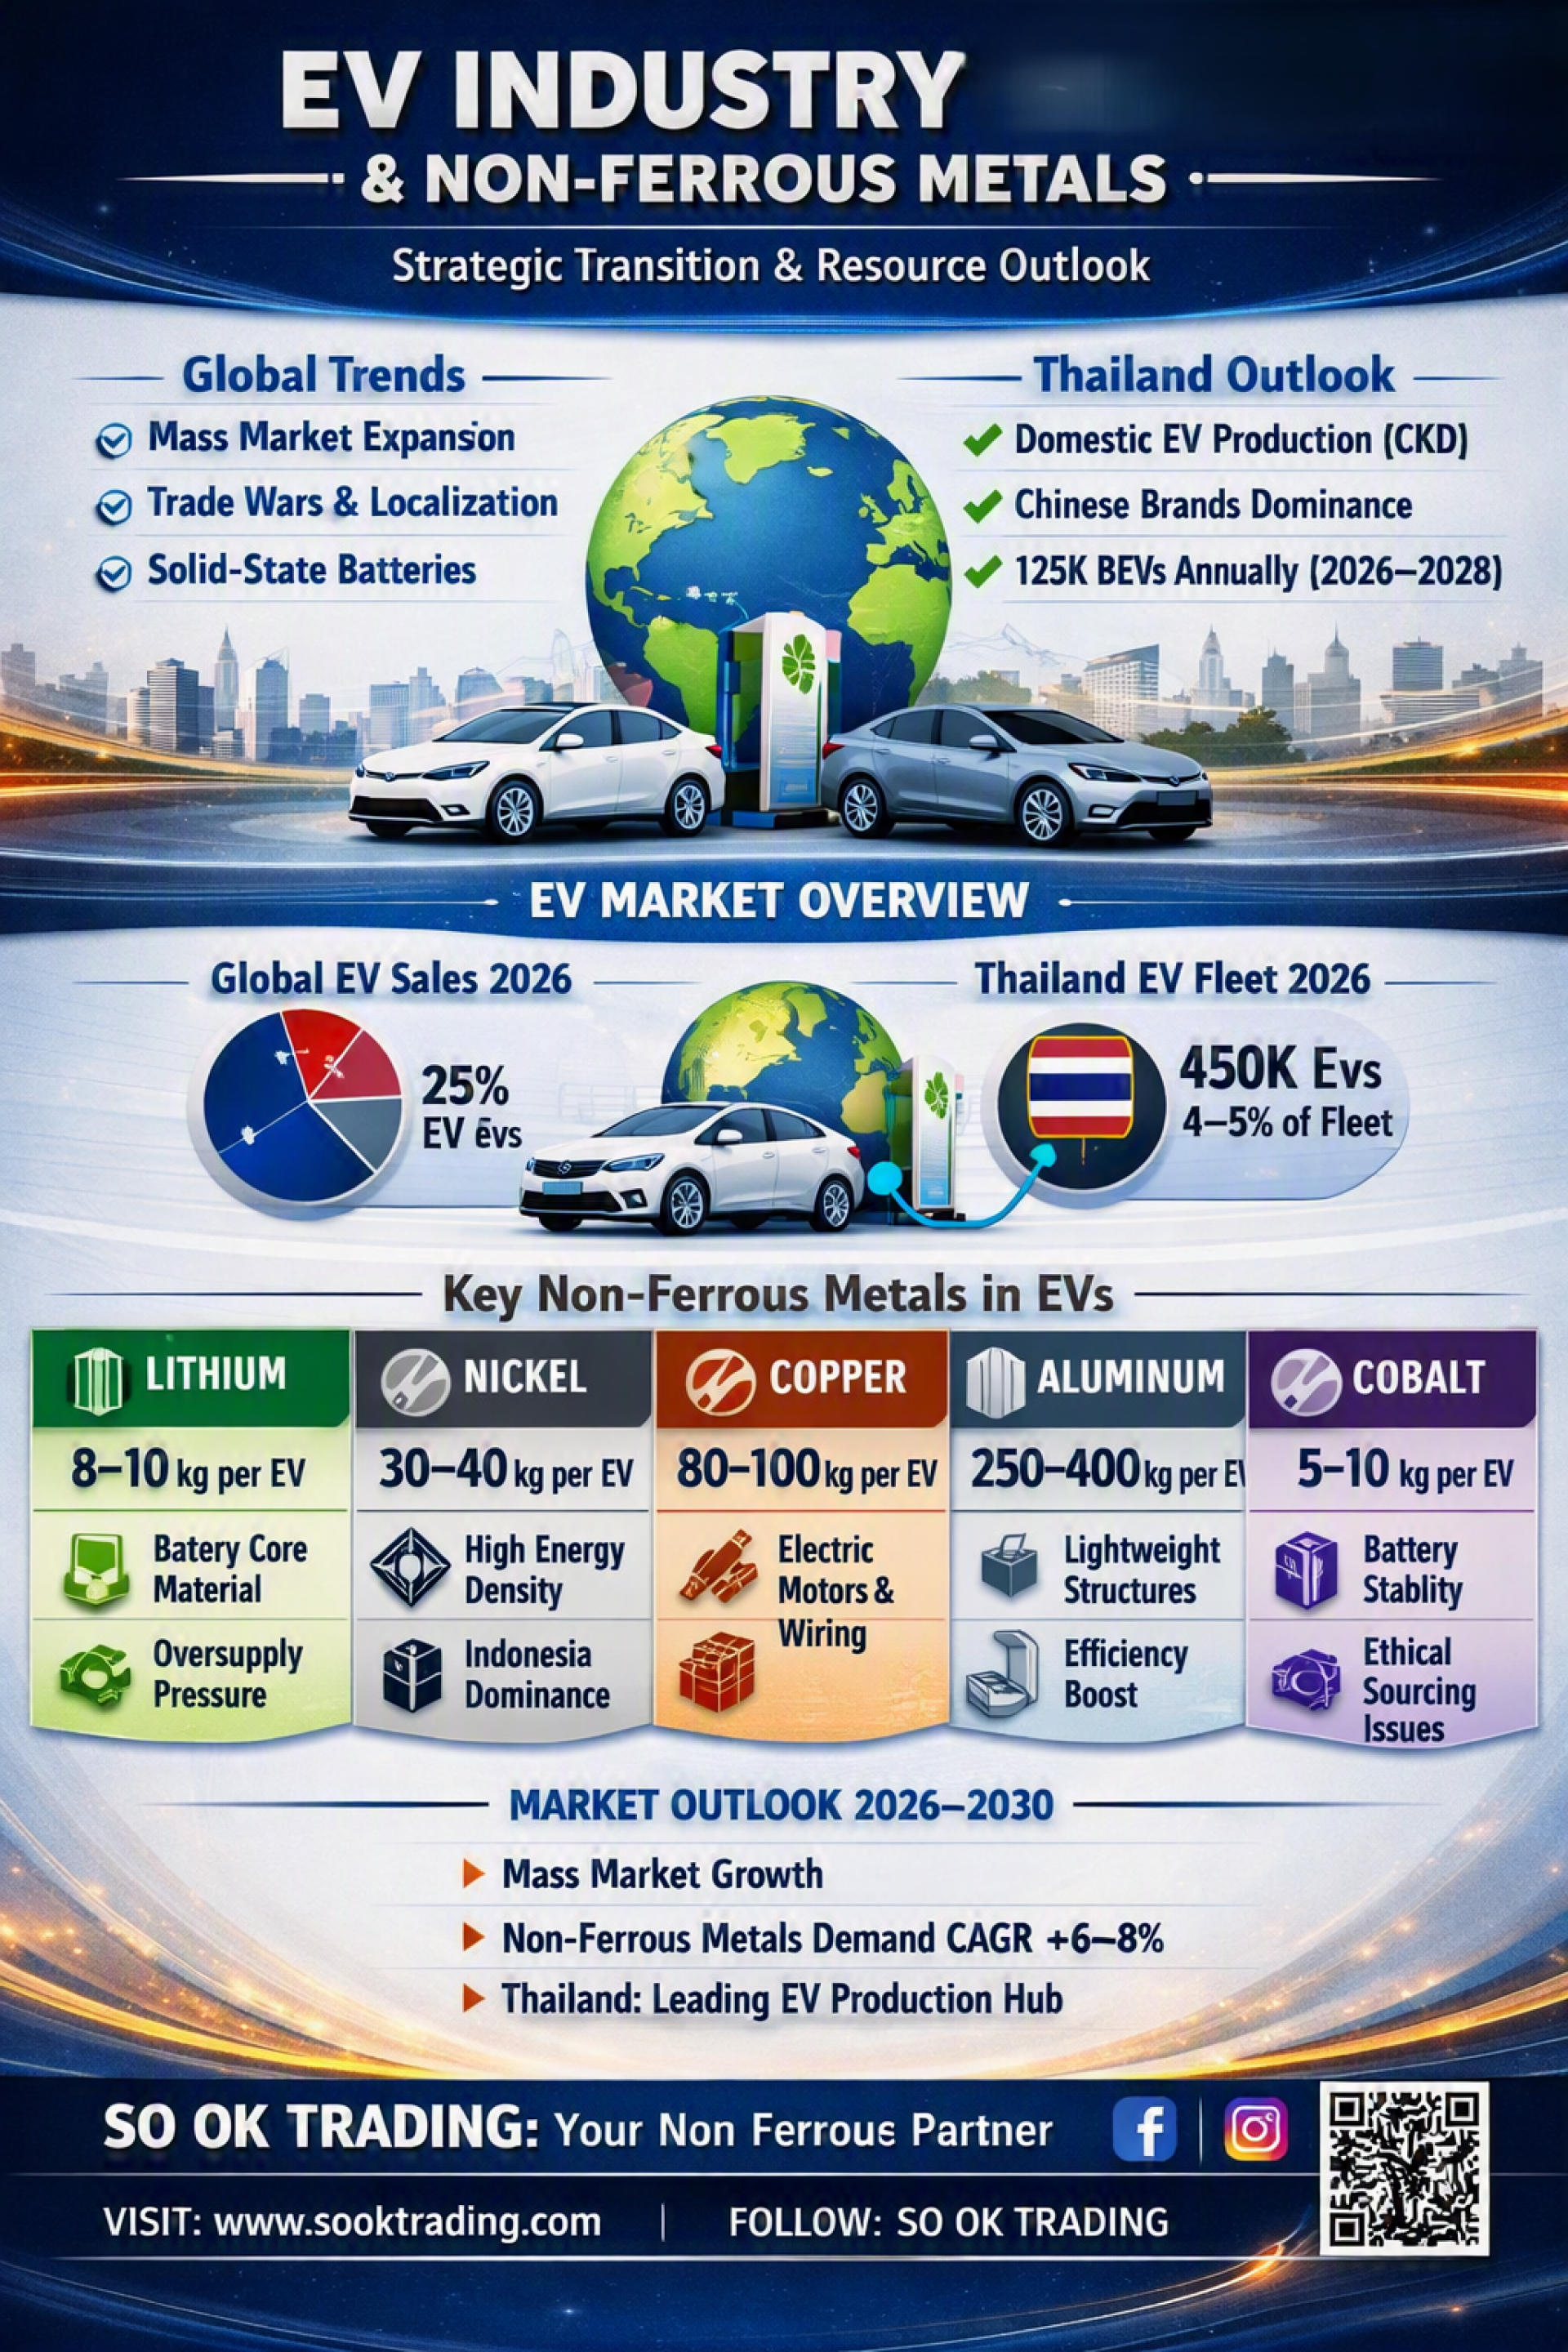
2026年是全球及泰国电动汽车(EV)产业的重要转折点。经历了高速增长阶段后,市场进入“战略调整期”,价格竞争加剧,本地化生产投资增加,地缘政治压力不断上升。 与此同时,非铁金属(锂、镍、铜、铝、钴)需求持续增长。每辆EV所需的矿物资源比传统内燃机汽车多约3–6倍。
展望与未来方向
全球市场
大众化转型:EV市场从早期采用者扩展到普通消费者,低价EV(低于25,000美元)和固态电池成为推动力。
贸易战与本地化:美国和欧洲对中国电动车征收高关税,中国车企转向东欧、墨西哥和东南亚设厂。
新技术:固态电池开始商用,因充电基础设施不足,混合动力和插电式混合动力重新受到欢迎。
能源压力:EV普及增加电网负担,各国加快投资储能系统(BESS)和超快充电设施。
泰国市场
市场调整:2023年快速增长后,因经济放缓和严格的信贷政策,市场增速下降。消费者担心二手车价格、保险和维修成本。
国内生产(CKD):2026年起,根据“30@30政策”,车企必须在泰国生产EV。超过71%的泰国消费者更倾向购买本地组装车辆。
中国品牌竞争:BYD、MG、NETA、DEEPAL、CHERY、JAECOO继续主导市场。
未来预测(2026–2028):随着国内生产和充电网络扩展,BEV年均注册量预计超过125,000辆。
汽车结构比例
泰国:总车辆约4,400万辆,ICE占93–94%,BEV约45万辆(4–5%),HEV/PHEV约1%。但在新车销售中,BEV+HEV+PHEV已占60–67%。
全球:EV(BEV+PHEV)占总车辆约5%,但在新车销售中占25%,中国是最大市场。
⚡ 非铁金属在EV产业中的作用
锂(Lithium):电池核心材料,每辆8–10公斤。供应过剩导致价格下跌,但长期仍是战略资源。
镍(Nickel):高能量密度电池必需,每辆30–40公斤。印尼大量供应压低全球价格。
铜(Copper):电力系统的“血管”,用于电机和电线,每辆80–100公斤,需求量是ICE车的2–4倍。
铝(Aluminium):轻量化和效率提升,每辆250–400公斤,用于车体结构和电池外壳。
钴(Cobalt):提升电池稳定性,每辆5–10公斤,但非洲矿山的ESG问题突出。
EV中的非铁金属应用(概览)
电池:锂、镍、钴、铝
电力系统与电机:铜、铝
车体结构与轻量化:铝
充电与输电系统:铜
展望(2026–2030)
EV市场将在大众化阶段持续增长
非铁金属需求年均增长率(CAGR)预计为6–8%,其中铜和铝是主要驱动力
泰国有望成为东盟重要的EV生产基地,前提是基础设施和消费者信心能够同步提升
SO OK TRADING — 您在非铁金属领域的商业伙伴 FAST | SHARP | RELIABLE
访问我们: www.sooktrading.com Facebook: SO OK TRADING

相关文章
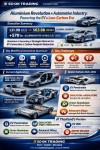
铝:全球汽车产业的未来材料
SO OK TRADING | 2026年8月14日
在全球迈向清洁能源与电动汽车(EV)的时代,铝 已经成为真正改变汽车产业格局的 战略材料(Strategic Material)。
凭借其 轻盈、坚固、耐腐蚀、可100%回收 的特性,铝不仅仅是替代品,而是新时代汽车设计的核心,既满足了 能源效率,又符合 环境可持续性 的要求。
全球汽车铝市场正在快速增长:从 2025年的319亿美元,预计到 2034年将超过638亿美元,年均增长率约为 6%。
全球主要生产商如 Novelis、Constellium、Hydro、Arconic、Chalco 和 Alcoa,正加速开发 低碳铝(Low‑Carbon Aluminium) 与 Gigacasting 技术,以满足不断攀升的电动车市场需求。
在泰国,虽然尚未建立铝冶炼的上游产业,但在零部件加工与制造方面具有巨大潜力,尤其是在 EEC(东部经济走廊) 与领先企业 Thai Summit Group 的推动下,正加速迈向 混合动力与电动车供应链 的新时代。
作为全球金属与工业材料的合作伙伴,SO OK TRADING 致力于成为这一转型的一部分,以 FAST • SHARP • RELIABLE 的理念,持续为泰国企业提供知识、技术与新机遇,助力进入清洁能源时代的金属市场。
14 8月 2026