「未来の電気自動車産業 2026 ⚡ Non-Ferrous Metals ― 世界を動かす心臓部 ― SO OK TRADING 非鉄金属のパートナーとしてEV時代へ」 : 9月9日
最終更新: 9 9月 2026
956 閲覧数
「電気自動車(EV)産業 2026年:戦略的転換と非鉄金属の未来の役割」 SO OK TRADING — 2026年9月9日
序論
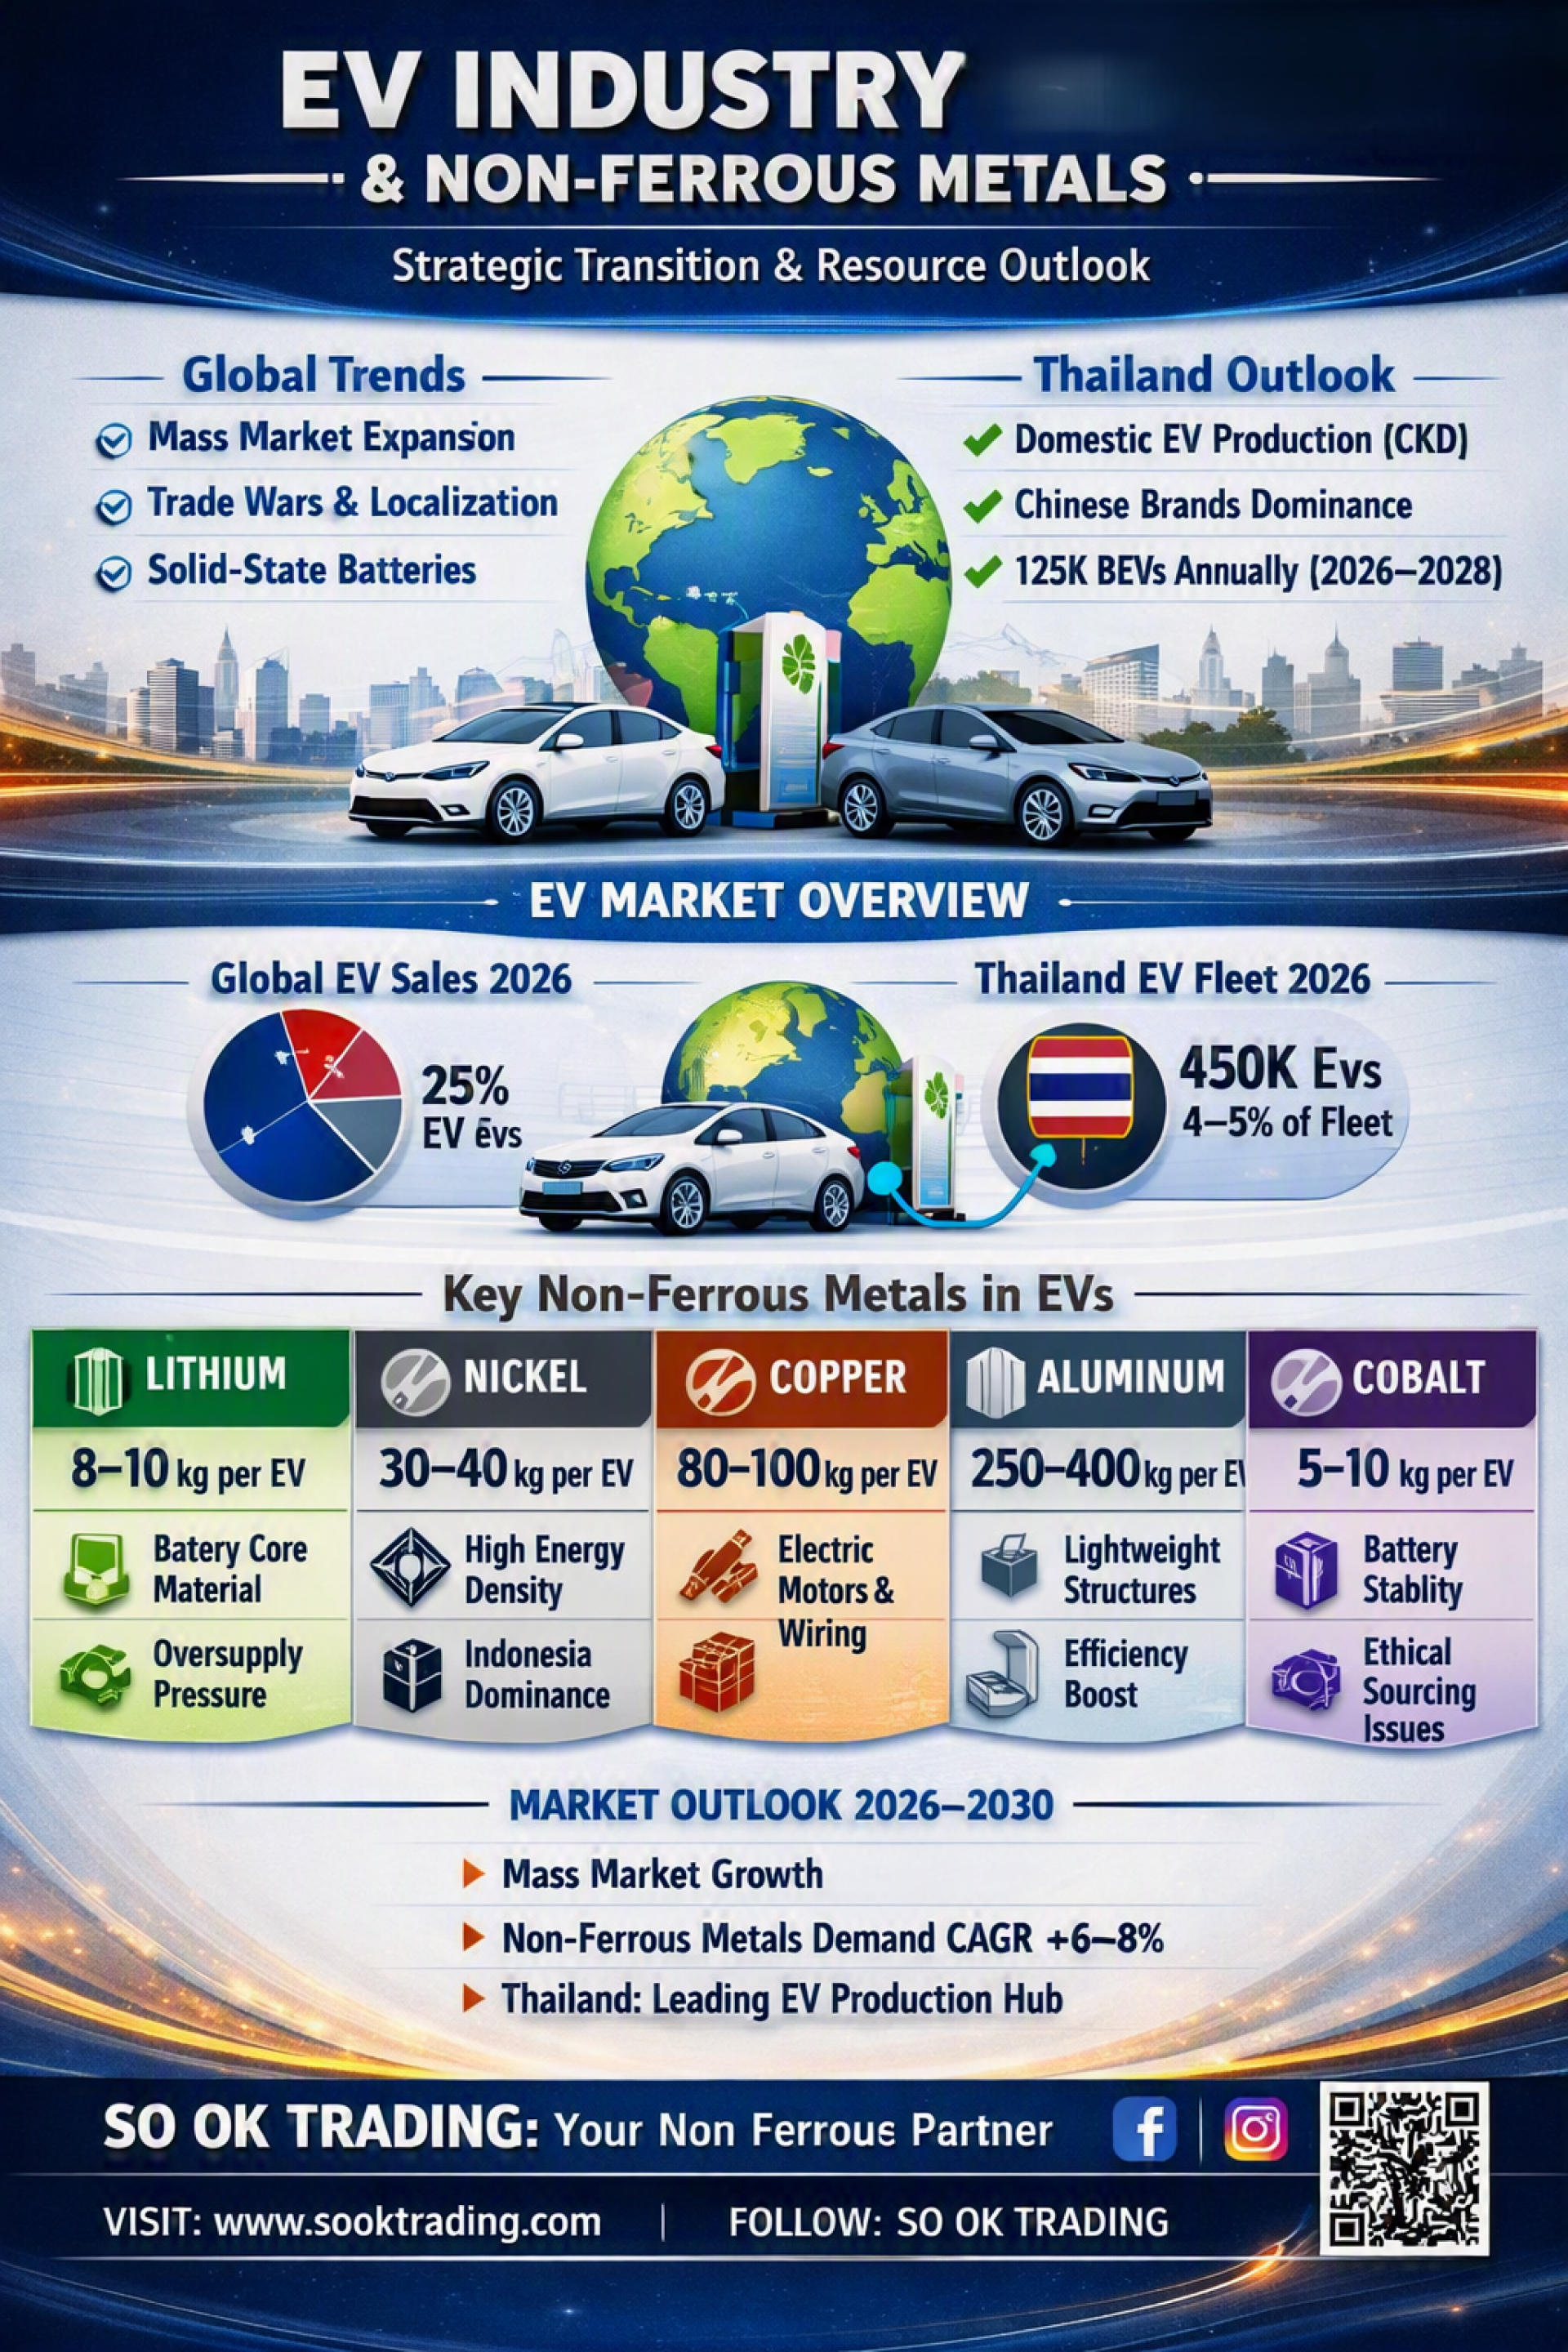
2026年は、世界とタイにおける電気自動車(EV)産業にとって「転換の年」となります。急速な成長期を経て、市場は「戦略的調整期」に入り、価格競争、現地生産への投資、そして地政学的圧力が強まっています。 同時に、非鉄金属(リチウム、ニッケル、銅、アルミニウム、コバルト)の需要は急増しています。EV一台あたりの鉱物使用量は、従来の内燃機関車の約3〜6倍に達します。
展望と将来の方向性
世界市場
マスマーケットへの移行:EV市場はアーリーアダプターから一般消費者へ拡大し、低価格EV(25,000ドル以下)や固体電池が成長の原動力となっています。
貿易戦争とローカライゼーション:米国と欧州は中国製EVに高関税を課し、中国メーカーは東欧、メキシコ、東南アジアへ生産拠点を移しています。
新技術:固体電池が実用化され始め、充電インフラ不足によりハイブリッドやプラグインハイブリッドが再び人気を集めています。
エネルギーへの圧力:EVの普及は電力網に負担をかけ、各国は蓄電システム(BESS)や超高速充電設備への投資を加速しています。
タイ市場
市場調整:2023年の急成長後、経済停滞や厳格な融資規制により市場は減速。消費者は中古価格や保険料、メンテナンス費用を懸念しています。
国内生産(CKD):2026年から「30@30政策」に基づき、EVの国内組立が本格化。タイ人の71%以上が国内生産車を重視しています。
中国ブランドの競争:BYD、MG、NETA、DEEPAL、CHERY、JAECOOが市場をリード。
将来予測(2026–2028):国内生産と充電インフラ拡充により、年間BEV新規登録は平均125,000台に達すると予測されています。
自動車の比率
タイ:登録車両総数は約4,400万台。ICEが93〜94%、BEVは約45万台(4〜5%)、HEV/PHEVは約1%。ただし新車販売ではBEV+HEV+PHEVが60〜67%を占めています。
世界:EV(BEV+PHEV)は全車両の約5%。新車販売では25%を占め、中国が市場を牽引しています。
⚡ 非鉄金属とEV産業での役割
リチウム:バッテリーの核心材料。1台あたり8〜10kg。供給過剰で価格下落中だが長期的には戦略的資源。
ニッケル:高エネルギー密度バッテリーに不可欠。1台あたり30〜40kg。インドネシアの大量供給が価格を圧迫。
銅:電気システムの血管。モーターや配線に使用。1台あたり80〜100kg。ICE車の2〜4倍の需要。
アルミニウム:軽量化と効率向上。1台あたり250〜400kg。車体構造やバッテリーケースに使用。
コバルト:バッテリーの安定性向上。1台あたり5〜10kg。アフリカ鉱山のESG問題が課題。
EVにおける非鉄金属の利用(概要)
バッテリー:リチウム、ニッケル、コバルト、アルミニウム
電気システムとモーター:銅、アルミニウム
車体構造と軽量化:アルミニウム
充電・送電システム:銅
展望(2026–2030)
EV市場はマスマーケットで継続的に拡大
非鉄金属需要は年平均成長率(CAGR)6〜8%増加、特に銅とアルミニウムが主導
タイはインフラ整備と消費者信頼の確立により、ASEANの主要EV生産拠点となる可能性が高い
SO OK TRADING — 非鉄金属分野におけるあなたのビジネスパートナー FAST | SHARP | RELIABLE
Visit us: www.sooktrading.com Facebook: SO OK TRADING

関連コンテンツ
銅価格動向まとめ 2026年8月24日 : SO OK TRADING
AI技術とクリーンエネルギーが世界を牽引する時代において、「銅」は世界経済の構造において極めて重要な役割を担う戦略金属となりました。データセンターの電線システムからスマートグリッド、さらには電気自動車(EV)に至るまで、銅はエネルギー産業の変革を支える基盤となっています。
本稿は SO OK TRADING によって作成され、世界およびタイ市場の銅の動向を包括的にまとめています。価格のトレンド、強気要因・弱気要因、そして金属・エネルギー産業に携わる事業者向けの戦略的分析を、2026年8月24日時点のCOMEXおよびLME市場の最新データに基づいて解説します。
内容は以下を含みます:
24 8月 2026
Copper prices are expected to remain elevated and bullish in 2026, driven by strong demand from the green energy transition (EVs, renewables, grid upgrades) and persistent mine supply constraints/disruptions, with forecasts generally placing prices in the $10,000 to over $12,000 per tonne range, although some analysts foresee a slight cooling to $10,000-$11,000 as market balances tighten. Key factors include IRA spending, AI infrastructure needs, constrained new mine supply, and potential Chinese economic recovery, creating tight markets despite some projected minor surpluses.
Key Price Predictions (2026):
Goldman Sachs: $10,000 - $11,000/tonne range, averaging $10,710/tonne in H1 2026.
J.P. Morgan: Averaging around $12,075/tonne, with potential spikes to $12,500/tonne in Q2.
Bank of America: Average of $11,313/tonne, with potential for $15,000/tonne spikes.
UBS: $11,000/tonne by Sept 2026.
World Bank: Average of $9,800/tonne.
Bullish Drivers:
Energy Transition: Massive demand for grid expansion, EVs, and renewable infrastructure.
AI Infrastructure: Increased demand for data centers.
Supply Deficit: Mine disruptions (Grasberg, Kamoa-Kakula, etc.) and difficulty bringing new mines online.
China: Potential economic rebound acting as a catalyst.
Potential Headwinds/Volatility:
Policy-induced Surpluses: E.g., from IRA incentives or scrap availability.
Stronger USD: Can weigh on commodity prices.
Slower Demand: If China's recovery falters.
Overall Outlook:
Expect a tight market with strong underlying demand, leading to high prices, but with significant volatility due to policy shifts and mine output fluctuations. The market is moving towards a structural deficit, supporting higher prices long-term
30 12月 2025
