SO OK TRADING'S INSIGHT | Antimony Outlook 2027: จากยุค "Supply Shortage Premium" สู่ยุค "Strategic Materials Premium" เมื่อพลวงกำลังกำหนดอนาคตของพลังงาน เทคโนโลยี และความมั่นคงทางเศรษฐกิจโลก | 20 พฤศจิกายน 2569
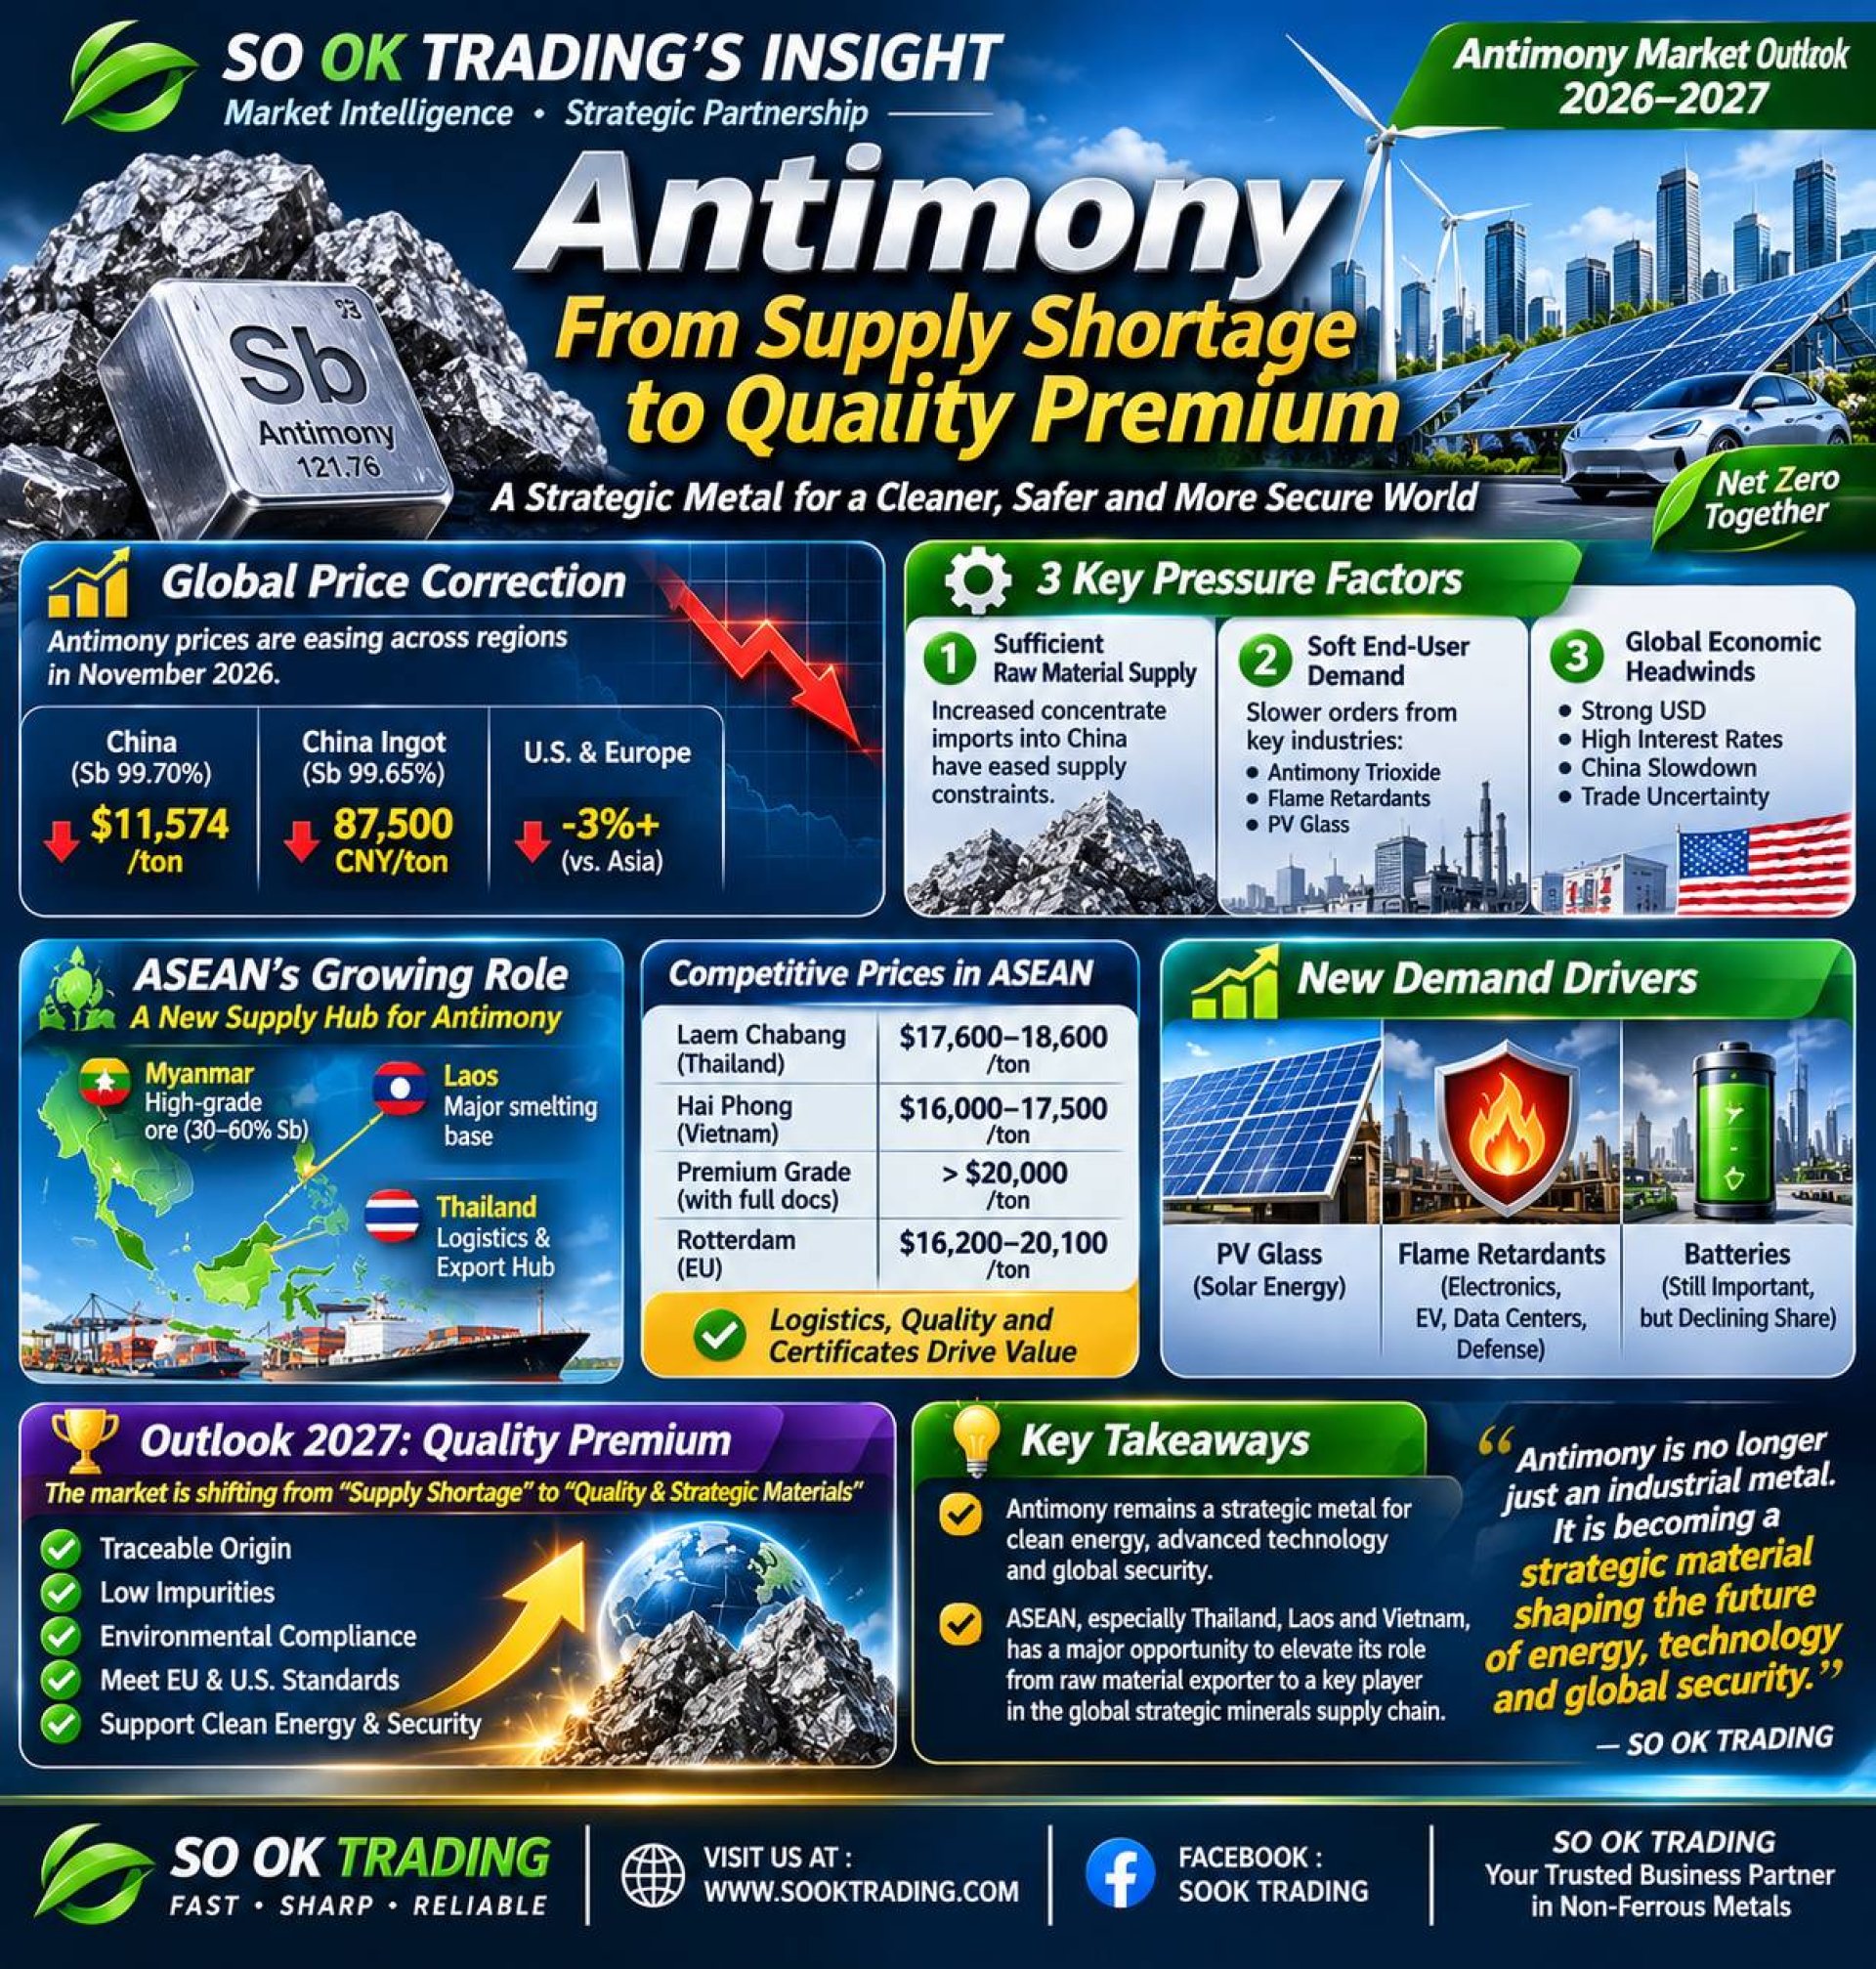
SO OK TRADING'S INSIGHT | Antimony Market Outlook 2026–2027 : จากยุคขาดแคลนอุปทาน สู่ยุคการแข่งขันด้านคุณภาพและห่วงโซ่อุปทานโลก
----------------------------------
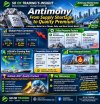
ในช่วงเดือนพฤศจิกายน 2569 ตลาดพลวง (Antimony) กำลังเข้าสู่ช่วงเปลี่ยนผ่านสำคัญ หลังจากราคาที่เคยพุ่งขึ้นสู่ระดับสูงสุดในรอบหลายปีจากความกังวลด้านอุปทานโลก เริ่มเผชิญแรงกดดันจากการชะลอตัวของความต้องการใช้และการกลับมาของกำลังการผลิตนอกประเทศจีน
ราคาพลวงทั้งในจีน ยุโรป และสหรัฐฯ ปรับตัวลดลงพร้อมกัน ขณะที่ผู้ซื้อทั่วโลกกำลังเปลี่ยนมุมมองจากการเร่งสะสมวัตถุดิบเพื่อป้องกันความเสี่ยง (Supply Security) ไปสู่การประเมินมูลค่าที่แท้จริงของอุปสงค์ในอุตสาหกรรมปลายน้ำ
คำถามสำคัญในวันนี้จึงไม่ใช่เพียงว่า "ราคาพลวงจะลงอีกหรือไม่" แต่คือ "ตลาดกำลังสร้างฐานราคาใหม่สำหรับยุคเศรษฐกิจและอุตสาหกรรมแบบใด"
----------------------------------
ราคาพลวงโลกกำลังเข้าสู่ช่วงปรับฐาน
ข้อมูลตลาดโลหะในช่วงกลางเดือนพฤศจิกายน 2569 สะท้อนภาพการอ่อนตัวของตลาดพลวงในทุกภูมิภาค
พลวงจีน (Sb 99.70%) ปรับลดลงสู่ระดับประมาณ 11,574 ดอลลาร์สหรัฐต่อตัน
พลวงแท่งในจีน (Sb 99.65%) ทรงตัวบริเวณ 87,500 หยวนต่อตัน
ตลาดสหรัฐฯ และยุโรปลดลงมากกว่าตลาดเอเชีย
พลวงเกรดความบริสุทธิ์สูง (5N–7N) ปรับตัวลงกว่า 3%
การปรับฐานดังกล่าวเกิดขึ้นหลังจากตลาดเคยเผชิญภาวะตึงตัวของอุปทานในปี 2568 ซึ่งผลักดันราคาให้พุ่งขึ้นสู่ระดับสูงเป็นประวัติการณ์ ก่อนที่กำลังการผลิตใหม่ในภูมิภาคอาเซียนจะเริ่มเข้ามาสมดุลตลาดมากขึ้น
----------------------------------
3 ปัจจัยหลักที่กดดันราคาในระยะสั้น
1. อุปทานวัตถุดิบกลับมาเพียงพอ
โรงถลุงในจีนมีสต็อกแร่พลวงเพิ่มขึ้นจากการนำเข้าแร่จำนวนมากในช่วงก่อนหน้า ทำให้แรงสนับสนุนด้านอุปทานที่เคยผลักดันราคาเริ่มลดลง
เมื่อวัตถุดิบไม่ใช่ปัจจัยจำกัดเหมือนในอดีต ตลาดจึงเริ่มกลับมาให้ความสำคัญกับระดับการบริโภคจริงมากขึ้น
2. ความต้องการใช้ปลายน้ำยังฟื้นตัวไม่เต็มที่
ภาคอุตสาหกรรมสำคัญหลายกลุ่มยังคงชะลอการซื้อวัตถุดิบ เช่น
แอนติโมนีไตรออกไซด์ (Antimony Trioxide)
สารหน่วงไฟ (Flame Retardants)
กระจกโซลาร์เซลล์ (PV Glass)
การชะลอตัวของคำสั่งซื้อส่งผลให้ราคาสารประกอบพลวงปรับตัวลงก่อนราคาพลวงแท่ง และกลายเป็นแรงกดดันต่อทั้งห่วงโซ่อุปทาน
3. ภาวะเศรษฐกิจโลกยังไม่เอื้ออำนวย
ค่าเงินดอลลาร์สหรัฐที่แข็งค่า
ประกอบกับ
แนวโน้มดอกเบี้ยสูง
การชะลอตัวของเศรษฐกิจจีน
ความไม่แน่นอนของการค้าโลก
ส่งผลให้ราคาโลหะอุตสาหกรรมส่วนใหญ่เผชิญแรงขายพร้อมกันในช่วงเดียวกัน
----------------------------------
อาเซียนกำลังก้าวขึ้นเป็นศูนย์กลางพลวงแห่งใหม่ของโลก
การเปลี่ยนแปลงที่สำคัญที่สุดของตลาดพลวงในช่วง 2 ปีที่ผ่านมา ไม่ได้อยู่ที่ราคา แต่เป็นการเปลี่ยนแปลงของห่วงโซ่อุปทานโลก
หลังจากจีนเข้มงวดการควบคุมการส่งออก ผู้ประกอบการจำนวนมากเริ่มย้ายฐานการถลุงและแปรรูปออกสู่ประเทศเพื่อนบ้าน
เมียนมา
ทำหน้าที่เป็นแหล่งผลิตแร่ดิบหลักของภูมิภาค
แหล่งแร่หลายแห่งมีเกรดสูงถึง 30–60% Sb ทำให้เป็นวัตถุดิบสำคัญสำหรับโรงถลุงในประเทศเพื่อนบ้าน
สปป.ลาว
กลายเป็นฐานโรงถลุงพลวงที่สำคัญที่สุดของอาเซียน
โรงงานหลายแห่งเป็นการลงทุนจากกลุ่มทุนต่างชาติที่ต้องการลดความเสี่ยงจากข้อจำกัดการส่งออกของจีน
ไทย
เป็นศูนย์กลางโลจิสติกส์ การรวบรวมสินค้า และท่าเรือส่งออกหลักของภูมิภาค
โดยเฉพาะท่าเรือแหลมฉบังที่รองรับการส่งออกไปยัง
สหรัฐอเมริกา
สหภาพยุโรป
ญี่ปุ่น
อินเดีย
เวียดนามและกัมพูชา
มีบทบาทเพิ่มขึ้นในฐานะผู้ผลิตและผู้ส่งออกพลวงแท่งที่ได้รับการยอมรับจากตลาดตะวันตก เนื่องจากสามารถออกใบรับรองถิ่นกำเนิดสินค้า (Certificate of Origin) ได้อย่างถูกต้อง
----------------------------------
ราคาพลวงแท่งส่งออกในอาเซียนยังแข่งขันได้
แม้ราคาพลวงโลกจะอ่อนตัวลง แต่ผู้ผลิตในอาเซียนยังคงมีความได้เปรียบเชิงโครงสร้าง
ราคาส่งออก (FOB)
แหลมฉบัง: ประมาณ 17,600–18,600 USD/ตัน
ไฮฟอง: ประมาณ 16,000–17,500 USD/ตัน
สินค้าพรีเมียมพร้อมเอกสารครบ: มากกว่า 20,000 USD/ตัน
ขณะที่ราคาหน้าคลังใน Rotterdam ยังคงอยู่ในช่วงประมาณ 16,200–20,100 USD/ตัน
สะท้อนว่าอุปกรณ์ด้านโลจิสติกส์ คุณภาพสินค้า และเอกสารแหล่งกำเนิดสินค้า กำลังกลายเป็นปัจจัยกำหนดราคาไม่แพ้คุณภาพของโลหะเอง
----------------------------------
ไทยกับบทบาทใหม่ในห่วงโซ่อุปทานพลวงโลก
ประเทศไทยกำลังถูกจับตามองมากขึ้นจากการเพิ่มขึ้นของการนำเข้าแร่พลวงจากเมียนมาอย่างก้าวกระโดด
จากเดิมที่มีปริมาณเพียงไม่กี่พันตันต่อปี กลายเป็นหลายหมื่นตันต่อปีในช่วงปี 2567–2568
สถานการณ์ดังกล่าวทำให้เกิดการเรียกร้องให้ภาครัฐเพิ่มความเข้มงวดในเรื่อง
การตรวจสอบย้อนกลับแหล่งที่มา
มาตรฐานสิ่งแวดล้อม
การควบคุมสารพิษข้ามพรมแดน
ความโปร่งใสของห่วงโซ่อุปทาน
ประเด็นเหล่านี้อาจกลายเป็นปัจจัยกำหนดต้นทุนและความสามารถในการแข่งขันของผู้ประกอบการในอนาคต
----------------------------------
พลวงกำลังเปลี่ยนบทบาทจากแบตเตอรี่สู่พลังงานสะอาดและความมั่นคง
แม้อุตสาหกรรมแบตเตอรี่ตะกั่ว-กรดจะยังเป็นผู้ใช้พลวงรายใหญ่ของโลก แต่สัดส่วนการใช้งานกำลังลดลงอย่างต่อเนื่อง
ในทางกลับกัน ความต้องการใช้ในอุตสาหกรรมใหม่กำลังเติบโตอย่างมีนัยสำคัญ
กระจกโซลาร์เซลล์ (PV Glass)
กลายเป็นหนึ่งในภาคส่วนที่เติบโตเร็วที่สุด
โดยใช้สารประกอบพลวงเพื่อเพิ่มความใสของกระจกและเพิ่มประสิทธิภาพการรับพลังงานแสงอาทิตย์
สารหน่วงไฟ (Flame Retardants)
ยังคงเป็นตลาดหลักที่มีความต้องการสม่ำเสมอ
โดยเฉพาะในกลุ่ม
อิเล็กทรอนิกส์
ยานยนต์
ศูนย์ข้อมูล (Data Centers)
ระบบพลังงาน
อุตสาหกรรมป้องกันประเทศ
กลายเป็นหนึ่งในปัจจัยสนับสนุนการเติบโตที่สำคัญ
เนื่องจากหลายประเทศกำลังเพิ่มงบประมาณด้านความมั่นคงและสะสมวัตถุดิบเชิงยุทธศาสตร์มากขึ้น
----------------------------------
Outlook 2027: จุดเปลี่ยนจาก "Supply Shortage Premium" สู่ "Quality & Strategic Materials Premium"
ในช่วงปี 2567–2568 ราคาพลวงถูกขับเคลื่อนโดยความกลัวต่อการขาดแคลนอุปทาน
แต่ในช่วงปี 2569–2570 ตลาดกำลังเปลี่ยนสมการใหม่
ผู้ซื้อไม่ได้ต้องการเพียงพลวงที่มีอยู่ในตลาดอีกต่อไป
พวกเขาต้องการพลวงที่
✅ มีแหล่งกำเนิดที่ตรวจสอบได้
✅ มีสิ่งเจือปนต่ำ
✅ ผ่านมาตรฐานสิ่งแวดล้อม
✅ สามารถส่งออกไปสหรัฐฯ และยุโรปได้อย่างถูกต้อง
✅ รองรับอุตสาหกรรมพลังงานสะอาดและความมั่นคงของประเทศ
นั่นหมายความว่าในอนาคต ผู้ชนะของตลาดอาจไม่ใช่ผู้ที่มีวัตถุดิบมากที่สุด แต่คือผู้ที่สามารถผลิตพลวงคุณภาพสูง พร้อมเอกสารและความโปร่งใสตลอดห่วงโซ่อุปทานได้ดีที่สุด
----------------------------------
บทสรุป
ตลาดพลวงโลกกำลังเปลี่ยนผ่านจากยุคของการขาดแคลนอุปทานเข้าสู่ยุคของการแข่งขันด้านคุณภาพ แหล่งกำเนิดสินค้า และความมั่นคงของห่วงโซ่อุปทาน
แม้ราคาในระยะสั้นจะถูกกดดันจากเศรษฐกิจโลกและอุปสงค์ที่อ่อนตัว แต่ในระยะยาว พลวงยังคงเป็นหนึ่งในแร่ยุทธศาสตร์ที่สำคัญต่ออุตสาหกรรมพลังงานสะอาด เทคโนโลยีขั้นสูง และความมั่นคงของประเทศ
สำหรับผู้ประกอบการในอาเซียน โดยเฉพาะไทย ลาว และเวียดนาม นี่ไม่ใช่เพียงวัฏจักรของราคา แต่คือโอกาสครั้งสำคัญในการยกระดับบทบาทจากผู้ส่งออกวัตถุดิบ สู่ผู้เล่นสำคัญในห่วงโซ่อุปทานแร่ยุทธศาสตร์ของโลก
SO OK TRADING'S INSIGHT
"Antimony is no longer just an industrial metal. It is becoming a strategic material shaping the future of energy, technology, and global security."
----------------------------------
SO OK TRADING : พันธมิตรทางธุรกิจของคุณ
SO OK TRADING : FAST SHARP RELIABLE
VISIT US AT : WWW.SOOKTRADING.COM
FACEBOOK : SOOK TRADING
----------------------------------
SO OK TRADING : ตัวจริงในอุตสาหกรรม NON FERROUS จากประเทศไทย
----------------------------------