「世界アルミニウム市場が沸騰 – SO OK TRADING がQ3/2026の動向を分析」: 2026年8月1日
Last updated: 1 Aug 2026
1371 Views

「世界アルミニウム市場が沸騰:価格急騰 – スクラップが産業の新たな命綱」 : SO OK TRADING : 2026年8月1日
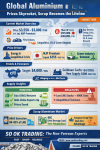
アルミニウム市場概要(2026年8月)
価格は引き続き高水準を維持し、3,550〜3,800ドル/トン(MJPプレミアム込み)
タイ企業のCIFコストは平均 135,000〜140,000バーツ/トン
主な要因:中東のエネルギー危機・地政学的リスク、日本MJPプレミアムが過去11年で最高水準、EVとクリーンエネルギー需要の拡大
価格を押し上げる要因
エネルギー・地政学的危機:ペルシャ湾の製錬所が紛争により生産縮小
日本MJPプレミアム:355〜380ドル/トンに急騰、アジアの旺盛な需要を反映
グリーン産業需要:EVとクリーンエネルギーインフラが強力な牽引役
動向と予測
Citi:LME在庫が減少し続ければ価格は4,000ドル/トンに到達する可能性
Goldman Sachs:インドネシア・インドからの新供給がQ4/2026に流入し、プレミアム価格は280〜320ドル/トンに調整される可能性
タイへの提言:ヘッジ戦略を活用し、短期〜中期契約を重視、長期投機は回避
タイの供給状況 ⚖️
プラス要因
UAEのEGA製錬所が修復後に一部再稼働
インドネシアと中国の合弁によりアルミニウム供給増加
価格はピーク(3,854ドル)から3,100〜3,200ドル/トンへ下落
マイナス要因
地政学的リスク依然高水準(ホルムズ海峡)
LME在庫は30〜40万トン未満で危機的水準
中東製錬所の完全復旧には少なくとも12か月必要
再生アルミニウム市場 ♻️
6063押出材スクラップ:LME価格の80〜85%に上昇
UBC(使用済み飲料缶):グリーンパッケージ需要と炭素削減政策で急騰
混合スクラップ/Dross:高いエネルギーコストにより価格は横ばい
供給状況:逼迫しているが入手可能
タイ国内スクラップは自動車生産減少で減少
欧州・米国からのスクラップ流入(CBAMの影響)
中国は低グレードスクラップ輸入を制限 → ASEAN市場に恩恵
ESG圧力:EV・家電メーカーが「グリーンプレミアム」を支払い、低炭素アルミニウムを確保
タイの主要スクラップ取引先
米国 – 高品質スクラップ、Zorba/Twitch、自動車部品
ASEAN(マレーシア・シンガポール) – 分別・加工ハブ、AFTAにより関税0%
欧州(英国・ドイツ・フランス) – CBAMの影響で高品質スクラップを輸出、タイは競争力ある価格で調達可能
タイの主要P1020インゴット取引先
UAE (EGA) – プレミアム供給源、純度99.7%以上
インド (HINDALCO, Vedanta, NALCO) – FTAにより関税0%
マレーシア (Press Metal) – 近距離輸送、AFTAで関税0%
オーストラリア (Tomago, Boyne) – TAFTA適用、日本系自動車メーカーに人気
カタール・バーレーン (Qatalum, Alba) – 安価な天然ガスを活用し競争力ある価格
P1020の主要用途 ⚙️
自動車産業:鋳造合金 → エンジンブロック、シリンダーヘッド、アルミホイール、EV構造部品
建設・建築:押出材 → 窓枠、カーテンウォール、内装材
電力・電子:高圧送電線、ヒートシンク、空調部品
包装産業:食品・医薬用アルミ箔、缶蓋
なぜP1020から始めるのか:純度が高く(≥99.7%)、不純物が少ないため、合金設計を精密に制御可能
結論 ✅
2026年8月の世界アルミニウム市場は依然として「熱く、脆弱」な状態です。製錬所の復旧や新供給の流入により一部改善の兆しは見えるものの、地政学的リスクと低水準の在庫が依然として大きな課題です。
タイ企業は、短期〜中期契約とヘッジ戦略を活用し、リスクを管理することが重要です。また、再生アルミニウム(Scrap)を積極的に活用することで、持続可能性を確保しつつコスト削減を実現できます。
SO OK TRADING:あなたのビジネスパートナー FAST • SHARP • RELIABLE 訪問:www.sooktrading.com Facebook:SO OK TRADING
アルミニウム市場概要(2026年8月)
価格は引き続き高水準を維持し、3,550〜3,800ドル/トン(MJPプレミアム込み)
タイ企業のCIFコストは平均 135,000〜140,000バーツ/トン
主な要因:中東のエネルギー危機・地政学的リスク、日本MJPプレミアムが過去11年で最高水準、EVとクリーンエネルギー需要の拡大
価格を押し上げる要因
エネルギー・地政学的危機:ペルシャ湾の製錬所が紛争により生産縮小
日本MJPプレミアム:355〜380ドル/トンに急騰、アジアの旺盛な需要を反映
グリーン産業需要:EVとクリーンエネルギーインフラが強力な牽引役
動向と予測
Citi:LME在庫が減少し続ければ価格は4,000ドル/トンに到達する可能性
Goldman Sachs:インドネシア・インドからの新供給がQ4/2026に流入し、プレミアム価格は280〜320ドル/トンに調整される可能性
タイへの提言:ヘッジ戦略を活用し、短期〜中期契約を重視、長期投機は回避
タイの供給状況 ⚖️
プラス要因
UAEのEGA製錬所が修復後に一部再稼働
インドネシアと中国の合弁によりアルミニウム供給増加
価格はピーク(3,854ドル)から3,100〜3,200ドル/トンへ下落
マイナス要因
地政学的リスク依然高水準(ホルムズ海峡)
LME在庫は30〜40万トン未満で危機的水準
中東製錬所の完全復旧には少なくとも12か月必要
再生アルミニウム市場 ♻️
6063押出材スクラップ:LME価格の80〜85%に上昇
UBC(使用済み飲料缶):グリーンパッケージ需要と炭素削減政策で急騰
混合スクラップ/Dross:高いエネルギーコストにより価格は横ばい
供給状況:逼迫しているが入手可能
タイ国内スクラップは自動車生産減少で減少
欧州・米国からのスクラップ流入(CBAMの影響)
中国は低グレードスクラップ輸入を制限 → ASEAN市場に恩恵
ESG圧力:EV・家電メーカーが「グリーンプレミアム」を支払い、低炭素アルミニウムを確保
タイの主要スクラップ取引先
米国 – 高品質スクラップ、Zorba/Twitch、自動車部品
ASEAN(マレーシア・シンガポール) – 分別・加工ハブ、AFTAにより関税0%
欧州(英国・ドイツ・フランス) – CBAMの影響で高品質スクラップを輸出、タイは競争力ある価格で調達可能
タイの主要P1020インゴット取引先
UAE (EGA) – プレミアム供給源、純度99.7%以上
インド (HINDALCO, Vedanta, NALCO) – FTAにより関税0%
マレーシア (Press Metal) – 近距離輸送、AFTAで関税0%
オーストラリア (Tomago, Boyne) – TAFTA適用、日本系自動車メーカーに人気
カタール・バーレーン (Qatalum, Alba) – 安価な天然ガスを活用し競争力ある価格
P1020の主要用途 ⚙️
自動車産業:鋳造合金 → エンジンブロック、シリンダーヘッド、アルミホイール、EV構造部品
建設・建築:押出材 → 窓枠、カーテンウォール、内装材
電力・電子:高圧送電線、ヒートシンク、空調部品
包装産業:食品・医薬用アルミ箔、缶蓋
なぜP1020から始めるのか:純度が高く(≥99.7%)、不純物が少ないため、合金設計を精密に制御可能
結論 ✅
2026年8月の世界アルミニウム市場は依然として「熱く、脆弱」な状態です。製錬所の復旧や新供給の流入により一部改善の兆しは見えるものの、地政学的リスクと低水準の在庫が依然として大きな課題です。
タイ企業は、短期〜中期契約とヘッジ戦略を活用し、リスクを管理することが重要です。また、再生アルミニウム(Scrap)を積極的に活用することで、持続可能性を確保しつつコスト削減を実現できます。
SO OK TRADING:あなたのビジネスパートナー FAST • SHARP • RELIABLE 訪問:www.sooktrading.com Facebook:SO OK TRADING

関連コンテンツ
An analysis of the aluminum market in 2026 indicates a likely continued market deficit and upward price pressure, driven by constrained supply and resilient demand from green energy sectors. However, significant volatility is expected due to policy uncertainties and the potential for new Indonesian supply to eventually balance the market.
Key Drivers and Projections for 2026
Supply Side Analysis
Capacity Constraints: China's primary aluminum output is approaching its self-imposed 45 million-tonne capacity cap, limiting global supply growth.
Power Challenges: Smelters outside of China face intense competition for power from energy-intensive sectors like AI data centers, which are willing to pay higher prices for long-term contracts. This has kept significant capacity offline in Europe and the US.
Production Disruptions: Outages and potential shutdowns at existing smelters in Iceland and Mozambique further tighten the market.
Scrap Supply Pressure: The EU's planned implementation of the Carbon Border Adjustment Mechanism (CBAM) and potential scrap export tariffs in spring 2026 are expected to impact global scrap flows, creating regional shortages and price volatility.
New Capacity: Indonesia is a key source of new supply, with several projects in the pipeline. However, analysts suggest the pace of the ramp-up may be slower than expected due to infrastructure and policy challenges, meaning it is unlikely to fully offset near-term tightness.
Demand Side Analysis
Green Transition Demand: Demand from "green" sectors such as solar panels, new energy vehicles, and energy transition infrastructure remains strong, providing fundamental support for the market.
Substitution Effect: Aluminum's wide price discount relative to copper has encouraged substitution in electrical applications, acting as a tailwind for demand and prices.
Construction and Automotive: The construction and automotive industries continue to be major consumers, with growing demand for lightweight, low-carbon aluminum products.
Price Forecasts and Volatility
The market is expected to remain in a deficit in 2026, with estimates ranging from 200,000 to 600,000 tonnes. This structural tightness is leading most analysts to forecast sustained or rising prices.
Bullish Views: Analysts at Bank of America project prices of $3,000/tonne as early as 2026. J.P. Morgan also expects prices to approach $3,000/tonne in Q1 2026. ING forecasts an average price of $2,900/tonne for the year.
Bearish/Conservative Views: Goldman Sachs is an outlier, forecasting prices to decline to $2,350/tonne by Q4 2026, anticipating a market surplus later in the year. SMM forecasts a "high first, then lower" pattern, with prices finding equilibrium in the $2,700–$2,800/tonne range by year-end.
Premiums: Regional premiums, particularly the US Midwest premium, are expected to remain high and volatile due to tariffs and regional supply dynamics, creating a disconnect from the LME benchmark price.
In essence, 2026 is projected to be a year of high volatility where participants need to focus on scenario readiness rather than relying on a single price forecast, as geopolitical and energy policies significantly influence regional supply and costs
31 Dec 2025
アルミスクラップ:廃材から循環型経済時代の戦略資産へ
SO OK TRADING | 2026年5月30日
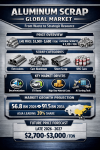
アルミスクラップは、かつて「不要な廃材」と見なされていましたが、今や世界中で争奪されるプレミアム原料へと進化しました。価格は過去4年間で最高水準に達し、リサイクル産業や電気自動車(EV)分野において「新しい黄金」と呼ばれています。
世界が循環型経済(Circular Economy)と脱炭素化(Decarbonization)へと進む中、アルミスクラップは単なる金属屑ではなく、戦略的資産として位置づけられています。新規精錬と比較してエネルギー消費を95%削減でき、EVの軽量化素材として不可欠な存在です。
世界市場は急速に拡大しており、2026年の567.7億ドルから2034年には914.9億ドルへ成長すると予測されています。アジア太平洋地域は世界シェアの39%を占め、中国とインドが需要を牽引しています。タイ市場も注目すべき位置にあります。
30 May 2026
アルミニウムSOW — 現代アルミ産業の柱
SO OK TRADING : 2026年8月7日
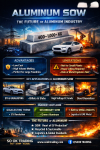
世界がクリーンエネルギーと電気自動車(EV Revolution)へと進む中、アルミニウムはあらゆるイノベーションを支える「戦略金属」となっています。
その中でも最も強力な形態のひとつが アルミニウムSOW(Sow Ingot) です。
重量400〜1,000キログラムを超える巨大なインゴットは、EV部品、アルミ箔、送電線、さらには鉄鋼産業に至るまで、世界の金属産業の未来を鋳造する「原材料の柱」として活躍しています。
SOWの強みは、一度に大量に溶解できる効率性、エネルギー節約、そして最も低い単価です。
ただし、大型の溶解炉やクレーン設備を持つ大規模工場にしか適していないという制約もあります。
本日、SO OK TRADING は新しいアルミ市場の展望を紹介します。
SOW、T-Bar、Small Ingot から、Gigacasting・循環型経済・グリーンアルミニウム といった世界的メガトレンドまで、産業の未来を形作る要素を解説します。
✨ SOW = コスト効率の王者
⚙️ T-Bar = ロジスティクスと電化時代の相棒
7 Aug 2026
