SO OK TRADING’s INSIGHT: Strait of Hormuz 2026 – Global Energy Shock และเศรษฐกิจโลกในเงาแห่งความไม่แน่นอน: 9 NOV 2026
ECONOMIC INSIGHT 2026
Strait of Hormuz: ความเสี่ยงที่ยังไม่คลี่คลาย และแรงสั่นสะเทือนต่อเศรษฐกิจโลก
Global Energy Security | Geopolitical Risk | Supply Chain Resilience
1. ภูมิรัฐศาสตร์และแรงกดดันเชิงยุทธศาสตร์ (Geopolitical Tensions)
ช่องแคบฮอร์มุซ (Strait of Hormuz) ถือเป็นหนึ่งในเส้นทางเดินเรือยุทธศาสตร์ที่มีความสำคัญสูงสุดต่อเศรษฐกิจโลก เนื่องจากเป็นเส้นทางขนส่งน้ำมันและพลังงานทางทะเลในสัดส่วนมากกว่า 20% ของปริมาณการบริโภคน้ำมันทั่วโลก
ความตึงเครียดระหว่างสหรัฐอเมริกาและอิหร่านในปี 2026 ได้สร้างแรงกระเพื่อมต่อระบบพลังงาน การค้าระหว่างประเทศ และห่วงโซ่อุปทานโลกอย่างมีนัยสำคัญ
สหรัฐอเมริกา (United States)
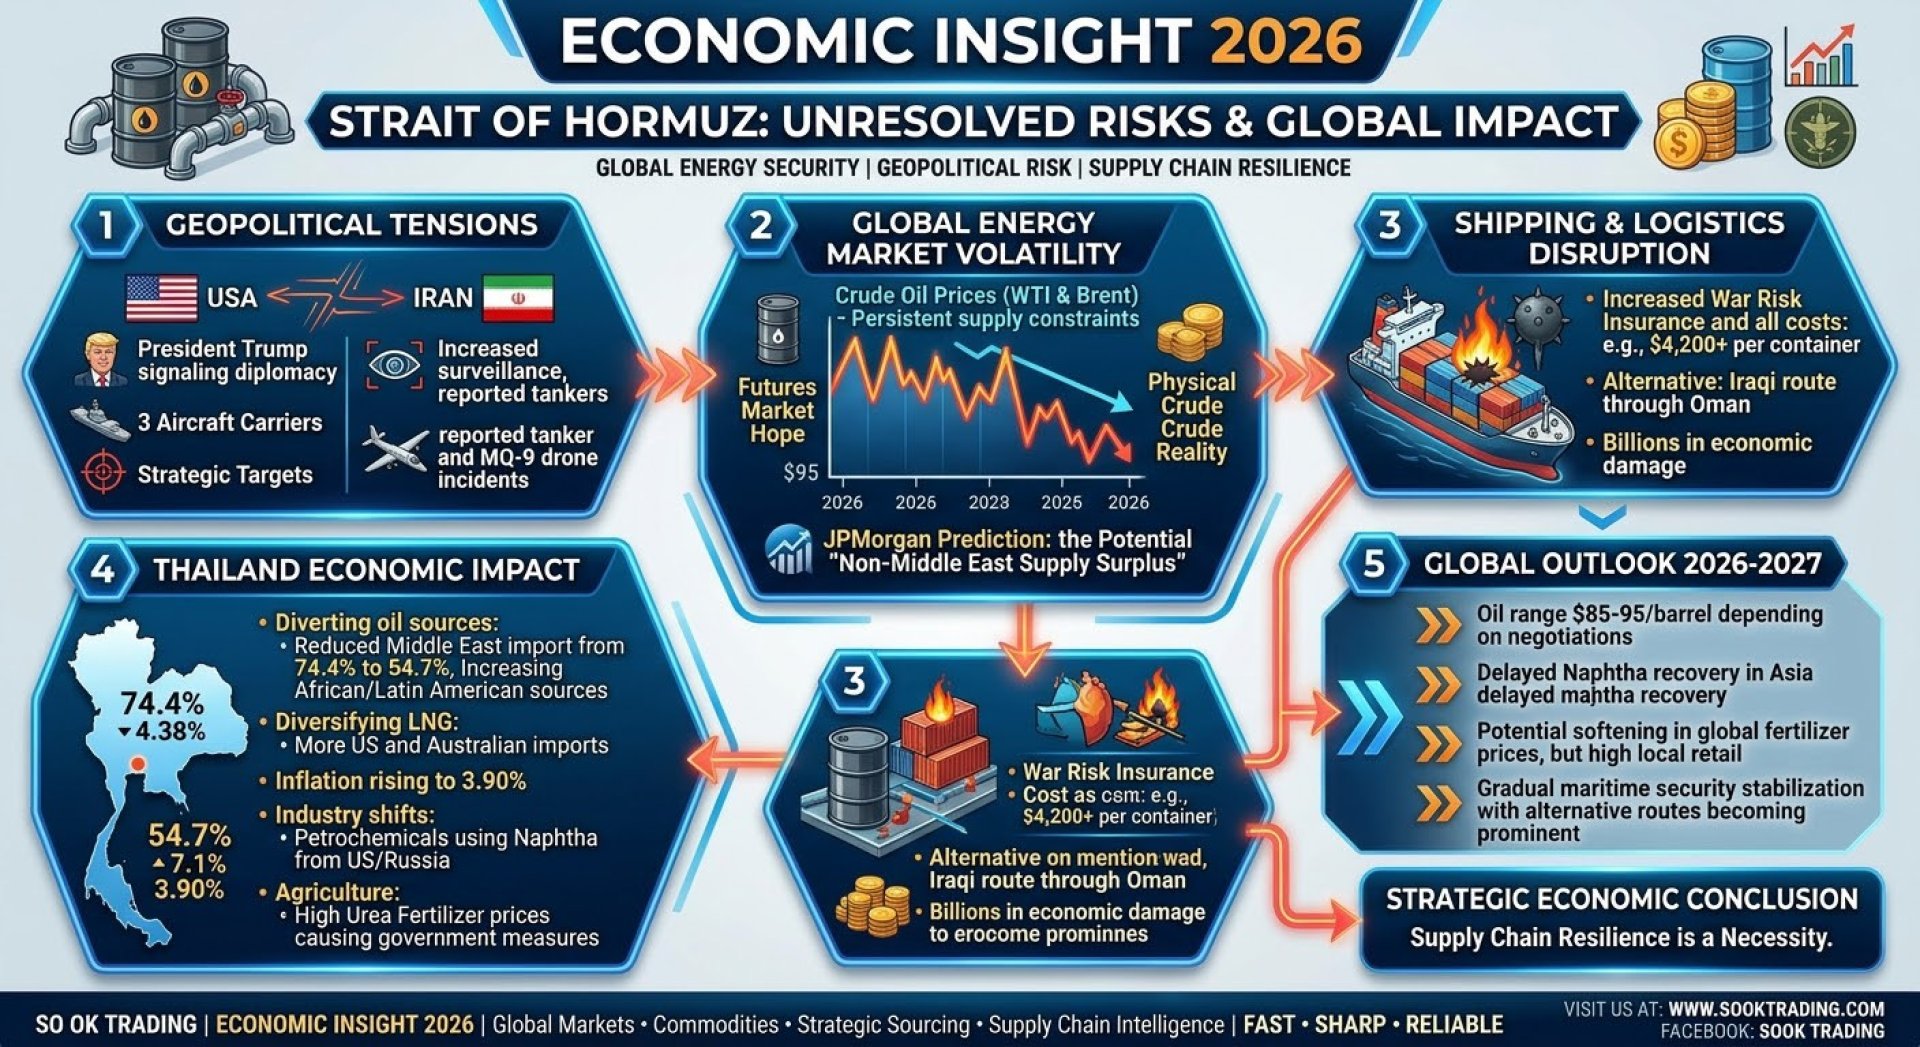
ประธานาธิบดีโดนัลด์ ทรัมป์ ส่งสัญญาณลดระดับความขัดแย้ง โดยให้ความสำคัญกับการเจรจาทางการทูต ขณะเดียวกันยังคงรักษาศักยภาพทางทหารเพื่อสร้างอำนาจต่อรองเชิงยุทธศาสตร์ ทั้งการประจำการกองเรือบรรทุกเครื่องบิน 3 ลำ และการกำหนดเป้าหมายทางยุทธศาสตร์กว่า 38 จุดในอิหร่าน
อิหร่าน (Iran)
อิหร่านแสดงท่าทีพร้อมระงับการโจมตี หากสหรัฐฯ ดำเนินการในลักษณะเดียวกัน อย่างไรก็ตาม การควบคุมและตรวจสอบการเดินเรือในช่องแคบฮอร์มุซยังคงเข้มงวด ท่ามกลางรายงานเหตุโจมตีเรือบรรทุกน้ำมันและอากาศยานไร้คนขับ MQ-9 ของสหรัฐฯ
สถานการณ์ดังกล่าวสะท้อนให้เห็นว่า แม้การเจรจาจะช่วยลดความเสี่ยงของสงครามเต็มรูปแบบ แต่ความไม่แน่นอนทางภูมิรัฐศาสตร์ยังคงเป็นปัจจัยสำคัญที่ตลาดโลกไม่อาจมองข้าม
⸻
2. ตลาดพลังงานโลก: ความผันผวนที่สะท้อนความเสี่ยง (Global Energy Market)
ตลาดน้ำมันตอบสนองต่อสัญญาณการลดความตึงเครียดอย่างรวดเร็ว โดยราคาน้ำมันดิบ WTI และ Brent ปรับตัวลดลงประมาณ 13–15% มาอยู่ที่ 95.59 และ 94.64 ดอลลาร์สหรัฐต่อบาร์เรล ตามลำดับ
อย่างไรก็ตาม การปรับตัวลดลงของราคาสัญญาซื้อขายล่วงหน้า (Futures Market) ยังไม่ได้หมายความว่าตลาดน้ำมันจริงจะกลับเข้าสู่ภาวะปกติ
ความแตกต่างระหว่างตลาดกระดาษและตลาดน้ำมันจริง
* Futures Market: นักลงทุนตอบรับเชิงบวกต่อความหวังในการเจรจาและการลดความเสี่ยงของสงคราม
* Physical Crude Market: น้ำมันดิบที่มีการซื้อขายและส่งมอบจริงยังเผชิญข้อจำกัดด้านการขนส่ง โดยเฉพาะน้ำมันดิบ Murban ที่ยังมีความตึงตัวจากความเสี่ยงด้านเส้นทางเดินเรือ
ขณะเดียวกัน JPMorgan ประเมินว่าอุปทานน้ำมันโลกอาจมีแนวโน้มเข้าสู่ภาวะส่วนเกิน จากกำลังการผลิตที่เพิ่มขึ้นนอกภูมิภาคตะวันออกกลาง ซึ่งอาจช่วยบรรเทาความกังวลด้านอุปทานในระยะถัดไป
อย่างไรก็ตาม ปัจจัยด้านการขนส่ง ประกันภัย และความเสี่ยงทางภูมิรัฐศาสตร์ยังคงเป็นอุปสรรคต่อการฟื้นตัวของตลาดพลังงานอย่างสมบูรณ์
⸻
3. การขนส่งและต้นทุนโลจิสติกส์ (Shipping & Logistics Disruption)
ช่องแคบฮอร์มุซยังคงเป็นพื้นที่ที่มีความเสี่ยงสูงต่อการเดินเรือ โดยมีรายงานเหตุเรือบรรทุกน้ำมันประสบอุบัติเหตุจากทุ่นระเบิดจนเกิดเพลิงไหม้ ส่งผลให้ผู้ประกอบการเดินเรือต้องเพิ่มมาตรการรักษาความปลอดภัย
ขณะเดียวกัน อิรักได้ดำเนินการเจรจาเพื่อหาเส้นทางขนส่งทางเลือกผ่านโอมาน เพื่อลดผลกระทบทางเศรษฐกิจที่มีมูลค่าความเสียหายสูงกว่า 60,000 ล้านดอลลาร์สหรัฐ
ต้นทุนโลจิสติกส์ที่เพิ่มสูงขึ้น
ค่าขนส่งและต้นทุนประกันภัยความเสี่ยงจากสงคราม (War Risk Insurance) ปรับตัวสูงขึ้นอย่างมีนัยสำคัญ โดยมีรายงานต้นทุนการขนส่งสูงกว่า 4,200 ดอลลาร์ต่อตู้คอนเทนเนอร์ เมื่อเทียบกับระดับเดิมประมาณ 1,899 ดอลลาร์
ผลกระทบที่เกิดขึ้น ได้แก่
* ต้นทุนการขนส่งสินค้าระหว่างประเทศเพิ่มขึ้น
* เบี้ยประกันภัยเรือและสินค้าอยู่ในระดับสูง
* ระยะเวลาการขนส่งมีความไม่แน่นอนมากขึ้น
* ผู้ประกอบการเดินเรือชะลอการกลับมาใช้เส้นทางเดิม
* ผู้นำเข้าและผู้ส่งออกต้องปรับกลยุทธ์ด้านสินค้าคงคลังและแหล่งจัดซื้อ
นี่ไม่ใช่เพียงปัญหาด้านการเดินเรือ แต่เป็นต้นทุนแฝงที่ส่งผ่านไปยังราคาสินค้าและอัตราเงินเฟ้อทั่วโลก
⸻
4. ผลกระทบต่อเศรษฐกิจไทย (Thailand Economic Impact)
ประเทศไทยเป็นหนึ่งในประเทศที่ต้องบริหารความเสี่ยงด้านพลังงานและต้นทุนวัตถุดิบอย่างใกล้ชิด เนื่องจากยังต้องพึ่งพาการนำเข้าพลังงานและวัตถุดิบจากต่างประเทศ
พลังงาน (Energy)
ไทยปรับลดสัดส่วนการนำเข้าน้ำมันดิบจากตะวันออกกลางจาก 74.4% เหลือ 54.7% พร้อมเพิ่มการนำเข้าจากแอฟริกาและลาตินอเมริกา เพื่อกระจายความเสี่ยงด้านแหล่งพลังงาน
ก๊าซธรรมชาติเหลว (LNG)
มีการปรับโครงสร้างแหล่งนำเข้า LNG โดยลดการพึ่งพากาตาร์ และเพิ่มการนำเข้าจากสหรัฐอเมริกา ซึ่งมีสัดส่วนประมาณ 29.9% รวมถึงออสเตรเลียและเมียนมา
เงินเฟ้อ (Inflation)
ต้นทุนพลังงานและค่าขนส่งที่เพิ่มขึ้นสร้างแรงกดดันต่อราคาสินค้าและบริการ โดยมีรายงานอัตราเงินเฟ้อทั่วไปขยับขึ้นสู่ระดับ 3.90%
อุตสาหกรรมปิโตรเคมี (Petrochemical)
ผู้ผลิตในประเทศไทยเริ่มปรับเปลี่ยนแหล่งจัดหาวัตถุดิบแนฟทา (Naphtha) จากสหรัฐฯ และรัสเซีย เพื่อทดแทนวัตถุดิบจากตะวันออกกลาง อย่างไรก็ตาม ต้นทุนสะสมและข้อจำกัดด้านอุปทานยังคงกดดันความสามารถในการแข่งขันของอุตสาหกรรม
ภาคเกษตรกรรม (Agriculture)
ราคาปุ๋ยยูเรียสูตร 46-0-0 ปรับตัวสูงขึ้นตามความเสี่ยงของตลาดพลังงานและวัตถุดิบ กระทรวงพาณิชย์จึงออกมาตรการดูแลราคา พร้อมส่งเสริมการใช้ปุ๋ยอินทรีย์และแนวทางลดการพึ่งพาปุ๋ยเคมีจากต่างประเทศ
⸻
5. แนวโน้มเศรษฐกิจโลกและภูมิภาค 2026–2027 (Global Economic Outlook)
ในช่วงปลายปี 2026 ต่อเนื่องถึงปี 2027 ตลาดพลังงานและอุตสาหกรรมที่เกี่ยวข้องยังมีแนวโน้มเผชิญความผันผวน โดยสามารถประเมินทิศทางสำคัญได้ดังนี้
น้ำมันดิบ (Crude Oil)
ราคาน้ำมันมีแนวโน้มเคลื่อนไหวในกรอบ 85–95 ดอลลาร์สหรัฐต่อบาร์เรล หากการเจรจาทางการทูตดำเนินไปอย่างต่อเนื่อง แต่หากการเจรจาล้มเหลวหรือเกิดการปะทะรอบใหม่ ราคาอาจกลับขึ้นไปทดสอบระดับ 100 ดอลลาร์ต่อบาร์เรล
แนฟทา (Naphtha)
การฟื้นตัวของอุปทานมีแนวโน้มล่าช้า โรงงานปิโตรเคมีในเอเชียอาจต้องบริหารกำลังการผลิตอย่างระมัดระวัง พร้อมเพิ่มการจัดหาวัตถุดิบจากสหรัฐฯ และรัสเซีย
ปุ๋ยเคมี (Fertilizers)
ราคาปุ๋ยเคมีในตลาดโลกมีโอกาสปรับตัวอ่อนลง หากสถานการณ์พลังงานและการขนส่งคลี่คลาย อย่างไรก็ตาม ราคาขายปลีกในประเทศอาจยังอยู่ในระดับสูง เนื่องจากต้นทุนสินค้าคงคลังเดิมและระยะเวลาการนำเข้า
ความมั่นคงทางทะเล (Maritime Security)
การเดินเรืออาจทยอยกลับมามีเสถียรภาพมากขึ้น แต่ความเสี่ยงด้านความปลอดภัยและเบี้ยประกันภัยสงครามยังคงเป็นปัจจัยสำคัญ เส้นทางทางเลือกผ่านโอมาน รวมถึงระบบท่อส่งน้ำมันทางบก จะมีบทบาทเพิ่มขึ้นในการกระจายความเสี่ยงด้านโลจิสติกส์
⸻
6. Strategic Economic Conclusion: โลกกำลังเปลี่ยนผ่านสู่ยุคแห่งการบริหารความเสี่ยง
สถานการณ์ช่องแคบฮอร์มุซเป็นตัวอย่างที่ชัดเจนว่า ความขัดแย้งทางภูมิรัฐศาสตร์สามารถส่งผลกระทบต่อระบบเศรษฐกิจโลกได้มากกว่าขอบเขตของภูมิภาคที่เกิดเหตุ
ผลกระทบไม่ได้จำกัดอยู่เพียงราคาน้ำมัน แต่ยังครอบคลุมถึงต้นทุนการขนส่ง วัตถุดิบอุตสาหกรรม ปิโตรเคมี ปุ๋ยเคมี ภาคการผลิต และความสามารถในการแข่งขันของภาคธุรกิจทั่วโลก
แม้การเจรจาทางการทูตจะช่วยลดแรงกดดันในระยะสั้น แต่ตลาดยังต้องใช้เวลาในการฟื้นฟูความเชื่อมั่นและปรับสมดุลของระบบอุปทาน
บทเรียนสำคัญสำหรับภาคธุรกิจและเศรษฐกิจไทย คือ การกระจายความเสี่ยงไม่ใช่ทางเลือกอีกต่อไป แต่เป็นองค์ประกอบสำคัญของความสามารถในการแข่งขันระยะยาว
ประเทศและองค์กรที่สามารถบริหารแหล่งพลังงาน วัตถุดิบ เส้นทางขนส่ง และเครือข่ายซัพพลายเออร์ได้อย่างยืดหยุ่น จะมีความได้เปรียบมากกว่าในโลกที่ความไม่แน่นอนกลายเป็นปัจจัยถาวร
“In today’s global economy, supply chain resilience is no longer an advantage. It is a necessity.”
SO OK TRADING | Economic Insight 2026
Global Markets • Commodities • Strategic Sourcing • Supply Chain Intelligence
FAST • SHARP • RELIABLE
----------------
VISIT US AT : WWW.SOOKTRADING.COM
FACEBOOK : SOOK TRADING
----------------