“อาเซียนพลิกเกมโลหะโลก 2026: ไทยก้าวสู่ศูนย์กลางรีไซเคิลทองแดง–อลูมิเนียมยุคคาร์บอนต่ำ” Industry Insight by SO OK TRADING | 10 OCT 2026
สถานการณ์รีไซเคิลโลหะนอกกลุ่มเหล็กในอาเซียน ปี 2026 : SO OK TRADING : 10 OCT 2026
(Aluminium & Copper Recycling Outlook, Industry Directions, and Strategic Impacts)
--------------
บทนำ
ปี 2026 ถือเป็นจุดเปลี่ยนสำคัญของอุตสาหกรรมรีไซเคิลโลหะนอกกลุ่มเหล็ก (Non-Ferrous Recycling) ในภูมิภาคอาเซียน โดยเฉพาะ อลูมิเนียม และ ทองแดง ที่ถูกยกระดับเป็นวัตถุดิบเชิงยุทธศาสตร์ของโลก อาเซียนไม่เพียงแต่เป็นฐานการผลิตและแปรรูป แต่ยังกลายเป็นศูนย์กลางการค้าและห่วงโซ่อุปทานที่เชื่อมโยงกับมหาอำนาจเศรษฐกิจโลก ทั้งจีน อินเดีย สหรัฐฯ และสหภาพยุโรป อย่างไรก็ตาม ความท้าทายด้านกฎระเบียบสิ่งแวดล้อมและมาตรการการค้าระหว่างประเทศกำลังสร้างแรงกดดันมหาศาลต่อโรงงานและผู้ประกอบการในภูมิภาค
-------------------
เนื้อหา
ภาพรวมสถานการณ์
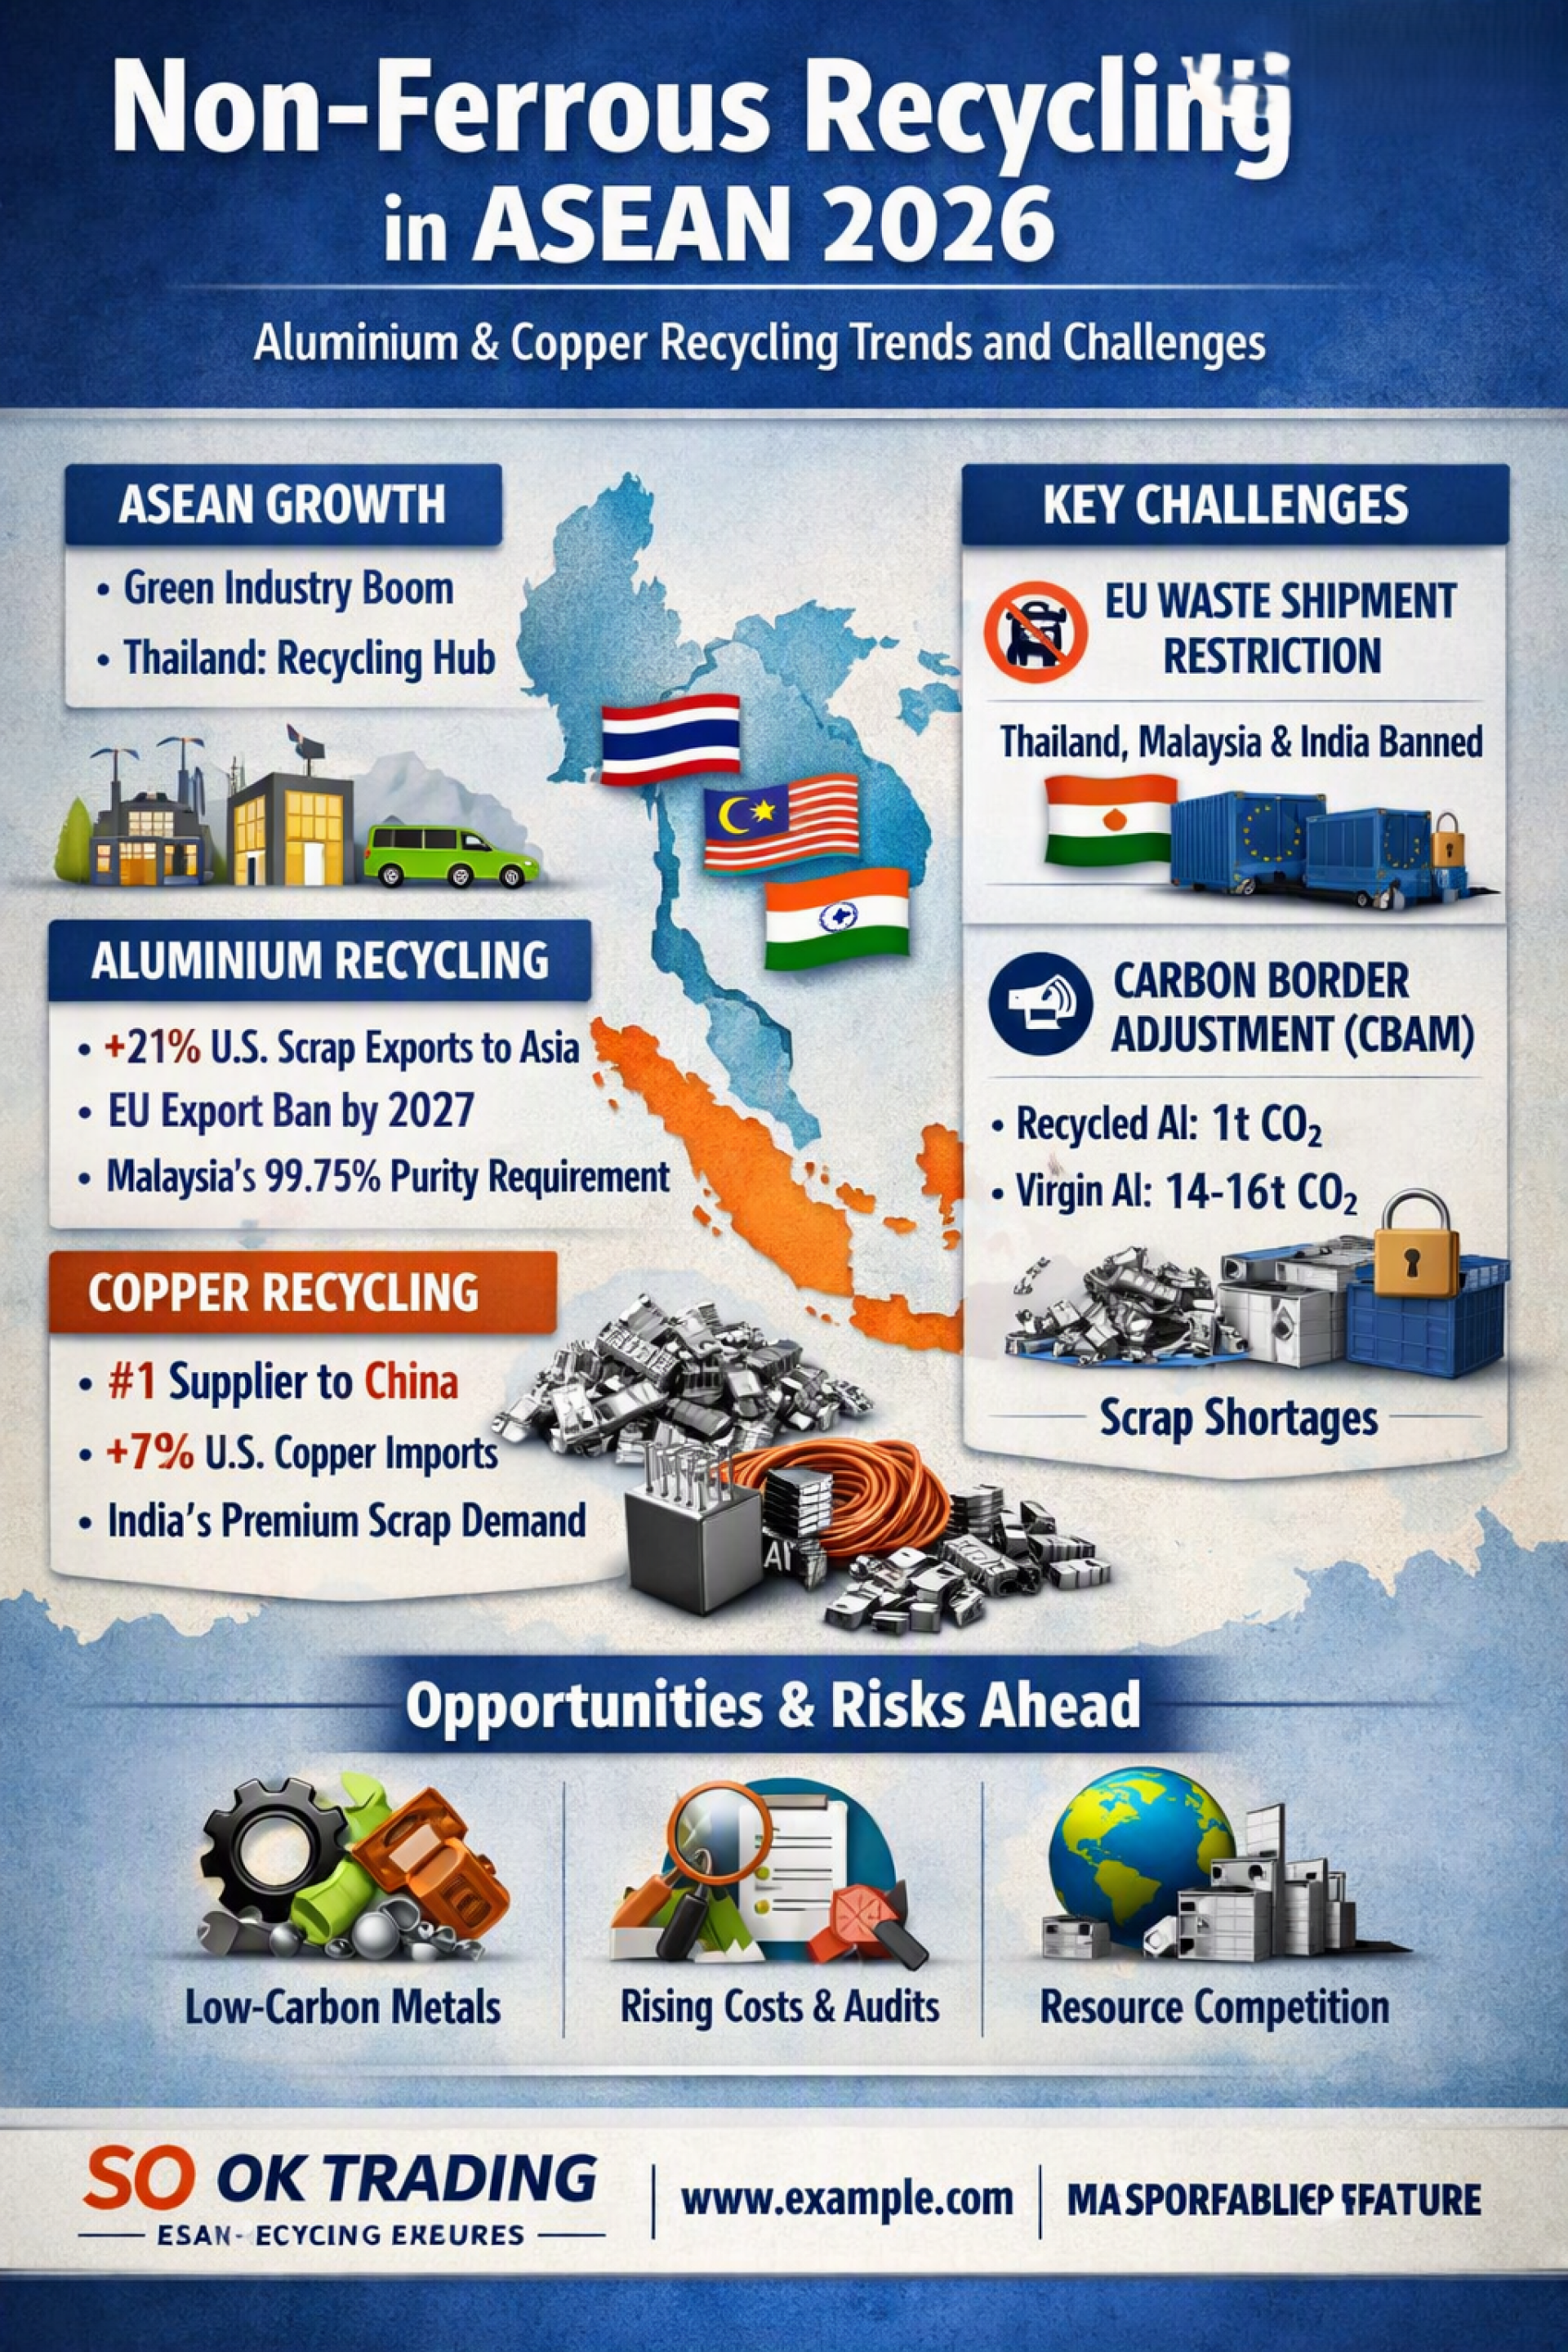
อาเซียนกำลังเติบโตเร็วที่สุดในโลกจากแรงผลักดันของอุตสาหกรรมสีเขียวและการขยายตัวของเมือง โดย ประเทศไทย ถูกผลักดันให้เป็นฮับรีไซเคิล ด้วยการลงทุนโครงสร้างพื้นฐาน เช่น นิคมอุตสาหกรรมแบตเตอรี่ EV และโมเดลเศรษฐกิจหมุนเวียน (Circular Economy) อย่างไรก็ตาม ความเข้มงวดในการตรวจสอบเศษโลหะปะปน (zorba, e-waste) ที่ท่าเรือไทยและมาเลเซีย ส่งผลให้สายการเดินเรือบางราย เช่น Maersk ต้องระงับการขนส่ง
-------------------------
ตลาดอลูมิเนียมรีไซเคิล (Aluminium Scrap)
อลูมิเนียมถูกยกระดับเป็นโลหะเชิงยุทธศาสตร์ที่มีความต้องการสูงในอุตสาหกรรม EV และบรรจุภัณฑ์น้ำหนักเบา
สหรัฐฯ ส่งออกเศษอลูมิเนียมมายังเอเชียเพิ่มขึ้นกว่า 21% โดยไทยนำเข้าอันดับ 1 (268,000 ตันในครึ่งปีแรก)
สหภาพยุโรป (EU) เตรียมระงับการส่งออกเศษโลหะมายังไทย มาเลเซีย และอินเดีย ตั้งแต่พฤษภาคม 2027 เนื่องจากไม่ผ่านมาตรฐานสิ่งแวดล้อม
มาเลเซีย เข้มงวดตรวจสอบคุณภาพวัตถุดิบนำเข้า (ต้องบริสุทธิ์ 99.75%) ทำให้ตู้สินค้าจำนวนมากถูกตีกลับ
------------------------
ตลาดทองแดงรีไซเคิล (Copper Scrap)
ทองแดงได้รับฉายา “ทองคำใหม่” (New Gold) ในยุคพลังงานสะอาดและ AI
ประเทศไทย เป็นซัพพลายเออร์อันดับ 1 ของจีน ส่งออกเฉลี่ย 35,000–36,700 ตันต่อเดือน คิดเป็นกว่า 16% ของการนำเข้าจีน รวมมูลค่าเกือบ 2 พันล้านดอลลาร์สหรัฐ
สหรัฐฯ ส่งออกเศษทองแดงมายังไทยเพิ่มขึ้น 17% (ทะลุ 100,000 ตันในครึ่งปีแรก)
อินเดีย เข้ามาแย่งชิงวัตถุดิบทองแดงเกรดพรีเมียม หลังตะวันออกกลางจำกัดการส่งออก
-------------------------
Outlook และทิศทางอุตสาหกรรม
ผลกระทบจาก EU Waste Shipment Regulation (WSR) ปี 2027
ไทย มาเลเซีย และอินเดียถูกตัดสิทธิ์นำเข้าเศษโลหะจากยุโรป ส่งผลกระทบโดยตรงต่อโรงงานรีไซเคิลในไทย:
วัตถุดิบเกรดพรีเมียมหายไปกว่า 20%
ต้นทุนการตรวจสอบและ Audit พุ่งสูง
โรงงานต้องดิ้นรนหา Supply ใหม่จากสหรัฐฯ และตะวันออกกลาง
--------------------------
CBAM (Carbon Border Adjustment Mechanism) และ Scrap Paradox
มาตรการ CBAM ของ EU ผลักดันให้ใช้ เศษโลหะรีไซเคิล เพื่อลดภาษีคาร์บอน:
อลูมิเนียมบริสุทธิ์ปล่อย CO₂ สูงถึง 14–16 ตันต่อการผลิต 1 ตัน
อลูมิเนียมรีไซเคิลปล่อยต่ำกว่า 1 ตันต่อการผลิต 1 ตัน
อย่างไรก็ตามเกิด Scrap Paradox: แม้ CBAM ส่งเสริมการใช้เศษโลหะ แต่ EU และสหรัฐฯ กลับกักเก็บเศษโลหะไว้ใช้เอง ทำให้ไทยและอาเซียนขาดแคลนวัตถุดิบ ขณะเดียวกัน จีนเข้ามาตั้งโรงงานหลอมในไทยเพื่อผลิต Ingot ส่งกลับจีน ลดคาร์บอนในระบบผลิตของตนเอง ส่งผลให้ราคาวัตถุดิบในไทยพุ่งสูง
-------------------------
บทสรุปส่งท้าย
ปี 2026 เป็นปีที่อุตสาหกรรมรีไซเคิลโลหะนอกกลุ่มเหล็กในอาเซียน โดยเฉพาะไทย ต้องเผชิญทั้ง โอกาสและความเสี่ยง ในเวลาเดียวกัน
โอกาส: โรงงานที่ปรับตัวเร็ว ใช้พลังงานหมุนเวียน และมีระบบแยกเกรดเศษโลหะที่แม่นยำ จะสามารถผลิต Low-Carbon Metals ที่เป็นที่ต้องการในตลาดโลก
ความเสี่ยง: วิกฤตขาดแคลนวัตถุดิบคุณภาพสูง และต้นทุน Audit ที่เพิ่มขึ้น อาจทำให้โรงงานไทยเสียความสามารถในการแข่งขัน หากไม่เร่งยกระดับมาตรฐาน
หากไทยสามารถปรับตัวสู่ เศรษฐกิจหมุนเวียนและมาตรฐานสีเขียว ได้ทันเวลา จะมีโอกาสก้าวขึ้นเป็นผู้เล่นเชิงยุทธศาสตร์ในตลาดโลหะรีไซเคิลโลกอย่างแท้จริง และสร้างความได้เปรียบในการแข่งขันในยุคที่โลกกำลังเปลี่ยนผ่านสู่พลังงานสะอาดและเศรษฐกิจคาร์บอนต่ำ.
--------------------------
SO OK TRADING : พันธมิตรทางธุรกิจของคุณ
SO OK TRADING : FAST SHARP RELIABLE
VISIT US : WWW.SOOKTRADING.COM
FACEBOOK : SOOK TRADING
---------------------------
SO OK TRADING : ตัวจริงในธุรกิจ NON-FERROUS จากประเทศไทย
---------------------------