“น้ำมันโลกทะลุร้อยดอลลาร์: วิกฤตภูมิรัฐศาสตร์และผลกระทบลูกโซ่ต่ออุตสาหกรรมปิโตรเคมีและเศรษฐกิจโลก”: SO OK TRADING: 10 SEP 2026
วิเคราะห์สถานการณ์ราคาน้ำมันโลกและผลกระทบต่ออุตสาหกรรมต่อเนื่อง (10 กันยายน 2569) : SO OK TRADING
----------------
บทนำ
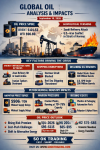
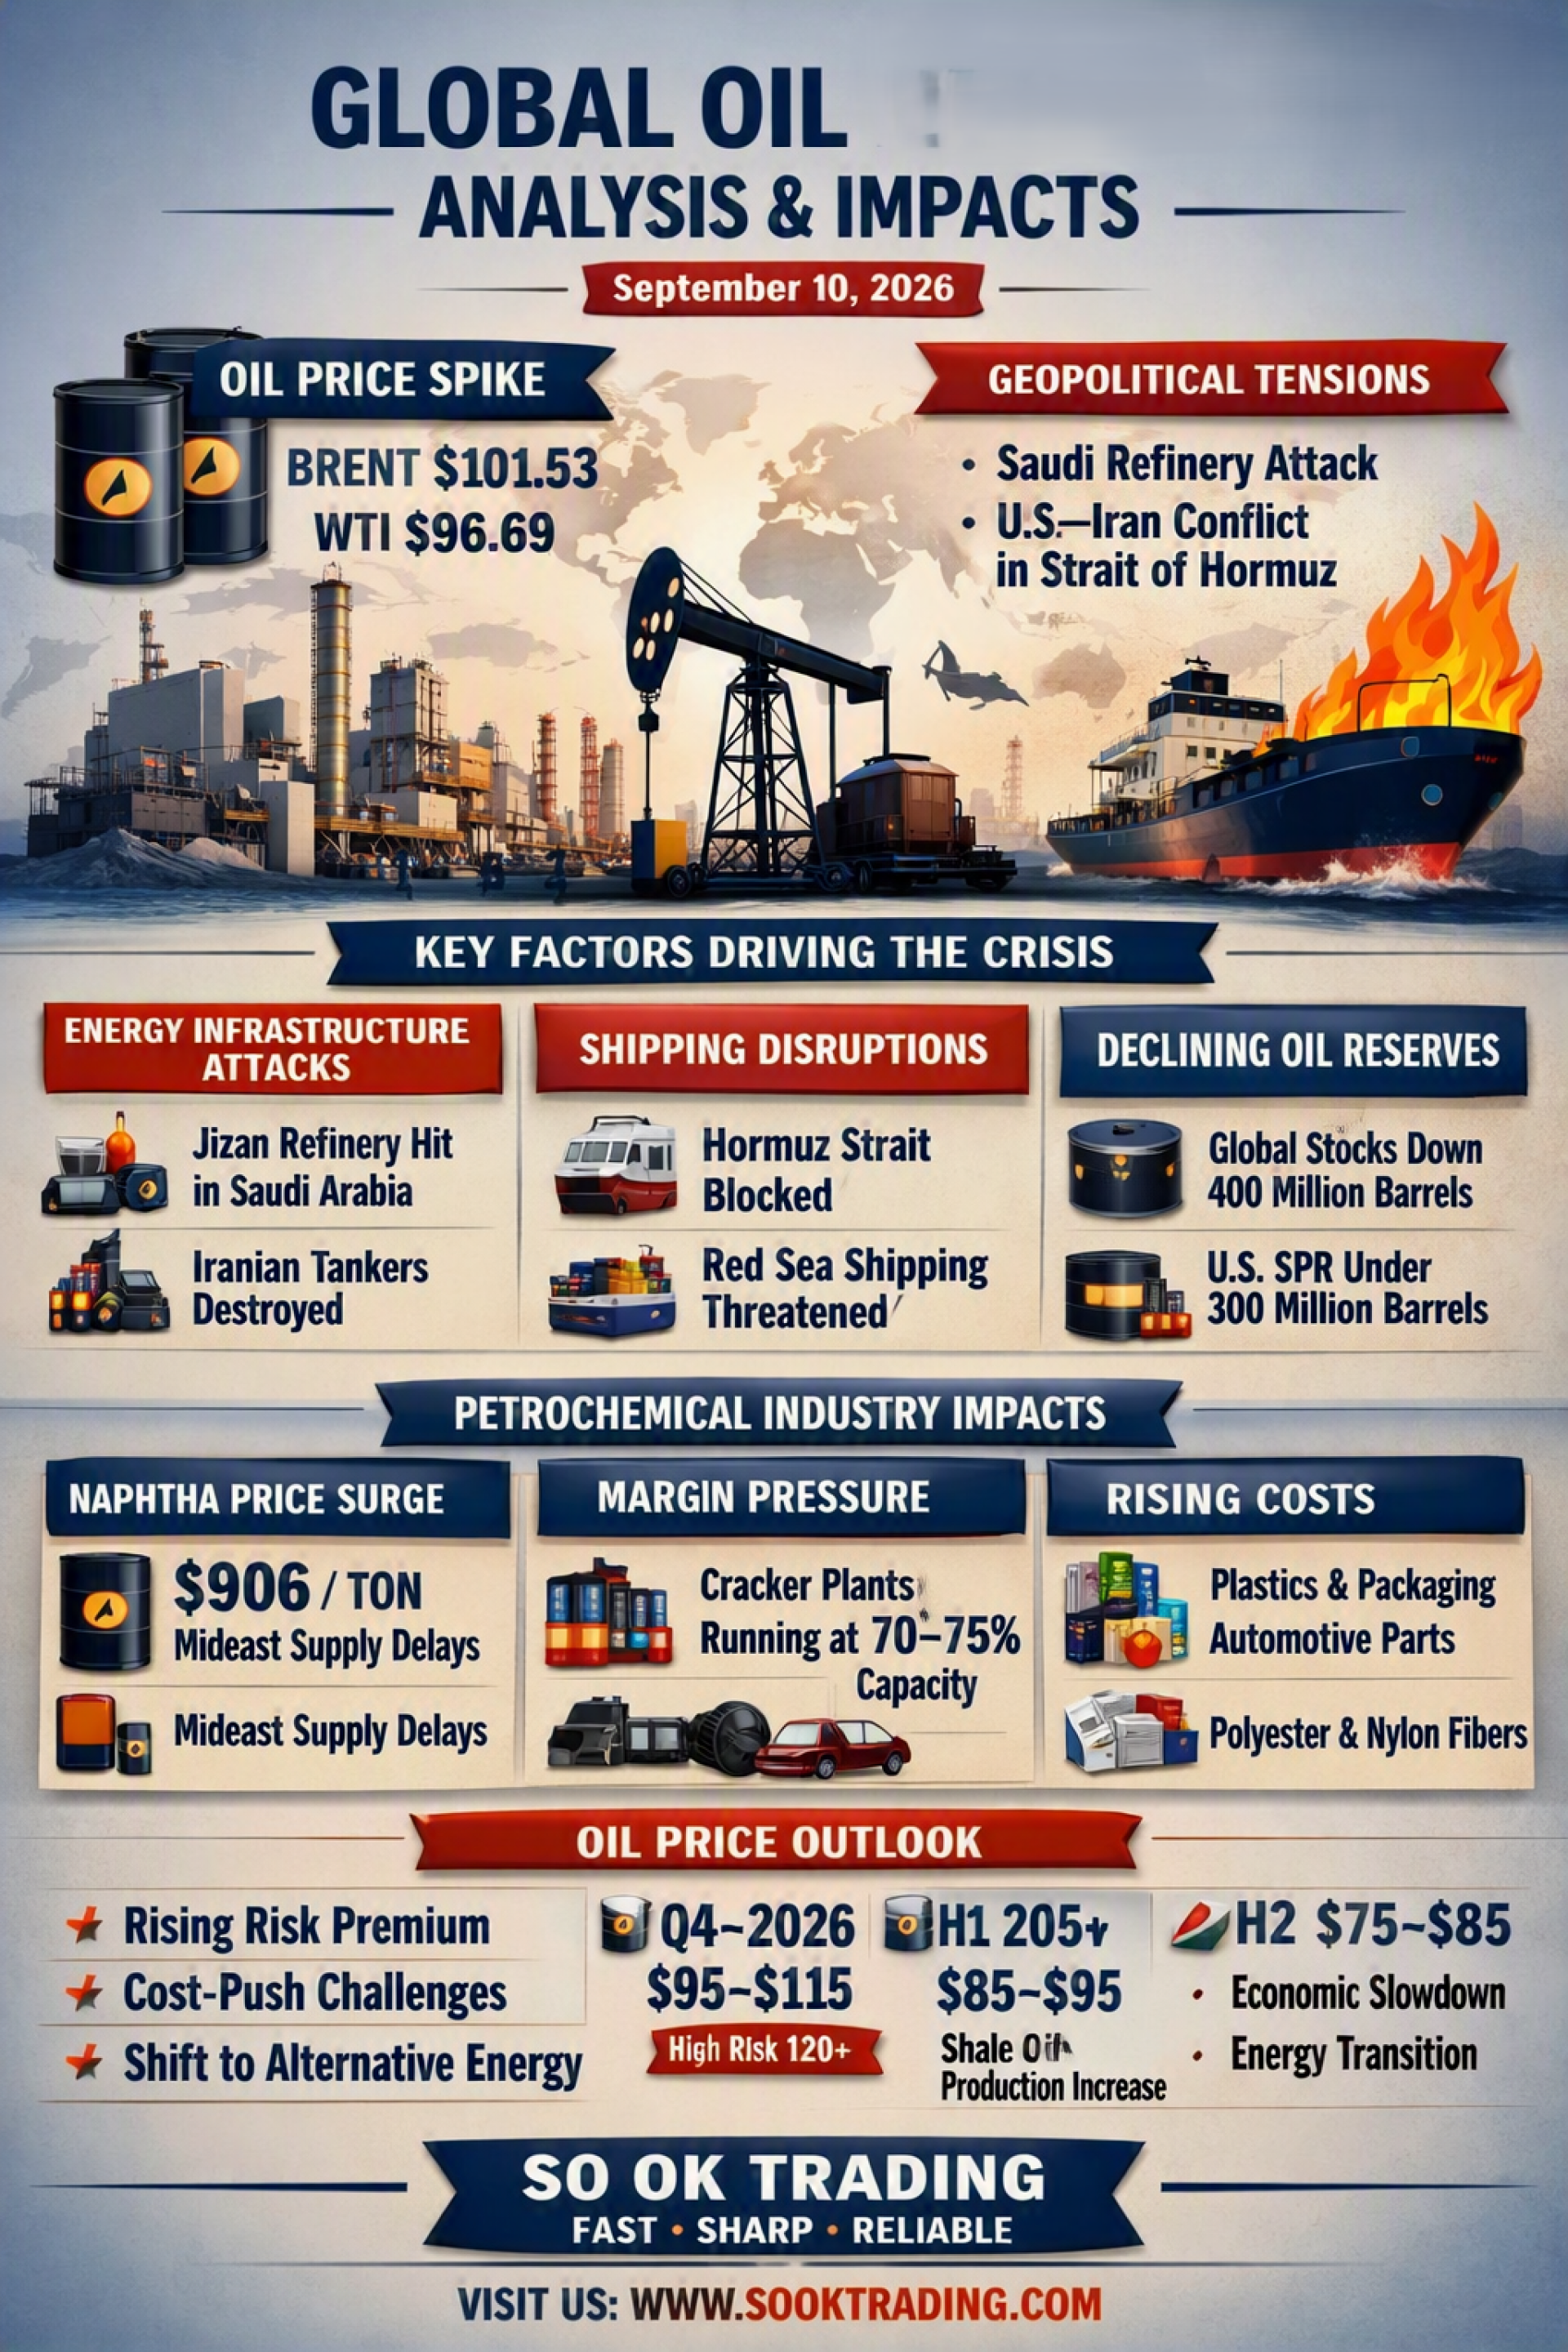
ตลาดน้ำมันโลกกำลังเผชิญกับความปั่นป่วนครั้งใหญ่ ราคาน้ำมันดิบ Brent ทะลุ 100 ดอลลาร์ต่อบาร์เรล เป็นครั้งแรกในรอบหลายเดือน ขณะที่ WTI ขยับขึ้นกว่า 4% ในวันเดียว ปัจจัยหลักคือความตึงเครียดทางภูมิรัฐศาสตร์ในตะวันออกกลาง ทั้งการโจมตีโรงกลั่นน้ำมันในซาอุดีอาระเบียโดยกลุ่มฮูตี และการปะทะกันระหว่างสหรัฐฯ–อิหร่านในช่องแคบฮอร์มุซ ซึ่งเป็นเส้นทางขนส่งน้ำมันกว่า 20% ของโลก สถานการณ์นี้ไม่เพียงสร้างแรงกดดันต่อราคาน้ำมัน แต่ยังส่งผลกระทบต่อห่วงโซ่อุปทานพลังงานและอุตสาหกรรมต่อเนื่องทั่วโลก
-----------------
ปัจจัยขับเคลื่อนราคาน้ำมัน
การโจมตีโครงสร้างพื้นฐานพลังงาน
โรงกลั่น Jizan ของ Saudi Aramco (400,000 บาร์เรล/วัน) ถูกโจมตีจนเกิดเพลิงไหม้
สหรัฐฯ ทำลายเรือบรรทุกน้ำมันอิหร่าน 5 ลำ เพิ่มแรงตึงเครียดในภูมิภาค
วิกฤตคอขวดการขนส่ง
ช่องแคบฮอร์มุซแทบหยุดชะงัก
เส้นทางทะเลแดงถูกโจมตีซ้ำ ทำให้การส่งออกน้ำมันและแนฟทาล่าช้า
สต็อกน้ำมันโลกหดตัว
ลดลงกว่า 400 ล้านบาร์เรลตั้งแต่ต้นปี
SPR ของสหรัฐฯ ต่ำกว่า 300 ล้านบาร์เรล จำกัดความสามารถในการแทรกแซงตลาด
-----------------
ผลกระทบต่ออุตสาหกรรมปิโตรเคมีและสินค้าที่เกี่ยวเนื่อง
แนฟทา (Naphtha): ราคาพุ่งแตะ 906 ดอลลาร์/ตัน การขนส่งจากตะวันออกกลางล่าช้า โรงงานในเอเชีย–ยุโรปต้องแย่งชิงอุปทาน
สเปรดปิโตรเคมีหดตัว: ต้นทุนเพิ่มเร็วกว่าราคาขาย โรงงานแครกเกอร์หลายแห่งลดกำลังการผลิตเหลือ 70–75% เพื่อหลีกเลี่ยงการขาดทุน
สินค้าเกี่ยวเนื่องที่ได้รับผลกระทบ:
บรรจุภัณฑ์พลาสติก: ราคาขึ้น 15–20% ใน Q4/2569
ยานยนต์และยาง: ต้นทุนชิ้นส่วนพลาสติกและยางสังเคราะห์สูงขึ้น
สิ่งทอ: เส้นใยโพลีเอสเตอร์–ไนลอนปรับขึ้นจากต้นทุน PX ที่ขาดแคลน
------------------
OUTLOOK และทิศทางในอนาคต
น้ำมันดิบ
Q4/2569: ราคายืนในกรอบ 95–115 ดอลลาร์ หากสถานการณ์เลวร้ายอาจพุ่งถึง 120–130 ดอลลาร์
H1/2570: ราคาปรับฐานลงสู่ 85–95 ดอลลาร์ จากการเพิ่มกำลังผลิต Shale Oil และมาตรการ SPR
H2/2570: ราคากลับสู่สมดุล 75–85 ดอลลาร์ จากเศรษฐกิจโลกชะลอตัวและการเร่งเปลี่ยนผ่านสู่พลังงานทางเลือก
สินค้าปิโตรเคมีและต่อเนื่อง
โอเลฟินส์ (Ethylene/Propylene): ราคายืนสูงตามแนฟทา แต่ Spread ต่ำกว่า 250–300 ดอลลาร์/ตัน โรงงานแครกเกอร์ในเอเชีย–ยุโรปยังขาดทุน
เม็ดพลาสติกและบรรจุภัณฑ์ (PE, PP, PET): ราคาปรับขึ้น 15–20% ใน Q4/2569 แต่ความต้องการทั่วโลกหดตัวชั่วคราว
เส้นใยสังเคราะห์ (Polyester/Nylon): ราคาขึ้นต่อเนื่องจากแนฟทาแพงและการขาดแคลน PX
อุตสาหกรรมยานยนต์และสิ่งทอ: ต้นทุนสูงขึ้น กำไรหดตัว ต้องเร่งปรับโครงสร้างการผลิต
-----------------
บทสรุป
สถานการณ์ราคาน้ำมันโลกในปัจจุบันสะท้อน Risk Premium ที่สูงขึ้นจากความไม่แน่นอนทางภูมิรัฐศาสตร์และสต็อกน้ำมันที่ลดลงอย่างต่อเนื่อง ผลกระทบต่ออุตสาหกรรมปิโตรเคมีชัดเจนในรูปแบบ Cost-Push Supercycle ซึ่งจะบีบให้ผู้ประกอบการต้องปรับกลยุทธ์ทั้งด้านการผลิตและการจัดหาวัตถุดิบ
ในระยะสั้น ผู้ประกอบการต้องรับมือกับต้นทุนที่สูงและสเปรดที่หดตัว ขณะที่ในระยะกลาง–ยาว การปรับฐานราคาน้ำมันและการเร่งเปลี่ยนผ่านสู่พลังงานทางเลือกจะเป็นตัวกำหนดทิศทางใหม่ของตลาดโลกและอุตสาหกรรมต่อเนื่อง
------------------
SO OK TRADING : พันธมิตรทางธุรกิจของคุณ
SO OK TRADING : FAST SHARP RELIABLE
VISIT US AT : WWW.SOOKTRADING.COM
FACEBOOK : SO OK TRADING
-----------------