SO OK TRADING'S INSIGHT | アルミニウム市場展望 アルミニウム価格が270米ドル超急落 世界アルミニウム産業の大転換期へ 「Supply Shortage Premium(供給不足プレミアム)」の時代から、 「Green & Strategic Materials Premium(グリーン・戦略的素材プレミアム)」の時代へ 2026年11月19日
最終更新: 19 11月 2026
360 閲覧数
SO OK TRADING'S INSIGHT | アルミニウム市場展望
供給不足から新たな市場均衡へ
アルミニウム価格は「ショートスクイーズ」の時代から、業界のファンダメンタルズを再評価する新たな局面へ
2026年11月19日時点のアルミニウム市場動向と価格見通し
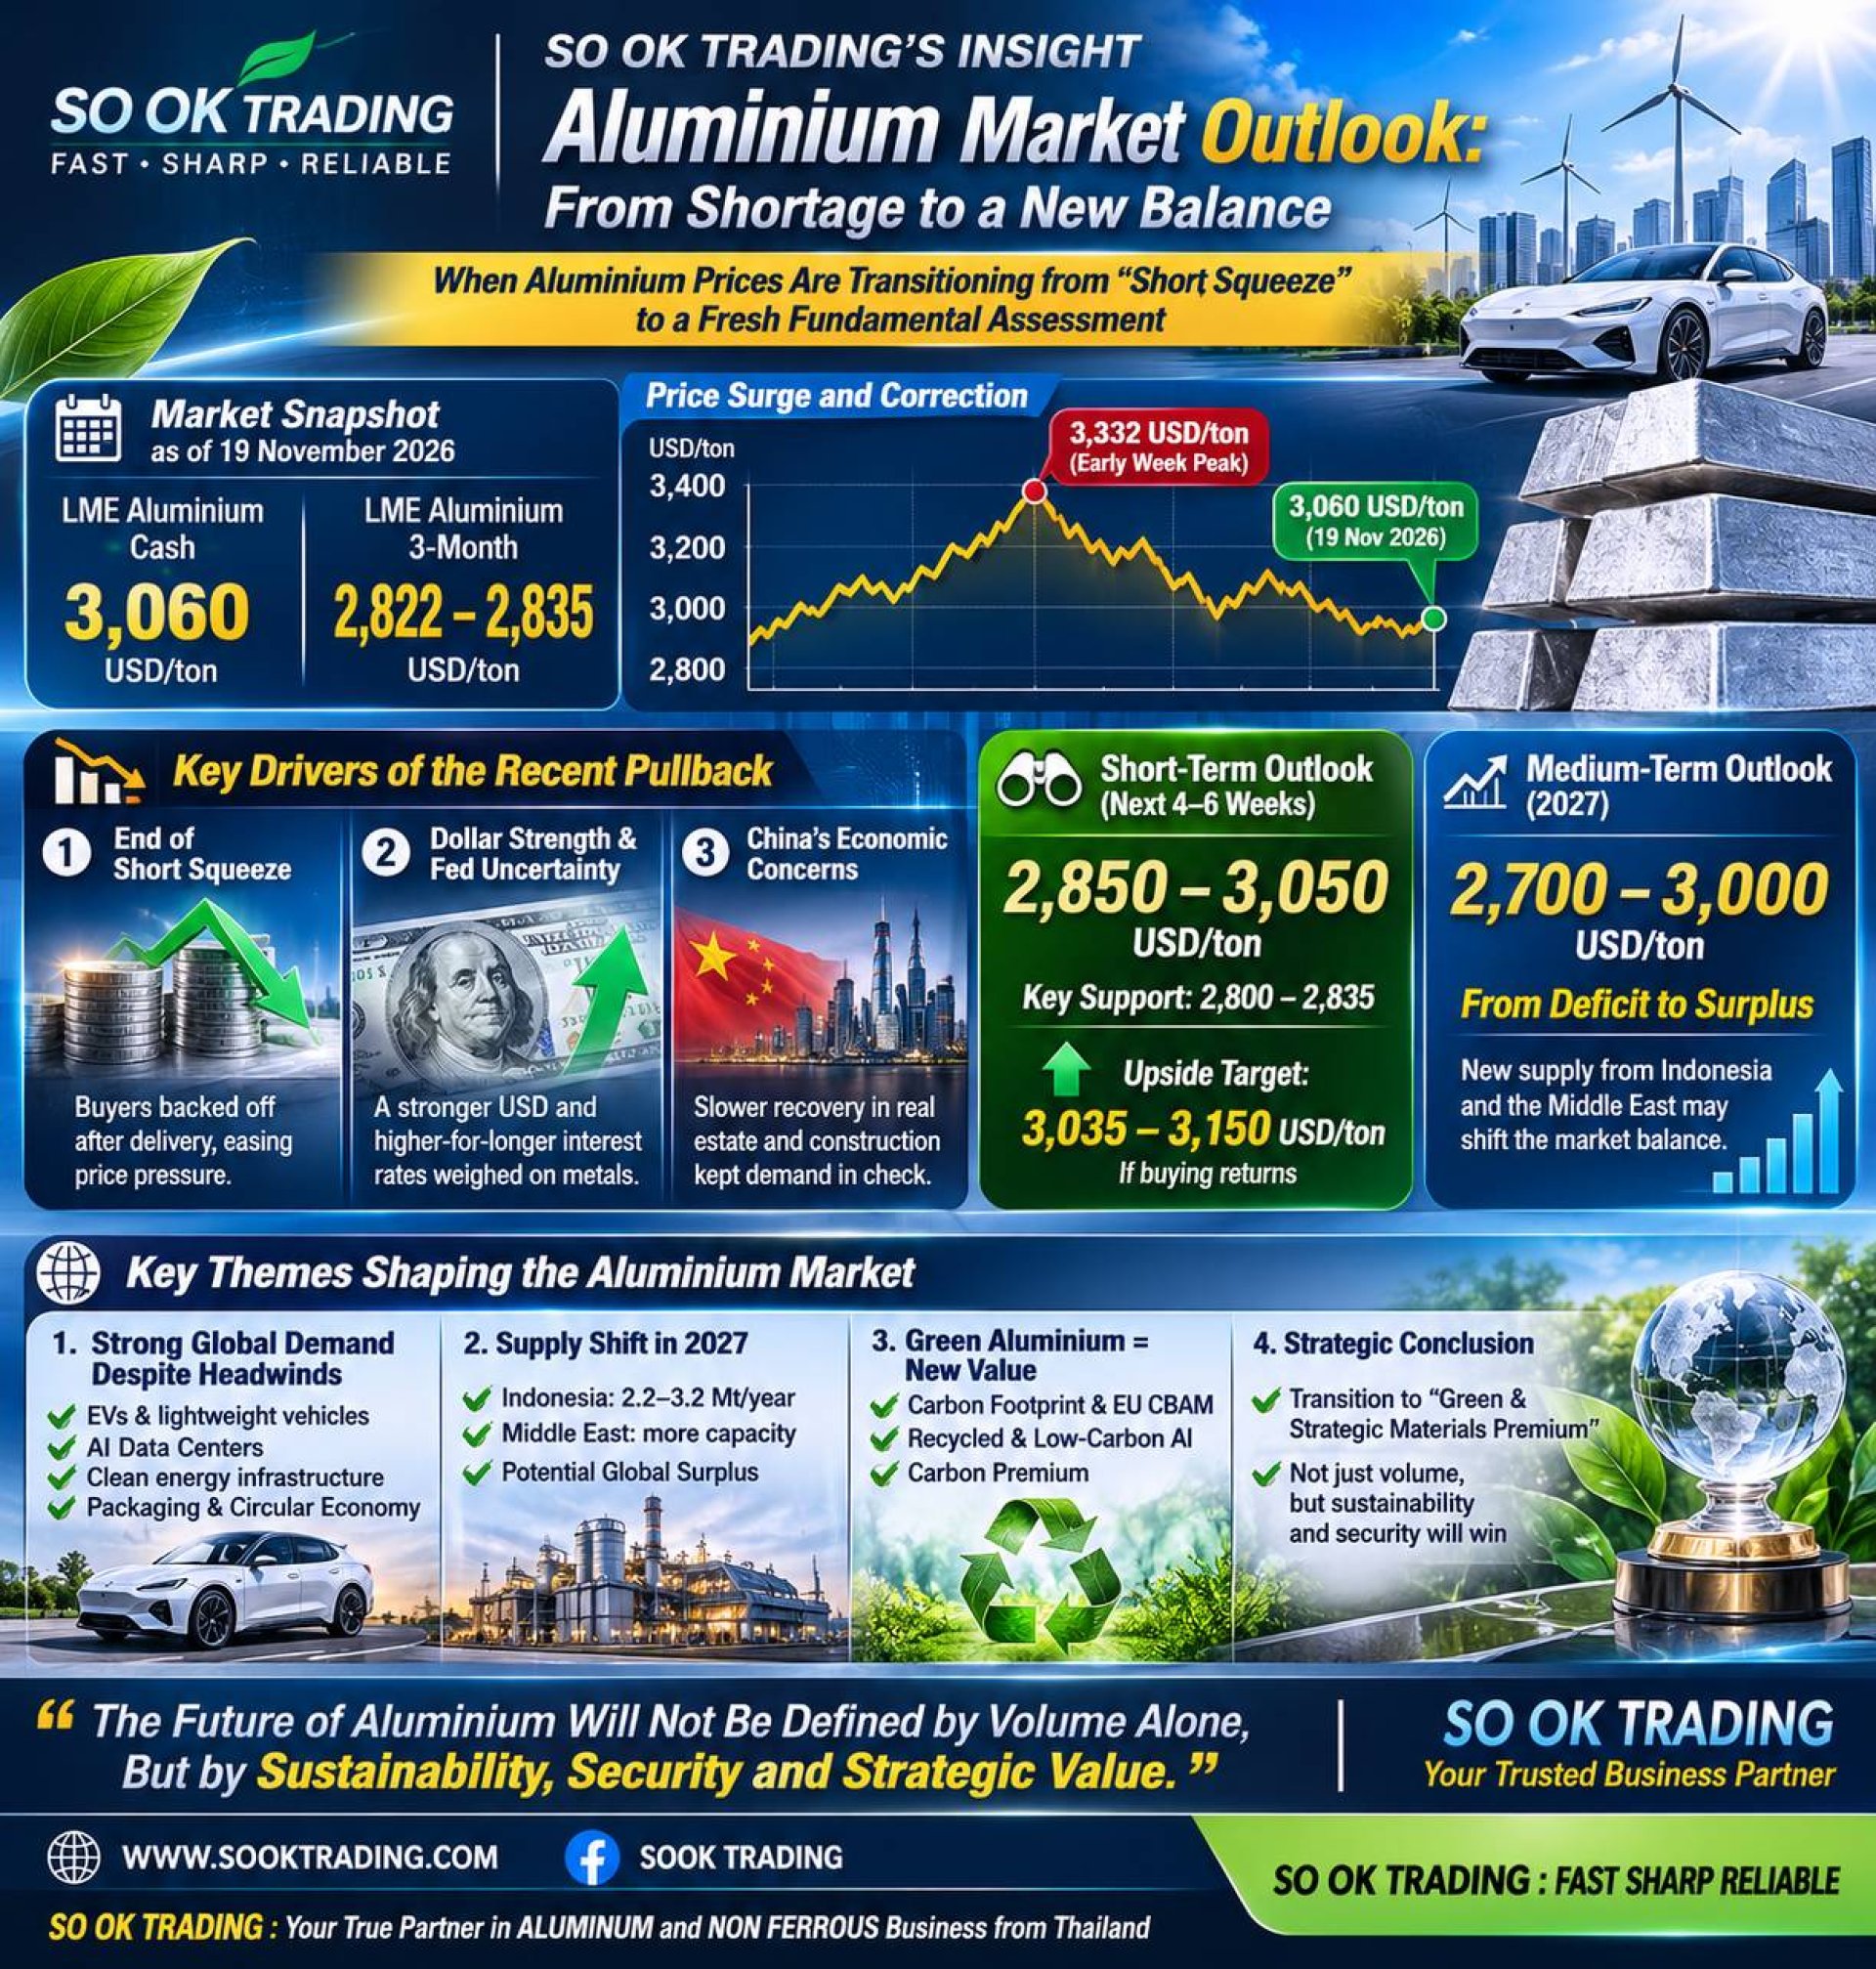
2026年11月19日現在、世界のアルミニウム市場は重要な転換点を迎えています。今年最も激しい価格変動の一つを経験した後、週初には現物アルミニウムの不足とショートスクイーズ(Short Squeeze)を背景に、LMEアルミニウム現金価格(Cash)が1トン当たり3,332米ドル超まで急騰しました。しかし、その後は急速に調整が進み、現在は約3,060米ドル/トンの水準まで下落しています。一方、LMEアルミニウム3か月物(3-Month)は2,822~2,835米ドル/トンのレンジで推移しています。
今回の価格調整は、世界的な需要の大幅な減退を意味するものではありません。むしろ、11月限契約の受け渡し期限通過後に短期的な投機資金が市場から退いたことに加え、米ドル高、米国金利見通しへの懸念、そして中国経済の回復ペースの鈍化が重なった結果と考えられます。
それでもなお、世界のアルミニウム産業を支える長期的な成長要因は健在です。電気自動車(EV)、クリーンエネルギー関連インフラ、AIデータセンター、次世代送電網、そしてグリーンアルミニウム(Green Aluminium)への移行といったメガトレンドが、今後も市場を支える重要な原動力となっています。
市場は「供給不足相場」から本来の価値評価の時代へ
今週前半、世界のアルミニウム市場は極度の供給逼迫状態にありました。LME在庫が数十年ぶりの低水準まで減少したことで、多くのショートポジション保有者が買い戻しを余儀なくされたためです。
この買い戻し需要によって現物価格は急騰し、現物価格が先物価格を大幅に上回る「バックワーデーション(Backwardation)」状態が発生しました。これは、実物アルミニウムの供給不足が非常に深刻であったことを示しています。
しかし、11月限契約の受け渡しが終了すると同時にショートカバー需要は急速に後退し、アルミニウム価格はわずか数日で270米ドル以上下落しました。そして市場は再び、投機ではなくファンダメンタルズに基づく価格形成へと戻りつつあります。
アルミニウム価格を押し下げた3つの主要要因
1. ショートスクイーズの終息
最も大きな要因はショートスクイーズの終了です。
空売り投資家がポジションを慌てて買い戻す必要がなくなったことで、価格を押し上げていた特別な買い需要が消滅し、市場はより均衡した状態へ移行しました。
2. 米ドル高と米国金利を巡る不透明感
予想を上回る米国経済指標を受け、市場ではFRBが高金利政策を想定以上に長期間維持するとの見方が再浮上しました。
その結果、米ドルは上昇し、ドル建てで取引されるコモディティ市場全体に売り圧力が波及しました。
こうした影響はアルミニウムだけではなく、銅、ニッケル、亜鉛などの非鉄金属市場全般にも及んでいます。
3. 中国経済への懸念
中国は依然として世界最大のアルミニウム消費国ですが、不動産、建設、民間投資の回復は依然として弱い状況です。
市場は、中国の伝統的な需要部門が来年以降どこまで回復し、再び需要を牽引できるかを注視しています。
短期的な価格見通し:次の方向性を探るための底固め局面
直近の価格下落は大きなものでしたが、市場構造そのものが弱気相場へ転換したわけではありません。
現在、市場参加者が最も注目しているサポートゾーンは2,800~2,835米ドル/トンです。
この水準を維持できれば、今後4~6週間で価格は2,850~3,050米ドル/トンのレンジ内で底固めを進める可能性があります。
市場を左右する要因は以下の通りです。
FRBの金融政策
米ドルの方向性
中国経済の回復状況
LME在庫水準
買い戻し需要が再び市場に流入した場合、短期的な上値目標は3,035~3,150米ドル/トンと考えられます。
さらにこの水準を明確に突破した場合、価格は3,200~3,400米ドル/トンの上昇トレンドへ回帰する可能性があります。
2027年の展望:供給不足から供給過剰へ
2026年後半も市場は供給逼迫状態にありますが、2027年には状況が大きく変わる可能性があります。
現在は低在庫水準や物流リスク、地政学的リスクが価格を支えていますが、多くのアナリストは世界市場が**「供給不足(Deficit)」から「供給過剰(Surplus)」へ移行する可能性が高い**と見ています。
その主な理由は需要減少ではなく、新たな生産能力の増加です。
特にインドネシアと中東における大型プロジェクトの稼働開始が、市場構造を大きく変える要因となります。
計画通りに進めば、2027年の平均価格は2,700~3,000米ドル/トンへ低下する可能性があります。
つまり市場は、「供給不足による価格上昇の時代」から、「生産効率と競争力が価格を決める時代」へ移行しつつあるのです。
インドネシアと中東:世界供給を左右する新たな勢力
近年、中国資本による投資がインドネシアのアルミニウム精錬所や上流産業へ大量に流入しています。
これにより、同国の生産能力は2027年までに年間220万~320万トンへ拡大すると見込まれており、世界有数のアルミニウム生産拠点へ成長しつつあります。
一方で、中東地域の大型製錬所も地政学的環境の安定化とともにフル生産体制へ回帰しつつあります。
両地域からの供給増加によって、世界市場は供給過剰に近づく可能性があります。
世界需要は依然として力強い
中国不動産市場の回復が遅れている一方で、新たな需要分野は力強く成長しています。
EV市場では、車体軽量化のための構造部材、Gigacasting技術、バッテリーエンクロージャー向けにアルミニウム需要が拡大しています。
さらにAIデータセンターやエネルギーインフラ投資の拡大により、送配電設備や再生可能エネルギー関連設備向けの需要も増加しています。
また、循環型経済(Circular Economy)とネットゼロ目標の推進により、飲料・包装業界でのアルミニウム利用も拡大しています。
グリーンアルミニウム:業界の新たな価値基準
かつて業界の競争力はコストと生産量で決まっていました。
しかし現在は、「カーボンフットプリント(Carbon Footprint)」が新たな価値指標となりつつあります。
EUのCBAM(炭素国境調整メカニズム)の導入により、欧州や北米の購入企業は環境性能を重視する傾向を強めています。
以下の製品への需要は今後さらに高まると予想されます。
リサイクルアルミニウム
低炭素アルミニウム
再生可能エネルギー由来アルミニウム
これにより、低炭素製品には追加価値である「カーボンプレミアム」が付与される時代が到来しつつあります。
Strategic Conclusion
短期的には、ショートスクイーズ後の調整が一巡すれば、アルミニウム価格は2,950~3,150米ドル/トンへ回復する可能性があります。
しかし中長期的には、市場構造そのものが大きく変わろうとしています。
インドネシアや中東からの新規供給が増加する一方、持続可能性と脱炭素が市場価値を決定する新たな要素となります。
世界のアルミニウム市場は今まさに、
「Supply Shortage Premium(供給不足プレミアム)」の時代から、
「Green & Strategic Materials Premium(グリーン・戦略素材プレミアム)」の時代へ
移行しようとしています。
次の時代の勝者は、単に最も多く生産する企業ではありません。
最もクリーンで、最も低炭素であり、世界のサプライチェーンが求める価値を提供できる企業こそが、新たなリーダーとなるでしょう。
SO OK TRADING'S INSIGHT | 2026年11月19日
"The Future of Aluminium Will Not Be Defined by Volume Alone, But by Sustainability, Security and Strategic Value."
SO OK TRADING
お客様の信頼できるビジネスパートナー
FAST • SHARP • RELIABLE
www.sooktrading.com
Facebook:SOOK TRADING
SO OK TRADING
タイを代表するアルミニウム・非鉄金属専門企業
グローバルなアルミニウムおよび非鉄金属サプライチェーンを支える信頼のパートナー。
供給不足から新たな市場均衡へ
アルミニウム価格は「ショートスクイーズ」の時代から、業界のファンダメンタルズを再評価する新たな局面へ
2026年11月19日時点のアルミニウム市場動向と価格見通し
2026年11月19日現在、世界のアルミニウム市場は重要な転換点を迎えています。今年最も激しい価格変動の一つを経験した後、週初には現物アルミニウムの不足とショートスクイーズ(Short Squeeze)を背景に、LMEアルミニウム現金価格(Cash)が1トン当たり3,332米ドル超まで急騰しました。しかし、その後は急速に調整が進み、現在は約3,060米ドル/トンの水準まで下落しています。一方、LMEアルミニウム3か月物(3-Month)は2,822~2,835米ドル/トンのレンジで推移しています。
今回の価格調整は、世界的な需要の大幅な減退を意味するものではありません。むしろ、11月限契約の受け渡し期限通過後に短期的な投機資金が市場から退いたことに加え、米ドル高、米国金利見通しへの懸念、そして中国経済の回復ペースの鈍化が重なった結果と考えられます。
それでもなお、世界のアルミニウム産業を支える長期的な成長要因は健在です。電気自動車(EV)、クリーンエネルギー関連インフラ、AIデータセンター、次世代送電網、そしてグリーンアルミニウム(Green Aluminium)への移行といったメガトレンドが、今後も市場を支える重要な原動力となっています。
市場は「供給不足相場」から本来の価値評価の時代へ
今週前半、世界のアルミニウム市場は極度の供給逼迫状態にありました。LME在庫が数十年ぶりの低水準まで減少したことで、多くのショートポジション保有者が買い戻しを余儀なくされたためです。
この買い戻し需要によって現物価格は急騰し、現物価格が先物価格を大幅に上回る「バックワーデーション(Backwardation)」状態が発生しました。これは、実物アルミニウムの供給不足が非常に深刻であったことを示しています。
しかし、11月限契約の受け渡しが終了すると同時にショートカバー需要は急速に後退し、アルミニウム価格はわずか数日で270米ドル以上下落しました。そして市場は再び、投機ではなくファンダメンタルズに基づく価格形成へと戻りつつあります。
アルミニウム価格を押し下げた3つの主要要因
1. ショートスクイーズの終息
最も大きな要因はショートスクイーズの終了です。
空売り投資家がポジションを慌てて買い戻す必要がなくなったことで、価格を押し上げていた特別な買い需要が消滅し、市場はより均衡した状態へ移行しました。
2. 米ドル高と米国金利を巡る不透明感
予想を上回る米国経済指標を受け、市場ではFRBが高金利政策を想定以上に長期間維持するとの見方が再浮上しました。
その結果、米ドルは上昇し、ドル建てで取引されるコモディティ市場全体に売り圧力が波及しました。
こうした影響はアルミニウムだけではなく、銅、ニッケル、亜鉛などの非鉄金属市場全般にも及んでいます。
3. 中国経済への懸念
中国は依然として世界最大のアルミニウム消費国ですが、不動産、建設、民間投資の回復は依然として弱い状況です。
市場は、中国の伝統的な需要部門が来年以降どこまで回復し、再び需要を牽引できるかを注視しています。
短期的な価格見通し:次の方向性を探るための底固め局面
直近の価格下落は大きなものでしたが、市場構造そのものが弱気相場へ転換したわけではありません。
現在、市場参加者が最も注目しているサポートゾーンは2,800~2,835米ドル/トンです。
この水準を維持できれば、今後4~6週間で価格は2,850~3,050米ドル/トンのレンジ内で底固めを進める可能性があります。
市場を左右する要因は以下の通りです。
FRBの金融政策
米ドルの方向性
中国経済の回復状況
LME在庫水準
買い戻し需要が再び市場に流入した場合、短期的な上値目標は3,035~3,150米ドル/トンと考えられます。
さらにこの水準を明確に突破した場合、価格は3,200~3,400米ドル/トンの上昇トレンドへ回帰する可能性があります。
2027年の展望:供給不足から供給過剰へ
2026年後半も市場は供給逼迫状態にありますが、2027年には状況が大きく変わる可能性があります。
現在は低在庫水準や物流リスク、地政学的リスクが価格を支えていますが、多くのアナリストは世界市場が**「供給不足(Deficit)」から「供給過剰(Surplus)」へ移行する可能性が高い**と見ています。
その主な理由は需要減少ではなく、新たな生産能力の増加です。
特にインドネシアと中東における大型プロジェクトの稼働開始が、市場構造を大きく変える要因となります。
計画通りに進めば、2027年の平均価格は2,700~3,000米ドル/トンへ低下する可能性があります。
つまり市場は、「供給不足による価格上昇の時代」から、「生産効率と競争力が価格を決める時代」へ移行しつつあるのです。
インドネシアと中東:世界供給を左右する新たな勢力
近年、中国資本による投資がインドネシアのアルミニウム精錬所や上流産業へ大量に流入しています。
これにより、同国の生産能力は2027年までに年間220万~320万トンへ拡大すると見込まれており、世界有数のアルミニウム生産拠点へ成長しつつあります。
一方で、中東地域の大型製錬所も地政学的環境の安定化とともにフル生産体制へ回帰しつつあります。
両地域からの供給増加によって、世界市場は供給過剰に近づく可能性があります。
世界需要は依然として力強い
中国不動産市場の回復が遅れている一方で、新たな需要分野は力強く成長しています。
EV市場では、車体軽量化のための構造部材、Gigacasting技術、バッテリーエンクロージャー向けにアルミニウム需要が拡大しています。
さらにAIデータセンターやエネルギーインフラ投資の拡大により、送配電設備や再生可能エネルギー関連設備向けの需要も増加しています。
また、循環型経済(Circular Economy)とネットゼロ目標の推進により、飲料・包装業界でのアルミニウム利用も拡大しています。
グリーンアルミニウム:業界の新たな価値基準
かつて業界の競争力はコストと生産量で決まっていました。
しかし現在は、「カーボンフットプリント(Carbon Footprint)」が新たな価値指標となりつつあります。
EUのCBAM(炭素国境調整メカニズム)の導入により、欧州や北米の購入企業は環境性能を重視する傾向を強めています。
以下の製品への需要は今後さらに高まると予想されます。
リサイクルアルミニウム
低炭素アルミニウム
再生可能エネルギー由来アルミニウム
これにより、低炭素製品には追加価値である「カーボンプレミアム」が付与される時代が到来しつつあります。
Strategic Conclusion
短期的には、ショートスクイーズ後の調整が一巡すれば、アルミニウム価格は2,950~3,150米ドル/トンへ回復する可能性があります。
しかし中長期的には、市場構造そのものが大きく変わろうとしています。
インドネシアや中東からの新規供給が増加する一方、持続可能性と脱炭素が市場価値を決定する新たな要素となります。
世界のアルミニウム市場は今まさに、
「Supply Shortage Premium(供給不足プレミアム)」の時代から、
「Green & Strategic Materials Premium(グリーン・戦略素材プレミアム)」の時代へ
移行しようとしています。
次の時代の勝者は、単に最も多く生産する企業ではありません。
最もクリーンで、最も低炭素であり、世界のサプライチェーンが求める価値を提供できる企業こそが、新たなリーダーとなるでしょう。
SO OK TRADING'S INSIGHT | 2026年11月19日
"The Future of Aluminium Will Not Be Defined by Volume Alone, But by Sustainability, Security and Strategic Value."
SO OK TRADING
お客様の信頼できるビジネスパートナー
FAST • SHARP • RELIABLE
www.sooktrading.com
Facebook:SOOK TRADING
SO OK TRADING
タイを代表するアルミニウム・非鉄金属専門企業
グローバルなアルミニウムおよび非鉄金属サプライチェーンを支える信頼のパートナー。

関連コンテンツ
SO OK TRADING インサイト
ASEANアルミ包装市場と世界の展望 — 2026年11月4日
ASEAN地域のアルミ包装産業は、まさに黄金期に突入しています。市場規模は2026年までに 48.7億米ドル に達し、年平均成長率 (CAGR) は 7.9% と予測されています。
主な成長要因は、RTD飲料(クラフトビール・コーヒーなど)、食品・医薬品、そしてサステナビリティの潮流によるリサイクル可能なアルミ容器への移行です。
4 11月 2026
「2027–2032年 アルミ缶包装産業:循環型経済と新たな成長市場への歩み」
SO OK TRADING | 2026年9月24日
アルミ缶包装産業は、2027年から2032年にかけて大きな転換期を迎えています。従来の「低コスト・利便性重視」から脱却し、循環型経済(Circular Economy) の中核として、そして世界的な環境規制に対応しながら Net Zero へと進む重要な役割を担う存在へと進化しています。
今後5〜6年間、アルミ缶は単なる飲料用パッケージではなく、持続可能性と革新性の象徴となり、プレミアム飲料市場だけでなく、急成長を遂げている ペットフード缶市場(Premium Pet Food Cans) においても重要な役割を果たすでしょう。
タイはアセアン地域における製造拠点(EEC Hub)として、この産業の推進において重要なポジションを占めています。効率的なクローズドループ・リサイクルシステムと大手メーカーの存在により、世界市場への展開が加速しています。
SO OK TRADING は「FAST • SHARP • RELIABLE」を掲げ、持続可能で国際競争力のある未来のパッケージ産業を共に創り上げるビジネスパートナーとして歩み続けます。
24 9月 2026
「未来の金属・銅:需要急増と供給逼迫の中で(2026年10月)」
✨ イントロダクション
銅(Copper)は、現代経済を牽引する AIデータセンター、再生可能エネルギー、電気自動車(EV) に不可欠な存在として、今や「未来の金属」として注目されています。世界各地の鉱山や製錬所の供給制約が続く中、銅価格は上昇基調を維持し、戦略的資産 としてゴールドマン・サックス、シティグループ、ドイツ銀行など世界的金融機関から高く評価されています。
8 10月 2026
