SO OK TRADING'S INSIGHT | 铝市场展望(Aluminium Market Outlook) 从铝价暴跌逾270美元,到全球铝产业的重大转折点 当“供应短缺溢价(Supply Shortage Premium)”正逐渐被“绿色与战略材料溢价(Green & Strategic Materials Premium)”所取代 2026年11月19日
最后更新: 19 11月 2026
361 浏览量
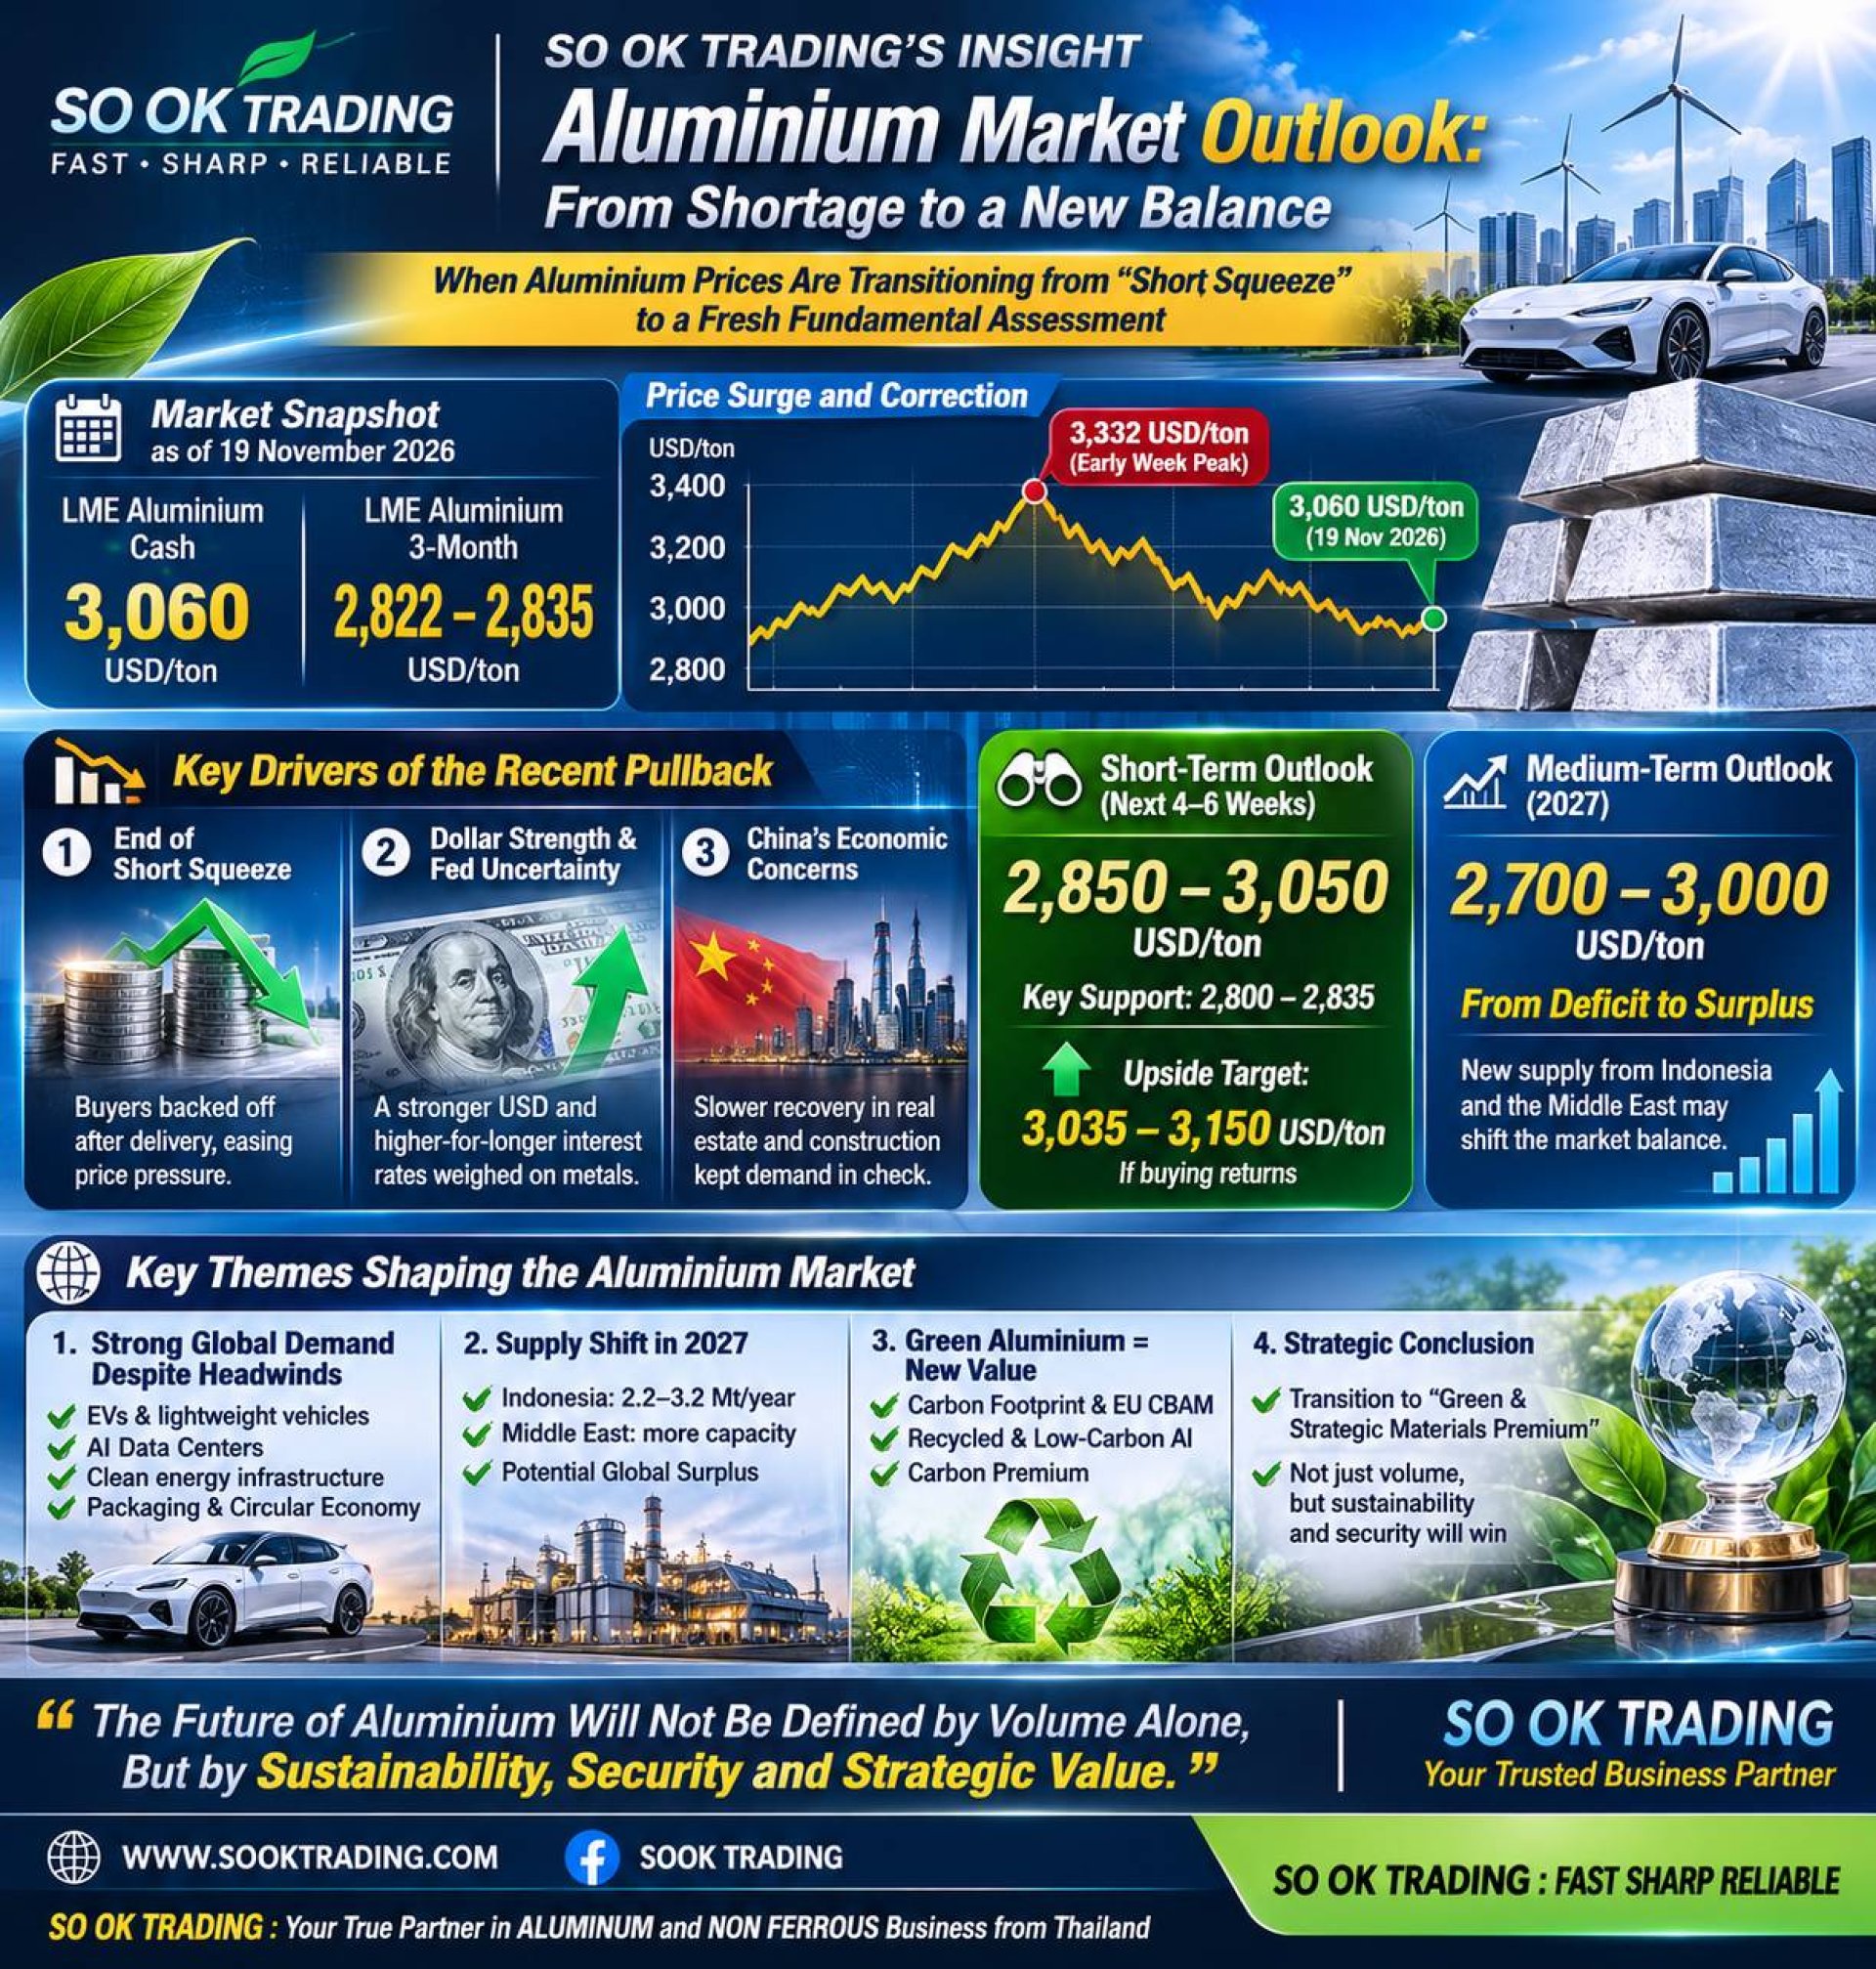
SO OK TRADING'S INSIGHT | 铝市场展望
从供应短缺到新的市场平衡
当铝价正从“空头挤压(Short Squeeze)”驱动的上涨,迈向基于行业基本面的重新定价
2026年11月19日铝市场现状与价格展望
截至2026年11月19日,全球铝市场正处于一个关键转折点。在经历了今年最剧烈的市场波动之一后,LME现货铝(LME Aluminium Cash)曾因现货供应紧张以及空头挤压(Short Squeeze)效应,在本周初一度飙升至3,332美元/吨以上。然而,随着市场情绪降温,价格已迅速回落至约3,060美元/吨,而LME三个月期铝(LME Aluminium 3-Month)则回调至2,822-2,835美元/吨区间。
此次价格调整并不意味着全球铝消费需求出现明显萎缩,更多是由于11月合约交割结束后,短期投机资金退出市场。同时,美元走强、美联储利率前景的不确定性,以及中国经济复苏力度仍显不足,也对市场形成了额外压力。
尽管如此,全球铝产业的长期发展逻辑依然稳固。电动车(EV)、清洁能源基础设施、AI数据中心、新一代电网建设以及绿色铝(Green Aluminium)等超级趋势,仍在不断推动全球铝需求增长,并逐步重塑行业价值体系。
市场正从“供应短缺”回归基本面定价
如果回顾本周初的市场表现,当时全球铝市场正处于极度紧张状态。
由于LME仓库库存降至数十年来最低水平,大量空头被迫回补仓位,从而引发激烈的买盘潮。
这股力量推动现货铝价格大幅上涨,并形成罕见的“现货升水”(Backwardation)结构,即现货价格显著高于远期价格,充分反映出现货市场供应极度紧张的现实。
然而,随着11月合约交割结束,空头回补买盘迅速消退,铝价在短短几天内回落超过270美元/吨,市场焦点重新回归供需基本面。
导致铝价下跌的三大核心因素
1. 空头挤压行情结束
最直接的原因是Short Squeeze行情的结束。
随着空头不再需要紧急回补仓位,推动价格上涨的额外买盘迅速消失,市场逐渐回归正常供需平衡状态。
2. 美元走强与美国利率前景
强于预期的美国经济数据,使市场重新担忧美联储可能在更长时间内维持高利率政策。
美元因此持续走强。
对于以美元计价的大宗商品而言,这意味着海外买家的采购成本提高,同时资金更倾向流向美元资产,从而对包括铝在内的工业金属市场造成压力。
这种影响不仅出现在铝市场,也波及铜、镍、锌等整个有色金属板块。
3. 中国经济增长担忧
中国仍然是全球最大的铝消费国。
然而,房地产、建筑业以及民间投资活动的复苏速度仍低于市场预期。
因此,投资者正在关注一个核心问题:
中国传统需求领域能否在未来一年重新成为全球铝需求增长的重要引擎?
短期价格展望:筑底后寻找新方向
尽管近期跌幅明显,但市场结构尚未完全转为空头趋势。
目前,全球投资者最关注的支撑区间仍是:
2,800-2,835美元/吨
这是Short Squeeze结束后的最新低点区域。
如果价格能够守住该区域,未来4至6周内,市场有望进入:
2,850-3,050美元/吨
的震荡筑底区间。
未来影响价格走势的关键因素包括:
美联储货币政策
美元指数走势
中国经济复苏情况
LME库存变化
若市场重新获得买盘支撑,短期目标价有望回升至:
3,035-3,150美元/吨
若能有效突破该区域,则下一阶段目标可能上看:
3,200-3,400美元/吨
2027年展望:从供给短缺走向供给过剩
虽然2026年底市场仍然偏紧,但2027年的市场格局可能发生明显变化。
目前,低库存、物流不确定性以及地缘政治风险仍为铝价提供支撑。
然而,多数分析机构已经开始预测:
全球铝市场可能在2027年由“供应短缺(Deficit)”逐步转向“供应过剩(Surplus)”。
造成这一变化的主要原因并非需求下滑,而是新增产能的大规模释放。
其中最受关注的来源正是:
印度尼西亚
中东地区
如果相关项目按计划投产,这些新增供应有望改变全球市场平衡,并使2027年平均价格运行于:
2,700-3,000美元/吨
区间。
换句话说,市场正从“铝供应不足推动价格上涨”的时代,迈向“生产效率与竞争力决定价值”的新时代。
印度尼西亚与中东:改变市场格局的新力量
印度尼西亚正迅速崛起为全球新的铝工业中心之一。
近年来,中国资本持续投入当地冶炼厂和铝产业链项目,预计到2027年,其铝产能将达到:
年产220万-320万吨
与此同时,中东大型铝冶炼厂也在地缘政治局势趋稳后逐步恢复满负荷生产。
当来自印度尼西亚和中东的新供应同时进入市场时,全球铝市场出现供给过剩的可能性将显著提高。
全球需求仍然强于市场预期
尽管中国房地产行业仍未完全复苏,但新的需求来源正在快速成长。
电动车产业持续推动对铝材的需求增长。
铝被广泛应用于:
车身轻量化结构
Gigacasting一体化压铸技术
动力电池外壳(Battery Enclosures)
与此同时,AI数据中心及能源基础设施建设的快速扩张,也带动了输电线路、电网设备和可再生能源项目对铝材的需求。
此外,在循环经济(Circular Economy)和净零排放(Net Zero)目标推动下,全球包装行业正加速使用可回收铝材料,以替代部分塑料产品。
绿色铝:全球铝业的新价值标准
过去,行业竞争主要围绕生产成本和产量展开。
如今,“碳足迹(Carbon Footprint)”正成为衡量企业竞争力的新标准。
在欧盟CBAM(碳边境调节机制)推动下,欧洲及北美买家越来越重视产品的环境属性。
以下产品需求正持续增长:
再生铝(Recycled Aluminium)
低碳铝(Low-Carbon Aluminium)
绿电铝(Renewable-Powered Aluminium)
由此催生出的“Carbon Premium(碳溢价)”,未来可能成为决定企业竞争优势和盈利能力的重要因素。
Strategic Conclusion
从短期来看,在Short Squeeze效应消退后,铝价仍有机会重新回升至:
2,950-3,150美元/吨
前提是全球库存维持低位,同时地缘政治风险未完全解除。
然而,从中长期角度看,市场结构正在发生深刻变化。
随着印度尼西亚和中东新增供应陆续释放,可持续发展与低碳生产的重要性将不断提升,并逐渐取代传统供需因素成为价值创造的新来源。
最终,全球铝市场正逐步告别:
“Supply Shortage Premium(供应短缺溢价)”
并迈向:
“Green & Strategic Materials Premium(绿色与战略材料溢价)”
未来的赢家,未必是生产规模最大的企业。
而更可能是那些能够实现低碳生产、满足全球供应链可持续发展要求,并创造更高战略价值的企业。
SO OK TRADING'S INSIGHT | 19 November 2026
"The Future of Aluminium Will Not Be Defined by Volume Alone, But by Sustainability, Security and Strategic Value."
SO OK TRADING
您值得信赖的商业合作伙伴
FAST • SHARP • RELIABLE
www.sooktrading.com
Facebook:SOOK TRADING
SO OK TRADING
泰国铝业与有色金属行业的专业领导者
来自泰国的铝业与有色金属供应链战略合作伙伴
The Real Partner in Aluminium & Non-Ferrous Metals from Thailand
从供应短缺到新的市场平衡
当铝价正从“空头挤压(Short Squeeze)”驱动的上涨,迈向基于行业基本面的重新定价
2026年11月19日铝市场现状与价格展望
截至2026年11月19日,全球铝市场正处于一个关键转折点。在经历了今年最剧烈的市场波动之一后,LME现货铝(LME Aluminium Cash)曾因现货供应紧张以及空头挤压(Short Squeeze)效应,在本周初一度飙升至3,332美元/吨以上。然而,随着市场情绪降温,价格已迅速回落至约3,060美元/吨,而LME三个月期铝(LME Aluminium 3-Month)则回调至2,822-2,835美元/吨区间。
此次价格调整并不意味着全球铝消费需求出现明显萎缩,更多是由于11月合约交割结束后,短期投机资金退出市场。同时,美元走强、美联储利率前景的不确定性,以及中国经济复苏力度仍显不足,也对市场形成了额外压力。
尽管如此,全球铝产业的长期发展逻辑依然稳固。电动车(EV)、清洁能源基础设施、AI数据中心、新一代电网建设以及绿色铝(Green Aluminium)等超级趋势,仍在不断推动全球铝需求增长,并逐步重塑行业价值体系。
市场正从“供应短缺”回归基本面定价
如果回顾本周初的市场表现,当时全球铝市场正处于极度紧张状态。
由于LME仓库库存降至数十年来最低水平,大量空头被迫回补仓位,从而引发激烈的买盘潮。
这股力量推动现货铝价格大幅上涨,并形成罕见的“现货升水”(Backwardation)结构,即现货价格显著高于远期价格,充分反映出现货市场供应极度紧张的现实。
然而,随着11月合约交割结束,空头回补买盘迅速消退,铝价在短短几天内回落超过270美元/吨,市场焦点重新回归供需基本面。
导致铝价下跌的三大核心因素
1. 空头挤压行情结束
最直接的原因是Short Squeeze行情的结束。
随着空头不再需要紧急回补仓位,推动价格上涨的额外买盘迅速消失,市场逐渐回归正常供需平衡状态。
2. 美元走强与美国利率前景
强于预期的美国经济数据,使市场重新担忧美联储可能在更长时间内维持高利率政策。
美元因此持续走强。
对于以美元计价的大宗商品而言,这意味着海外买家的采购成本提高,同时资金更倾向流向美元资产,从而对包括铝在内的工业金属市场造成压力。
这种影响不仅出现在铝市场,也波及铜、镍、锌等整个有色金属板块。
3. 中国经济增长担忧
中国仍然是全球最大的铝消费国。
然而,房地产、建筑业以及民间投资活动的复苏速度仍低于市场预期。
因此,投资者正在关注一个核心问题:
中国传统需求领域能否在未来一年重新成为全球铝需求增长的重要引擎?
短期价格展望:筑底后寻找新方向
尽管近期跌幅明显,但市场结构尚未完全转为空头趋势。
目前,全球投资者最关注的支撑区间仍是:
2,800-2,835美元/吨
这是Short Squeeze结束后的最新低点区域。
如果价格能够守住该区域,未来4至6周内,市场有望进入:
2,850-3,050美元/吨
的震荡筑底区间。
未来影响价格走势的关键因素包括:
美联储货币政策
美元指数走势
中国经济复苏情况
LME库存变化
若市场重新获得买盘支撑,短期目标价有望回升至:
3,035-3,150美元/吨
若能有效突破该区域,则下一阶段目标可能上看:
3,200-3,400美元/吨
2027年展望:从供给短缺走向供给过剩
虽然2026年底市场仍然偏紧,但2027年的市场格局可能发生明显变化。
目前,低库存、物流不确定性以及地缘政治风险仍为铝价提供支撑。
然而,多数分析机构已经开始预测:
全球铝市场可能在2027年由“供应短缺(Deficit)”逐步转向“供应过剩(Surplus)”。
造成这一变化的主要原因并非需求下滑,而是新增产能的大规模释放。
其中最受关注的来源正是:
印度尼西亚
中东地区
如果相关项目按计划投产,这些新增供应有望改变全球市场平衡,并使2027年平均价格运行于:
2,700-3,000美元/吨
区间。
换句话说,市场正从“铝供应不足推动价格上涨”的时代,迈向“生产效率与竞争力决定价值”的新时代。
印度尼西亚与中东:改变市场格局的新力量
印度尼西亚正迅速崛起为全球新的铝工业中心之一。
近年来,中国资本持续投入当地冶炼厂和铝产业链项目,预计到2027年,其铝产能将达到:
年产220万-320万吨
与此同时,中东大型铝冶炼厂也在地缘政治局势趋稳后逐步恢复满负荷生产。
当来自印度尼西亚和中东的新供应同时进入市场时,全球铝市场出现供给过剩的可能性将显著提高。
全球需求仍然强于市场预期
尽管中国房地产行业仍未完全复苏,但新的需求来源正在快速成长。
电动车产业持续推动对铝材的需求增长。
铝被广泛应用于:
车身轻量化结构
Gigacasting一体化压铸技术
动力电池外壳(Battery Enclosures)
与此同时,AI数据中心及能源基础设施建设的快速扩张,也带动了输电线路、电网设备和可再生能源项目对铝材的需求。
此外,在循环经济(Circular Economy)和净零排放(Net Zero)目标推动下,全球包装行业正加速使用可回收铝材料,以替代部分塑料产品。
绿色铝:全球铝业的新价值标准
过去,行业竞争主要围绕生产成本和产量展开。
如今,“碳足迹(Carbon Footprint)”正成为衡量企业竞争力的新标准。
在欧盟CBAM(碳边境调节机制)推动下,欧洲及北美买家越来越重视产品的环境属性。
以下产品需求正持续增长:
再生铝(Recycled Aluminium)
低碳铝(Low-Carbon Aluminium)
绿电铝(Renewable-Powered Aluminium)
由此催生出的“Carbon Premium(碳溢价)”,未来可能成为决定企业竞争优势和盈利能力的重要因素。
Strategic Conclusion
从短期来看,在Short Squeeze效应消退后,铝价仍有机会重新回升至:
2,950-3,150美元/吨
前提是全球库存维持低位,同时地缘政治风险未完全解除。
然而,从中长期角度看,市场结构正在发生深刻变化。
随着印度尼西亚和中东新增供应陆续释放,可持续发展与低碳生产的重要性将不断提升,并逐渐取代传统供需因素成为价值创造的新来源。
最终,全球铝市场正逐步告别:
“Supply Shortage Premium(供应短缺溢价)”
并迈向:
“Green & Strategic Materials Premium(绿色与战略材料溢价)”
未来的赢家,未必是生产规模最大的企业。
而更可能是那些能够实现低碳生产、满足全球供应链可持续发展要求,并创造更高战略价值的企业。
SO OK TRADING'S INSIGHT | 19 November 2026
"The Future of Aluminium Will Not Be Defined by Volume Alone, But by Sustainability, Security and Strategic Value."
SO OK TRADING
您值得信赖的商业合作伙伴
FAST • SHARP • RELIABLE
www.sooktrading.com
Facebook:SOOK TRADING
SO OK TRADING
泰国铝业与有色金属行业的专业领导者
来自泰国的铝业与有色金属供应链战略合作伙伴
The Real Partner in Aluminium & Non-Ferrous Metals from Thailand

相关文章
Non-Ferrous Recycling 2026 – 从废料到全球战略资源
SO OK TRADING|2026年9月18日
在全球迈向清洁能源与循环经济的时代,非铁金属(Non-Ferrous Metals)已不再只是“废料”,而是正在转化为塑造未来的全球战略资源——推动电动汽车(EV)、数字基础设施以及低碳技术的发展。
金属回收产业正逐渐成为绿色世界的核心动力,铜、铝、铅、锌不仅是原材料,更是通往可持续未来的关键力量。
SO OK TRADING 作为来自泰国的国际商业伙伴,致力于将高品质的非铁金属回收推向全球市场,凭借在智能分拣、人工智能整合与循环经济解决方案方面的专业能力,树立低碳时代金属的新标准。
✨ FAST • SHARP • RELIABLE
SO OK TRADING – 泰国非铁金属行业的真正领导者
18 9月 2026
铜价飞跃进入电气化与清洁能源新时代
2026年3月,受供应危机以及来自电动车、清洁能源和AI数据中心的强劲需求推动,铜价持续飙升。在美伊地缘政治紧张局势下,铜价创下历史新高。
2 3月 2026
