旧正月後の銀市場:調整は終わりではない — 銀2026年:急落から基盤形成、そして反発へ ― 114ドルから73ドルへ、次の上昇への休止点
最終更新: 18 2月 2026
4198 閲覧数
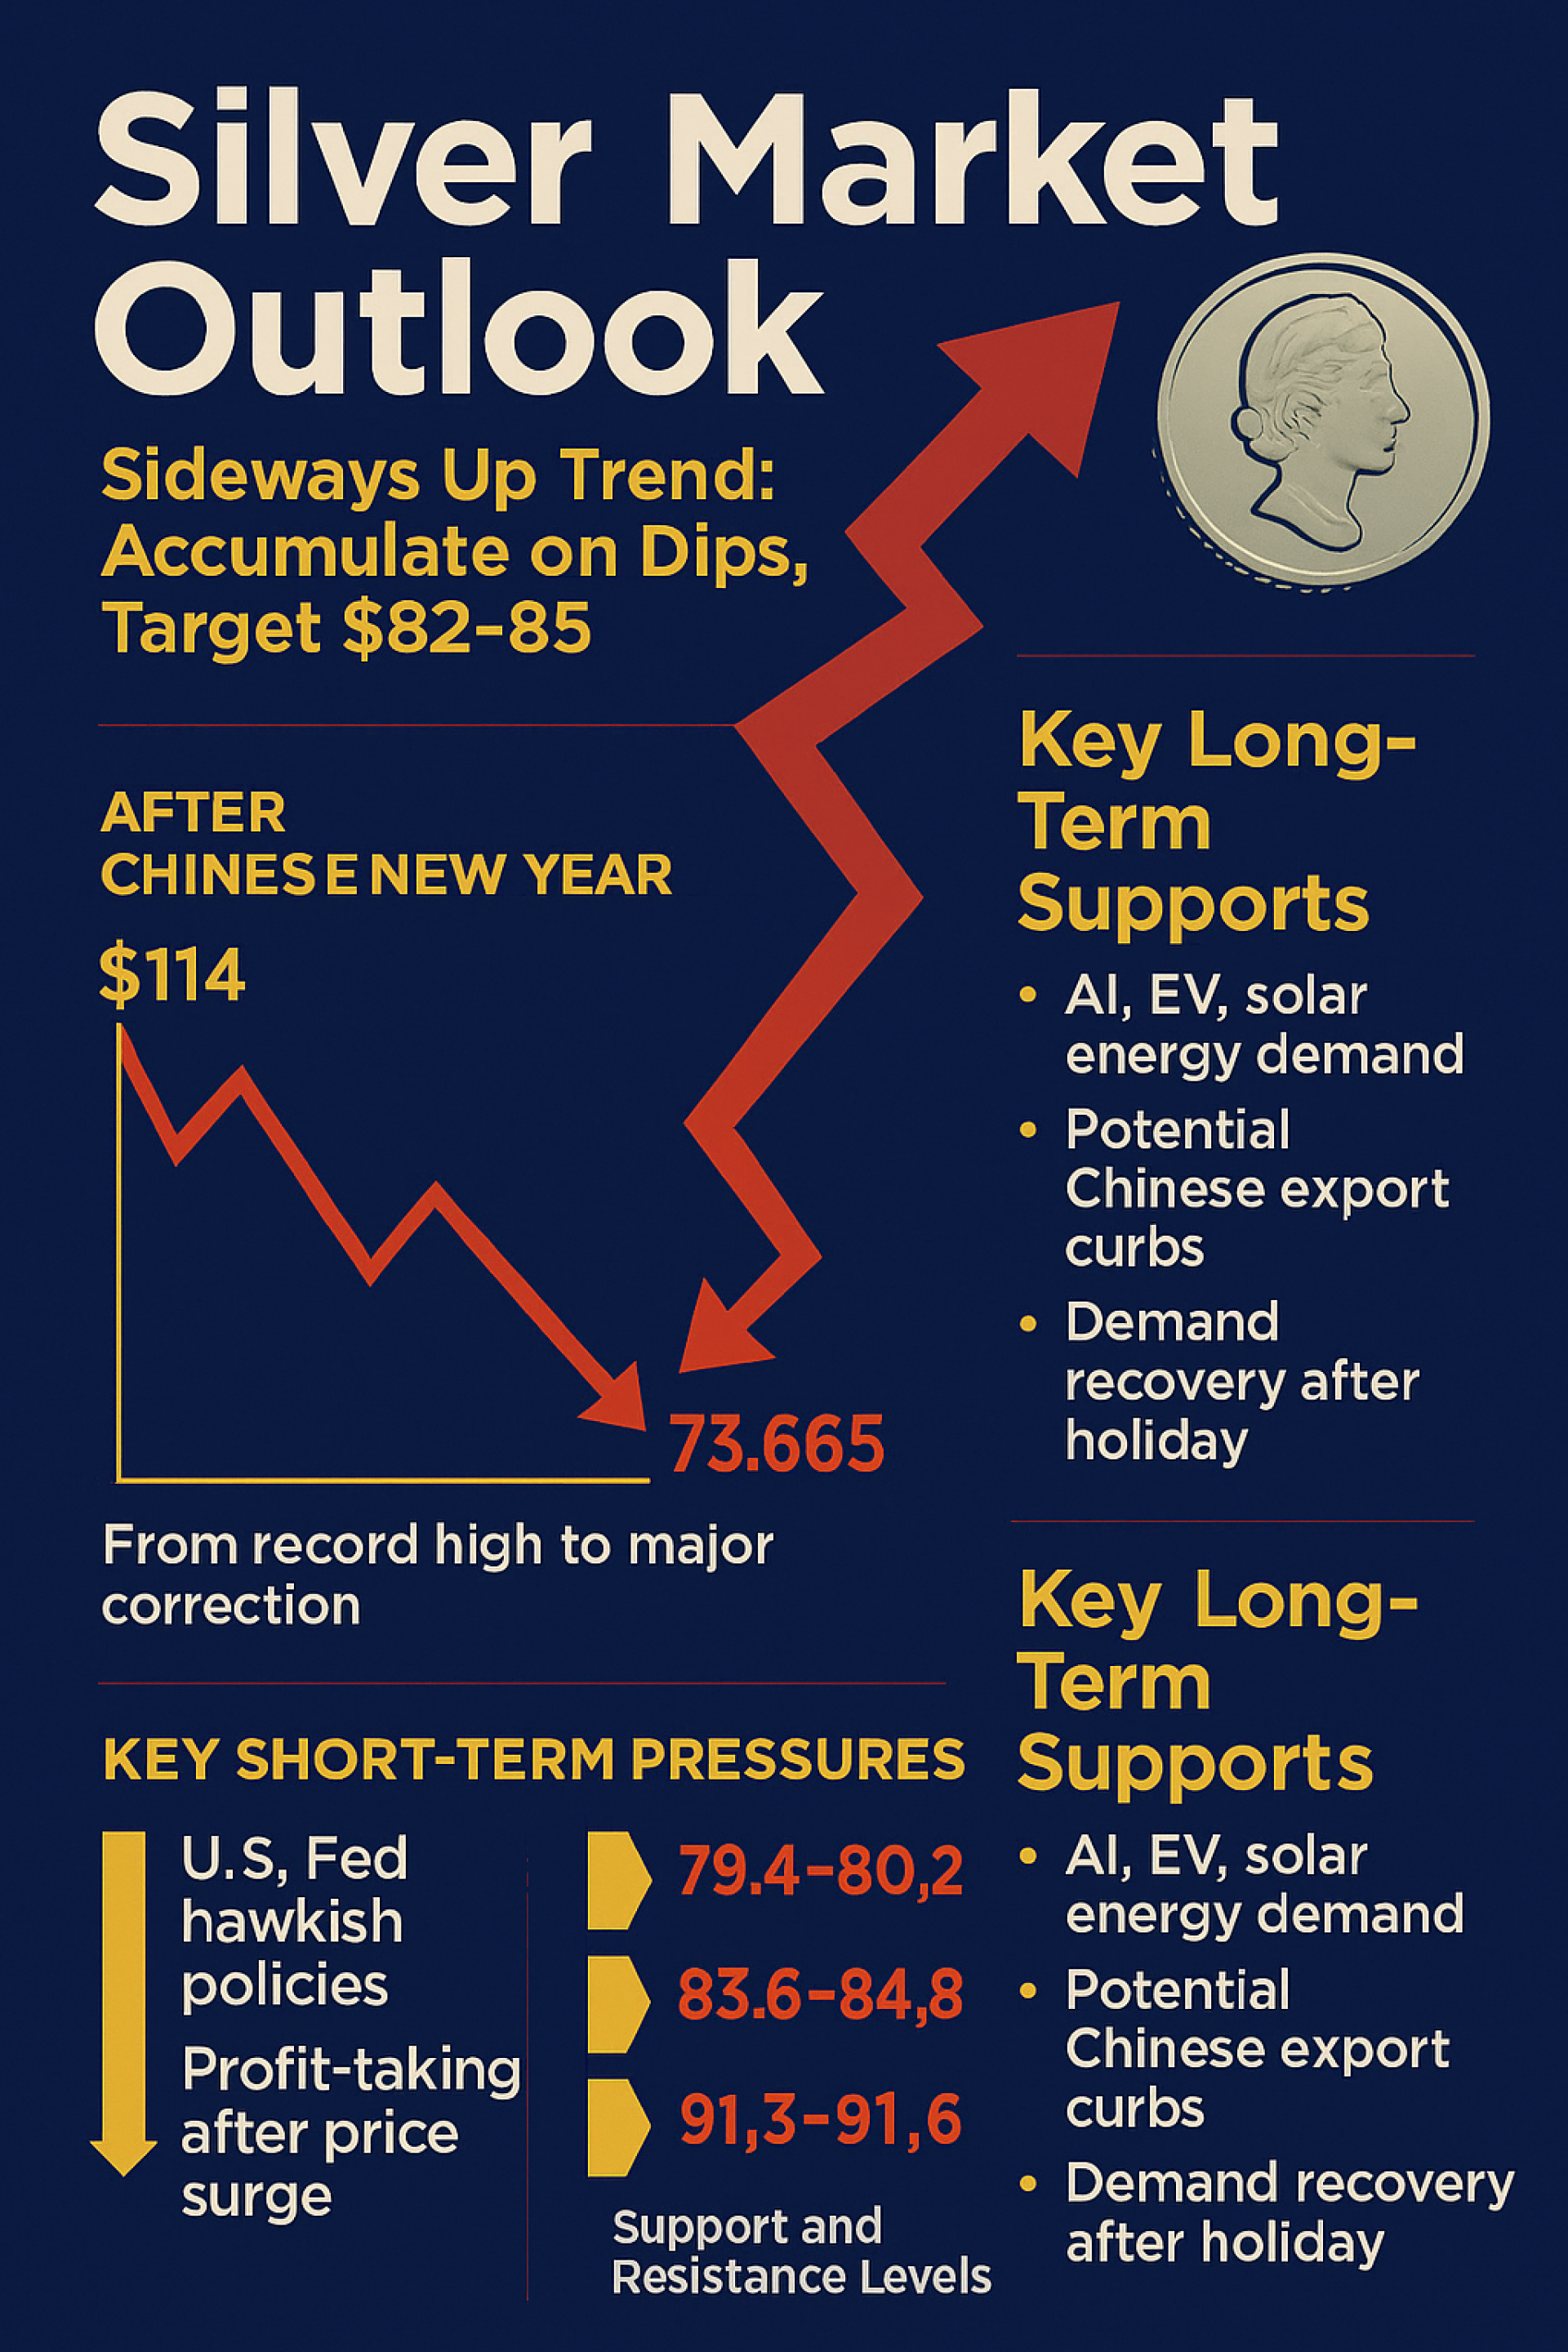
旧正月後の銀市場概要(2026年)
2026年初頭、銀は貴金属市場の「スター」となり、1月末には 114ドル/オンス の史上最高値を更新しました。しかしその直後、大幅な調整(Major Correction)に入り、最新の2月17日時点では 73.65ドル/オンス。この急落は、過度な投機の勢いが失われ、市場が「新しい基盤形成期」に入ったことを示しています。
銀価格分析 — 短期的な圧力要因
米国金融政策(FRBのタカ派姿勢)
新議長のタカ派的方針により、金利高止まり観測 → ドル高 → 金・銀価格を圧迫
利益確定売り(Profit Taking)
急騰後、機関投資家がロングポジションを解消 → 売り圧力増大
アジア市場の流動性低下
中国市場が旧正月で休場 → 買い支え不在 → 小規模売りでも価格下落幅拡大
マージンコールと強制売却
CMEが銀取引の証拠金を引き上げ → 高レバレッジ投資家が強制売却 → 下落加速
銀価格分析 — 長期的な支援要因
短期的な変動にもかかわらず、銀には堅固な支援要因が存在:
AI・EV・太陽光発電産業 における需要増加
中国による輸出制限の可能性(国内利用優先)
旧正月後の実需回復(工場稼働再開)
銀価格分析 — 主要サポート・レジスタンス水準(USD/oz)
サポート(Support)
$74–75 → 現在市場が維持を試みる水準
$71–72.8 → 年初の安値、割れるとパニック売りの可能性
$64–68 → 長期積立に適した「買いゾーン」
レジスタンス(Resistance)
$79.4–80.2 → 心理的節目、突破で売り局面終了を確認
$83.6–84.8 → 旧サポートが転じた抵抗帯
$91.3–91.6 → 上昇トレンド復帰時の次の目標
銀価格分析 — 投資戦略
短期(Short-Term): 市場は依然ベア基調。$79.5を超えられなければ、ストップロスは$71
中期(Medium-Term): $75を維持できれば、3月末までに$82.5–85を試す可能性
長期(Long-Term): 調整局面で段階的に積立(DCA)。高レバレッジは回避(銀は金の2–3倍の変動性)
銀価格分析 — 2026年第1四半期見通し
短期(2月末): $72–78のレンジで推移し、売り圧力を緩和
四半期末(3月末): $75を維持できれば、$82.5–85を試す可能性。ただし3月中に$100再到達は困難
全体像: 「サイドウェイズ・アップ」=緩やかな回復基調だが、1月の急騰ほどの勢いはない
銀市場総括(2026年旧正月後)
今年の旧正月後、銀市場は「反発に備えた基盤形成期」に入っている。
投資家は価格を追いかけるべきではなく、押し目で積み立てるべき。
基本戦略は長期積立、ストップロスは$71、そして$82.5–88到達時に部分的に利益確定。
SO OK TRADING の結論
2026年の銀市場は、1月の熱狂後に重要な調整局面へ。今回の調整は終焉のサインではなく「次の上昇への休止」。テクノロジー産業とクリーンエネルギー需要が、長期的な価格上昇を支える主要要因である。


関連コンテンツ
「世界の原油価格が急落 ― 世界経済に衝撃、タイは大きな恩恵を受ける」
世界の原油価格は75ドル/バレルまで急落。米国とイランが停戦合意に達し、ホルムズ海峡が再び開放されたことで、供給不足への懸念が一気に和らぎ、世界市場で売り圧力が広がった。
⛽ 最新原油価格 (2026年6月23日)
WTI:74.82ドル
Brent:77.90ドル
Dubai:81.29ドル
供給過剰(Oversupply)が再び顕在化し、世界の原油価格を大きく押し下げている。
23 6月 2026
日本語版投稿イントロダクション
2026年7月24日 タイバーツ市場分析
SO OK TRADING : FAST • SHARP • RELIABLE
本日のタイバーツは引き続き「弱含み」の動きを示しています。原油価格が1バレル=100ドルを突破し、中東の地政学的緊張が高まる中、米ドルは安全資産(Safe-Haven)として再び強さを取り戻しました。
本分析では、市場の概況、主要な要因、そして2026年第3四半期から年末にかけての タイバーツ(THB)と米ドル(USD)の見通し をまとめ、企業経営者や投資家が的確に戦略を立てられるようにしています。
24 7月 2026
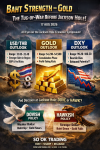
バーツ高・金上昇:ジャクソンホール前の綱引き
今週(2026年8月17日〜21日)、世界の金融市場は「ジャクソンホール経済シンポジウム」に注目しています。これは米国FRBが金融政策の方向性を示す重要な舞台であり、世界の通貨や金価格の行方を大きく左右する可能性があります。
タイ・バーツは 32.90〜33.40バーツ/ドル のレンジで推移し、ドル安と金の利益確定売りに支えられてやや強含み。世界の金価格も 4,300ドル/オンス以上 の高水準を維持しています。
17 8月 2026
