SO OK TRADING'S INSIGHT | 从“避险资产”到“流动性资产”:解读黄金与白银价格回调背后的深层逻辑,以及2027年新周期的投资机遇 | 2026年11月22日
最后更新: 22 11月 2026
86 浏览量
SO OK TRADING'S INSIGHT
Gold & Silver Outlook 2027:贵金属市场调整背后所反映的全球金融体系转型
2026年11月22日
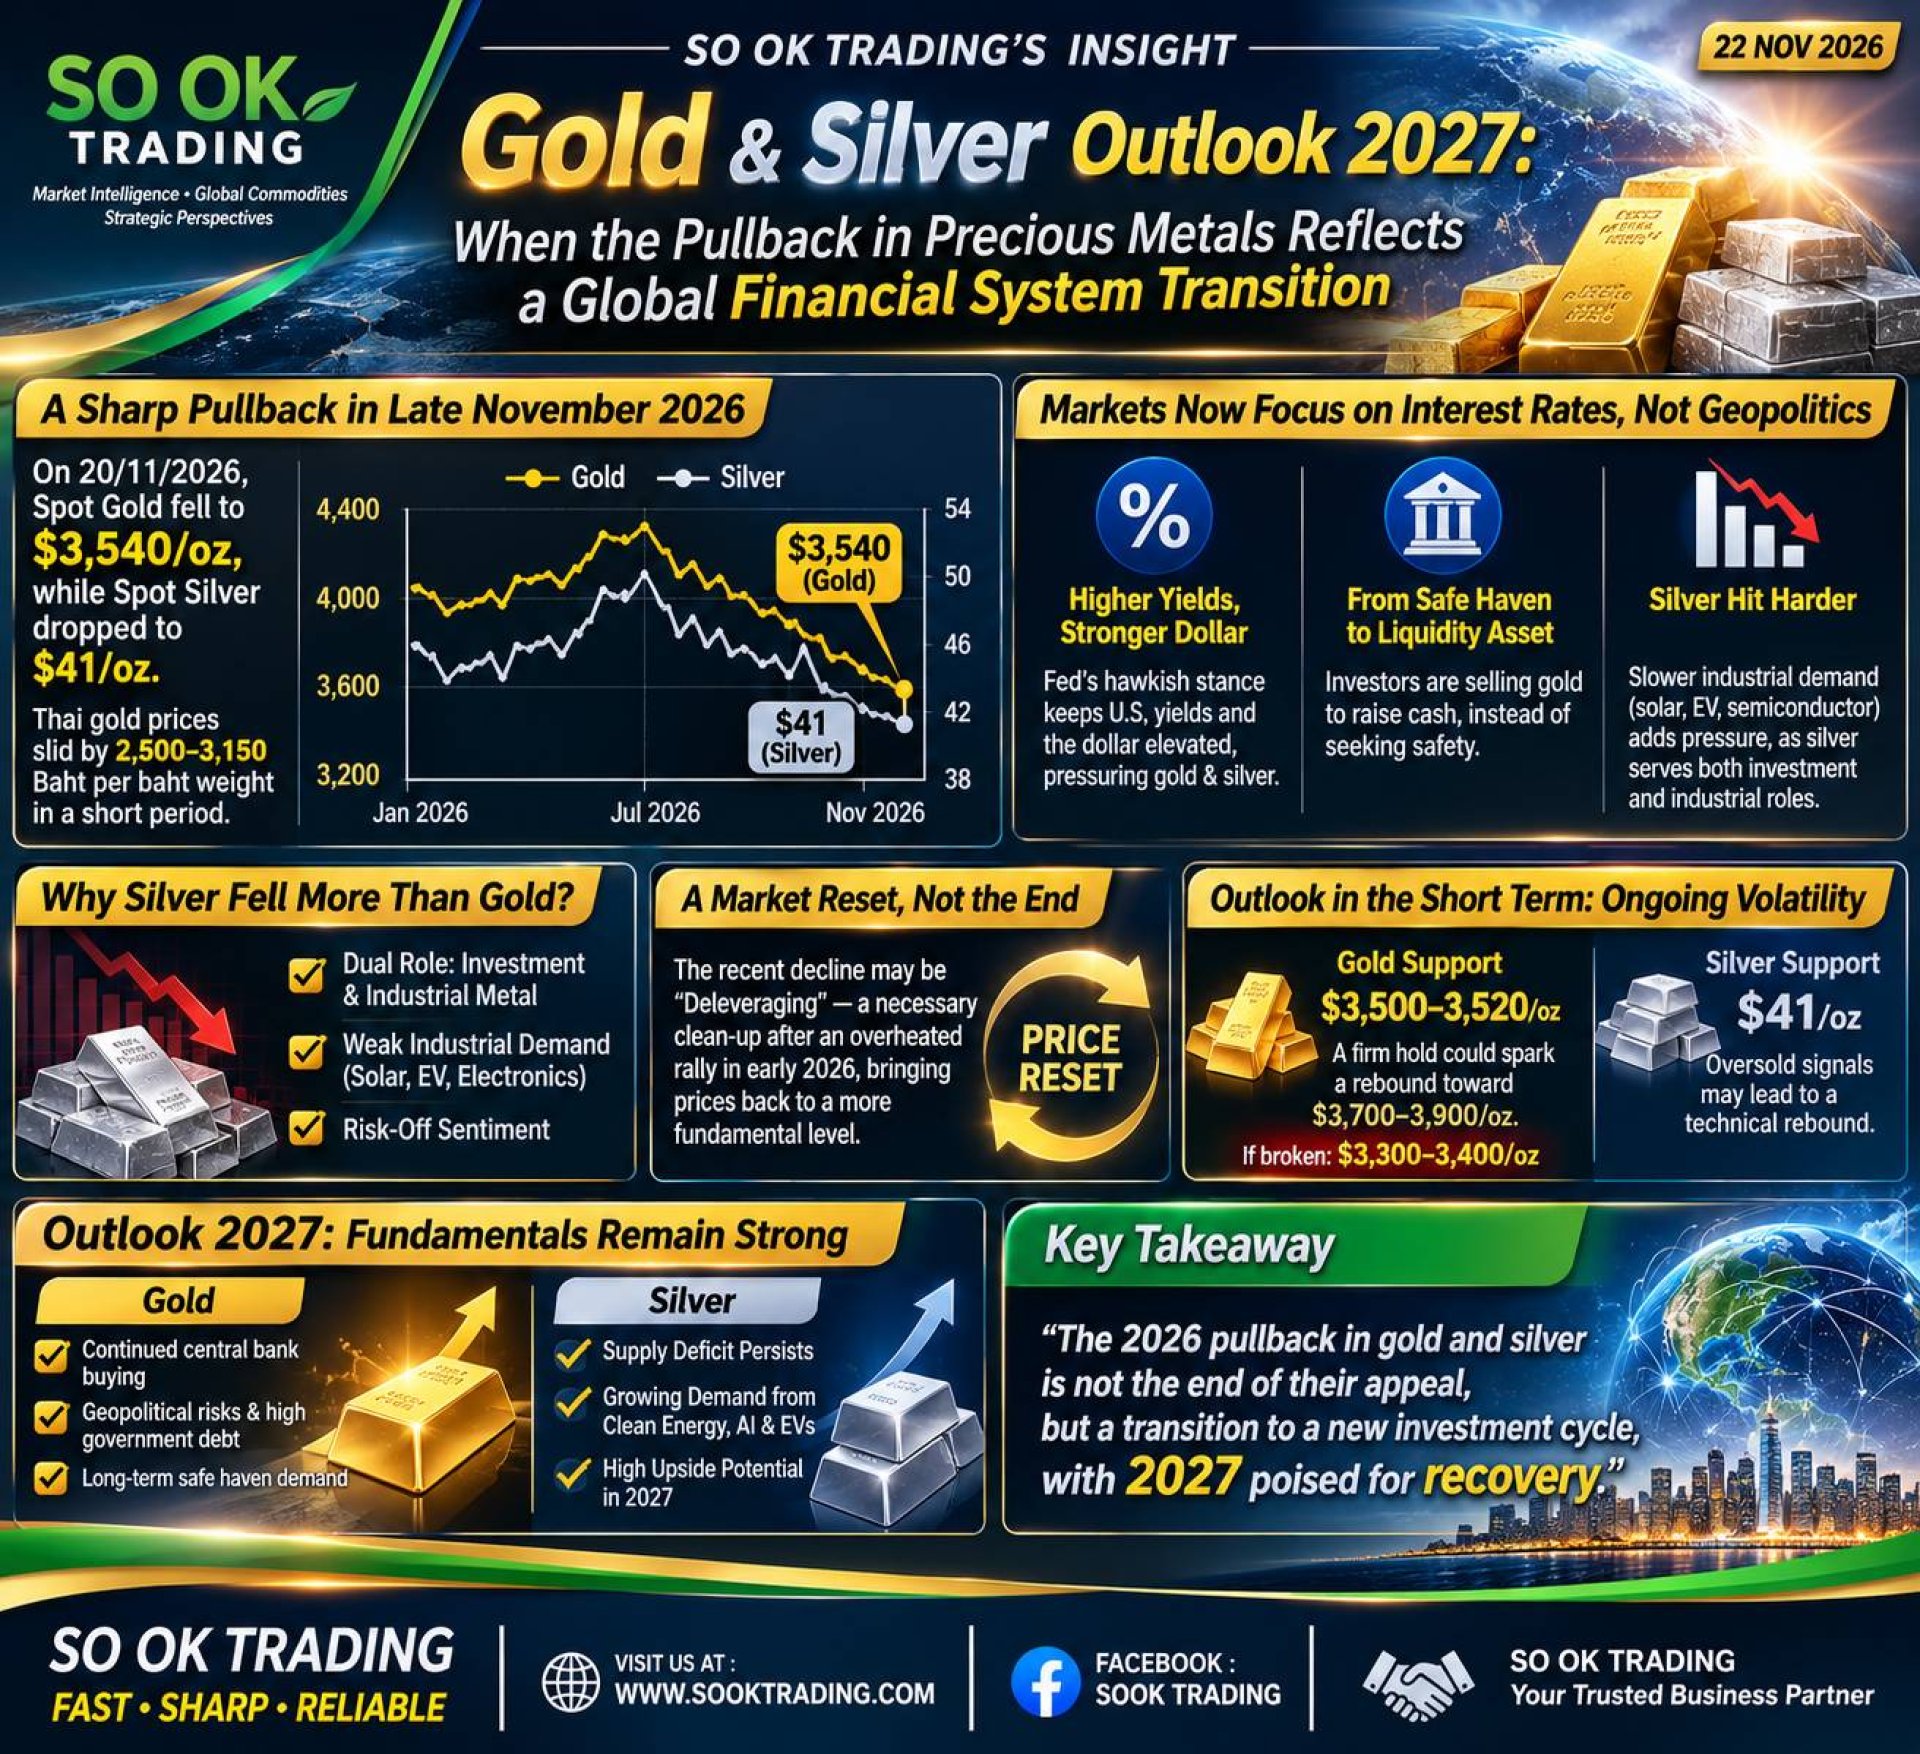
2026年11月底,全球贵金属市场正面临一轮显著的抛售压力。截至2026年11月20日,国际现货黄金(Spot Gold)价格回落至每盎司3,540美元附近,而现货白银(Spot Silver)则跌至每盎司41美元左右。这一波调整也迅速传导至泰国市场,国内黄金价格在短时间内下跌约2,500至3,150泰铢/金衡单位,引发市场广泛关注。
从表面上看,这可能只是年初大幅上涨后的正常回调。然而,从更深层次的战略视角来看,本轮调整正在反映全球金融市场结构的重要变化。投资者关注的焦点,正从过去几年主导市场的“流动性过剩”,重新回归到“资金成本”与“利率水平”这一核心变量。
市场正在将利率置于地缘政治风险之上
过去数年,地缘政治不确定性一直是推动黄金价格上涨的重要因素,黄金也因此被广泛视为传统避险资产(Safe Haven)。
然而,本轮调整显示出市场逻辑正在发生变化。投资者如今更加关注美国货币政策的走向,而非持续存在的国际地缘政治冲突。
随着市场预期美国联邦储备委员会(Fed)可能继续维持紧缩政策,美元指数及美国国债收益率同步走高。与此同时,不产生利息收益的黄金与白银则面临更高的机会成本压力。
这一现象表明,“利率”正在重新成为决定全球资本流向和资产估值的核心因素。
黄金正从“避险资产”转变为“流动性资产”
另一个值得关注的信号来自全球机构投资者和大型基金的行为变化。
过去在市场波动时期,黄金通常会吸引避险资金流入。然而本轮市场调整中,部分投资者却选择出售黄金以增加现金储备和流动性。
其背后原因包括:
满足保证金追缴(Margin Call)需求;
降低投资组合整体风险;
将资金重新配置至收益率更高的资产类别。
因此,黄金在当前阶段更多被作为一种“Liquidity Asset(流动性资产)”使用,而非传统意义上的避险工具。
为何白银跌幅远超黄金
尽管黄金同样承受压力,但白银的跌幅显著更大。
其核心原因在于白银同时具备两种属性:
第一,贵金属投资资产;
第二,工业制造的重要原材料。
当全球经济增长放缓时,太阳能电池(Solar Cell)、电动车(EV)、半导体(Semiconductor)以及电子产业(Electronics)对白银的需求都会受到影响。
与此同时,投资者也倾向于减少高波动资产配置。
因此,白银同时受到金融市场和工业需求两方面的压力,这也是其跌幅远超黄金的重要原因。
本轮调整更像是去杠杆化,而非长期周期终结
回顾2026年初,黄金和白银受益于全球流动性扩张以及投机资金大规模流入,价格迅速创下历史高位。
在此过程中,市场杠杆水平明显提高。
随着利率预期发生变化,市场进入去杠杆化(Deleveraging Cycle)阶段,基金减仓、机构投资者风险敞口调整以及程序化交易共同放大了市场波动。
因此,目前的市场调整更应被理解为一次“价格重置(Price Reset)”,即价格向基本面重新靠拢,而不是贵金属长期上升周期的结束。
短期展望:波动仍将持续
短期内,市场走势仍高度依赖美国货币政策方向。
对于黄金而言,每盎司3,500-3,520美元区域是极其关键的心理支撑位。
若价格能够稳定守住该区间,市场有望出现技术性反弹,并向3,700-3,900美元区间挑战。
反之,若跌破上述支撑,则可能进一步回调至3,300-3,400美元区域。
对于白银而言,虽然整体趋势依然偏弱,但多项技术指标已经进入超卖(Oversold)区域。
如果价格能够维持在41美元以上,则短期内出现技术性反弹(Technical Rebound)的概率将明显提升。
Outlook 2027:基本面依然支持长期复苏
尽管短期压力仍然存在,但中长期基本面并未发生根本改变。
对于黄金而言,全球各国央行持续增持黄金储备,特别是新兴经济体正在积极降低对美元储备的依赖,这为黄金市场提供了稳定支撑。
与此同时:
地缘政治风险依然存在;
全球公共债务水平持续攀升;
世界经济结构性不确定性增强。
这些因素都将继续强化黄金作为长期风险对冲工具的重要地位。
白银方面同样具备积极前景。
虽然价格出现深度调整,但全球白银市场仍处于供应缺口(Supply Deficit)状态。此外,
清洁能源产业;
数据中心建设;
人工智能(AI)基础设施;
电动车产业;
都将在未来多年持续推动对白银的需求增长。
因此,一旦全球进入降息周期,白银有望成为贵金属板块中最具上涨潜力的资产之一。
结语:市场真正传递的信息是什么?
2026年黄金和白银价格的大幅回调,并不意味着贵金属时代的结束。
相反,这更像是全球投资环境正在经历一次深刻转型,即从“流动性驱动市场”的时代,迈向“资金成本决定资产价值”的新时代。
短期来看,投资者仍需面对美国货币政策与利率走势带来的不确定性。
但从战略层面而言,本轮调整或许正在为2027年下一轮复苏周期构筑基础。
最终,投资者需要思考的问题或许不是:
“黄金和白银还能跌多少?”
而是:
“市场是否正在创造下一轮增长周期中最具价值的布局机会?”
SO OK TRADING
Market Intelligence • Global Commodities • Strategic Perspectives
SO OK TRADING:您的商业合作伙伴
FAST • SHARP • RELIABLE
网站:www.sooktrading.com
Facebook:SOOK TRADING
Gold & Silver Outlook 2027:贵金属市场调整背后所反映的全球金融体系转型
2026年11月22日
2026年11月底,全球贵金属市场正面临一轮显著的抛售压力。截至2026年11月20日,国际现货黄金(Spot Gold)价格回落至每盎司3,540美元附近,而现货白银(Spot Silver)则跌至每盎司41美元左右。这一波调整也迅速传导至泰国市场,国内黄金价格在短时间内下跌约2,500至3,150泰铢/金衡单位,引发市场广泛关注。
从表面上看,这可能只是年初大幅上涨后的正常回调。然而,从更深层次的战略视角来看,本轮调整正在反映全球金融市场结构的重要变化。投资者关注的焦点,正从过去几年主导市场的“流动性过剩”,重新回归到“资金成本”与“利率水平”这一核心变量。
市场正在将利率置于地缘政治风险之上
过去数年,地缘政治不确定性一直是推动黄金价格上涨的重要因素,黄金也因此被广泛视为传统避险资产(Safe Haven)。
然而,本轮调整显示出市场逻辑正在发生变化。投资者如今更加关注美国货币政策的走向,而非持续存在的国际地缘政治冲突。
随着市场预期美国联邦储备委员会(Fed)可能继续维持紧缩政策,美元指数及美国国债收益率同步走高。与此同时,不产生利息收益的黄金与白银则面临更高的机会成本压力。
这一现象表明,“利率”正在重新成为决定全球资本流向和资产估值的核心因素。
黄金正从“避险资产”转变为“流动性资产”
另一个值得关注的信号来自全球机构投资者和大型基金的行为变化。
过去在市场波动时期,黄金通常会吸引避险资金流入。然而本轮市场调整中,部分投资者却选择出售黄金以增加现金储备和流动性。
其背后原因包括:
满足保证金追缴(Margin Call)需求;
降低投资组合整体风险;
将资金重新配置至收益率更高的资产类别。
因此,黄金在当前阶段更多被作为一种“Liquidity Asset(流动性资产)”使用,而非传统意义上的避险工具。
为何白银跌幅远超黄金
尽管黄金同样承受压力,但白银的跌幅显著更大。
其核心原因在于白银同时具备两种属性:
第一,贵金属投资资产;
第二,工业制造的重要原材料。
当全球经济增长放缓时,太阳能电池(Solar Cell)、电动车(EV)、半导体(Semiconductor)以及电子产业(Electronics)对白银的需求都会受到影响。
与此同时,投资者也倾向于减少高波动资产配置。
因此,白银同时受到金融市场和工业需求两方面的压力,这也是其跌幅远超黄金的重要原因。
本轮调整更像是去杠杆化,而非长期周期终结
回顾2026年初,黄金和白银受益于全球流动性扩张以及投机资金大规模流入,价格迅速创下历史高位。
在此过程中,市场杠杆水平明显提高。
随着利率预期发生变化,市场进入去杠杆化(Deleveraging Cycle)阶段,基金减仓、机构投资者风险敞口调整以及程序化交易共同放大了市场波动。
因此,目前的市场调整更应被理解为一次“价格重置(Price Reset)”,即价格向基本面重新靠拢,而不是贵金属长期上升周期的结束。
短期展望:波动仍将持续
短期内,市场走势仍高度依赖美国货币政策方向。
对于黄金而言,每盎司3,500-3,520美元区域是极其关键的心理支撑位。
若价格能够稳定守住该区间,市场有望出现技术性反弹,并向3,700-3,900美元区间挑战。
反之,若跌破上述支撑,则可能进一步回调至3,300-3,400美元区域。
对于白银而言,虽然整体趋势依然偏弱,但多项技术指标已经进入超卖(Oversold)区域。
如果价格能够维持在41美元以上,则短期内出现技术性反弹(Technical Rebound)的概率将明显提升。
Outlook 2027:基本面依然支持长期复苏
尽管短期压力仍然存在,但中长期基本面并未发生根本改变。
对于黄金而言,全球各国央行持续增持黄金储备,特别是新兴经济体正在积极降低对美元储备的依赖,这为黄金市场提供了稳定支撑。
与此同时:
地缘政治风险依然存在;
全球公共债务水平持续攀升;
世界经济结构性不确定性增强。
这些因素都将继续强化黄金作为长期风险对冲工具的重要地位。
白银方面同样具备积极前景。
虽然价格出现深度调整,但全球白银市场仍处于供应缺口(Supply Deficit)状态。此外,
清洁能源产业;
数据中心建设;
人工智能(AI)基础设施;
电动车产业;
都将在未来多年持续推动对白银的需求增长。
因此,一旦全球进入降息周期,白银有望成为贵金属板块中最具上涨潜力的资产之一。
结语:市场真正传递的信息是什么?
2026年黄金和白银价格的大幅回调,并不意味着贵金属时代的结束。
相反,这更像是全球投资环境正在经历一次深刻转型,即从“流动性驱动市场”的时代,迈向“资金成本决定资产价值”的新时代。
短期来看,投资者仍需面对美国货币政策与利率走势带来的不确定性。
但从战略层面而言,本轮调整或许正在为2027年下一轮复苏周期构筑基础。
最终,投资者需要思考的问题或许不是:
“黄金和白银还能跌多少?”
而是:
“市场是否正在创造下一轮增长周期中最具价值的布局机会?”
SO OK TRADING
Market Intelligence • Global Commodities • Strategic Perspectives
SO OK TRADING:您的商业合作伙伴
FAST • SHARP • RELIABLE
网站:www.sooktrading.com
Facebook:SOOK TRADING
相关文章
锌锭:新时代金属产业的全景
SO OK TRADING | 2026年10月12日
在现代工业社会中,“锌锭(Zinc Ingot)”已不再只是基础金属,而是逐渐演变为推动清洁技术与绿色经济的战略金属
12 10月 2026
全球原油与石脑油市场分析(2026年10月 – 2027年展望)
SO OK TRADING | 2026年10月23日
23 10月 2026
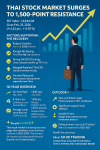
泰国股市在2569年初再次表现突出。SET指数成功突破心理阻力位1,500点,海外投资者和国内机构投资者的强劲买盘推动市场活跃。在经历了2566年至2568年的信心危机之后,投资氛围重新回暖。
本轮市场回升的利好因素十分全面——从选举后的政治稳定、上市公司强劲的业绩表现、旅游业的复苏,到“瓦育帕基金”和“Thai ESG”带来的流动性支持,都为市场注入了动力。
本文分析总结了过去10年泰国股市的整体走势,并展望2569年的趋势,同时提醒需密切关注的因素,例如短期调整以及美国进口关税政策。
文章最后介绍了 SO OK TRADING —— 致力于将泰国优质产品(如高端水果、泰国大米、金属和清洁能源)连接到全球市场。公司通过强有力且可持续的品牌战略,与合作伙伴和投资者建立长期信任关系。
SO OK TRADING —— 以强大而可持续的品牌,将泰国连接世界
23 2月 2026
