SO OK TRADING'S INSIGHT | 「セーフヘイブン」から「流動性資産」へ──金・銀市場の下落が示すものと、2027年の新たな上昇サイクルへの展望 | 2026年11月22日
最終更新: 22 11月 2026
85 閲覧数
SO OK TRADING'S INSIGHT
Gold & Silver Outlook 2027:貴金属市場の調整は、世界金融システムの転換を映し出しているのか
2026年11月22日
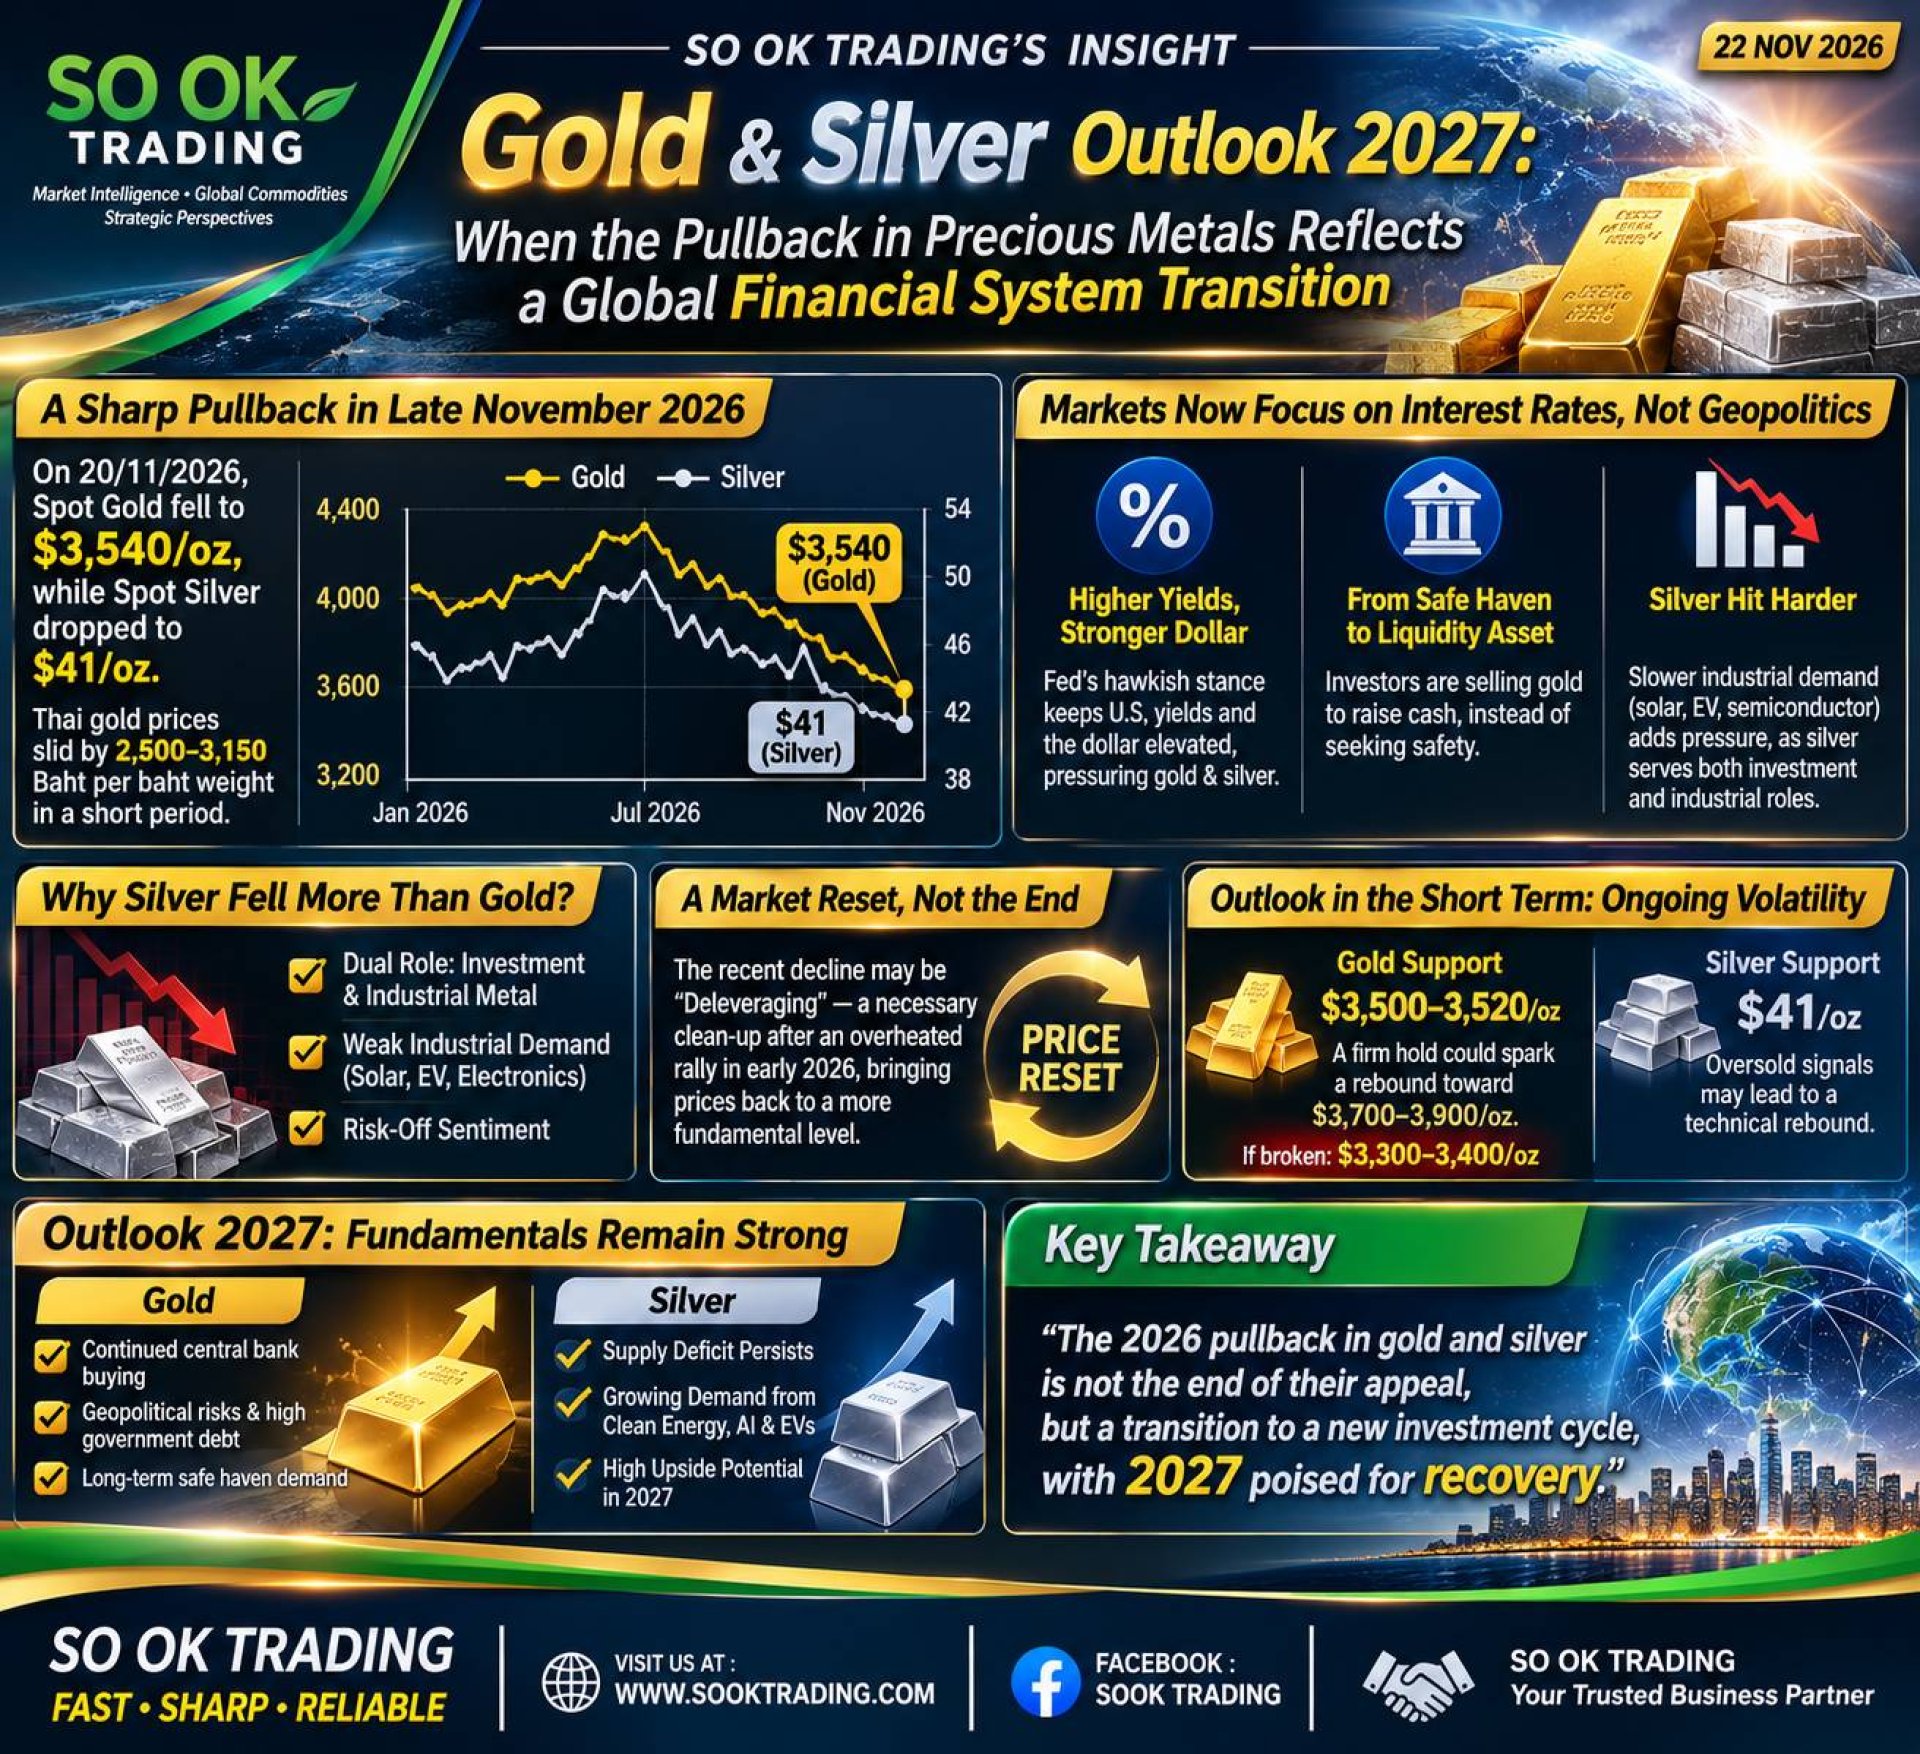
2026年11月下旬、世界の貴金属市場は大きな売り圧力に直面しています。2026年11月20日時点で、金(Spot Gold)は1オンスあたり3,540米ドル付近まで下落し、銀(Spot Silver)も1オンスあたり41米ドル近辺まで値を下げました。その結果、タイ国内の金価格も短期間で1バーツ金あたり2,500〜3,150バーツ以上下落するなど、市場に大きな衝撃を与えています。
こうした値動きは、年初から続いていた急騰相場の単なる調整と見られることもあります。しかし戦略的な視点で捉えると、今回の下落は世界金融市場の構造的な変化を反映している可能性があります。投資家の関心が「過剰流動性」から再び「資金調達コスト」と「金利」へと移行していることを示しているのです。
市場は地政学リスクよりも金利を重視している
過去数年間、地政学的リスクは金価格を支える重要な要因の一つでした。金は伝統的に「セーフヘイブン(安全資産)」として評価され、不確実性が高まる局面で資金が流入してきました。
しかし今回の調整局面では、市場の優先順位が変化しています。投資家は依然として続く国際情勢の緊張よりも、米国の金融政策と金利見通しを重視しています。
米連邦準備制度理事会(Fed)が金融引き締め姿勢を維持するとの見方が強まったことで、米ドルと米国債利回りが上昇しました。その結果、利息を生まない金や銀は、保有コストの観点から相対的な魅力を失っています。
これは現在の市場において、「金利」が再び世界の資金フローを決定する最重要要因になりつつあることを示しています。
金はSafe HavenからLiquidity Assetへと役割を変えつつある
もう一つ注目すべき点は、機関投資家や大型ファンドの行動変化です。
従来であれば市場が不安定化する局面で金への資金流入が期待されました。しかし今回は、一部の投資家が金を売却し、現金比率を高める動きを見せています。
その背景には、
マージンコールへの対応
ポートフォリオ全体のリスク削減
より高い利回りを求めた資金シフト
などがあります。
結果として金は従来の「Safe Haven」ではなく、一時的な資金確保のための「Liquidity Asset(流動性資産)」として利用される傾向が強まっています。
なぜ銀は金以上に大幅な下落となったのか
金も大きな調整を経験していますが、銀の下落はさらに深刻です。
その理由は、銀が2つの異なる役割を持つ特殊な金属だからです。
第一に、貴金属としての投資資産。
第二に、産業用途の重要な原材料。
世界経済が減速する局面では、太陽光発電(Solar Cell)、電気自動車(EV)、半導体(Semiconductor)、電子機器(Electronics)などの産業需要が鈍化します。
同時に投資家はボラティリティの高い資産への投資を減らすため、銀は金融市場と実需市場の双方から売り圧力を受けることになります。
この二重の圧力こそが、銀の下落率が金を大きく上回る主因となっています。
今回の調整はバブル崩壊ではなく「リセット」の可能性
2026年初頭を振り返ると、金と銀は世界的な流動性拡大と投機資金の流入によって大幅に上昇していました。
短期間で価格が急騰した結果、多くの市場参加者が高水準のレバレッジを利用していたと考えられます。
その後、金利見通しが変化したことで、市場はDeleveraging Cycle(レバレッジ解消局面)へと移行しました。
ファンドの売却、機関投資家のポジション調整、自動売買システムによる売り注文が連鎖し、相場の下落を加速させました。
そのため、現在の価格調整は長期上昇トレンドの終焉というよりも、市場が適正な水準へ回帰するための「Price Reset」と捉える方が合理的です。
短期見通し:ボラティリティは当面続く可能性
短期的には、引き続き米国の金融政策が市場を左右すると考えられます。
金については、1オンスあたり3,500〜3,520ドルの水準が重要な心理的サポートラインとして注目されています。
この水準を維持できれば、3,700〜3,900ドルへの反発も視野に入ります。
一方、このサポートラインを下抜けた場合には、3,300〜3,400ドル付近まで調整が拡大する可能性があります。
銀については依然として弱含みですが、多くのテクニカル指標がOversold(売られ過ぎ)圏に到達しつつあります。
41ドルを維持できれば、短期的なTechnical Rebound(テクニカル反発)が発生する可能性もあります。
Outlook 2027:中長期的な回復を支えるファンダメンタルズ
短期的な逆風が続いている一方で、中長期的なファンダメンタルズは依然として堅調です。
金市場においては、世界各国の中央銀行による継続的な買い増しが大きな支えとなっています。特に新興国では、米ドルへの依存度を下げるため、外貨準備の多様化が進んでいます。
さらに、
地政学リスクの継続
世界的な債務拡大
構造的な経済不確実性
といった要因も、金の長期的な価値を支えると考えられます。
銀についても、価格調整が続いているものの、長期的な需給環境は依然として魅力的です。
市場ではSupply Deficit(供給不足)が続いており、加えて
再生可能エネルギー
データセンター
AIインフラ
電気自動車
といった成長分野からの需要拡大が期待されています。
そのため、世界的な利下げサイクルが始まれば、銀は貴金属セクターの中でも最も高いアップサイドを持つ資産の一つになる可能性があります。
結論
2026年の金・銀価格の下落は、貴金属市場の終焉を意味するものではありません。
むしろ、過剰流動性が市場を牽引した時代から、金利と資本コストが資産価値を決定する新たな時代への移行を象徴していると考えられます。
短期的には米国の金融政策を巡る不透明感から高いボラティリティが続く可能性があります。しかし戦略的な観点では、今回の調整は2027年に向けた新たな上昇サイクルの土台を形成している可能性があります。
最後に投資家が問うべき重要な問いは、
「金と銀はどこまで下落するのか」ではなく、
「市場は次の成長サイクルに向けた絶好の投資機会を作り出しているのか」
ということではないでしょうか。
SO OK TRADING
Market Intelligence • Global Commodities • Strategic Perspectives
SO OK TRADING|あなたのビジネスパートナー
FAST • SHARP • RELIABLE
WEB SITE: www.sooktrading.com
FACEBOOK: SOOK TRADING
Gold & Silver Outlook 2027:貴金属市場の調整は、世界金融システムの転換を映し出しているのか
2026年11月22日
2026年11月下旬、世界の貴金属市場は大きな売り圧力に直面しています。2026年11月20日時点で、金(Spot Gold)は1オンスあたり3,540米ドル付近まで下落し、銀(Spot Silver)も1オンスあたり41米ドル近辺まで値を下げました。その結果、タイ国内の金価格も短期間で1バーツ金あたり2,500〜3,150バーツ以上下落するなど、市場に大きな衝撃を与えています。
こうした値動きは、年初から続いていた急騰相場の単なる調整と見られることもあります。しかし戦略的な視点で捉えると、今回の下落は世界金融市場の構造的な変化を反映している可能性があります。投資家の関心が「過剰流動性」から再び「資金調達コスト」と「金利」へと移行していることを示しているのです。
市場は地政学リスクよりも金利を重視している
過去数年間、地政学的リスクは金価格を支える重要な要因の一つでした。金は伝統的に「セーフヘイブン(安全資産)」として評価され、不確実性が高まる局面で資金が流入してきました。
しかし今回の調整局面では、市場の優先順位が変化しています。投資家は依然として続く国際情勢の緊張よりも、米国の金融政策と金利見通しを重視しています。
米連邦準備制度理事会(Fed)が金融引き締め姿勢を維持するとの見方が強まったことで、米ドルと米国債利回りが上昇しました。その結果、利息を生まない金や銀は、保有コストの観点から相対的な魅力を失っています。
これは現在の市場において、「金利」が再び世界の資金フローを決定する最重要要因になりつつあることを示しています。
金はSafe HavenからLiquidity Assetへと役割を変えつつある
もう一つ注目すべき点は、機関投資家や大型ファンドの行動変化です。
従来であれば市場が不安定化する局面で金への資金流入が期待されました。しかし今回は、一部の投資家が金を売却し、現金比率を高める動きを見せています。
その背景には、
マージンコールへの対応
ポートフォリオ全体のリスク削減
より高い利回りを求めた資金シフト
などがあります。
結果として金は従来の「Safe Haven」ではなく、一時的な資金確保のための「Liquidity Asset(流動性資産)」として利用される傾向が強まっています。
なぜ銀は金以上に大幅な下落となったのか
金も大きな調整を経験していますが、銀の下落はさらに深刻です。
その理由は、銀が2つの異なる役割を持つ特殊な金属だからです。
第一に、貴金属としての投資資産。
第二に、産業用途の重要な原材料。
世界経済が減速する局面では、太陽光発電(Solar Cell)、電気自動車(EV)、半導体(Semiconductor)、電子機器(Electronics)などの産業需要が鈍化します。
同時に投資家はボラティリティの高い資産への投資を減らすため、銀は金融市場と実需市場の双方から売り圧力を受けることになります。
この二重の圧力こそが、銀の下落率が金を大きく上回る主因となっています。
今回の調整はバブル崩壊ではなく「リセット」の可能性
2026年初頭を振り返ると、金と銀は世界的な流動性拡大と投機資金の流入によって大幅に上昇していました。
短期間で価格が急騰した結果、多くの市場参加者が高水準のレバレッジを利用していたと考えられます。
その後、金利見通しが変化したことで、市場はDeleveraging Cycle(レバレッジ解消局面)へと移行しました。
ファンドの売却、機関投資家のポジション調整、自動売買システムによる売り注文が連鎖し、相場の下落を加速させました。
そのため、現在の価格調整は長期上昇トレンドの終焉というよりも、市場が適正な水準へ回帰するための「Price Reset」と捉える方が合理的です。
短期見通し:ボラティリティは当面続く可能性
短期的には、引き続き米国の金融政策が市場を左右すると考えられます。
金については、1オンスあたり3,500〜3,520ドルの水準が重要な心理的サポートラインとして注目されています。
この水準を維持できれば、3,700〜3,900ドルへの反発も視野に入ります。
一方、このサポートラインを下抜けた場合には、3,300〜3,400ドル付近まで調整が拡大する可能性があります。
銀については依然として弱含みですが、多くのテクニカル指標がOversold(売られ過ぎ)圏に到達しつつあります。
41ドルを維持できれば、短期的なTechnical Rebound(テクニカル反発)が発生する可能性もあります。
Outlook 2027:中長期的な回復を支えるファンダメンタルズ
短期的な逆風が続いている一方で、中長期的なファンダメンタルズは依然として堅調です。
金市場においては、世界各国の中央銀行による継続的な買い増しが大きな支えとなっています。特に新興国では、米ドルへの依存度を下げるため、外貨準備の多様化が進んでいます。
さらに、
地政学リスクの継続
世界的な債務拡大
構造的な経済不確実性
といった要因も、金の長期的な価値を支えると考えられます。
銀についても、価格調整が続いているものの、長期的な需給環境は依然として魅力的です。
市場ではSupply Deficit(供給不足)が続いており、加えて
再生可能エネルギー
データセンター
AIインフラ
電気自動車
といった成長分野からの需要拡大が期待されています。
そのため、世界的な利下げサイクルが始まれば、銀は貴金属セクターの中でも最も高いアップサイドを持つ資産の一つになる可能性があります。
結論
2026年の金・銀価格の下落は、貴金属市場の終焉を意味するものではありません。
むしろ、過剰流動性が市場を牽引した時代から、金利と資本コストが資産価値を決定する新たな時代への移行を象徴していると考えられます。
短期的には米国の金融政策を巡る不透明感から高いボラティリティが続く可能性があります。しかし戦略的な観点では、今回の調整は2027年に向けた新たな上昇サイクルの土台を形成している可能性があります。
最後に投資家が問うべき重要な問いは、
「金と銀はどこまで下落するのか」ではなく、
「市場は次の成長サイクルに向けた絶好の投資機会を作り出しているのか」
ということではないでしょうか。
SO OK TRADING
Market Intelligence • Global Commodities • Strategic Perspectives
SO OK TRADING|あなたのビジネスパートナー
FAST • SHARP • RELIABLE
WEB SITE: www.sooktrading.com
FACEBOOK: SOOK TRADING
関連コンテンツ
**世界金属価格の動向分析 (ZINC – LEAD – ANTIMONY) とタイ産業への影響
SO OK TRADING | 2026年9月22日**
2026年後半、世界の基礎金属市場は「構造的転換期」に突入しています。従来型経済からクリーンエネルギー時代への移行が進む中、エネルギーコストの高騰や地政学的リスクが重なり、亜鉛(Zinc)、鉛(Lead)、アンチモン(Antimony)といったタイ産業に不可欠な原材料が、世界のサプライチェーン再編を鮮明に映し出しています。
SO OK TRADING は、世界市場の価格動向とその影響を詳細に分析し、タイの製造業が市場の変動やバーツ安傾向に対応できるよう、戦略的な指針を提示します。
本記事では以下を深掘りします:
22 9月 2026
世界経済–中国–タイ 2026
SO OK TRADING による記事 | 2026年9月4日
新しいエンジンが加速し、古いエンジンが停滞、そして ASEAN が機会の舞台となる
4 9月 2026