SO OK TRADING 洞察:从波斯湾走向全球市场 —— 价格飙升、供应收缩、物流重塑,以及铝业从危机走向机遇的复苏 2026年10月28日
最后更新: 28 10月 2026
87 浏览量
中东与全球铝业战场:供给危机、复苏与未来走向 (2026–2027)
SO OK TRADING 洞察 | 2026年10月28日
引言
中东是全球最大的铝生产与出口地区之一,尤其是海湾合作委员会(GCC)国家,凭借能源成本优势和连接欧洲与亚洲的战略地理位置,在全球产业链中占据关键地位。来自该地区的铝,已成为全球产业的命脉,从电动汽车(EV)、航空航天到太阳能与包装业。
然而,2026年成为充满挑战的一年。地缘政治冲突与空袭导致该地区生产能力受阻,全球市场价格与供应链受到严重冲击。
中东主要生产商
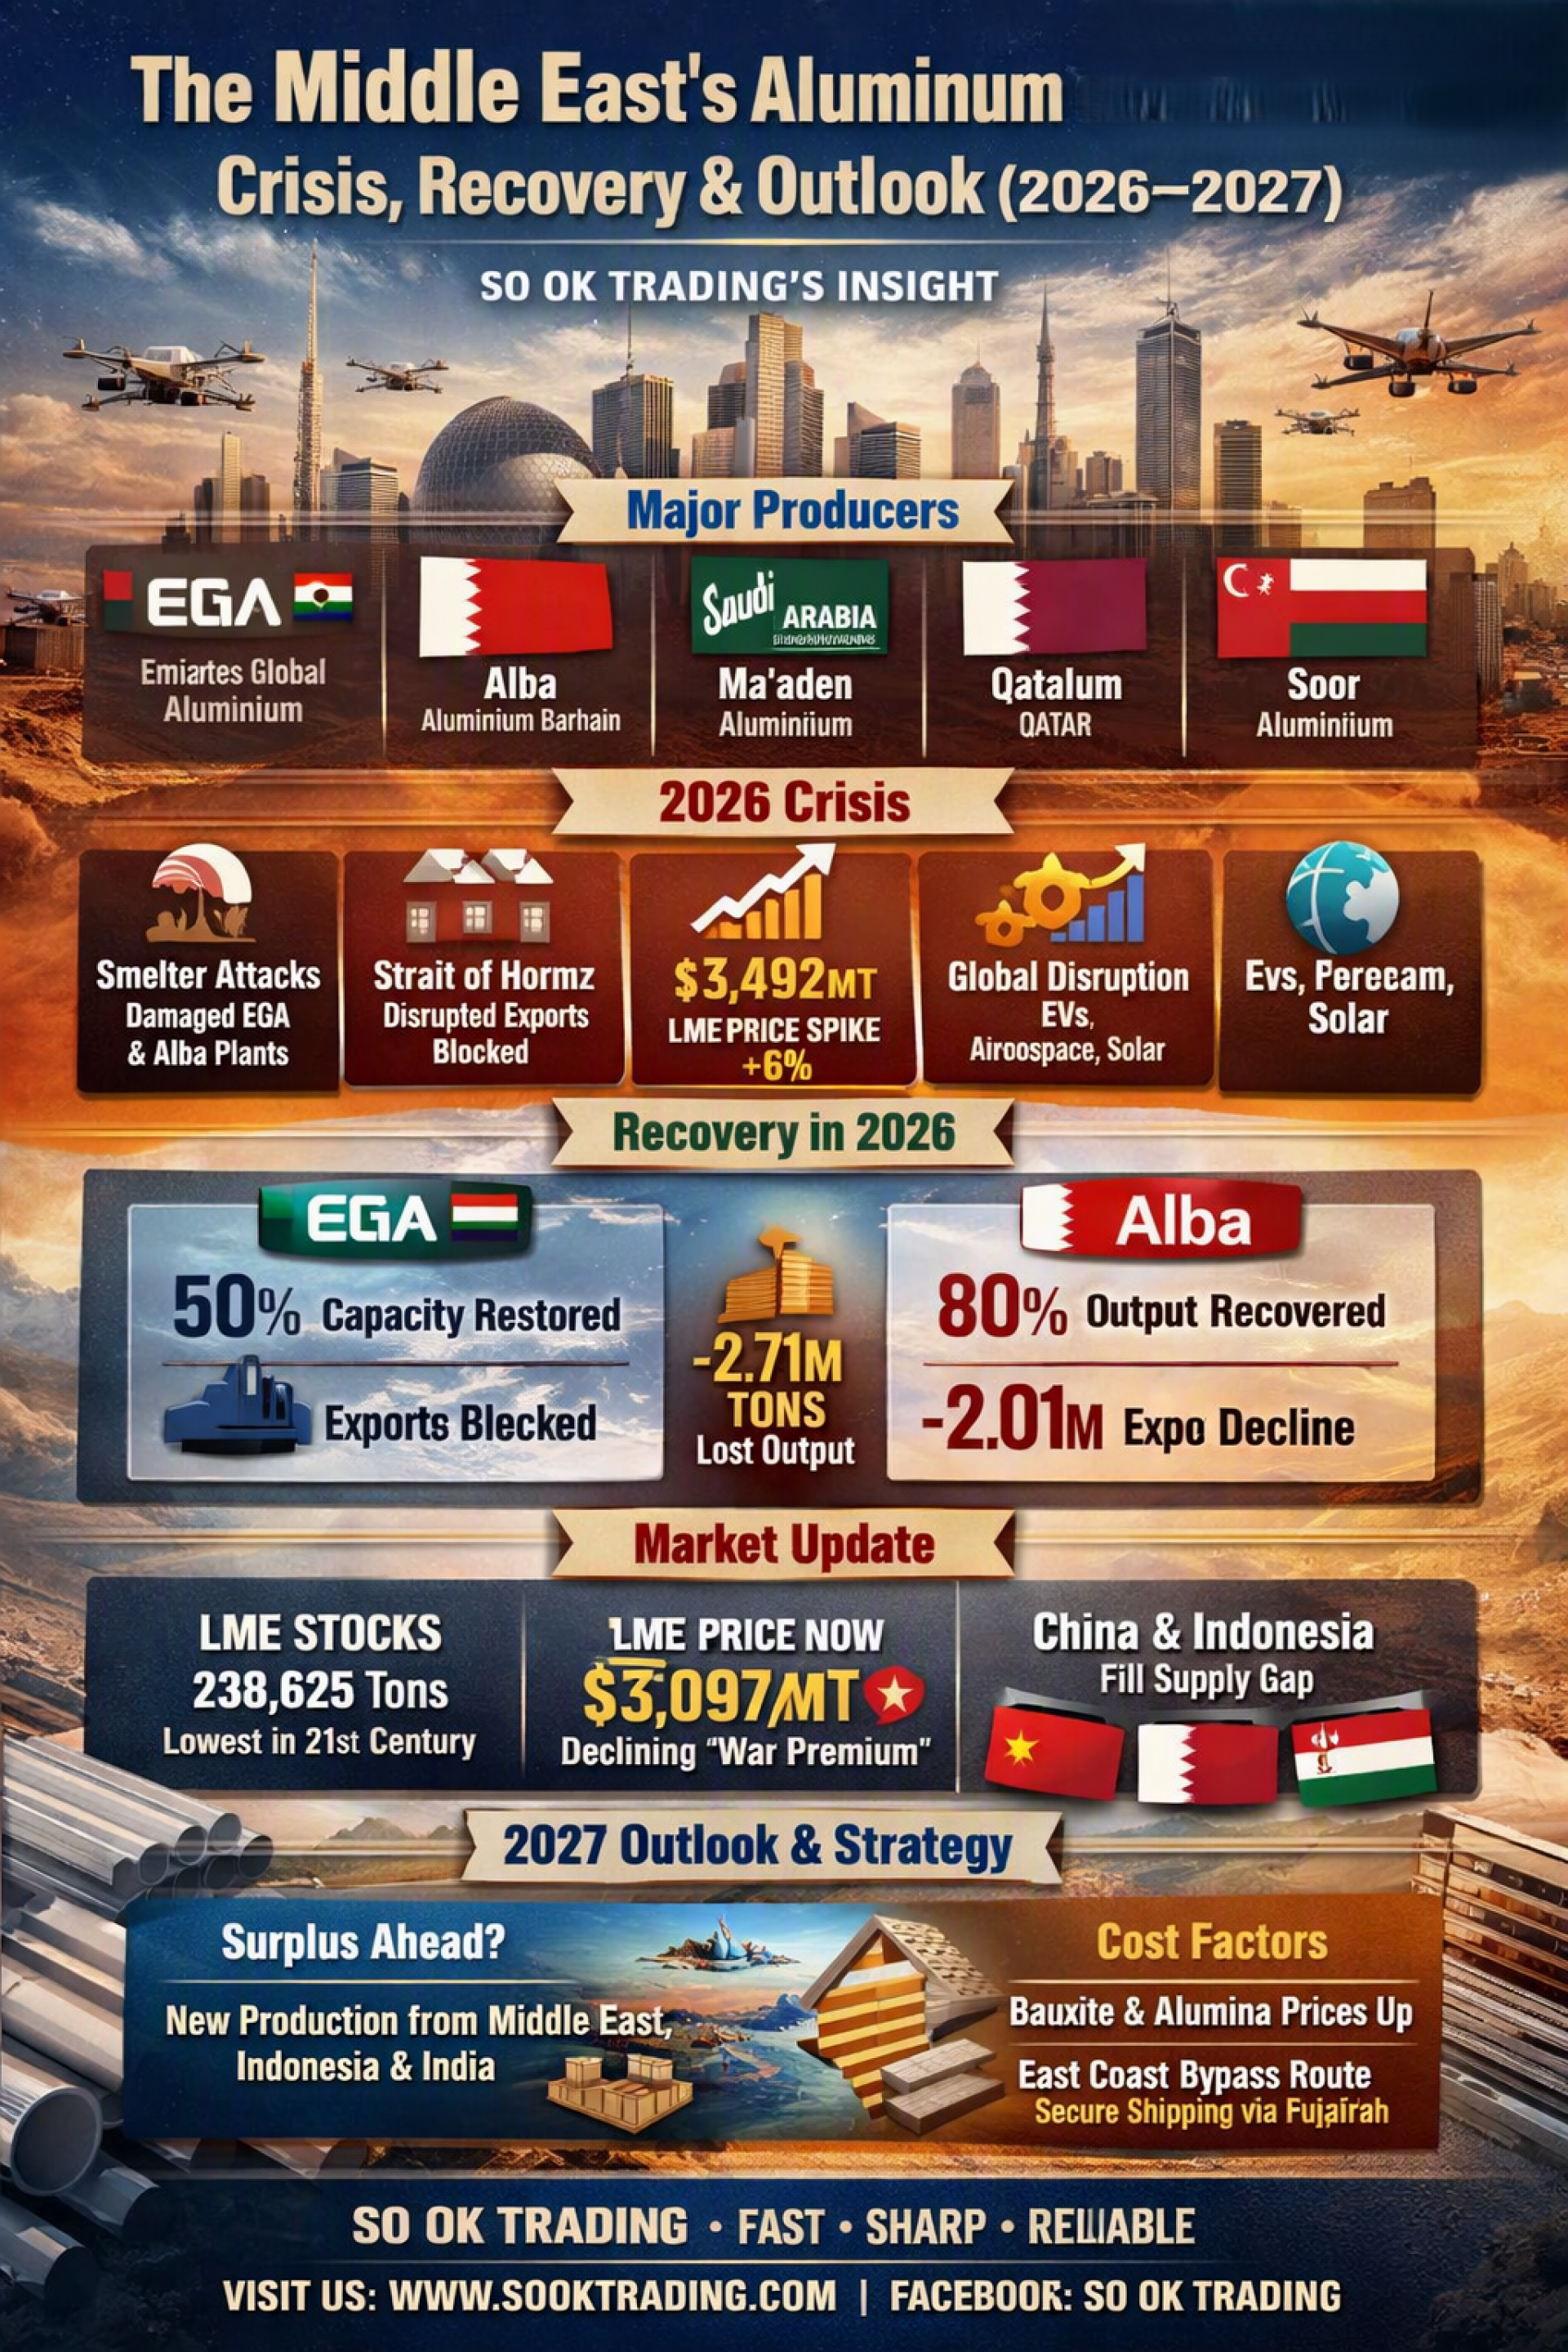
阿联酋环球铝业(EGA) – 阿联酋:该地区最大铝生产商,也是全球领先企业之一。
巴林铝业(Alba) – 巴林:全球最大单一冶炼厂之一(除中国外)。
马丹铝业(Ma’aden Aluminium) – 沙特阿拉伯:国家矿业与金属公司,业务涵盖从铝土矿到成品的全产业链。
卡塔尔铝业(Qatalum) – 卡塔尔:合资企业,生产高品质铝用于出口。
苏尔铝业(Soor Aluminium) – 阿曼:区域重要供应商,专注于本地产业与出口市场。
2026年危机
冶炼厂遭袭:EGA 与 Alba 的主要工厂因空袭与无人机攻击受损,被迫宣布 不可抗力(Force Majeure)。
霍尔木兹海峡中断:关键航运通道受阻,出口停滞。
价格飙升:伦敦金属交易所(LME)铝价飙升至 3,492美元/吨(+6%),创多年新高。
全球影响:电动汽车、电网、航空航天与太阳能产业面临成本上升与原料短缺。
复苏与最新情况(2026年10月)
EGA(阿联酋):Al Taweelah 冶炼厂已恢复 50% 产能,目标在 2027年第一季度全面恢复。
Alba(巴林):产能已恢复至危机前约 80%。
供应影响:尽管逐步复苏,但此前已损失超过 271万吨,2026年出口量减少 201万吨。
市场机制与全球价格
战争溢价下降:LME 三个月期价格从 3,250 美元降至约 3,097–3,100 美元/吨。
库存创世纪最低:LME 登记库存仅剩 238,625 吨,为 21 世纪最低水平。
中国与印尼替代:两国生产商填补了全球供应缺口。
2027年展望
分析人士预计,全球铝市场将在 2026 年底前维持“紧平衡”状态。但随着 印尼、印度的新产能投放,以及中东全面复苏,市场或将在 2027 年转向 供给过剩(Surplus)。
成本驱动与采购策略
原材料:铝土矿与氧化铝价格突破 390 美元/吨;碳阳极成本因油价与欧盟 CBAM 碳税上涨。
新物流路线:阿联酋开发 富查伊拉东海岸绕行通道,以降低霍尔木兹风险;EGA 已通过 Gulftainer 将超过 25 万吨出口改道。
采购策略(2027年第一季度):
分层套期保值:在 3,000–3,050 美元/吨区间锁定基础需求价格。
长期合同:参考 LME 三个月期价格,并采用固定运费公式,以降低物流溢价波动风险。
结论
中东仍是全球铝市场的心脏。尽管因地缘政治冲突遭遇供给冲击,但主要生产商的复苏与新物流战略正在缓解市场紧张。到 2027 年,行业或将从短缺转向过剩,全球价格与采购策略也将随之重塑。
✨ FAST • SHARP • RELIABLE SO OK TRADING —— 来自泰国的非铁金属行业真正力量 www.sooktrading.com | Facebook: SO OK TRADING
相关文章
中东战争撼动塑料产业 —— 石脑油短缺!
当全球重要原料 石脑油 (Naphtha) 因中东冲突而变得稀缺时,包装产业立刻受到巨大冲击——塑料价格飙升、供应紧张,品牌企业不得不紧急寻找新的解决方案。
在这场危机中,“铝”成为最受关注的材料。它不仅是高端替代品,还能无限次回收利用,并在能源价格高企的时代成为可持续发展的象征。
本篇文章由 SO OK TRADING 撰写,将深入解析:
为什么石脑油短缺会影响全球塑料产业
为什么铝会成为包装行业的“主角”
企业在动荡市场中应采取哪些生存战略
11 4月 2026
「2026年的日本:走在通胀之路,利率上升,逆势而行」
SO OK TRADING | 2026年6月29日
日本经济正迈入一个重要的转折点——从长期的通缩阴影中走出,进入一个必须应对通胀压力和能源成本飙升的新阶段。当西方国家开始降息以支撑经济时,日本却选择“逆势而行”,通过加息来维护经济稳定和金融市场信心。
国内消费逐渐回暖,出口和旅游业持续复苏。政府投入21.99万亿日元刺激经济,支撑购买力。同时,日本央行(BOJ)将利率提升至1.00%,创下31年来最高水平,以抑制不断加剧的通胀。
尽管面临能源价格上涨和人口老龄化等结构性挑战,日本仍坚定推进向清洁能源的转型——包括海上风电和清洁氢能,以期摆脱对中东的依赖,构建长期的经济稳定。
这正是一个“在挑战中复苏”的国家形象,日本正在为重新在全球经济舞台上展现实力奠定新的基础。
29 6月 2026
