SO OK TRADING 洞察: 深度解析全球铝市场 Q4/2026 —— Japan Premium 尚未敲定,LME 在地缘政治压力下横盘,亚洲需求放缓但物流依然火热
SO OK TRADING 洞察 | 2026年10月12日
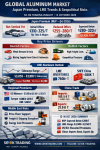
全球铝市场 Q4/2026:Japan Premium 谈判、LME 趋势与地缘政治压力
全球铝市场在2026年第四季度正处于关键转折期——从亚洲需求放缓,到物流与地缘政治风险推动全球铝溢价的变化。
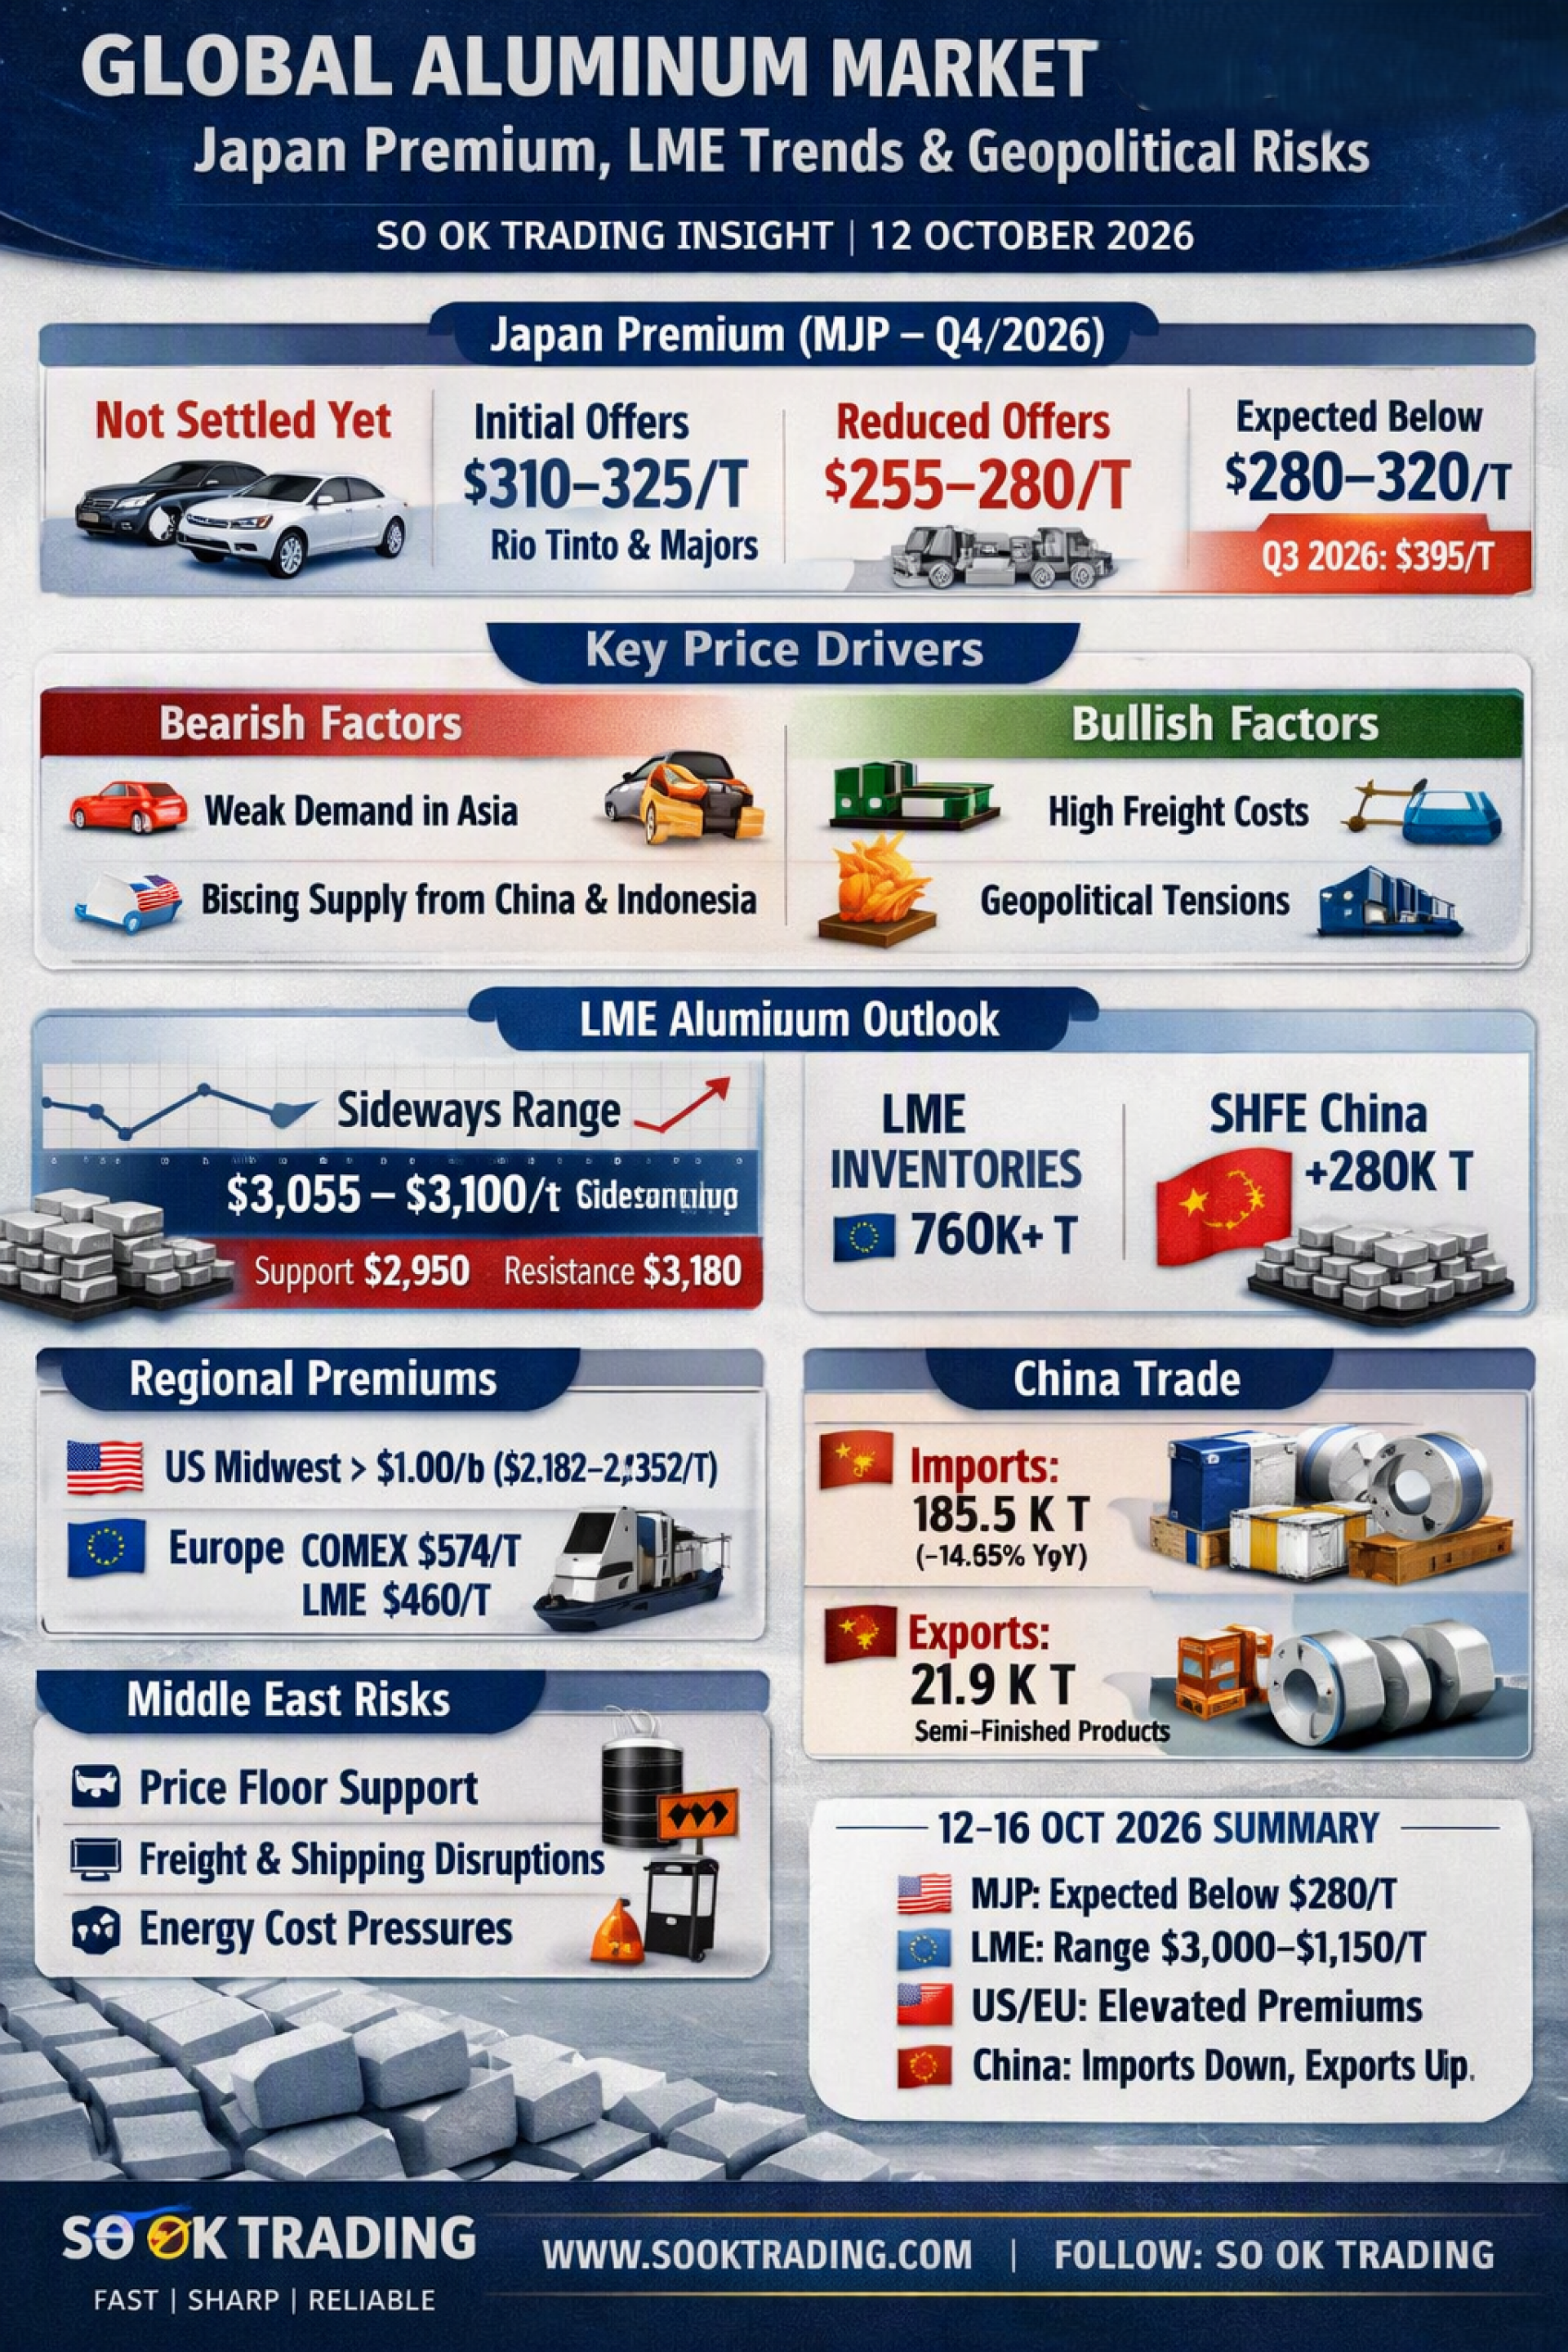
Japan Premium (MJP – Q4/2026)
谈判状态:尚未正式敲定
初始报价:Rio Tinto 等主要生产商开价 310–325美元/吨
降价后报价:约 280美元/吨,部分现货交易甚至在 255美元/吨
市场预期:最终成交价将低于 280–320美元/吨,相比 Q3/2026 的 395美元/吨 大幅下跌
⚖️ 价格驱动因素
利空因素 (Bearish):亚洲汽车与建筑需求放缓;中国与印尼供应增加
利多因素 (Bullish):运费仍处高位;中东地缘政治风险
LME 铝市场
价格平均 3,055–3,100美元/吨,从高点 ~3,250美元/吨 回落
主要原因:供应紧张缓解+能源协议;美联储加息信号导致美元走强;中国黄金周休市导致需求暂时减少
支撑位:2,950–3,020美元/吨
阻力位:3,180–3,250美元/吨
策略:短期预计在 3,000–3,150美元/吨 区间横盘 (Sideways)
库存分析
LME 库存:约 750,000–760,000吨
SHFE(中国):假期期间增加约 280,000吨,反映生产持续
区域溢价 (Regional Premiums)
美国中西部溢价:突破 1.00美元/磅 (~2,182–2,352美元/吨)
欧洲溢价:四个月来最高 (COMEX $574 / LME $460)
中国铝贸易数据
进口:约 185,500吨/月 (-14.65% 同比);累计(1–8月)166万吨 (-3.41% 同比),主要供应国为俄罗斯(96%)
出口:原铝低水平 (~21,900吨/月),半成品(箔、带材、板材)出口强劲恢复,主要市场为 泰国与印尼
️ 中东与沙特阿拉伯风险因素
地缘政治风险支撑 LME 价格 (~3,055美元/吨)
红海航线受阻 → 推高欧美溢价
原油价格上涨 → 全球生产成本增加
✨ 全球铝市场总结 (2026年10月12–16日)
MJP Q4/2026 → 尚未敲定,预计低于 280美元/吨
LME 铝价 → 横盘于 3,000–3,150美元/吨
美欧溢价 → 达到数月来最高水平
中国贸易 → 进口下降,半成品出口回升
中东风险 → 成为价格下跌的“防波堤”,并推高西方溢价
SO OK TRADING — 您在非铁金属市场的商业伙伴 FAST | SHARP | RELIABLE www.sooktrading.com Facebook: SO OK TRADING