“回收易拉罐,用RSI 3104改变世界:从饮料罐到铝锭——无限循环的力量,铝循环与全球循环经济的核心” SO OK TRADING:2026年9月23日
最后更新: 23 9月 2026
284 浏览量
由UBC生产RSI锭3104与全球循环经济的走向
SO OK TRADING : 2026年9月23日
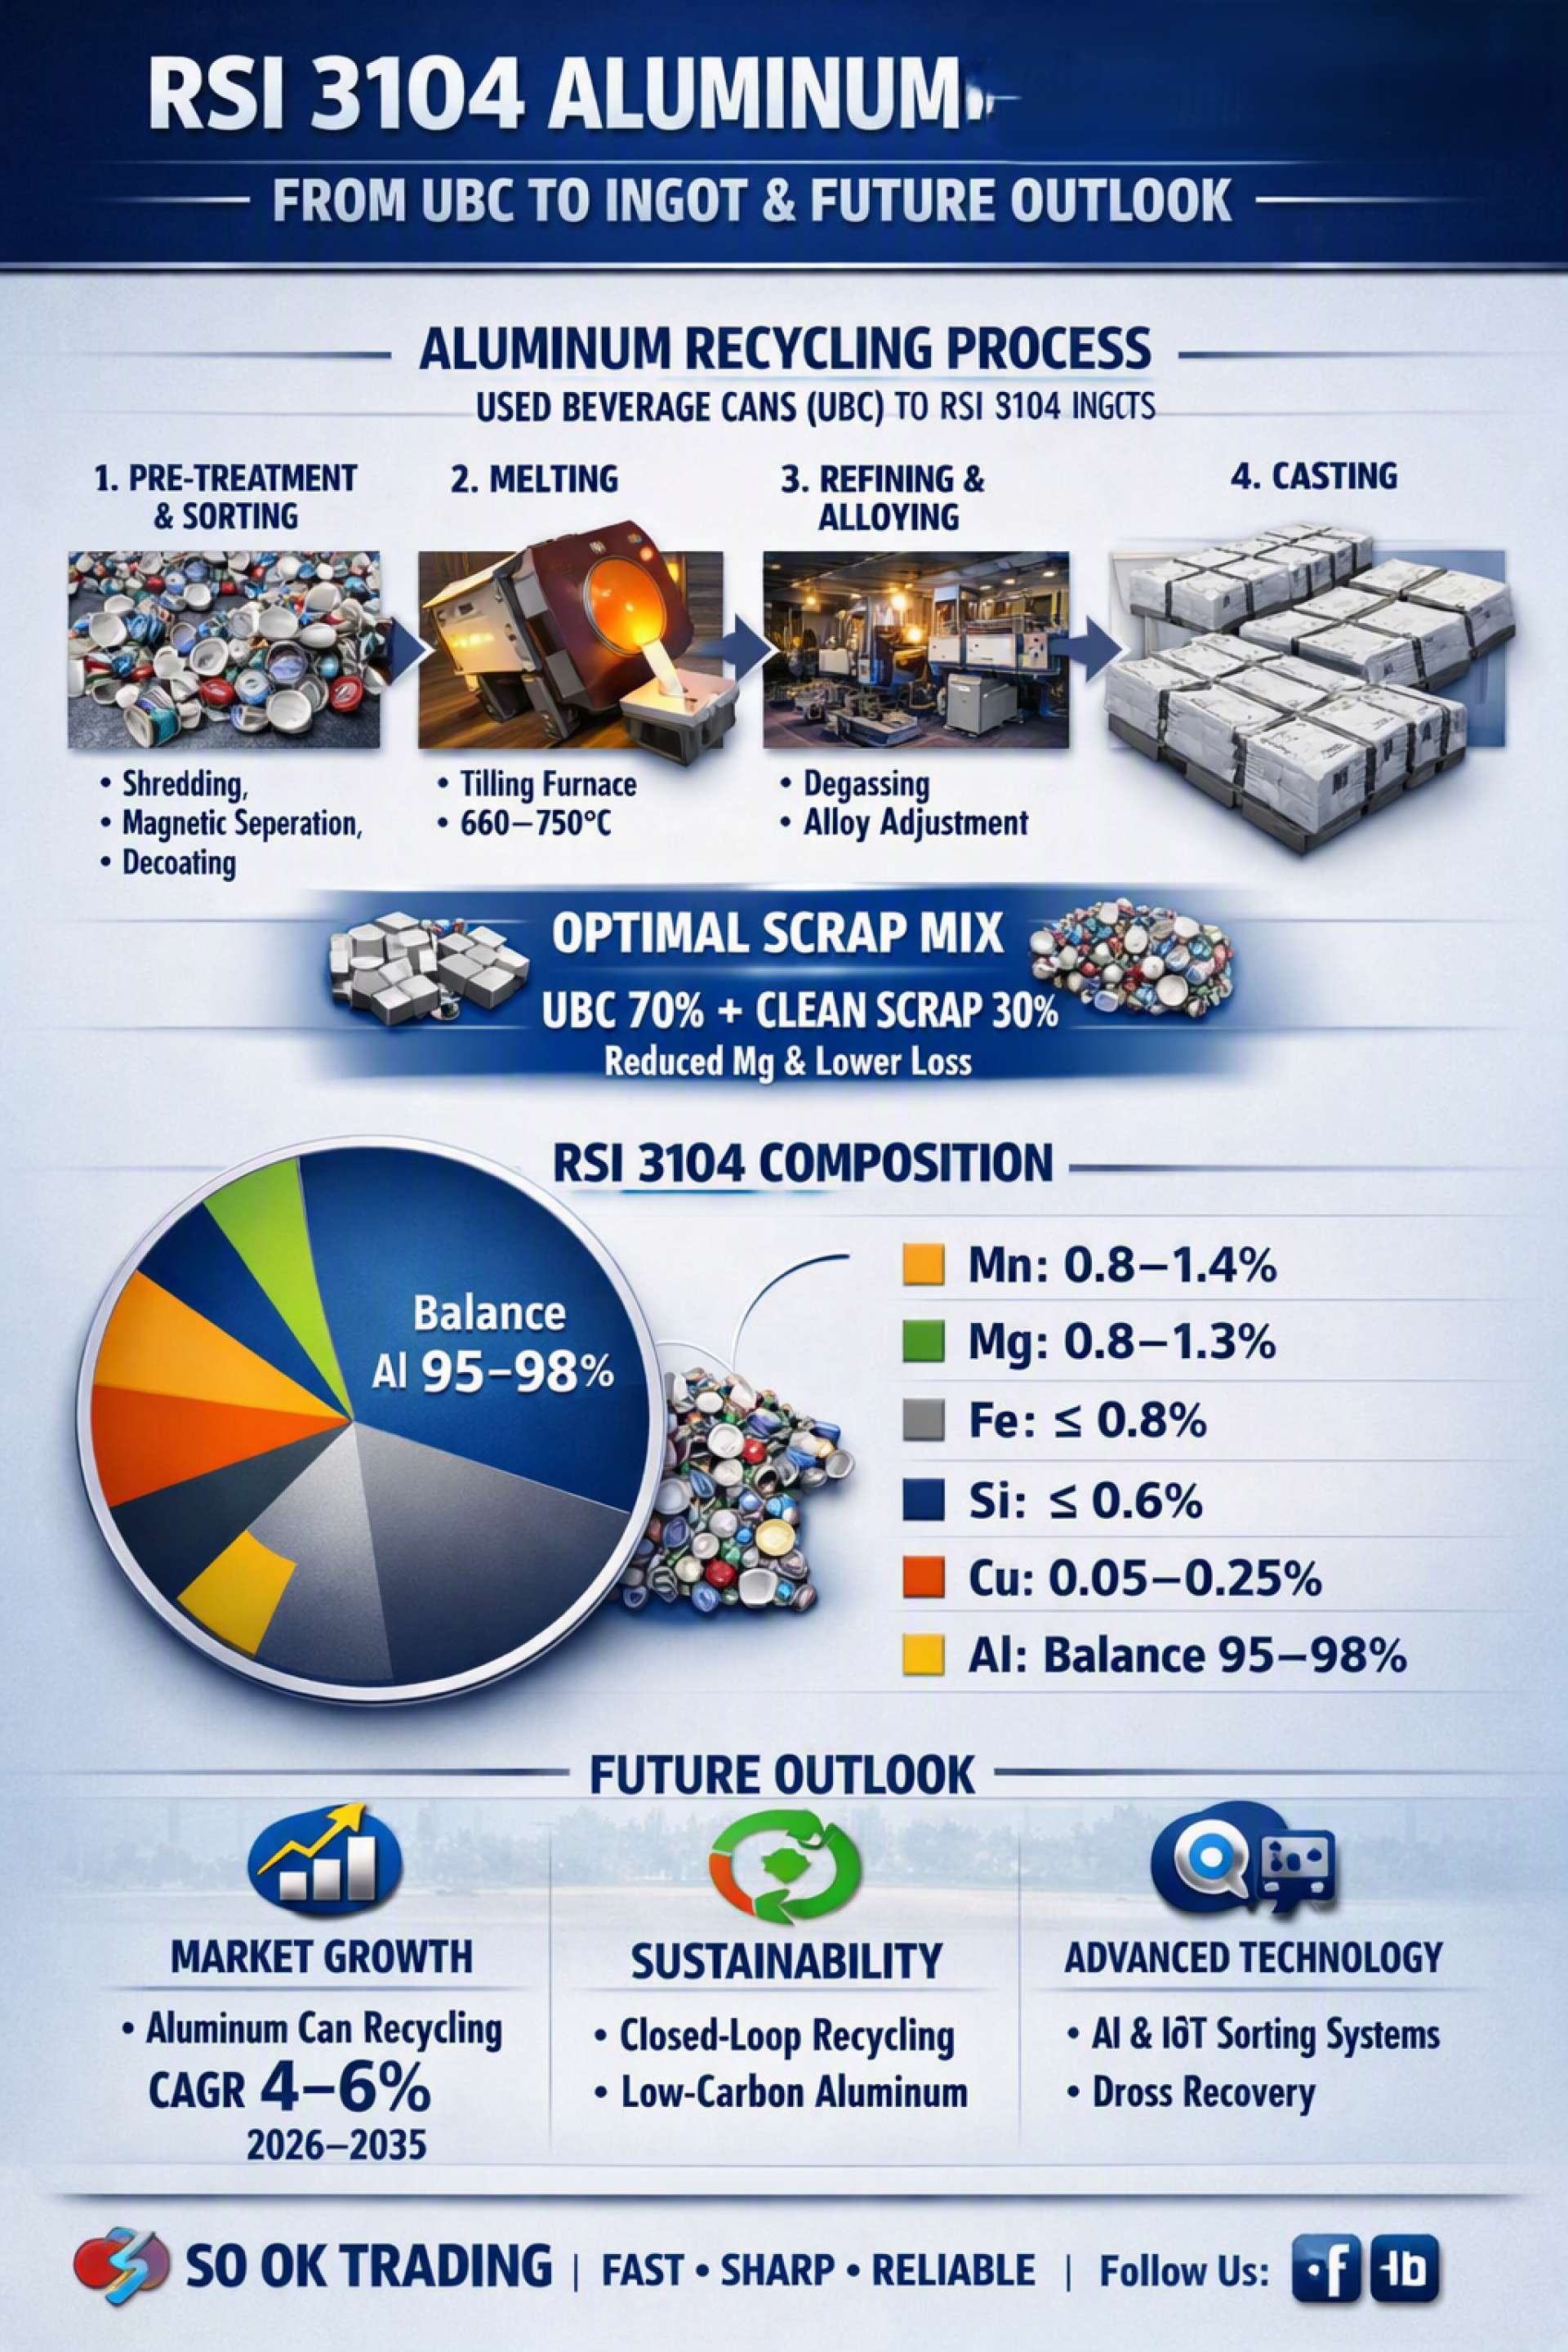
饮料罐产业是循环经济(Circular Economy)最典型的案例之一。通过 铝循环系统(Aluminum Loop),将使用过的饮料罐(UBC: Used Beverage Cans)重新投入熔炼工序,生产出 RSI锭3104,再轧制成铝板,不断制造新的罐体。该过程不仅减少了自然资源的消耗,还降低碳排放,并为产业链创造了巨大的附加价值。
RSI3104生产流程
预处理与分类
破碎:将UBC压块粉碎成小片
磁力分离:利用磁力去除铁屑和杂质
脱漆/除涂层:在500–550°C的炉中去除涂层,减少熔渣(Dross)产生
熔炼:使用倾斜炉(Tilting Furnace)结合涡流或电磁系统,在660–750°C下快速熔化并减少氧化
精炼与合金化
成分调整:利用光谱仪检测并补充元素,使成分符合规范(Al约97%,Mn约1%,Mg约1%)
脱气与熔剂处理:通入惰性气体(Ar/N₂ + 低Cl),去除氢气并捕捉杂质
过滤:通过陶瓷泡沫过滤器过滤后进入铸造
铸造
将熔融金属浇注到Sow模具(500kg以上)或Ingot模具(20–25kg)
固化后进行质量检测,并打包成托盘送往轧板厂
Al3104化学标准
Mn: 0.80–1.40% → 提高强度与耐腐蚀性
Mg: 0.80–1.30% → 与Mn协同增强强度
Fe ≤ 0.80%,Si ≤ 0.60% → 必须控制不过量
Cu 0.05–0.25% → 略微提高强度
Al余量:约95–98%
⚠️ 注意:罐盖用5182合金含Mg较高(约4–5%),若不调整会超出3104规范,需进行脱镁或用纯铝/清洁废料稀释。
熔损与熔渣管理
UBC:熔损率高(15–20%)
清洁废料:熔损率低(1–3%)
推荐配比:UBC 70% + 清洁废料 30%
Mg保持在规范范围,无需脱镁
平均熔损率降低(UBC约16%,清洁废料约2%)
稀释Fe与Si杂质
提高铸造稳定性与产出率
展望:铝循环与RSI3104
闭环回收:无限次循环利用而不损失性能,将成为包装产业的国际标准
RSI3104应用扩展:在罐体材料及轻量化、强度高、可持续的产业中需求增加
市场增长率:预计2026–2035年,铝罐回收市场年均增长率(CAGR)约4–6%
驱动因素
罐装饮料需求增加
全球企业的ESG与净零政策
投资于回收技术与熔渣回收
未来方向
AI与IoT用于熔融金属质量检测与UBC分类
使用可再生能源开发低碳铝
东南亚市场扩展,泰国将成为生产与出口中心
总结
UBC制RSI锭3104不仅是回收过程,更是铝循环的核心,将包装产业与循环经济及未来净零目标紧密结合。通过合理配比与严格质量控制,RSI3104将继续作为战略性材料推动全球铝市场增长,并创造新的商业机会。
SO OK TRADING : 您的商业伙伴 SO OK TRADING : FAST SHARP RELIABLE
VISIT US : WWW.SOOKTRADING.COM FACEBOOK : SO OK TRADING
SO OK TRADING —— 来自泰国的铝包装与有色金属专家

相关文章
♻️ 《E‑Scrap & PCB Recycling 2026–2035:从电子废弃物到未来的金矿》
SO OK TRADING 撰文 | 2026年7月18日
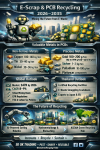
在科技快速发展的时代,电子废弃物(E‑Waste)已不再只是被丢弃的垃圾,而是现代工业中的“战略资源”。其中,印刷电路板(PCB)尤其重要,它富含铜、锡、镍等非铁金属,以及金、银、钯、铂等贵金属,这些隐藏的元素使废旧电子产品成为价值巨大的“城市矿山”。
SO OK TRADING 看到 PCB 回收产业的巨大机遇。全球市场在 2026 年突破 470 亿美元,预计到 2033 年将以 8–9% 的年均增长率(CAGR) 持续扩张。在 城市矿山(Urban Mining) 的趋势以及 EPR(生产者延伸责任制) 法规的推动下,制造商必须对其产品产生的废弃物承担责任。
在泰国,回收产业也正处于关键转型期。从非法处理逐步过渡到 绿色回收(Green Recycling),并引入 AI 视觉识别和湿法冶金(Hydrometallurgical Process)等清洁技术,以减少碳排放并满足 ESG 要求。
本文将深入探讨 PCB 中可提取的金属资源(铜、锡、镍、金、银、钯、铂),并分析 全球与泰国的市场前景,以及 回收产业的未来方向。电子废弃物正在从“垃圾管理”转变为“未来的金矿”,构建一个可持续且高收益的产业生态系统。
✨ SO OK TRADING — FAST • SHARP • RELIABLE
您在绿色回收世界中的商业伙伴
18 7月 2026
铅锭能源 – 驱动工业世界的上游动力
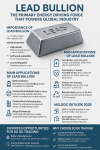
铅锭(Lead Bullion)是一种具有特殊性能的重要金属原料。它具有高密度,可有效屏蔽X射线和放射性辐射;质地柔软,易于加工成各种零部件;熔点低,有助于降低生产成本;并且可实现100%回收,支持循环经济与ESG标准。因此,它在电池产业、辐射防护、建筑工程以及合金制造等领域中发挥着核心作用。
2026年市场趋势显示,全球需求预计将继续增长,价格保持稳定或上升至2050–2200美元/吨(LME)。再生铅的比例不断提高,已成为全球ESG议题的重要组成部分。
SO OK TRADING 致力于提供高品质铅锭,稳定支持未来能源与工业的发展。
16 1月 2026
An analysis of the aluminum market in 2026 indicates a likely continued market deficit and upward price pressure, driven by constrained supply and resilient demand from green energy sectors. However, significant volatility is expected due to policy uncertainties and the potential for new Indonesian supply to eventually balance the market.
Key Drivers and Projections for 2026
Supply Side Analysis
Capacity Constraints: China's primary aluminum output is approaching its self-imposed 45 million-tonne capacity cap, limiting global supply growth.
Power Challenges: Smelters outside of China face intense competition for power from energy-intensive sectors like AI data centers, which are willing to pay higher prices for long-term contracts. This has kept significant capacity offline in Europe and the US.
Production Disruptions: Outages and potential shutdowns at existing smelters in Iceland and Mozambique further tighten the market.
Scrap Supply Pressure: The EU's planned implementation of the Carbon Border Adjustment Mechanism (CBAM) and potential scrap export tariffs in spring 2026 are expected to impact global scrap flows, creating regional shortages and price volatility.
New Capacity: Indonesia is a key source of new supply, with several projects in the pipeline. However, analysts suggest the pace of the ramp-up may be slower than expected due to infrastructure and policy challenges, meaning it is unlikely to fully offset near-term tightness.
Demand Side Analysis
Green Transition Demand: Demand from "green" sectors such as solar panels, new energy vehicles, and energy transition infrastructure remains strong, providing fundamental support for the market.
Substitution Effect: Aluminum's wide price discount relative to copper has encouraged substitution in electrical applications, acting as a tailwind for demand and prices.
Construction and Automotive: The construction and automotive industries continue to be major consumers, with growing demand for lightweight, low-carbon aluminum products.
Price Forecasts and Volatility
The market is expected to remain in a deficit in 2026, with estimates ranging from 200,000 to 600,000 tonnes. This structural tightness is leading most analysts to forecast sustained or rising prices.
Bullish Views: Analysts at Bank of America project prices of $3,000/tonne as early as 2026. J.P. Morgan also expects prices to approach $3,000/tonne in Q1 2026. ING forecasts an average price of $2,900/tonne for the year.
Bearish/Conservative Views: Goldman Sachs is an outlier, forecasting prices to decline to $2,350/tonne by Q4 2026, anticipating a market surplus later in the year. SMM forecasts a "high first, then lower" pattern, with prices finding equilibrium in the $2,700–$2,800/tonne range by year-end.
Premiums: Regional premiums, particularly the US Midwest premium, are expected to remain high and volatile due to tariffs and regional supply dynamics, creating a disconnect from the LME benchmark price.
In essence, 2026 is projected to be a year of high volatility where participants need to focus on scenario readiness rather than relying on a single price forecast, as geopolitical and energy policies significantly influence regional supply and costs
31 12月 2025
