《铝:未来的包装材料 —— 从卷材到易拉罐,洞察全球包装市场趋势与新视角 2026–2035 · SO OK TRADING》
最后更新: 21 9月 2026
1048 浏览量
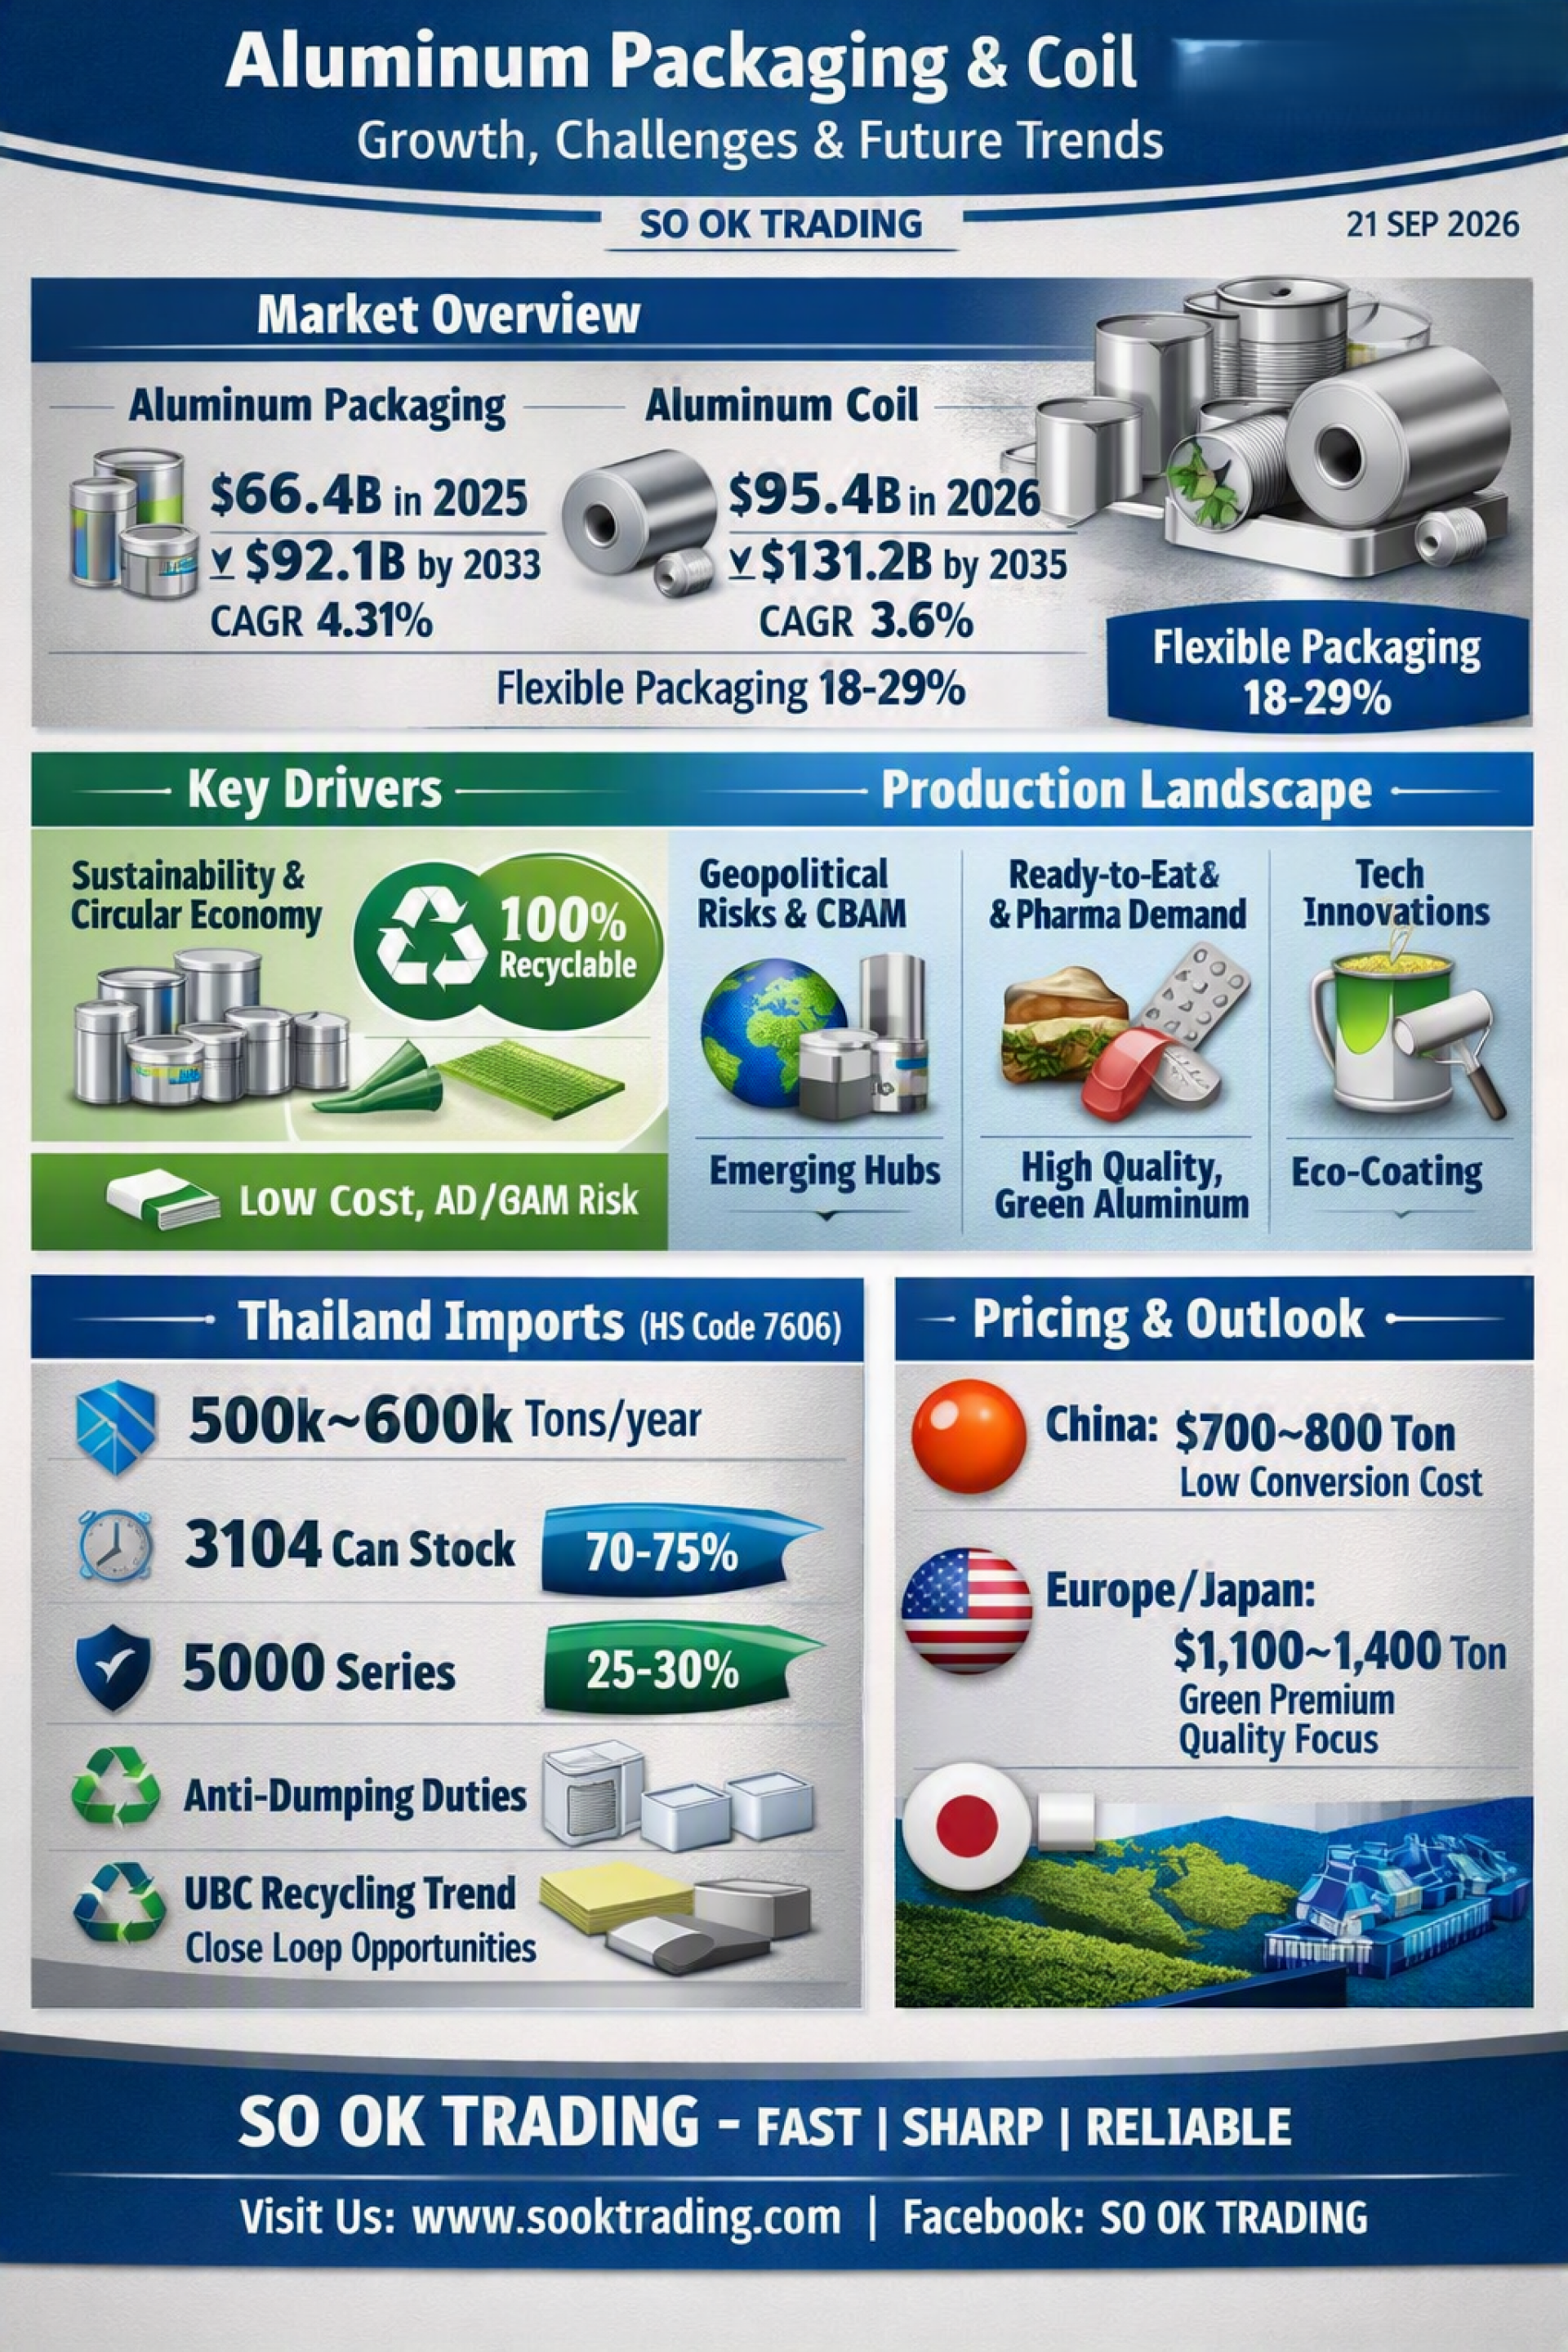
铝包装与铝卷市场:增长、挑战与未来方向
SO OK TRADING | 2026年9月21日
铝包装与铝卷产业正处于关键转型期。 在全球推动 可持续发展(Sustainability) 与 循环经济(Circular Economy) 的背景下, 铝已成为包装行业的“明星材料”。它能够 100% 回收再利用,且不损失品质,满足食品、饮料和医药市场不断增长的需求。
全球市场概览
铝包装市场:2025年为664亿美元 → 2033年预计达921亿美元(年均增长率约4.31%)
铝卷市场:2026年为954亿美元 → 2035年预计达1312亿美元(年均增长率约3.6%)
柔性包装:占市场需求的18–29%
主要驱动因素与趋势
循环经济与可持续性:全球品牌从PET和玻璃转向铝罐
供应风险与地缘政治:中东局势不稳、欧盟CBAM政策、美国关税壁垒
即食食品与医药需求:铝箔卷与药品泡罩包装需求快速增长
技术创新:减薄技术(保持强度)、环保涂层与印刷
区域生产格局
中国:低成本,但面临CBAM与反倾销风险
泰国/印度:新兴生产基地,分散风险
欧洲/土耳其:强调绿色铝,成本较高
日本/韩国:高质量、高精度,但产能有限
主要制造商
中国:Henan Zhongfu、Henan Mingtai、CHAL Aluminium、Shanghai AIYIA
全球Tier-1:Novelis(美国)、Constellium(法国)、UACJ(日本/泰国)、Alcoa(美国/澳大利亚)
泰国进口趋势(HS编码7606)
2011–2015:完全依赖进口(25–35万吨/年)
2016–2021:快速增长(40–55万吨/年),UACJ在泰国设厂+中国铝卷大量流入
2022–至今:稳定期(50–60万吨/年),总额约15–18亿美元
铝罐用材比例
3104罐体用材:约70–75%(主要用于啤酒罐、饮料罐)
5000系列(5182/5052):约25–30%(主要用于食品罐、罐盖与拉环),泰国仍高度依赖进口
未来需关注的因素
反倾销(AD)措施:泰国对中国铝制品监管趋严
UBC回收趋势:泰国每年进口超过8亿美元的铝废料,推动国内闭环再生产
B2B价格结构
销售价格 = LME基准价 + 区域溢价(MJP) + 加工溢价
中国:加工溢价最低(700–800美元/吨)
欧洲/日本:强调绿色标准与高质量,加工溢价较高(约1100–1400美元/吨)
展望(OUTLOOK)
采购格局:中国仍是主要供应国,但泰国与印度正崛起为替代基地;欧洲与日本以绿色铝和高质量为卖点
泰国进口趋势:总体稳定,但仍高度依赖5000系列
价格差异:中国具成本优势,欧洲/日本以绿色标准和质量差异化
产业趋势:UBC回收扩大,新合金开发(如3000系列)提升回收效率
✅ 总结
全球铝包装与铝卷市场在 可持续发展、回收利用与循环经济 的推动下持续增长。中国仍是主要生产基地,但泰国、印度与欧洲正在发挥新的作用。未来竞争不仅在于价格,更在于 质量、技术与碳足迹减排能力,这将决定未来十年的产业方向。
SO OK TRADING — FAST | SHARP | RELIABLE www.sooktrading.com Facebook: SO OK TRADING
SO OK TRADING | 2026年9月21日
铝包装与铝卷产业正处于关键转型期。 在全球推动 可持续发展(Sustainability) 与 循环经济(Circular Economy) 的背景下, 铝已成为包装行业的“明星材料”。它能够 100% 回收再利用,且不损失品质,满足食品、饮料和医药市场不断增长的需求。
全球市场概览
铝包装市场:2025年为664亿美元 → 2033年预计达921亿美元(年均增长率约4.31%)
铝卷市场:2026年为954亿美元 → 2035年预计达1312亿美元(年均增长率约3.6%)
柔性包装:占市场需求的18–29%
主要驱动因素与趋势
循环经济与可持续性:全球品牌从PET和玻璃转向铝罐
供应风险与地缘政治:中东局势不稳、欧盟CBAM政策、美国关税壁垒
即食食品与医药需求:铝箔卷与药品泡罩包装需求快速增长
技术创新:减薄技术(保持强度)、环保涂层与印刷
区域生产格局
中国:低成本,但面临CBAM与反倾销风险
泰国/印度:新兴生产基地,分散风险
欧洲/土耳其:强调绿色铝,成本较高
日本/韩国:高质量、高精度,但产能有限
主要制造商
中国:Henan Zhongfu、Henan Mingtai、CHAL Aluminium、Shanghai AIYIA
全球Tier-1:Novelis(美国)、Constellium(法国)、UACJ(日本/泰国)、Alcoa(美国/澳大利亚)
泰国进口趋势(HS编码7606)
2011–2015:完全依赖进口(25–35万吨/年)
2016–2021:快速增长(40–55万吨/年),UACJ在泰国设厂+中国铝卷大量流入
2022–至今:稳定期(50–60万吨/年),总额约15–18亿美元
铝罐用材比例
3104罐体用材:约70–75%(主要用于啤酒罐、饮料罐)
5000系列(5182/5052):约25–30%(主要用于食品罐、罐盖与拉环),泰国仍高度依赖进口
未来需关注的因素
反倾销(AD)措施:泰国对中国铝制品监管趋严
UBC回收趋势:泰国每年进口超过8亿美元的铝废料,推动国内闭环再生产
B2B价格结构
销售价格 = LME基准价 + 区域溢价(MJP) + 加工溢价
中国:加工溢价最低(700–800美元/吨)
欧洲/日本:强调绿色标准与高质量,加工溢价较高(约1100–1400美元/吨)
展望(OUTLOOK)
采购格局:中国仍是主要供应国,但泰国与印度正崛起为替代基地;欧洲与日本以绿色铝和高质量为卖点
泰国进口趋势:总体稳定,但仍高度依赖5000系列
价格差异:中国具成本优势,欧洲/日本以绿色标准和质量差异化
产业趋势:UBC回收扩大,新合金开发(如3000系列)提升回收效率
✅ 总结
全球铝包装与铝卷市场在 可持续发展、回收利用与循环经济 的推动下持续增长。中国仍是主要生产基地,但泰国、印度与欧洲正在发挥新的作用。未来竞争不仅在于价格,更在于 质量、技术与碳足迹减排能力,这将决定未来十年的产业方向。
SO OK TRADING — FAST | SHARP | RELIABLE www.sooktrading.com Facebook: SO OK TRADING
相关文章
2026年9月泰铢:在美元走强、日元贬值、人民币放缓的压力下,Sideways Up
SO OK TRADING | 2026年9月1日
9月初泰铢兑美元开盘在 33.16泰铢,运行区间为 33.00–33.30。全球市场依旧处于 风险规避 (Risk-off) 氛围之中——美元指数(DXY)维持在99点以上,美国10年期国债收益率突破 4.77%,而由于中东紧张局势,布伦特原油价格飙升至 90–91美元/桶。
这些压力使泰铢及大多数亚洲货币继续处于贬值状态,同时外国投资者在泰国股市净卖出超过 240亿泰铢。
因此,9月成为一个充满 双向风险 (Two-way Risk) 的月份。进口商应在泰铢走强至 32.80–33.05 区间时分批买入美元,而出口商则应在泰铢走弱至 33.50–33.80 区间时进行套期保值 (Hedging)。
1 9月 2026
