「2026年9月泰铢:在美元走强、日元贬值、人民币放缓的浪潮中,Sideways Up迎战全球经济风暴」 SO OK TRADING:2026年9月1日
最后更新: 1 9月 2026
1834 浏览量
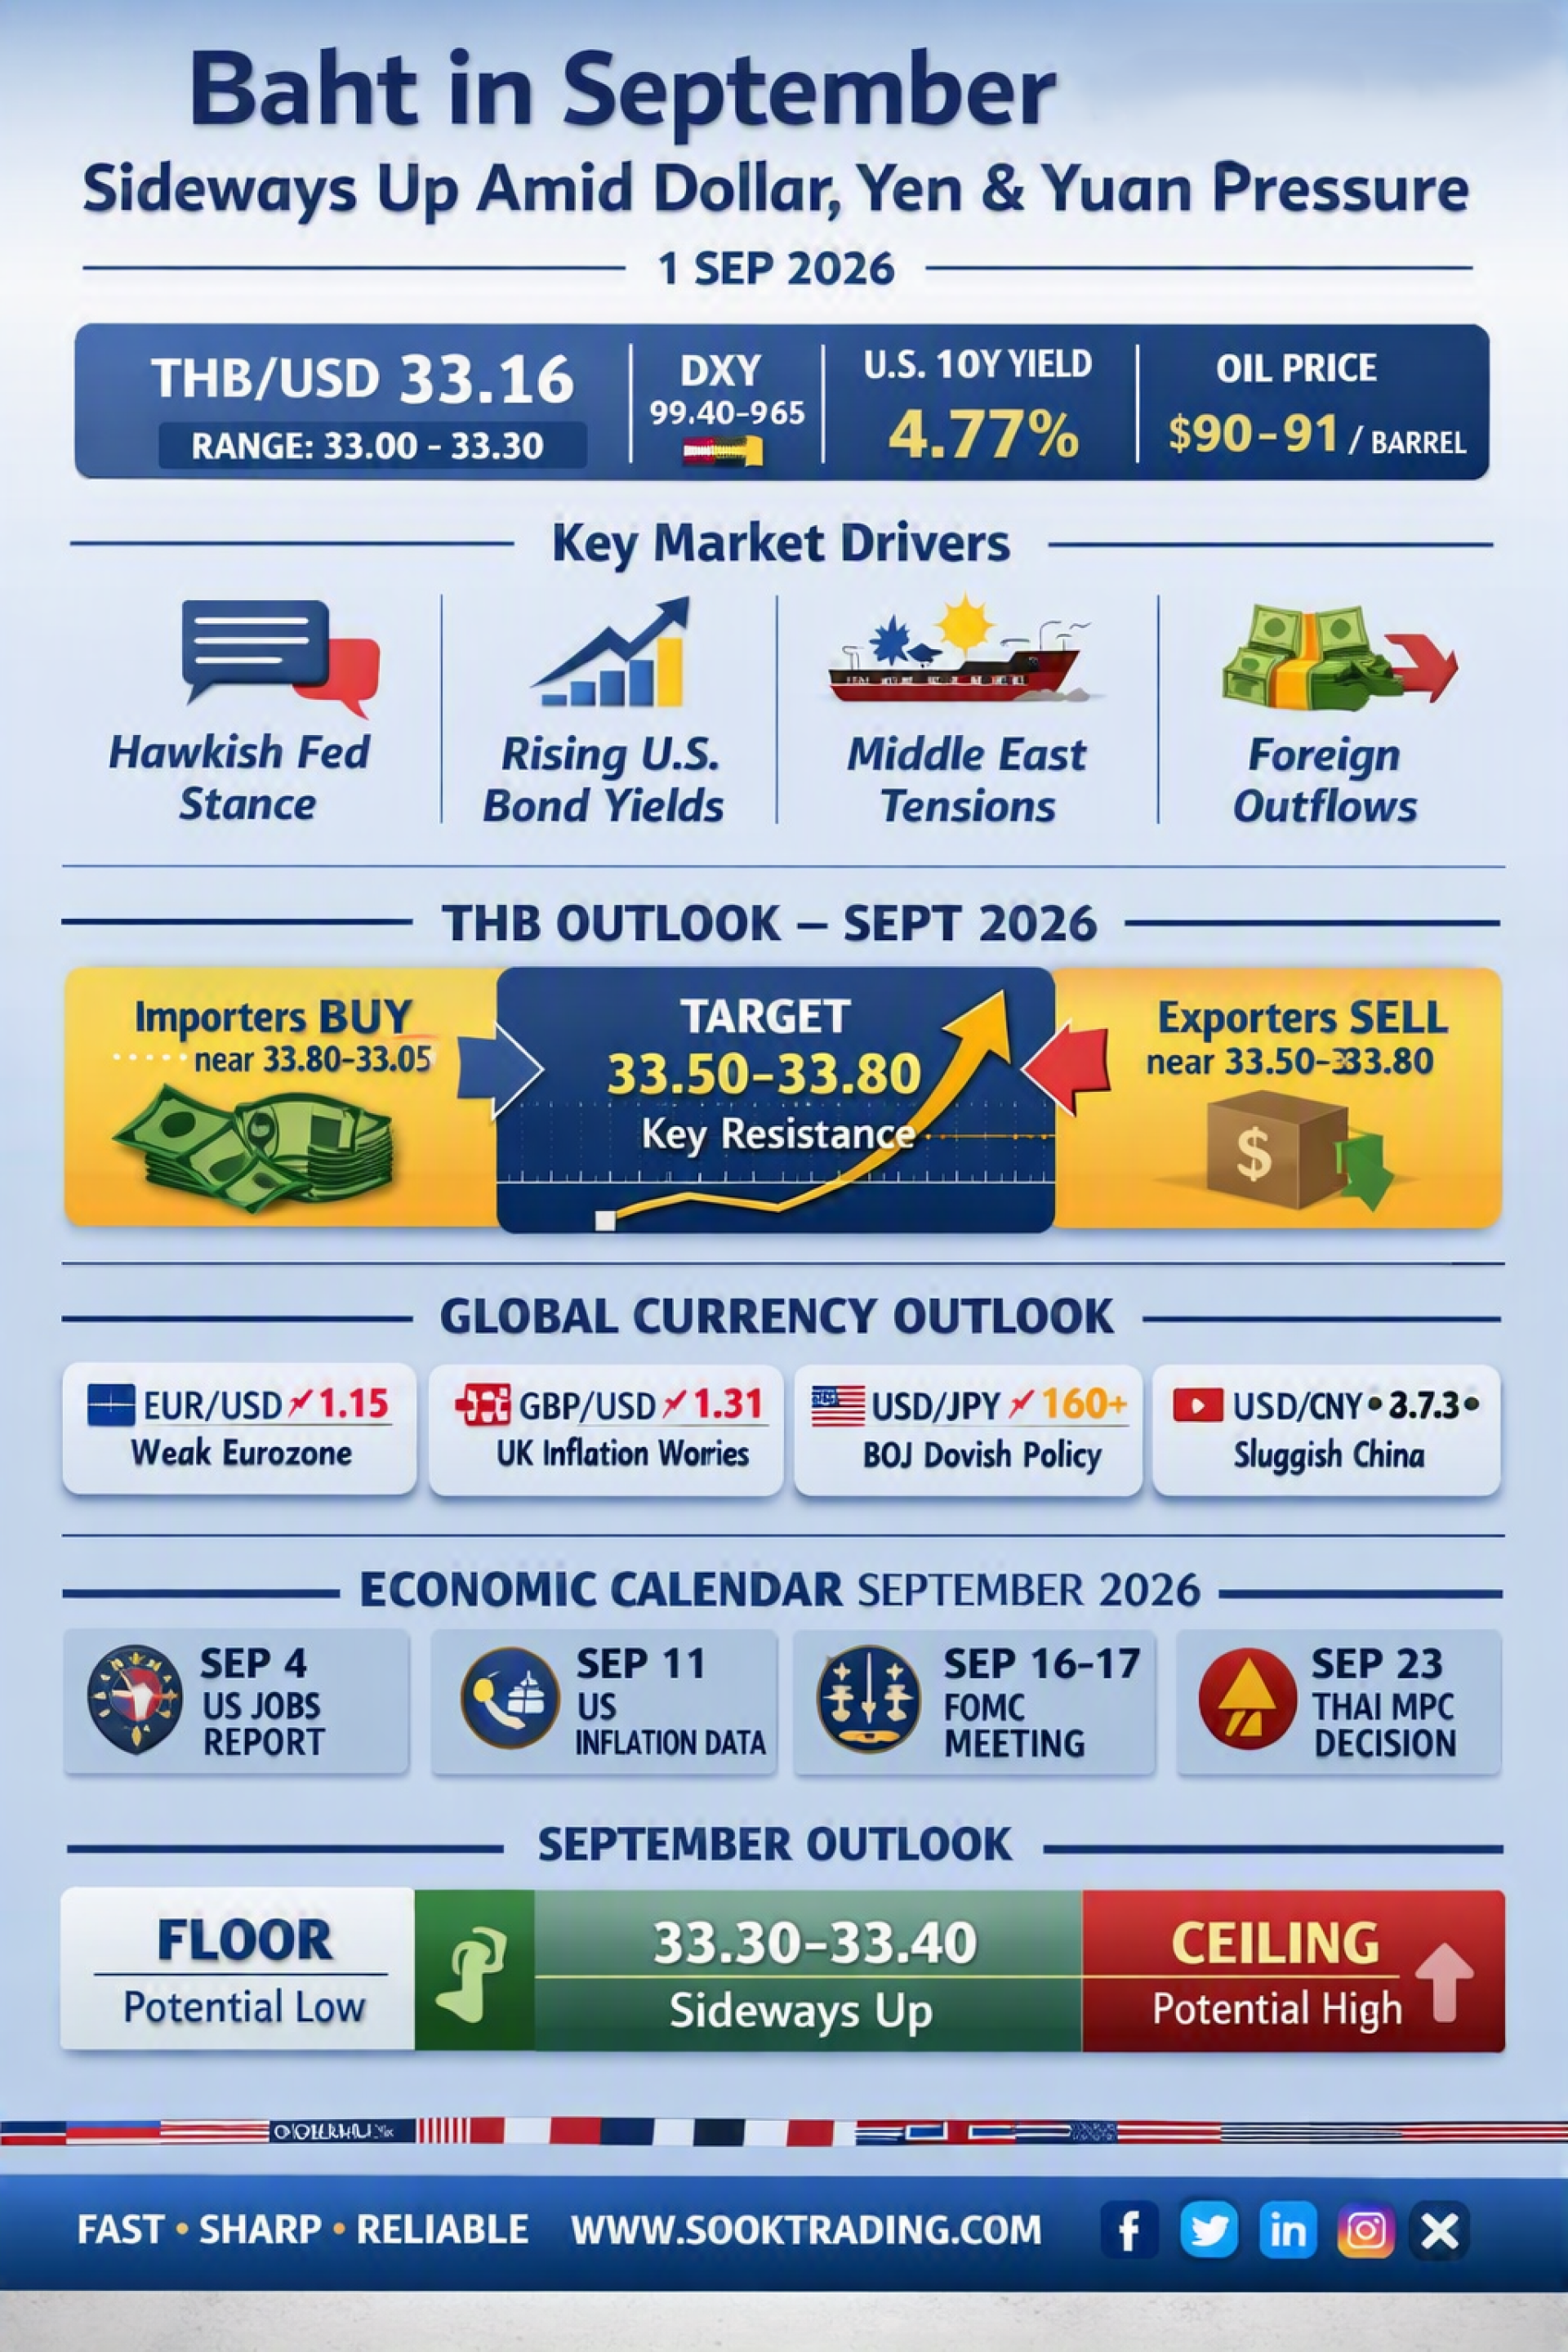
2026年9月泰铢:在美元走强、日元贬值、人民币放缓的压力下,Sideways Up SO OK TRADING | 2026年9月1日
✨ 前言 2026年9月1日,泰铢兑美元开盘在 33.16泰铢,运行区间为 33.00–33.30。全球市场依旧处于 风险规避 (Risk-off) 氛围之中——美元指数(DXY)维持在99点以上,美国10年期国债收益率突破 4.77%,而由于中东紧张局势,布伦特原油价格飙升至 90–91美元/桶。
市场驱动因素
美元指数 (DXY): 在99.40–99.65区间波动,受到美联储主席凯文·沃什鹰派言论的支撑。
美国国债收益率: 受通胀担忧和油价上涨影响,10年期收益率突破4.77%。
地缘政治: 霍尔木兹海峡的紧张局势推动原油价格上涨。
资金流动: 8月外国投资者在泰国股市净卖出超过 2456亿泰铢。
泰铢走势 (USD/THB) – 2026年9月
预测区间:
ttb: 33.00–33.40
SCB: 33.00–33.30
KTB: 32.85–33.50
总体情况: 泰铢呈现 Sideways Up 走势,逐渐走弱,关键阻力位在33.50–33.80。
策略建议:
进口商: 当泰铢在32.80–33.05区间走强时分批买入美元。
出口商: 当泰铢在33.50–33.80区间走弱时进行套期保值或卖出美元。
主要货币走势
EUR/USD (欧元): 由于欧洲经济复苏缓慢,预计下跌至1.15。
GBP/USD (英镑): 受通胀压力和经济疲软影响,预计在1.31附近波动。
USD/JPY (日元): 利差扩大导致突破160日元。若日本央行不加息,日元将继续贬值,推动美元走强。
USD/CNY (人民币): 中国经济复苏缓慢,刺激措施不足,预计在7.25–7.30元/美元区间持续走弱。
2026年9月重要经济事件
9月4日: 美国非农就业数据 → 若数据强劲,美元将立即上涨,泰铢走弱。
9月11日: 美国CPI → 若通胀上升,美联储加息预期增强。
9月16–17日: FOMC会议 → 趋势转折的关键事件。
9月23日: 泰国央行MPC会议 → 关注是否维持利率或进行调整。
9月展望
FLOOR (最强值): 32.80 – 若美国就业数据疲弱,中东局势缓和。
CEILING (最弱值): 33.80 – 若美联储加息且原油突破95美元。
AVG (平均): 33.30–33.40 – 主要趋势为Sideways Up。
总结
泰铢已过最强点位,未来将逐渐走弱。进口原油成本、外国资金流出、美泰利差是主要压力因素。欧元和英镑因欧洲经济停滞而走弱,日元因日本央行政策而大幅贬值,人民币因复苏缓慢而承压。结果是美元仍然是最强势的货币。
SO OK TRADING — 您的商业伙伴 FAST • SHARP • RELIABLE www.sooktrading.com | Facebook: SO OK TRADING

相关文章
EV轮胎:在全球竞争中泰国的黄金机遇
SO OK TRADING | 2026年9月15日
电动汽车(EV)产业正在推动全球汽车行业的重大变革。而这一技术成功背后的关键组成部分之一就是 “EV轮胎” —— 它必须承受更重的电池重量、瞬间爆发的强大扭矩,并提升每次充电后的续航里程。正因如此,EV轮胎的附加值比普通轮胎高出 1.2–1.5倍,为泰国橡胶产业进入全球高端市场创造了黄金机遇。
作为全球最大的天然橡胶生产和出口国之一,泰国正直接受益于这一EV转型。凭借高质量的原材料、完整的汽车产业供应链,以及政府的强力支持(如 EV 3.0 和 EV 3.5 政策),泰国已处于战略性位置,有望成为 区域EV轮胎生产中心。
SO OK TRADING 致力于成为值得信赖的商业伙伴,提供符合欧盟 EUDR可追溯标准 的 世界级STR 20出口规格,以满足全球快速增长的EV市场需求。
SO OK TRADING — FAST • SHARP • RELIABLE
15 9月 2026
再生铅与市场展望 2026
再生铅 —— 绿色产业与循环经济,在全球新工业时代中的重要角色
18 6月 2026
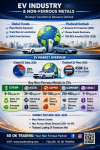
《2026电动汽车产业的未来:战略转型与非铁金属的作用》
SO OK TRADING — 2026年9月9日
2026年是全球及泰国电动汽车(EV)产业的重要转折点。经历了高速增长阶段后,市场进入“战略调整期”,价格竞争加剧,本地化生产投资增加,地缘政治压力不断上升。
与此同时,非铁金属如锂、镍、铜、铝和钴,已成为电动汽车生产的核心。每辆EV所需的矿物资源比传统内燃机汽车多出约3–6倍。
全球市场正在向大众化(Mass Market)转型,低价EV与逐步商业化的固态电池(Solid-State Battery)成为推动力。泰国则依托“30@30政策”,加快国内组装(CKD)生产,预计每年新增注册BEV超过125,000辆。
非铁金属不仅是原材料,更是连接清洁能源与循环经济的新动力。
SO OK TRADING — 您在非铁金属领域的商业伙伴
FAST | SHARP | RELIABLE
9 9月 2026
