《全球非铁金属市场:2026年9月21日至25日价格趋势与市场分析 —— 供应紧张推动价格维持高位》: SO OK TRADING
最后更新: 20 9月 2026
1732 浏览量
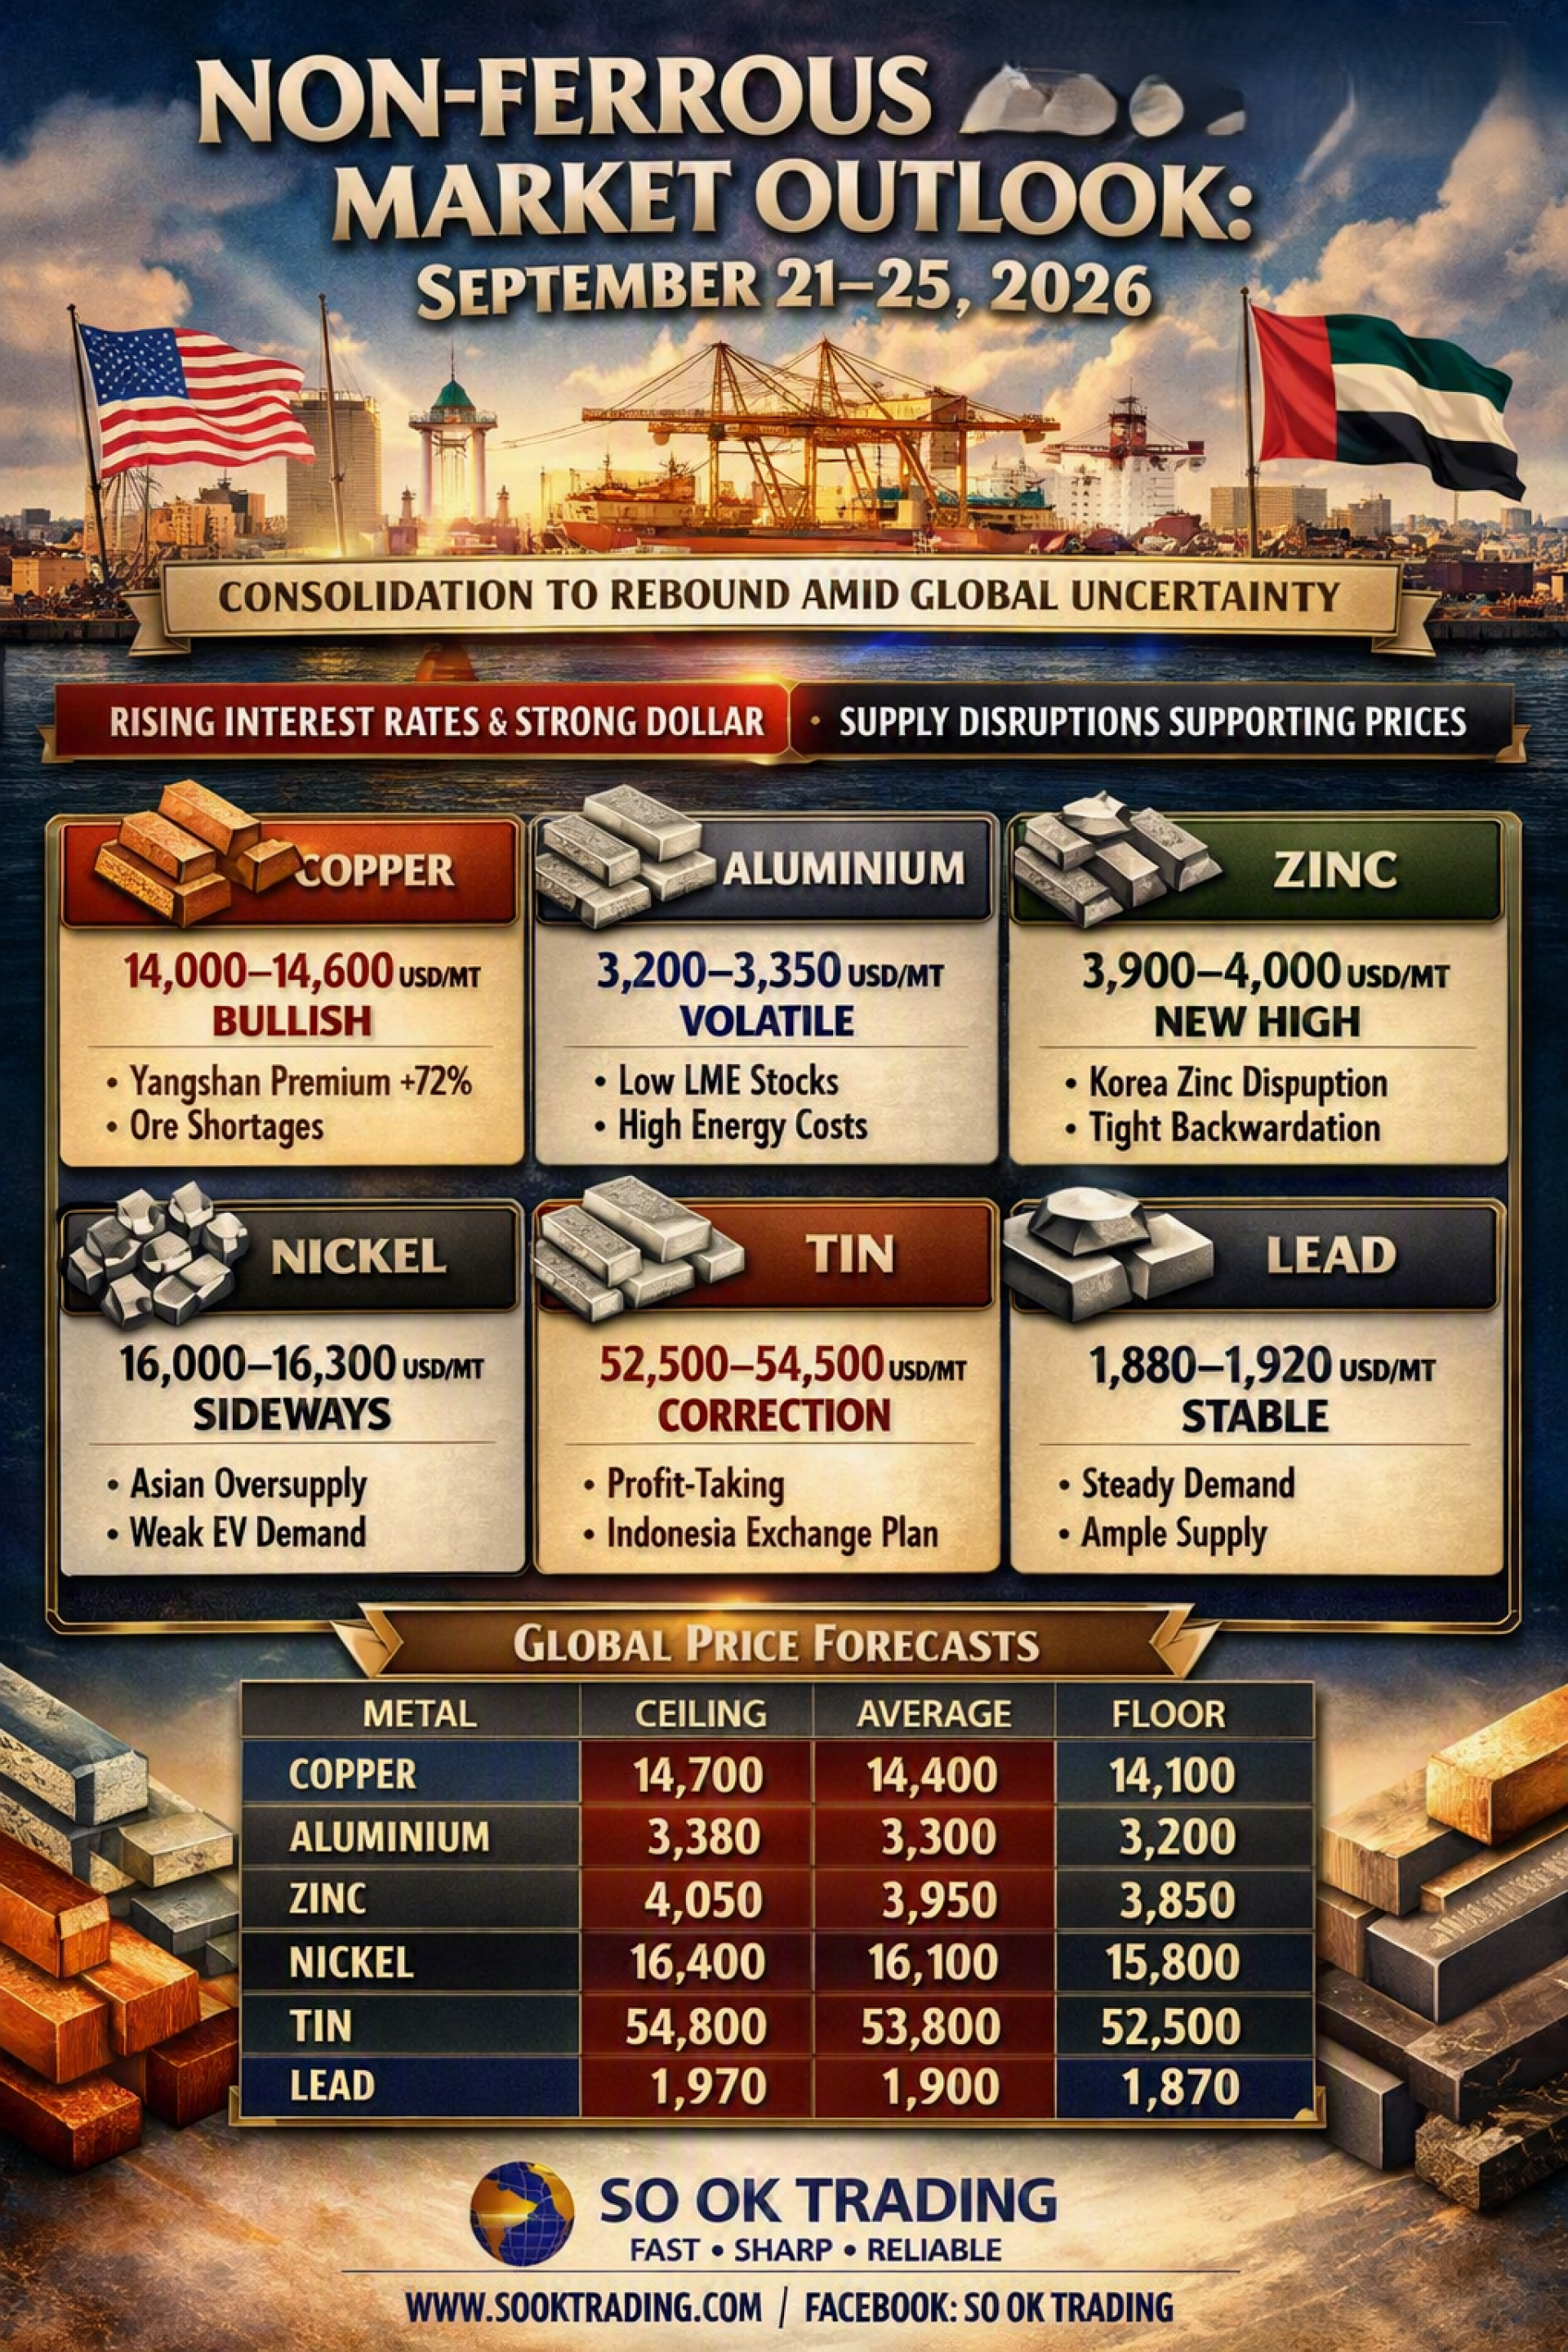
全球非铁金属价格趋势(2026年9月21日至25日)
全球市场概览及 Ceiling–Average–Floor 价格预测 SO OK TRADING | 2026年9月20日
引言
本周全球非铁金属市场仍受到宏观经济因素的压力,尤其是美国联邦储备委员会(Fed)和海湾国家的加息,导致美元走强,短期内压制了大宗商品价格。然而,各金属的供应紧张(Supply Tightness)依然是关键支撑力量,使价格维持在重要支撑位之上。
市场展望
伦敦金属交易所(LME)整体处于 “盘整至反弹(Consolidation to Rebound)” 阶段。尽管在9月中旬价格一度承压,但上周末因实物需求强劲而回升,尤其是 铜(Copper) 和 锌(Zinc),因供应中断推动价格维持在高位。
各金属走势
铜(Copper)
价格区间: 14,000–14,600 USD/吨
趋势: 横盘/偏强
支撑因素: 揚山溢价上涨72%、矿石供应严重不足
铝(Aluminium)
价格区间: 3,200–3,350 USD/吨
趋势: 高波动/修正风险
支撑因素: LME库存创百年最低、能源成本持续高企
锌(Zinc)
价格区间: 3,900–4,000 USD/吨
趋势: 强势
支撑因素: 韩国锌冶炼厂事故、市场结构性紧张(Backwardation)
镍(Nickel)
价格区间: 16,000–16,300 USD/吨
趋势: 横盘
压力因素: 亚洲市场供应过剩、电动车电池需求恢复缓慢
锡(Tin)
价格区间: 52,500–54,500 USD/吨
趋势: 利润回吐修正
支撑因素: 印尼计划设立锡和镍商品交易所
铅(Lead)
价格区间: 1,880–1,920 USD/吨
趋势: 稳定
支撑因素: 下游需求平稳、供应充足
外部因素(External Factors)
欧盟提出限制金属废料出口 → 影响亚洲回收市场
中国经济指标(PMI) → 决定实物需求方向
美元走强 → 压制大宗商品价格
内部因素(Internal Factors)
LME库存极低,尤其是铝和锌 → 存在供应短缺风险
溢价异常偏高:
铜阴极: 145–160 USD/吨 (CIF 泰国)
铝锭 (P1020): Q3 MJP结算价创11年来最高395 USD/吨,Q4预计在350–370 USD/吨之间
采购策略(泰国及全球)
铜: 避免大量现货采购,采用月均价或长期合同
铝: 检查交货条件,若改为FOB可降低运费成本
锌与铜: 警惕供应中断带来的波动
套期保值策略: 在价格走弱时分批采购或锁定部分价格
价格预测(Ceiling–Average–Floor, 2026年9月21日至25日)
铜(Copper): Ceiling 14,700 / Average 14,400 / Floor 14,100 USD/吨
铝(Aluminium): Ceiling 3,380 / Average 3,300 / Floor 3,200 USD/吨
锌(Zinc): Ceiling 4,050 / Average 3,950 / Floor 3,850 USD/吨
镍(Nickel): Ceiling 16,400 / Average 16,150 / Floor 15,800 USD/吨
锡(Tin): Ceiling 54,800 / Average 53,800 / Floor 52,500 USD/吨
铅(Lead): Ceiling 1,930 / Average 1,900 / Floor 1,870 USD/吨
总结
下周非铁金属市场仍将受到加息和美元走强的影响,但供应紧张将继续支撑价格,显示出反弹的可能性。尤其是铜和锌因供应中断而维持高位,而铝则因库存不足和能源成本高企而风险较大。采购方应注重风险分散,采用长期合同和套期保值策略,以降低全球市场的高波动性。
SO OK TRADING
FAST • SHARP • RELIABLE 您在非铁金属市场的可信赖合作伙伴
www.sooktrading.com Facebook: SO OK TRADING
全球市场概览及 Ceiling–Average–Floor 价格预测 SO OK TRADING | 2026年9月20日
引言
本周全球非铁金属市场仍受到宏观经济因素的压力,尤其是美国联邦储备委员会(Fed)和海湾国家的加息,导致美元走强,短期内压制了大宗商品价格。然而,各金属的供应紧张(Supply Tightness)依然是关键支撑力量,使价格维持在重要支撑位之上。
市场展望
伦敦金属交易所(LME)整体处于 “盘整至反弹(Consolidation to Rebound)” 阶段。尽管在9月中旬价格一度承压,但上周末因实物需求强劲而回升,尤其是 铜(Copper) 和 锌(Zinc),因供应中断推动价格维持在高位。
各金属走势
铜(Copper)
价格区间: 14,000–14,600 USD/吨
趋势: 横盘/偏强
支撑因素: 揚山溢价上涨72%、矿石供应严重不足
铝(Aluminium)
价格区间: 3,200–3,350 USD/吨
趋势: 高波动/修正风险
支撑因素: LME库存创百年最低、能源成本持续高企
锌(Zinc)
价格区间: 3,900–4,000 USD/吨
趋势: 强势
支撑因素: 韩国锌冶炼厂事故、市场结构性紧张(Backwardation)
镍(Nickel)
价格区间: 16,000–16,300 USD/吨
趋势: 横盘
压力因素: 亚洲市场供应过剩、电动车电池需求恢复缓慢
锡(Tin)
价格区间: 52,500–54,500 USD/吨
趋势: 利润回吐修正
支撑因素: 印尼计划设立锡和镍商品交易所
铅(Lead)
价格区间: 1,880–1,920 USD/吨
趋势: 稳定
支撑因素: 下游需求平稳、供应充足
外部因素(External Factors)
欧盟提出限制金属废料出口 → 影响亚洲回收市场
中国经济指标(PMI) → 决定实物需求方向
美元走强 → 压制大宗商品价格
内部因素(Internal Factors)
LME库存极低,尤其是铝和锌 → 存在供应短缺风险
溢价异常偏高:
铜阴极: 145–160 USD/吨 (CIF 泰国)
铝锭 (P1020): Q3 MJP结算价创11年来最高395 USD/吨,Q4预计在350–370 USD/吨之间
采购策略(泰国及全球)
铜: 避免大量现货采购,采用月均价或长期合同
铝: 检查交货条件,若改为FOB可降低运费成本
锌与铜: 警惕供应中断带来的波动
套期保值策略: 在价格走弱时分批采购或锁定部分价格
价格预测(Ceiling–Average–Floor, 2026年9月21日至25日)
铜(Copper): Ceiling 14,700 / Average 14,400 / Floor 14,100 USD/吨
铝(Aluminium): Ceiling 3,380 / Average 3,300 / Floor 3,200 USD/吨
锌(Zinc): Ceiling 4,050 / Average 3,950 / Floor 3,850 USD/吨
镍(Nickel): Ceiling 16,400 / Average 16,150 / Floor 15,800 USD/吨
锡(Tin): Ceiling 54,800 / Average 53,800 / Floor 52,500 USD/吨
铅(Lead): Ceiling 1,930 / Average 1,900 / Floor 1,870 USD/吨
总结
下周非铁金属市场仍将受到加息和美元走强的影响,但供应紧张将继续支撑价格,显示出反弹的可能性。尤其是铜和锌因供应中断而维持高位,而铝则因库存不足和能源成本高企而风险较大。采购方应注重风险分散,采用长期合同和套期保值策略,以降低全球市场的高波动性。
SO OK TRADING
FAST • SHARP • RELIABLE 您在非铁金属市场的可信赖合作伙伴
www.sooktrading.com Facebook: SO OK TRADING

相关文章
泰国木薯产业正迈入一个“关键转折点”,面临干旱、病害以及全球市场激烈竞争的挑战
27 7月 2026
EV轮胎:在全球竞争中泰国的黄金机遇
SO OK TRADING | 2026年9月15日
电动汽车(EV)产业正在推动全球汽车行业的重大变革。而这一技术成功背后的关键组成部分之一就是 “EV轮胎” —— 它必须承受更重的电池重量、瞬间爆发的强大扭矩,并提升每次充电后的续航里程。正因如此,EV轮胎的附加值比普通轮胎高出 1.2–1.5倍,为泰国橡胶产业进入全球高端市场创造了黄金机遇。
作为全球最大的天然橡胶生产和出口国之一,泰国正直接受益于这一EV转型。凭借高质量的原材料、完整的汽车产业供应链,以及政府的强力支持(如 EV 3.0 和 EV 3.5 政策),泰国已处于战略性位置,有望成为 区域EV轮胎生产中心。
SO OK TRADING 致力于成为值得信赖的商业伙伴,提供符合欧盟 EUDR可追溯标准 的 世界级STR 20出口规格,以满足全球快速增长的EV市场需求。
SO OK TRADING — FAST • SHARP • RELIABLE
15 9月 2026