非铁金属 2026–2027:全球战场上的激烈博弈 —— 突破战争、能源与新供应的危机 SO OK TRADING|2026年6月30日
最后更新: 30 6月 2026
4996 浏览量
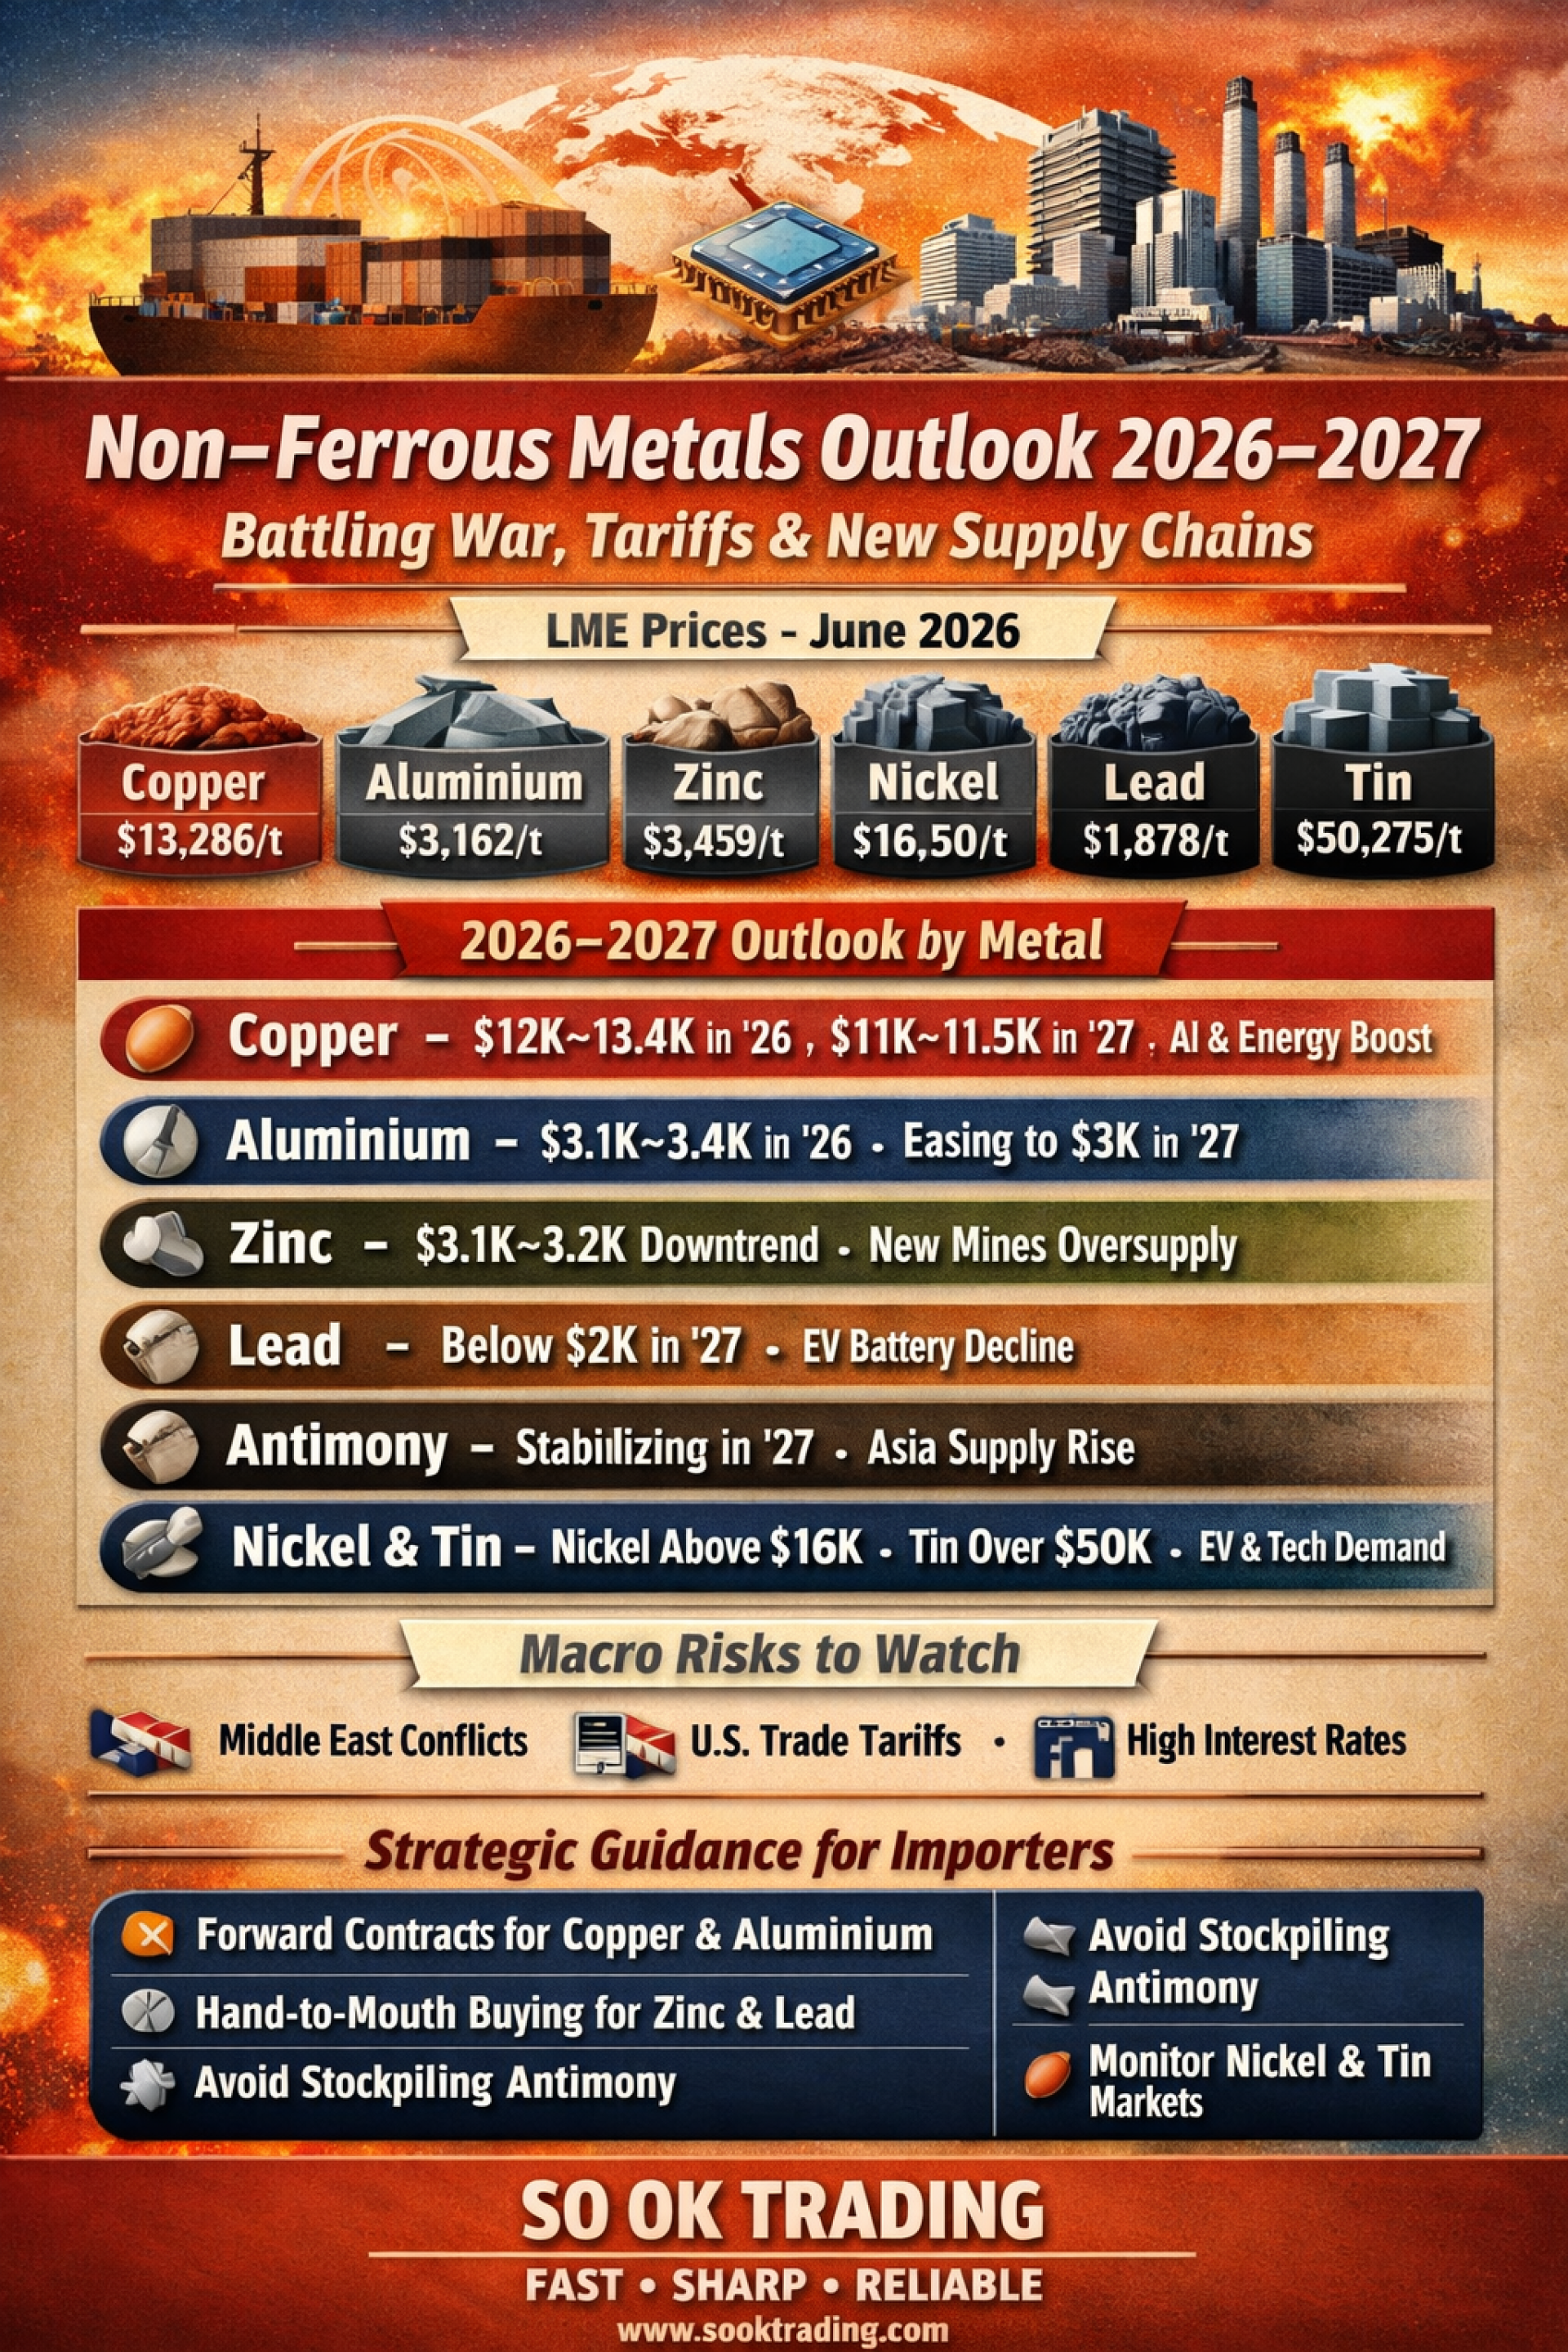
非铁金属市场展望 2026–2027
市场正处于近几年最剧烈的波动期。LME盘面价格在战争、贸易关税以及投机资金的推动下大幅起伏,使得企业与投资者必须谨慎制定策略。
最新价格(2026年6月 – LME官方价格)
铜 (Copper): 13,286美元/吨
铝 (Aluminium): 3,162美元/吨
锌 (Zinc): 3,459美元/吨
镍 (Nickel): 16,550美元/吨
铅 (Lead): 1,878美元/吨
锡 (Tin): 50,275美元/吨
铜 (Copper)
2026年7月–Q3: 在12,000–13,400美元/吨的高位区间波动,受AI数据中心与电网投资支撑。
2027年: 若美国关税措施明确、全球供应过剩,价格或回落至11,000–11,500美元/吨。
支撑因素: 清洁能源、电力基础设施、AI
压力因素: 美国关税壁垒、全球库存过剩
铝 (Aluminium)
2026年7月–Q3: 维持在3,100–3,400美元/吨的高位,能源成本高企与LME库存下降提供支撑。
2027年: 印尼新增供应、中国放宽生产限制,价格或回落至3,000美元/吨。
支撑因素: 地缘政治风险、能源成本高
压力因素: 印尼新增产能
锌 (Zinc)
2026年7月: 维持在3,400–3,500美元/吨。
Q3/2026: 全球新矿投产,价格下滑至3,100–3,200美元/吨。
2027年: 供应过剩,低位持续。
压力因素: 全球5座新矿(俄罗斯、刚果、中国等)
铅 (Lead)
2026年7月–Q3: 在1,850–1,950美元/吨的窄幅区间波动。
2027年: 随着锂电池替代,价格持续下行。
压力因素: EV减少铅酸电池使用、全球库存创2012年以来新高
锑 (Antimony)
2026年7月–Q3: 继2025年创历史高位后,持续调整。
2027年: 东南亚供应、中国放宽出口限制,价格在新基准区间稳定。
压力因素: 新冶炼厂、买方延缓采购
镍 (Nickel) & 锡 (Tin)
镍: 维持在16,000美元/吨以上,受EV电池与不锈钢需求支撑。但印尼供应增加构成风险。
锡: 高于50,000美元/吨,电子与半导体产业需求强劲,预计高位稳定。
⚡ 宏观因素
中东战争(伊朗): 推高能源成本与海运费。
美国关税政策(Section 232/301): 谣言与战略性库存囤积导致市场波动。
全球货币政策: 美联储维持高利率,抑制制造业复苏。
策略建议(2026–2027)
非铁金属市场受战争、关税、投机资金驱动,真实需求因素影响有限。 成本管理应采取“接单时锁价(远期合约/套期保值)”与“按需采购(Hand-to-Mouth)”策略。
铜 & 铝: 接单时进行套保,避免在急涨时追价。
锌 & 铅: 按需采购,降低价格调整风险。
锑: 不宜长期囤货,警惕新增供应。
镍 & 锡: 关注EV与电子产业需求,仍是主要支撑力量。
SO OK TRADING
您的商业伙伴
FAST ・ SHARP ・ RELIABLE
VISIT US AT : WWW.SOOKTRADING.COM FACEBOOK : SO OK TRADING
市场正处于近几年最剧烈的波动期。LME盘面价格在战争、贸易关税以及投机资金的推动下大幅起伏,使得企业与投资者必须谨慎制定策略。
最新价格(2026年6月 – LME官方价格)
铜 (Copper): 13,286美元/吨
铝 (Aluminium): 3,162美元/吨
锌 (Zinc): 3,459美元/吨
镍 (Nickel): 16,550美元/吨
铅 (Lead): 1,878美元/吨
锡 (Tin): 50,275美元/吨
铜 (Copper)
2026年7月–Q3: 在12,000–13,400美元/吨的高位区间波动,受AI数据中心与电网投资支撑。
2027年: 若美国关税措施明确、全球供应过剩,价格或回落至11,000–11,500美元/吨。
支撑因素: 清洁能源、电力基础设施、AI
压力因素: 美国关税壁垒、全球库存过剩
铝 (Aluminium)
2026年7月–Q3: 维持在3,100–3,400美元/吨的高位,能源成本高企与LME库存下降提供支撑。
2027年: 印尼新增供应、中国放宽生产限制,价格或回落至3,000美元/吨。
支撑因素: 地缘政治风险、能源成本高
压力因素: 印尼新增产能
锌 (Zinc)
2026年7月: 维持在3,400–3,500美元/吨。
Q3/2026: 全球新矿投产,价格下滑至3,100–3,200美元/吨。
2027年: 供应过剩,低位持续。
压力因素: 全球5座新矿(俄罗斯、刚果、中国等)
铅 (Lead)
2026年7月–Q3: 在1,850–1,950美元/吨的窄幅区间波动。
2027年: 随着锂电池替代,价格持续下行。
压力因素: EV减少铅酸电池使用、全球库存创2012年以来新高
锑 (Antimony)
2026年7月–Q3: 继2025年创历史高位后,持续调整。
2027年: 东南亚供应、中国放宽出口限制,价格在新基准区间稳定。
压力因素: 新冶炼厂、买方延缓采购
镍 (Nickel) & 锡 (Tin)
镍: 维持在16,000美元/吨以上,受EV电池与不锈钢需求支撑。但印尼供应增加构成风险。
锡: 高于50,000美元/吨,电子与半导体产业需求强劲,预计高位稳定。
⚡ 宏观因素
中东战争(伊朗): 推高能源成本与海运费。
美国关税政策(Section 232/301): 谣言与战略性库存囤积导致市场波动。
全球货币政策: 美联储维持高利率,抑制制造业复苏。
策略建议(2026–2027)
非铁金属市场受战争、关税、投机资金驱动,真实需求因素影响有限。 成本管理应采取“接单时锁价(远期合约/套期保值)”与“按需采购(Hand-to-Mouth)”策略。
铜 & 铝: 接单时进行套保,避免在急涨时追价。
锌 & 铅: 按需采购,降低价格调整风险。
锑: 不宜长期囤货,警惕新增供应。
镍 & 锡: 关注EV与电子产业需求,仍是主要支撑力量。
SO OK TRADING
您的商业伙伴
FAST ・ SHARP ・ RELIABLE
VISIT US AT : WWW.SOOKTRADING.COM FACEBOOK : SO OK TRADING


相关文章
「泰国橡胶——世界第一大供应源:清洁橡胶与高科技时代」
SO OK TRADING | 2026年5月9日
9 五月 2026
滞留暴雨与全国洪灾危机 – 2569年的灾害警示
SO OK TRADING | 2026年9月27日
泰国目前正面临强低气压影响下的持续暴雨和严重内涝。低气压滞留在中部下游地区,覆盖曼谷及周边,导致全国已有超过21个府受灾。曼谷市政府准备将全市50个区全部列为灾害区域,因连续暴雨使排水系统无法承受。
此次情况虽不及2011年大洪水那般长期和严重,但已对日常生活、经济和交通造成广泛影响。尤其是曼谷首都圈、中部、东部和东北南部地区,目前正处于最高警戒状态。
SO OK TRADING 汇总了最新的深度分析与未来趋势,帮助您全面了解局势并做好充分准备。
SO OK TRADING
FAST • SHARP • RELIABLE
您的商业合作伙伴
27 9月 2026
全球金属市场2026:供给博弈正在重塑产业未来
ZINC ANTIMONY SILICON TIN LEAD
驱动电池、镀锌钢、压铸、锡涂层与清洁能源产业的基础金属
31 3月 2026
