非鉄金属 2026–2027:世界の戦場で繰り広げられる熱戦 ― 戦争・エネルギー・新供給の危機を突破せよ SO OK TRADING|2026年6月30日
最終更新: 30 6月 2026
3654 閲覧数
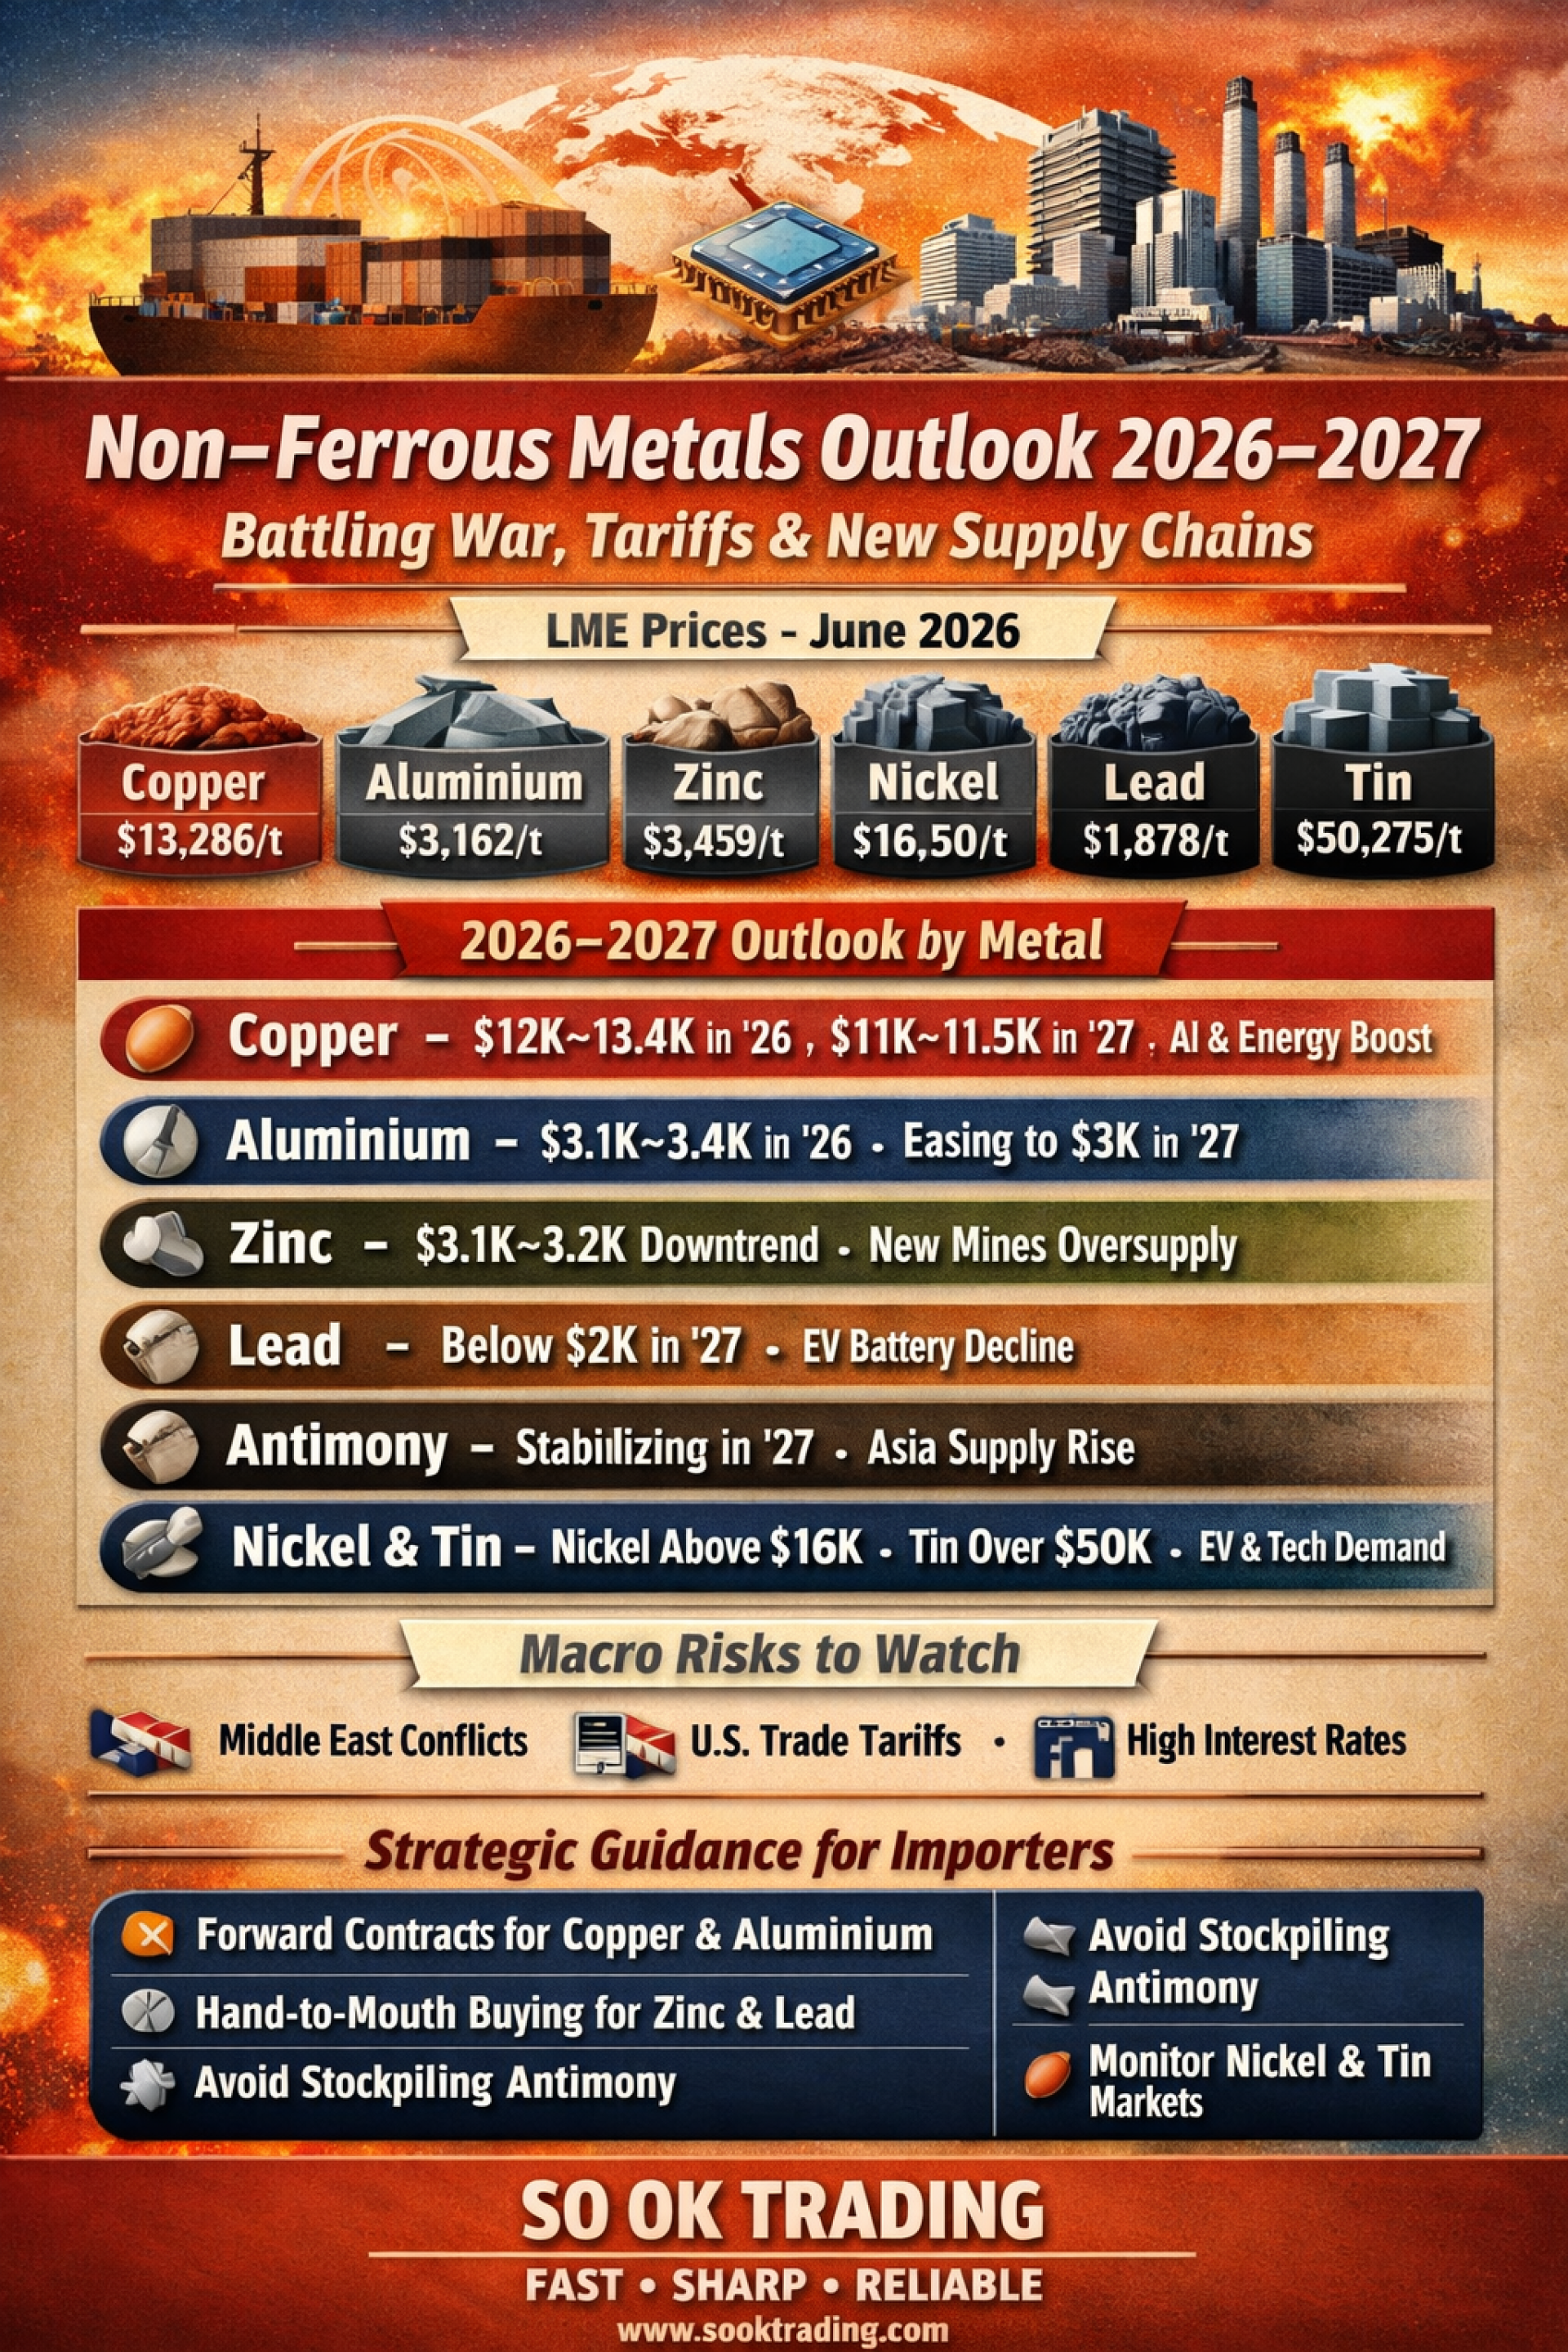
非鉄金属市場アウトルック 2026–2027
市場はここ数年で最も激しい変動局面に突入しています。LME相場は戦争、貿易関税、投機資金の影響で日々上下し、事業者や投資家は慎重な戦略立案を迫られています。
最新価格(2026年6月 – LME公式価格)
銅 (Copper): 13,286ドル/トン
アルミニウム (Aluminium): 3,162ドル/トン
亜鉛 (Zinc): 3,459ドル/トン
ニッケル (Nickel): 16,550ドル/トン
鉛 (Lead): 1,878ドル/トン
錫 (Tin): 50,275ドル/トン
銅 (Copper)
2026年7月–Q3: 12,000–13,400ドル/トンの高値圏で推移。AIデータセンターや電力網投資に支えられる。
2027年: 米国関税政策が明確化し、世界供給過剰が続けば11,000–11,500ドル/トンへ調整。
支援要因: クリーンエネルギー、電力インフラ、AI
抑制要因: 米国関税障壁、世界在庫過剰
アルミニウム (Aluminium)
2026年7月–Q3: 3,100–3,400ドル/トンで高値安定。エネルギーコスト高騰とLME在庫減少が支え。
2027年: インドネシアの新規供給、中国の生産制限緩和により3,000ドル/トンへ調整。
支援要因: 地政学的リスク、エネルギーコスト高
抑制要因: インドネシアの新規生産能力
亜鉛 (Zinc)
2026年7月: 3,400–3,500ドル/トンで安定。
Q3/2026: 新規鉱山稼働により3,100–3,200ドル/トンへ下落。
2027年: 供給過剰で低水準が継続。
抑制要因: 世界5か所の新鉱山(ロシア、コンゴ、中国など)
鉛 (Lead)
2026年7月–Q3: 1,850–1,950ドル/トンの狭いレンジで推移。
2027年: リチウムイオン電池への移行に伴い下落基調。
抑制要因: EVによる鉛蓄電池需要減少、2012年以来の世界在庫高水準
アンチモン (Antimony)
2026年7月–Q3: 2025年の最高値後、調整局面継続。
2027年: 東南アジア供給、中国の輸出規制緩和により新たな価格水準で安定。
抑制要因: 新規製錬所、買い手の発注抑制
ニッケル (Nickel) & 錫 (Tin)
ニッケル: 16,000ドル/トン超で高値維持。EV電池・ステンレス需要が支え。ただしインドネシア供給増がリスク。
錫: 50,000ドル/トン超を維持。電子・半導体産業需要が牽引し、高値安定が続く見込み。
⚡ マクロ要因
中東戦争(イラン): エネルギーコスト・海上輸送費を押し上げ。
米国関税政策(Section 232/301): 噂や戦略的在庫積み上げで市場変動。
世界金融政策: FRBの高金利維持が製造業回復を抑制。
戦略提言(2026–2027)
非鉄金属市場は戦争・関税・投機資金に左右され、実需要因よりも外部圧力が支配的。 コスト管理には「受注時の価格固定(Forward Contract/Hedging)」や「必要分のみ購入(Hand-to-Mouth)」が有効。
銅 & アルミニウム: 受注時にヘッジ、急騰局面での追随買いは回避。
亜鉛 & 鉛: 必要分のみ購入、価格調整リスクを軽減。
アンチモン: 長期在庫積み上げは回避、新規供給増を警戒。
ニッケル & 錫: EV・電子産業需要を注視、依然として主要な支援要因。
SO OK TRADING
あなたのビジネスパートナー
FAST ・ SHARP ・ RELIABLE
VISIT US AT : WWW.SOOKTRADING.COM FACEBOOK : SO OK TRADING


関連コンテンツ
銅とアルミニウム:戦略的金属がタイ産業の未来を切り拓く
SO OK TRADING | 2026年9月11日
タイは、クリーンエネルギーと先端技術によって駆動される新しい産業時代へと進んでいます。その中で「銅」と「アルミニウム」は、この変革を支える中核的な存在となっています。
両金属の年間需要は 130万トン以上 に達し、自動車(EV)、建設、電子機器、環境に優しい包装産業など幅広い分野を網羅しています。
タイには原鉱や一次製錬所が存在しないものの、効率的な輸入・加工・リサイクル能力によって、ASEAN地域における非鉄金属市場の重要な拠点であり続けています。
今後10年間、銅は「戦略的金属」として位置づけられ、スマートエネルギーシステムやデジタルインフラを牽引します。一方、アルミニウムは「持続可能な金属」として成長し、サーキュラーエコノミーやカーボンフットプリント削減の目標に応える存在となります。
SO OK TRADING は、高品質な金属を提供する信頼できるビジネスパートナーとして、タイ産業の未来を強く、持続可能で、世界市場で競争力のあるものへと共に築いていきます。
✨ SO OK TRADING — FAST • SHARP • RELIABLE
11 9月 2026
銅は電化とクリーンエネルギーの新時代へ飛躍
2026年3月、銅価格は供給不足とEV・クリーンエネルギー・AIデータセンターからの強い需要により、米国とイランの地政学的緊張の中で力強く上昇を続けています。
2 3月 2026
