SO OK TRADING’s INSIGHT: ตลาดโลหะซิลิคอน 2026–2033 — จุดเปลี่ยนสู่พลังงานสะอาดและเทคโนโลยีอัจฉริยะ: 29 OCT 2026
ตลาดโลหะซิลิคอนโลก 2026–2033 สถานการณ์ราคา ปัจจัยขับเคลื่อน : SO OK TRADING : 29 OCT 2026
--------------------
บทนำ
โลหะซิลิคอน (Silicon Metal) กำลังถูกยกระดับจากวัตถุดิบพื้นฐานสู่ “วัสดุเชิงยุทธศาสตร์” ที่ขับเคลื่อนเศรษฐกิจสีเขียวและเทคโนโลยีดิจิทัล ตั้งแต่ ยานยนต์ไฟฟ้า (EV), พลังงานแสงอาทิตย์ (Solar PV) ไปจนถึง เซมิคอนดักเตอร์และเคมีภัณฑ์พิเศษ ปลายปี 2026 ตลาดอยู่ในภาวะทรงตัว แต่แรงกดดันและแรงหนุนจากทั้งฝั่งอุปสงค์และอุปทานกำลังสร้าง “จุดเปลี่ยนสำคัญ” สำหรับ Q4/2026 ต่อเนื่องไปยัง Q1/2027 และทศวรรษถัดไป
-------------------
สถานการณ์ราคาและภาวะตลาด (ตุลาคม 2026)
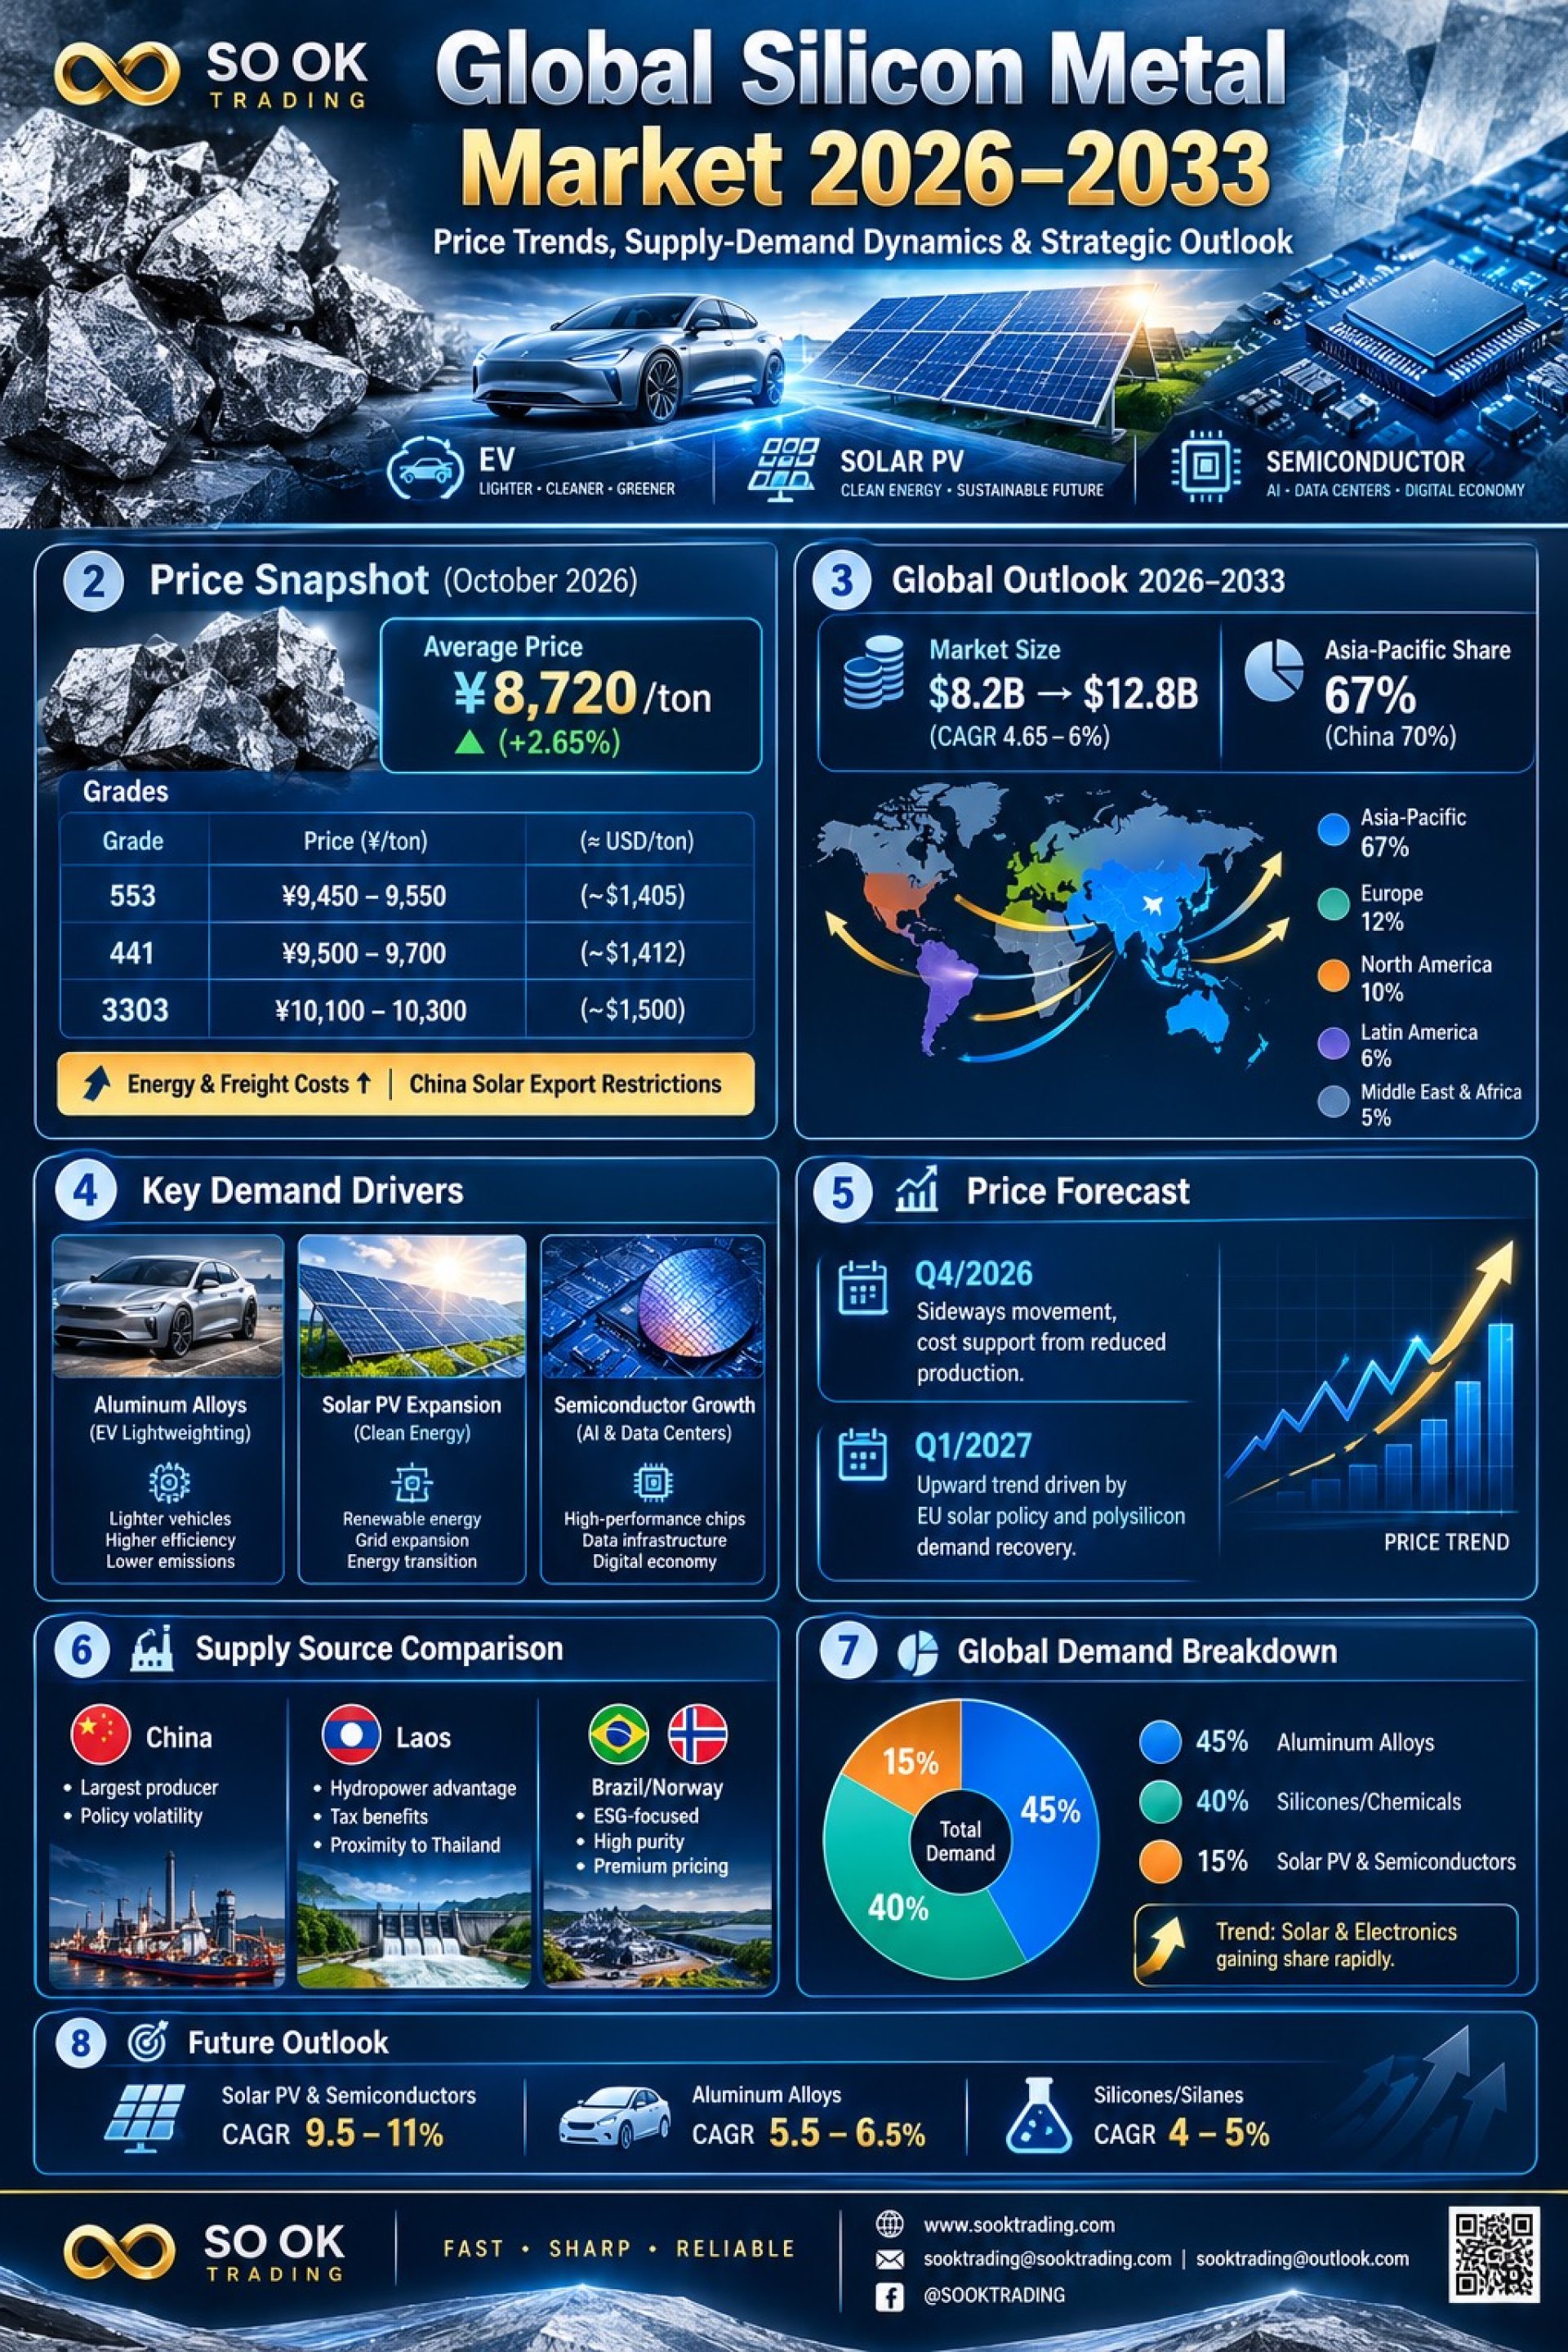
ราคาเฉลี่ยตลาด: 8,720 หยวน/ตัน (+2.65%)
เกรดหลัก:
553: 9,450–9,550 หยวน/ตัน (~1,405 USD)
441: 9,500–9,700 หยวน/ตัน (~1,412 USD)
3303: 10,100–10,300 หยวน/ตัน (~1,500 USD)
แรงหนุนราคา: ต้นทุนพลังงานและค่าขนส่งสูงขึ้นในมณฑลเสฉวน–ยูนนาน และสต็อกที่ลดลง มาตรการจีน: จำกัดการส่งออกเทคโนโลยีโซลาร์ 12 รายการ (เริ่มกลาง ต.ค. 2026) กระทบซัพพลายเชนโซลาร์เซลล์ทั่วโลก
---------------------
แนวโน้มระยะยาว (2026–2033)
มูลค่าตลาดโลกปี 2026: 8.2 พันล้าน USD
คาดการณ์ปี 2033–2034: 12.2–12.8 พันล้าน USD (CAGR ~4.65–6.0%)
Asia-Pacific ครองสัดส่วนกว่า 67% ของโลก โดยจีนเป็นผู้ผลิตหลัก (~70%) อินเดียและอาเซียนกำลังขยายตัวอย่างรวดเร็ว
---------------------
⚙️ ปัจจัยขับเคลื่อนการใช้งาน
อลูมิเนียมอัลลอยด์ (39–43%) → เสริมความแข็งแรงและลดน้ำหนัก ตอบโจทย์ EV
พลังงานแสงอาทิตย์ (Solar PV) → เติบโตสูงสุด (CAGR ~7%)
ซิลิโคนและเซมิคอนดักเตอร์ → ความต้องการซิลิคอนเกรดสูงยังคงสม่ำเสมอ
----------------------
ปัจจัยฝั่งอุปทานและอุปสงค์
Supply Side
โรงหลอมในยูนนาน–เสฉวนลดกำลังผลิตเพราะไฟฟ้าขาดแคลน (Winter Curtailments)
จีนยังครองตลาด กำลังการผลิตกว่า 2/3 ของโลก โดยเฉพาะซินเจียงและกานซู
Demand Side
ยุโรปยกเลิก Anti-dumping กระจกโซลาร์จากจีน (22 ต.ค. 2026) → ลดต้นทุน PV และกระตุ้นความต้องการ Polysilicon
EV และ Silicones → ความต้องการอลูมิเนียมผสมซิลิคอนเติบโตมั่นคง แต่ซิลิโคนทั่วไปยังชะลอตัว
----------------------------
คาดการณ์ราคา Q4/2026 และ Q1/2027
Q4/2026: ราคาทรงตัวในกรอบแคบ (Sideways) ได้แรงหนุนจากการลดกำลังผลิตในจีน แต่ยังถูกกดดันจากความต้องการปลายน้ำที่ไม่ฟื้นเต็มที่
Q1/2027: ราคามีแนวโน้มขยับขึ้นจากแรงซื้อในยุโรปที่ได้ประโยชน์จากนโยบายพลังงานสะอาด และการฟื้นตัวของตลาด Polysilicon
----------------------------
การเปรียบเทียบแหล่งผลิต (Global Sources of Silicon Metal)
จีน (China)
จุดแข็ง: กำลังการผลิตสูงสุด ครอบคลุมทุกเกรด
ข้อจำกัด: เสี่ยงมาตรการกีดกันการค้า ต้นทุนถ่านหินผันผวน
เหมาะสำหรับ: ผู้จัดซื้อที่ต้องการ Volume มากและยืดหยุ่น
ลาว (Laos)
จุดแข็ง: ไฟฟ้าพลังน้ำราคาถูก ขนส่งง่าย สิทธิภาษีสูง
ข้อจำกัด: ปริมาณผลิตยังน้อย เน้นเกรดอลูมิเนียม
เหมาะสำหรับ: ผู้จัดซื้อในไทยที่ต้องการลดต้นทุนและภาษี
บราซิล/นอร์เวย์ (Global Premium/ESG)
จุดแข็ง: ใช้พลังงานสะอาด ~100% คุณภาพสูง เหมาะกับตลาดยุโรปที่มี CBAM
ข้อจำกัด: ราคาพรีเมียมสูง ระยะเวลาขนส่งนาน
เหมาะสำหรับ: ผู้จัดซื้อที่ส่งออกไปยุโรป/อเมริกา
---------------------------
โครงสร้างความต้องการโลก
40–45%: อลูมิเนียมอัลลอยด์ (EV)
35–40%: เคมีและซิลิโคน (Cosmetics, Construction, Medical)
15–20%: Solar PV และเซมิคอนดักเตอร์
แนวโน้ม: Solar/Electronics เพิ่มสัดส่วนต่อเนื่อง ขณะที่อลูมิเนียมเติบโตตามเทรนด์ EV
---------------------------
Outlook และทิศทางอนาคต
Solar PV & Semiconductors: CAGR ~9.5–11.0% → เติบโตสูงสุด
Aluminum Alloys: CAGR ~5.5–6.5% → ขับเคลื่อนโดย EV
Silicones/Silanes: CAGR ~4.0–5.0% → เติบโตมั่นคงตามอุตสาหกรรมก่อสร้างและการแพทย์
---------------------------
✨ บทสรุป
ตลาดโลหะซิลิคอนกำลังเข้าสู่ช่วงเปลี่ยนผ่านสำคัญ ปัจจัยด้าน พลังงานสะอาด, EV และเซมิคอนดักเตอร์ จะเป็นตัวขับเคลื่อนหลักในทศวรรษหน้า
---------------------------
SO OK TRADING : พันธมิตรทางธุรกิจของคุณ
SO OK TRADING : FAST SHARP RELIABLE
VISIT US AT : WWW.SOOKTRADING.COM
FACEBOOK : SOOK TRADING
E-MAIL : SOOKTRADING@SOOKTRADING.COM,SOOKTRADING@OUTLOOK.COM
---------------------------
SO OK TRADING : ตัวจริงในธุรกิจ NON FERROUS จากประเทศไทย
--------------------------