“Metal Revolution 2026–2030: พลวัตโลหะโลก ศึกเหล็ก vs โลหะอนาคต ในสมรภูมิพลังงานสะอาดและภูมิรัฐศาสตร์ใหม่”: SO OK TRADING เปิดมุมมองโลหะโลก : 23 OCT 26
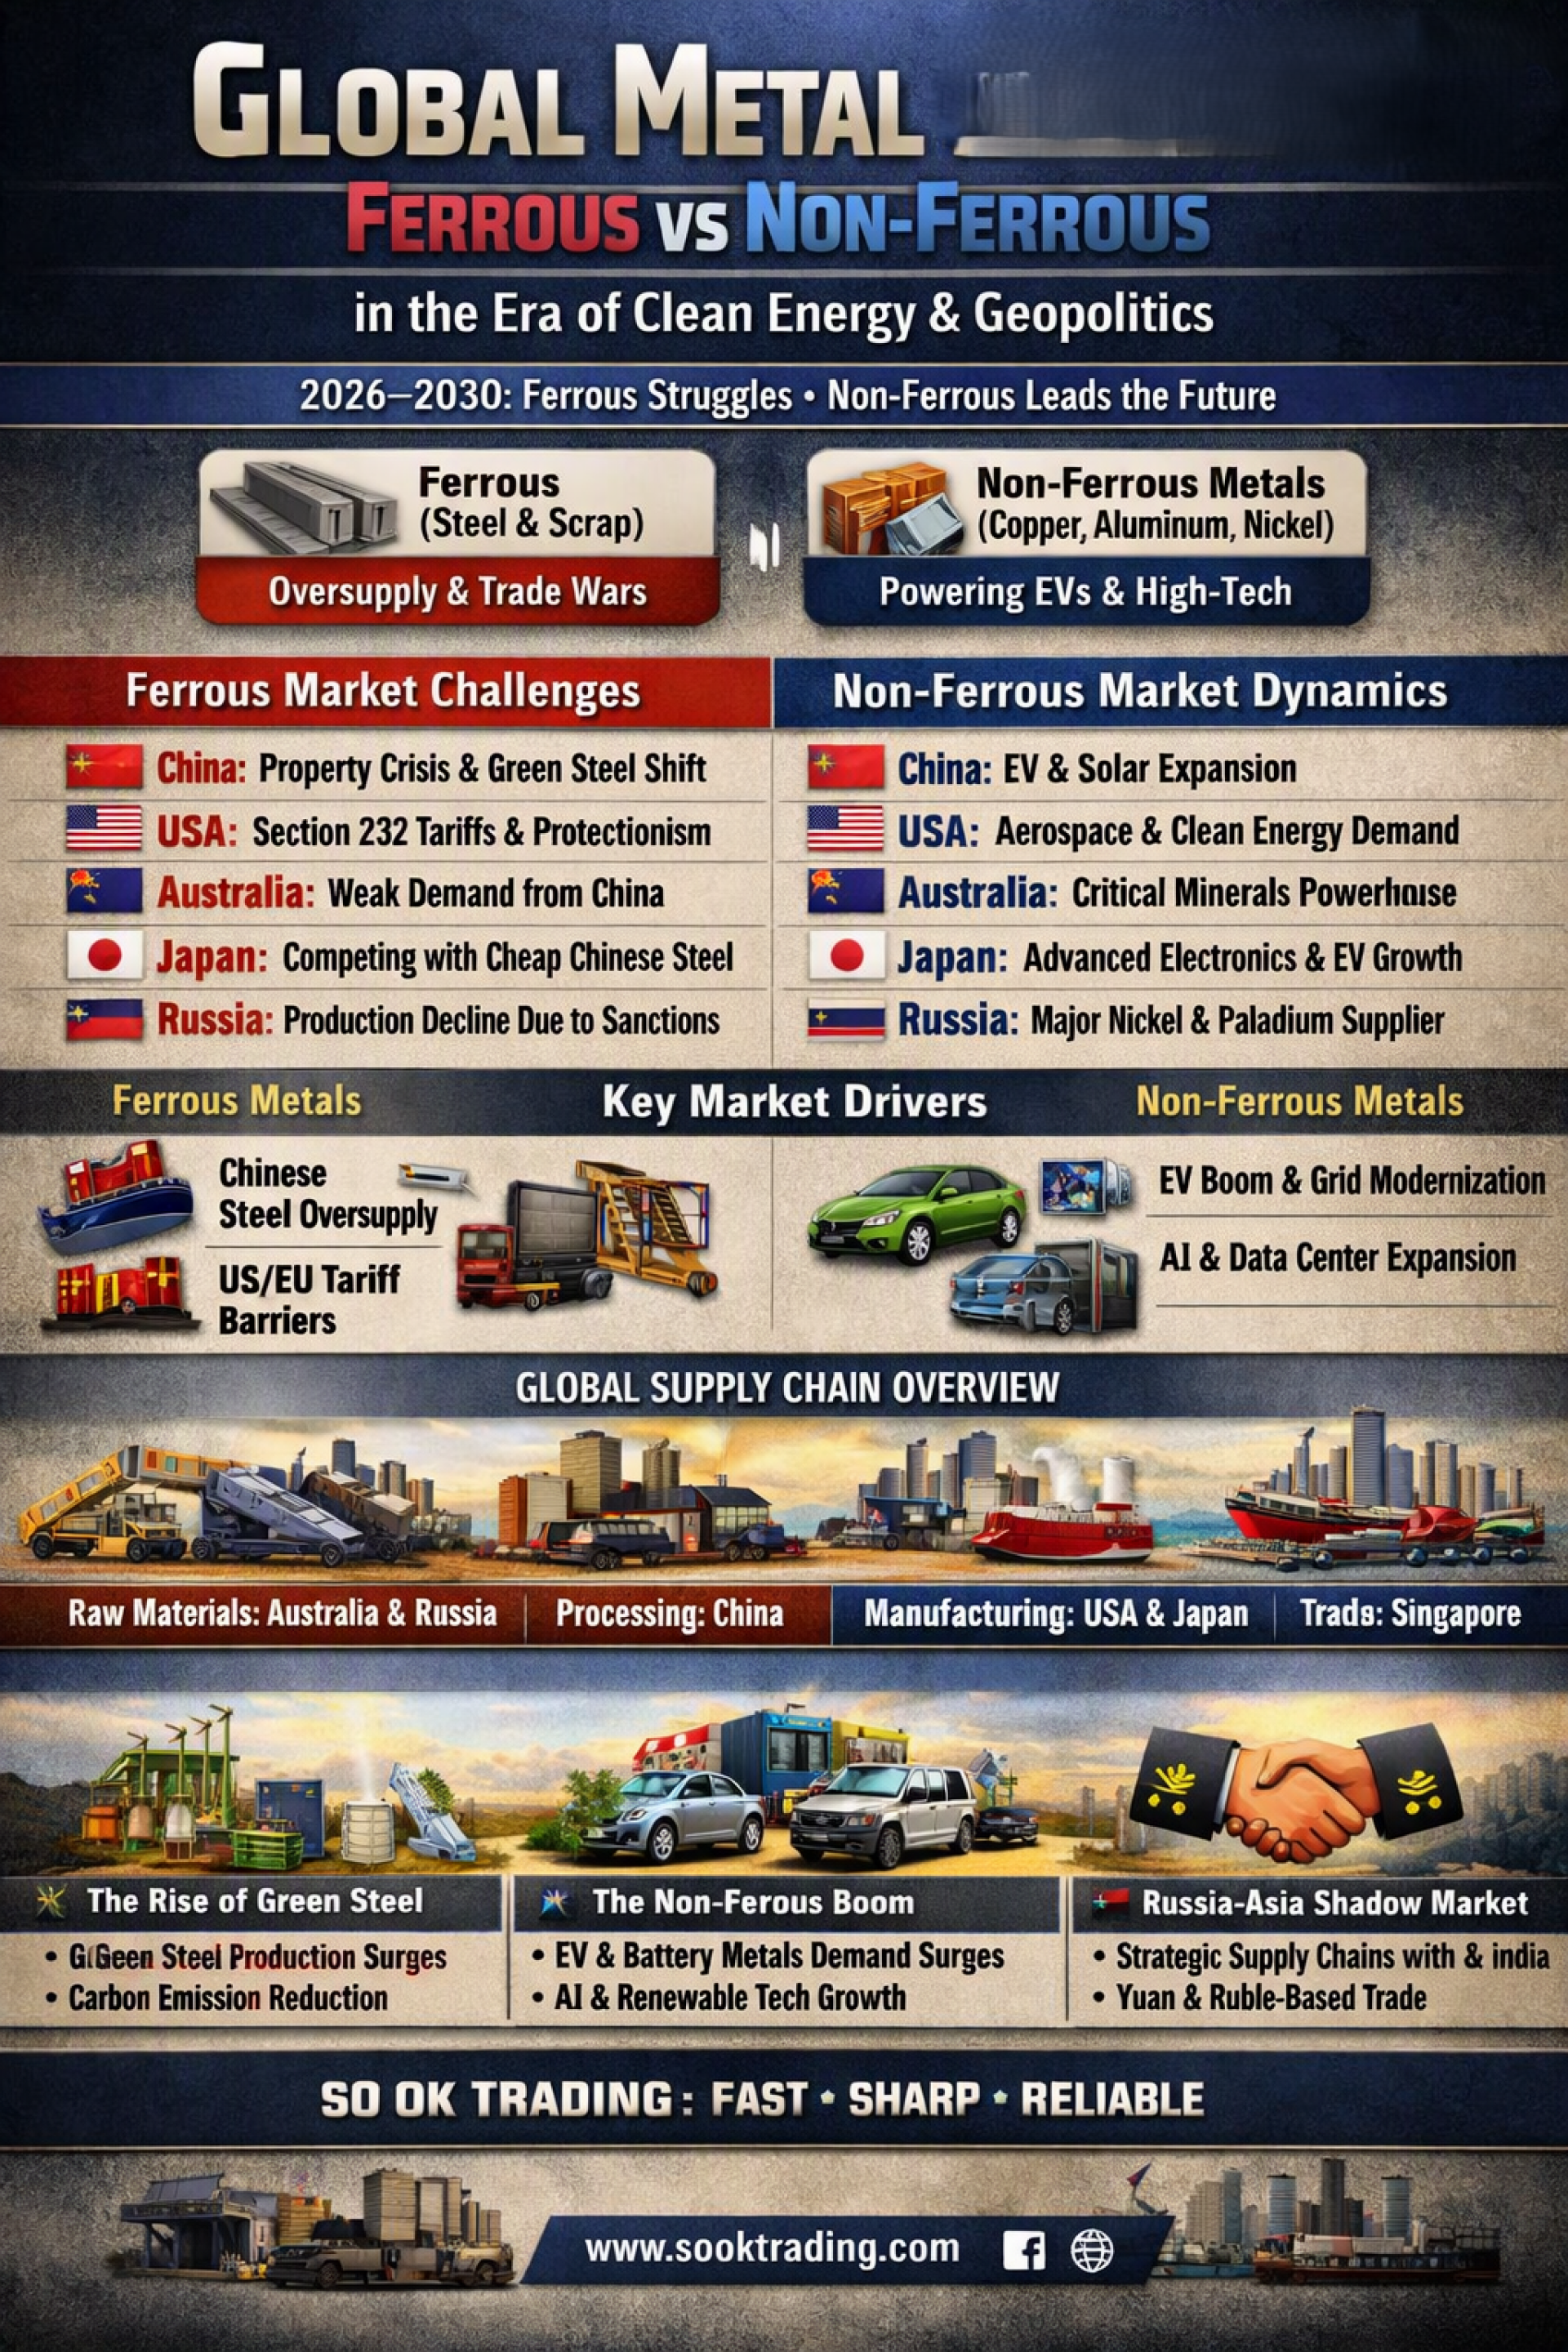
พลวัตตลาดโลหะโลก: Ferrous vs Non-Ferrous ในยุคพลังงานสะอาดและภูมิรัฐศาสตร์ใหม่ : SO OK TRADING: 23 OCT 26
------------------------------
1. บทนำ
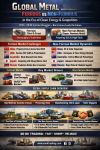
ตลาดโลหะโลกในช่วงปี 2026–2030 กำลังเผชิญการเปลี่ยนแปลงครั้งใหญ่ที่สะท้อนทั้งด้านเศรษฐกิจและภูมิรัฐศาสตร์
Ferrous (เหล็กและเศษเหล็ก): ถูกกดดันจากภาวะล้นตลาดและสงครามภาษี
Non-Ferrous (ทองแดง อะลูมิเนียม นิกเกิล ฯลฯ): กลายเป็น “ฮีโร่” ที่ขับเคลื่อนอุตสาหกรรมอนาคต ทั้ง EV, AI Data Center และพลังงานสะอาด
-------------------------------
2. สถานการณ์ตลาด Ferrous
จีน: เผชิญวิกฤตอสังหาริมทรัพย์ ทำให้เหล็กล้นตลาด ต้องเร่งส่งออกในราคาถูก และหันไปผลิต Green Steel เพื่อลดคาร์บอน
สหรัฐฯ: ใช้มาตรการภาษี Section 232 ปกป้องผู้ผลิตในประเทศ ทำให้ราคาเหล็กสูงกว่าตลาดโลก พร้อมส่งเสริมการรีไซเคิลเศษเหล็ก
ออสเตรเลีย: รายได้จากแร่เหล็กถูกกดดันจากอุปสงค์จีนที่ชะลอตัว
ญี่ปุ่น: ผลิตเหล็กคุณภาพสูงสำหรับยานยนต์ แต่ต้องแข่งขันกับเหล็กราคาถูกจากจีน และหันไปเน้นเหล็กคาร์บอนต่ำ
สิงคโปร์: ทำหน้าที่เป็น Trading Hub กำหนดราคากลางและสัญญาซื้อขายล่วงหน้า
รัสเซีย: การผลิตลดลงจากมาตรการคว่ำบาตร แต่ยังคงส่งออกไปตลาดเอเชีย
--------------------------------
3. สถานการณ์ตลาด Non-Ferrous
จีน: ผู้ผลิตและผู้บริโภครายใหญ่ที่สุด โดยเฉพาะทองแดงและอะลูมิเนียมเพื่อ EV และ Solar แต่จำกัดโควตาส่งออกแร่หายากเพื่อใช้เป็นเครื่องมือต่อรอง
สหรัฐฯ: ความต้องการสูงใน Aerospace และพลังงานสะอาด ต้องพึ่งพาการนำเข้าอลูมิเนียมจากแคนาดา
ออสเตรเลีย: กำลังผลักดันตนเองเป็นซัพพลายเออร์หลักด้าน Critical Minerals เช่น ลิเธียมและนิกเกิลให้พันธมิตรตะวันตก
ญี่ปุ่น: ตลาด Non-Ferrous มูลค่าสูง ขับเคลื่อนโดย EV และอิเล็กทรอนิกส์ขั้นสูง แต่ต้องกระจายความเสี่ยงจากการพึ่งพาจีน
สิงคโปร์: ศูนย์กลางรีไซเคิล E-waste และโลหะมีค่า เชื่อมโยงการค้าโลหะในภูมิภาค
รัสเซีย: แม้ถูกคว่ำบาตร แต่ยังคงเป็นผู้จัดหานิกเกิลและพาลาเดียมรายใหญ่ โดยหันไปส่งออกให้จีนและอินเดีย
-----------------------------
4. ปัจจัยขับเคลื่อนตลาด
Ferrous: ราคาถูกกดดันจากการส่งออกเหล็กราคาถูกของจีน และมาตรการภาษีของสหรัฐฯ/ยุโรป
Non-Ferrous: ความต้องการทองแดงและอลูมิเนียมสูงจาก EV, Grid Modernization และ AI Data Center ขณะที่อุปทานตึงตัวจากเหมืองปิดตัวและการควบคุมการส่งออก
-----------------------------
5. โครงสร้างห่วงโซ่อุตสาหกรรม
ต้นน้ำ: ออสเตรเลียและรัสเซียเป็นผู้จัดหาวัตถุดิบหลัก
กลางน้ำ: จีนคือโรงถลุงและแปรรูปโลหะที่ใหญ่ที่สุด
ปลายน้ำ: สหรัฐฯ และญี่ปุ่นใช้โลหะแปรรูปในอุตสาหกรรมมูลค่าสูง
ตัวกลางการค้า: สิงคโปร์เป็นศูนย์กลางการเงินและโลจิสติกส์
-----------------------------
6. แนวโน้ม (Outlook 2026–2030)
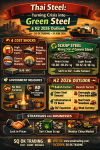
Ferrous: ตลาดเหล็กโลกจะหันไปผลิต Green Steel เพื่อตอบโจทย์พลังงานสะอาด ขณะที่สงครามภาษีจะทำให้ราคาตลาดแยกตัวเป็นภูมิภาค
Non-Ferrous: ทองแดงและอลูมิเนียมจะเข้าสู่ยุคทองจากความต้องการ EV และโครงสร้างพื้นฐานดิจิทัล ออสเตรเลียจะกลายเป็นพันธมิตรสำคัญของตะวันตกในสงครามแร่ธาตุ
รัสเซีย: จะสร้างห่วงโซ่อุปทานคู่ขนานกับจีนและอินเดีย เกิดตลาดซื้อขายเงาที่ใช้เงินหยวนและรูเบิล
--------------------------
7. บทสรุปส่งท้าย
ตลาดโลหะโลกกำลังเข้าสู่ยุคแห่งการแบ่งขั้วทางภูมิรัฐศาสตร์และการเปลี่ยนผ่านสู่พลังงานสะอาด
Ferrous: ถูกกดดันจากภาวะล้นตลาดและสงครามภาษี
Non-Ferrous: กลายเป็น “หัวใจ” ของการขับเคลื่อนอุตสาหกรรมอนาคต ทั้ง EV, AI และพลังงานหมุนเวียน
ประเทศยุทธศาสตร์ทั้ง 6 (จีน สหรัฐฯ ออสเตรเลีย ญี่ปุ่น สิงคโปร์ รัสเซีย) ทำหน้าที่เป็นฟันเฟืองสำคัญในห่วงโซ่อุตสาหกรรมโลก
--------------------------
SO OK TRADING : พันธมิตรทางธุรกิจของคุณ
SO OK TRADING : FAST SHARP RELIABLE
VISIT US AT : WWW.SOOKTRADING.COM
FACEBOOK : SOOK TRADING
--------------------------
SO OK TRADING ตัวจริงในธุรกิจ NON FERROUS จากประเทศไทย
--------------------------