สรุปข่าวและภาพรวมตลาดอะลูมิเนียมโลกไตรมาส 4/2026: Japan Premium (MJP) ภายใต้แรงกดดันจากการเปลี่ยนแปลงซัพพลาย : SO OK TRADING: 6 OCT 2026 :
สรุปข่าวและภาพรวมตลาดอะลูมิเนียมโลกไตรมาส 4/2026: Japan Premium (MJP) ภายใต้แรงกดดันจากการเปลี่ยนแปลงซัพพลาย : SO OK TRADING: 6 OCT 2026 :
------------------------
✨ บทนำ
เมื่อต้นเดือนตุลาคม 2026 ตลาดอะลูมิเนียมโลกกำลังอยู่ในจุดหัวเลี้ยวหัวต่อสำคัญ ค่าพรีเมียมญี่ปุ่น (Main Japan Premium – MJP) สำหรับไตรมาส 4/2026 ยังไม่ถึงข้อสรุปสุดท้าย สะท้อนบรรยากาศการเจรจาที่ระมัดระวังระหว่างผู้ซื้อและผู้ขาย แม้ความต้องการเชิงโครงสร้างจากอุตสาหกรรมรถยนต์ไฟฟ้าและพลังงานสะอาดยังคงแข็งแกร่ง แต่ตลาดกลับเผชิญแรงดึงรั้งระหว่าง ซัพพลายที่ตึงตัว กับ ดีมานด์ในเอเชียที่อ่อนแรงลงอย่างเห็นได้ชัด
------------------------
สถานการณ์ Japan Premium (MJP)
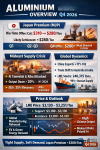
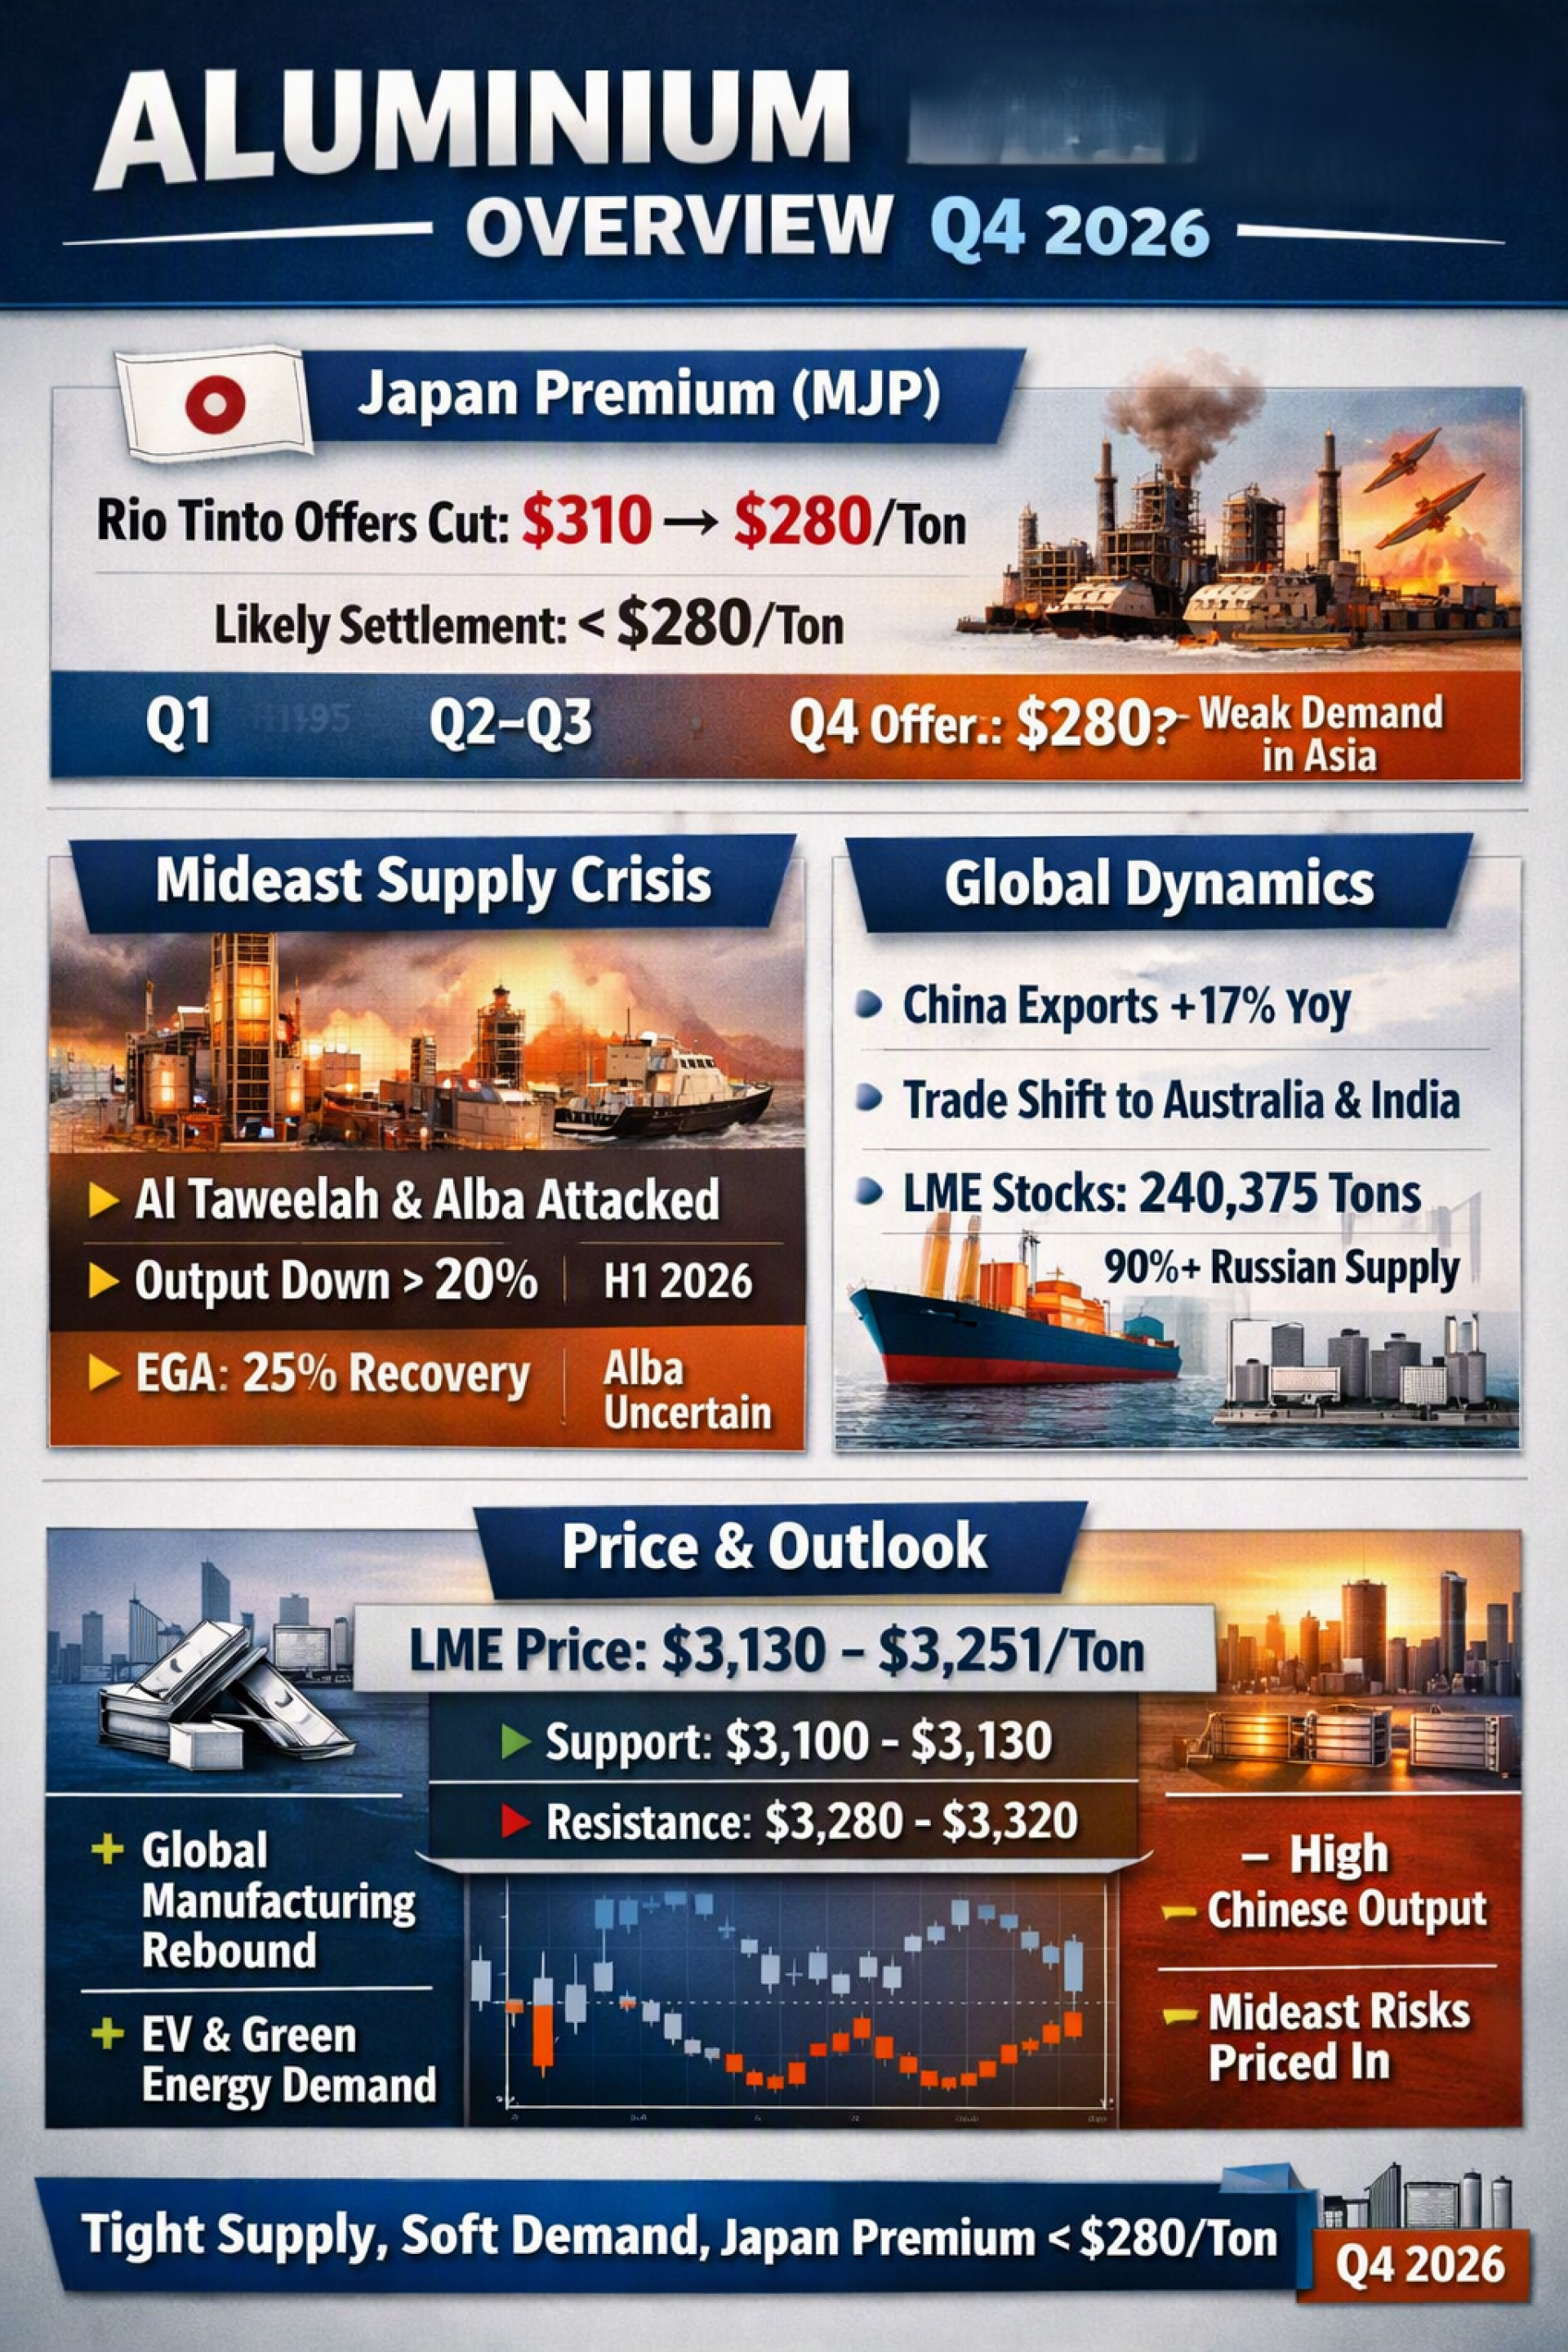
การเจรจาค่าพรีเมียมสำหรับไตรมาสสุดท้ายของปี 2026 ยังไม่สิ้นสุด โดยล่าสุด Rio Tinto ได้ปรับลดข้อเสนอจาก 310 → 280 ดอลลาร์ต่อตัน (CIF Japan) หลังตลาดตอบรับอย่างระมัดระวัง ผู้ซื้อส่วนใหญ่คาดว่าราคาปิดจริงอาจต่ำกว่า 280 ดอลลาร์ เนื่องจากความต้องการในญี่ปุ่น ไทย และอาเซียนยังไม่ฟื้นตัวเต็มที่
หากมองภาพรวมทั้งปี 2026 จะเห็นได้ว่าราคาพรีเมียมยังอยู่ในระดับสูงกว่าปี 2025 อย่างมีนัยสำคัญ แม้ไตรมาสสุดท้ายจะเริ่มปรับฐานลง แต่ตลาดยังคงสะท้อนความแข็งแกร่งของโครงสร้างราคาในระยะยาว
------------------------
⚔️ วิกฤติซัพพลายในตะวันออกกลาง
ภูมิภาค GCC (Gulf Cooperation Council) ซึ่งเป็นศูนย์กลางการผลิตอะลูมิเนียมขั้นปฐมภูมิกว่า 20% ของโลก (ไม่รวมจีน) ต้องเผชิญความเสียหายหนักจากความขัดแย้งทางภูมิรัฐศาสตร์
โรงถลุงหลักอย่าง Al Taweelah (UAE) และ Alba (Bahrain) ถูกโจมตีด้วยขีปนาวุธในเดือนมีนาคม 2026
การควบคุมเส้นทางเดินเรือผ่านช่องแคบฮอร์มุซทำให้ Qatalum (Qatar) ต้องประกาศเหตุสุดวิสัยและลดกำลังผลิตลงเหลือเพียง 60%
ผลผลิตรวมของภูมิภาคในเดือนสิงหาคมลดลงกว่า 43% เมื่อเทียบกับปีก่อนหน้า เหลือเพียง 299,000 ตัน
การฟื้นฟูยังเป็นไปอย่างเชื่องช้า — EGA (UAE) ฟื้นตัวได้เพียง 25% และคาดว่าจะกลับมาผลิตเต็มกำลังในไตรมาส 1/2027 ส่วน Alba (Bahrain) ยังมีความไม่แน่นอนสูงจากปัญหาวัตถุดิบ วิกฤตนี้จึงกลายเป็นจุดเปลี่ยนสำคัญที่เขย่ากลไกราคาทั่วโลก
----------------------
การปรับตัวของตลาดโลก
แม้ซัพพลายในตะวันออกกลางจะหายไปบางส่วน แต่ตลาดโลกสามารถปรับตัวได้อย่างรวดเร็วผ่านสองกลไกหลัก
จีนเร่งผลิตชดเชย: โรงถลุงในจีนเดินเครื่องเต็มกำลัง ส่งออกเพิ่มขึ้นกว่า 17% เมื่อเทียบกับปีก่อน ช่วยเติมเต็มช่องว่างซัพพลายที่หายไป
การเปลี่ยนเส้นทางการค้า: ผู้ซื้อรายใหญ่ในญี่ปุ่น ไต้หวัน และสหรัฐฯ หันไปนำเข้าจากออสเตรเลียและอินเดีย เพื่อกระจายความเสี่ยงและรักษาความต่อเนื่องของห่วงโซ่อุปทาน
----------------------
ภาพรวมตลาด LME Aluminium
ราคาซื้อขายล่วงหน้า (Cash/3M) ของอะลูมิเนียมในตลาด LME อยู่ที่ 3,130–3,250 ดอลลาร์ต่อตัน ลดลงจากจุดสูงสุดกลางปีที่ทะลุ 3,800 ดอลลาร์ แต่ยังถือว่าสูงเมื่อเทียบกับฐานราคาปีก่อน
สต็อกในคลัง LME ลดลงเหลือเพียง 240,375 ตัน ซึ่งเป็นระดับต่ำสุดในรอบศตวรรษ และที่น่ากังวลคือกว่า 90% ของสต็อกเป็นอะลูมิเนียมสัญชาติรัสเซีย ทำให้เกิดภาวะ “ตลาดแยกส่วน” — มีของในระบบ แต่ของที่ผู้ซื้อจริงต้องการกลับขาดแคลน
----------------------
ปัจจัยขับเคลื่อนตลาด
ฝั่งบวก:
ดัชนี PMI ภาคการผลิตทั่วโลกกลับมายืนเหนือระดับ 51 บ่งชี้การฟื้นตัวของอุตสาหกรรม
เมกะเทรนด์พลังงานสะอาดและรถยนต์ไฟฟ้ายังคงเป็นแรงหนุนระยะยาว
ฝั่งลบ:
จีนผลิตเต็มกำลัง ทำให้ราคามีข้อจำกัดในการปรับขึ้น
ตลาดรับรู้ความเสี่ยงทางภูมิรัฐศาสตร์ไปแล้ว ทำให้แรงเก็งกำไรลดลง
----------------------
สัญญาณจากจีน: PMI พลิกฟื้น
เดือนกันยายน 2026 จีนส่งสัญญาณบวกอย่างชัดเจน
NBS Manufacturing PMI ขยับขึ้นเป็น 50.1 กลับเข้าสู่โซนขยายตัว
Caixin PMI พุ่งแตะ 52.1 สูงสุดในรอบ 5 เดือน
Aluminium Processing PMI ดีดตัวแรงถึง 53.9 นำโดยกลุ่มอัลลอยด์และยานยนต์
ตัวเลขเหล่านี้สะท้อนว่าจีนยังคงเป็น “เสาหลัก” ที่ช่วยพยุงตลาดอะลูมิเนียมโลกให้ทรงตัวได้แม้ในช่วงความผันผวน
-------------------------
แนวโน้มระยะสั้น
ราคามีแนวรับสำคัญที่ 3,100–3,130 ดอลลาร์ต่อตัน จากแรงหนุนของต้นทุนพลังงานและคำสั่งซื้อภาคอุตสาหกรรม ขณะที่แนวต้านอยู่ที่ 3,280–3,320 ดอลลาร์ต่อตัน ซึ่งถูกจำกัดด้วยซัพพลายจากจีนที่ยังไหลออกต่อเนื่อง
ในช่วง “Golden Week” ของจีน (1–7 ตุลาคม) ตลาด SHFE ปิดทำการ ทำให้ปริมาณซื้อขายลดลงชั่วคราว แต่เมื่อเปิดตลาดอีกครั้ง คำสั่งซื้อสะสมจะกลับเข้ามาและช่วยพยุงราคาไม่ให้หลุดแนวรับสำคัญ
-------------------------
ผลกระทบต่ออุตสาหกรรม
การปรับฐานของราคาพรีเมียมและ LME ช่วยลดต้นทุนให้กับหลายภาคส่วนในเอเชีย
อุตสาหกรรมยานยนต์ไฟฟ้า: ต้นทุนลดลง เพิ่มความสามารถแข่งขันของผู้ผลิตในญี่ปุ่นและอาเซียน
อุตสาหกรรมอิเล็กทรอนิกส์และเซมิคอนดักเตอร์: ราคาวัตถุดิบที่ลดลงช่วยขยายกำลังการผลิต
ภาคก่อสร้างและโครงสร้างพื้นฐาน: ราคาที่นิ่งขึ้นช่วยเร่งโครงการขนาดใหญ่และพลังงานหมุนเวียน
------------------------
บทสรุปส่งท้าย
ตลาดอะลูมิเนียมโลกในไตรมาส 4/2026 ยังคงอยู่ในภาวะ ซัพพลายตึงตัวเชิงโครงสร้าง แม้จีนจะเร่งผลิตมาชดเชย แต่ความไม่แน่นอนจากตะวันออกกลางยังคงเป็นปัจจัยเสี่ยงสำคัญ ราคามีแนวโน้มทรงตัวในระดับสูงเมื่อเทียบกับปี 2025
ส่วน Japan Premium (MJP) มีแนวโน้มปิดต่ำกว่า 280 ดอลลาร์ต่อตัน สะท้อนการเปลี่ยนผ่านสู่ “ตลาดของผู้ซื้อ” อย่างชัดเจน ในระยะยาว อะลูมิเนียมยังคงเป็นโลหะยุทธศาสตร์ที่ขับเคลื่อนโลกยุคพลังงานสะอาดและการเปลี่ยนผ่านสู่เศรษฐกิจสีเขียว
--------------------------
SO OK TRADING : พันธมิตรทางธุรกิจของคุณ
SO OK TRADING : FAST SHARP RELIABLE
VISIT US AT : WWW.SOOKTRADING.COM
FACEBOOK : SO OK TRADING
-------------------------
SO OK TRADING : ตัวจริงในธุรกิจ NON FERROUS และ ALUMINUM จากประเทศไทย
-------------------------