全球铝市场第4季度(2026):日本溢价 (MJP) 在供应压力下的走势 SO OK TRADING | 2026年10月6日
最后更新: 6 10月 2026
100 浏览量
全球铝市场第4季度(2026):日本溢价 (MJP) 在供应压力下的走势
SO OK TRADING | 2026年10月6日
✨ 引言
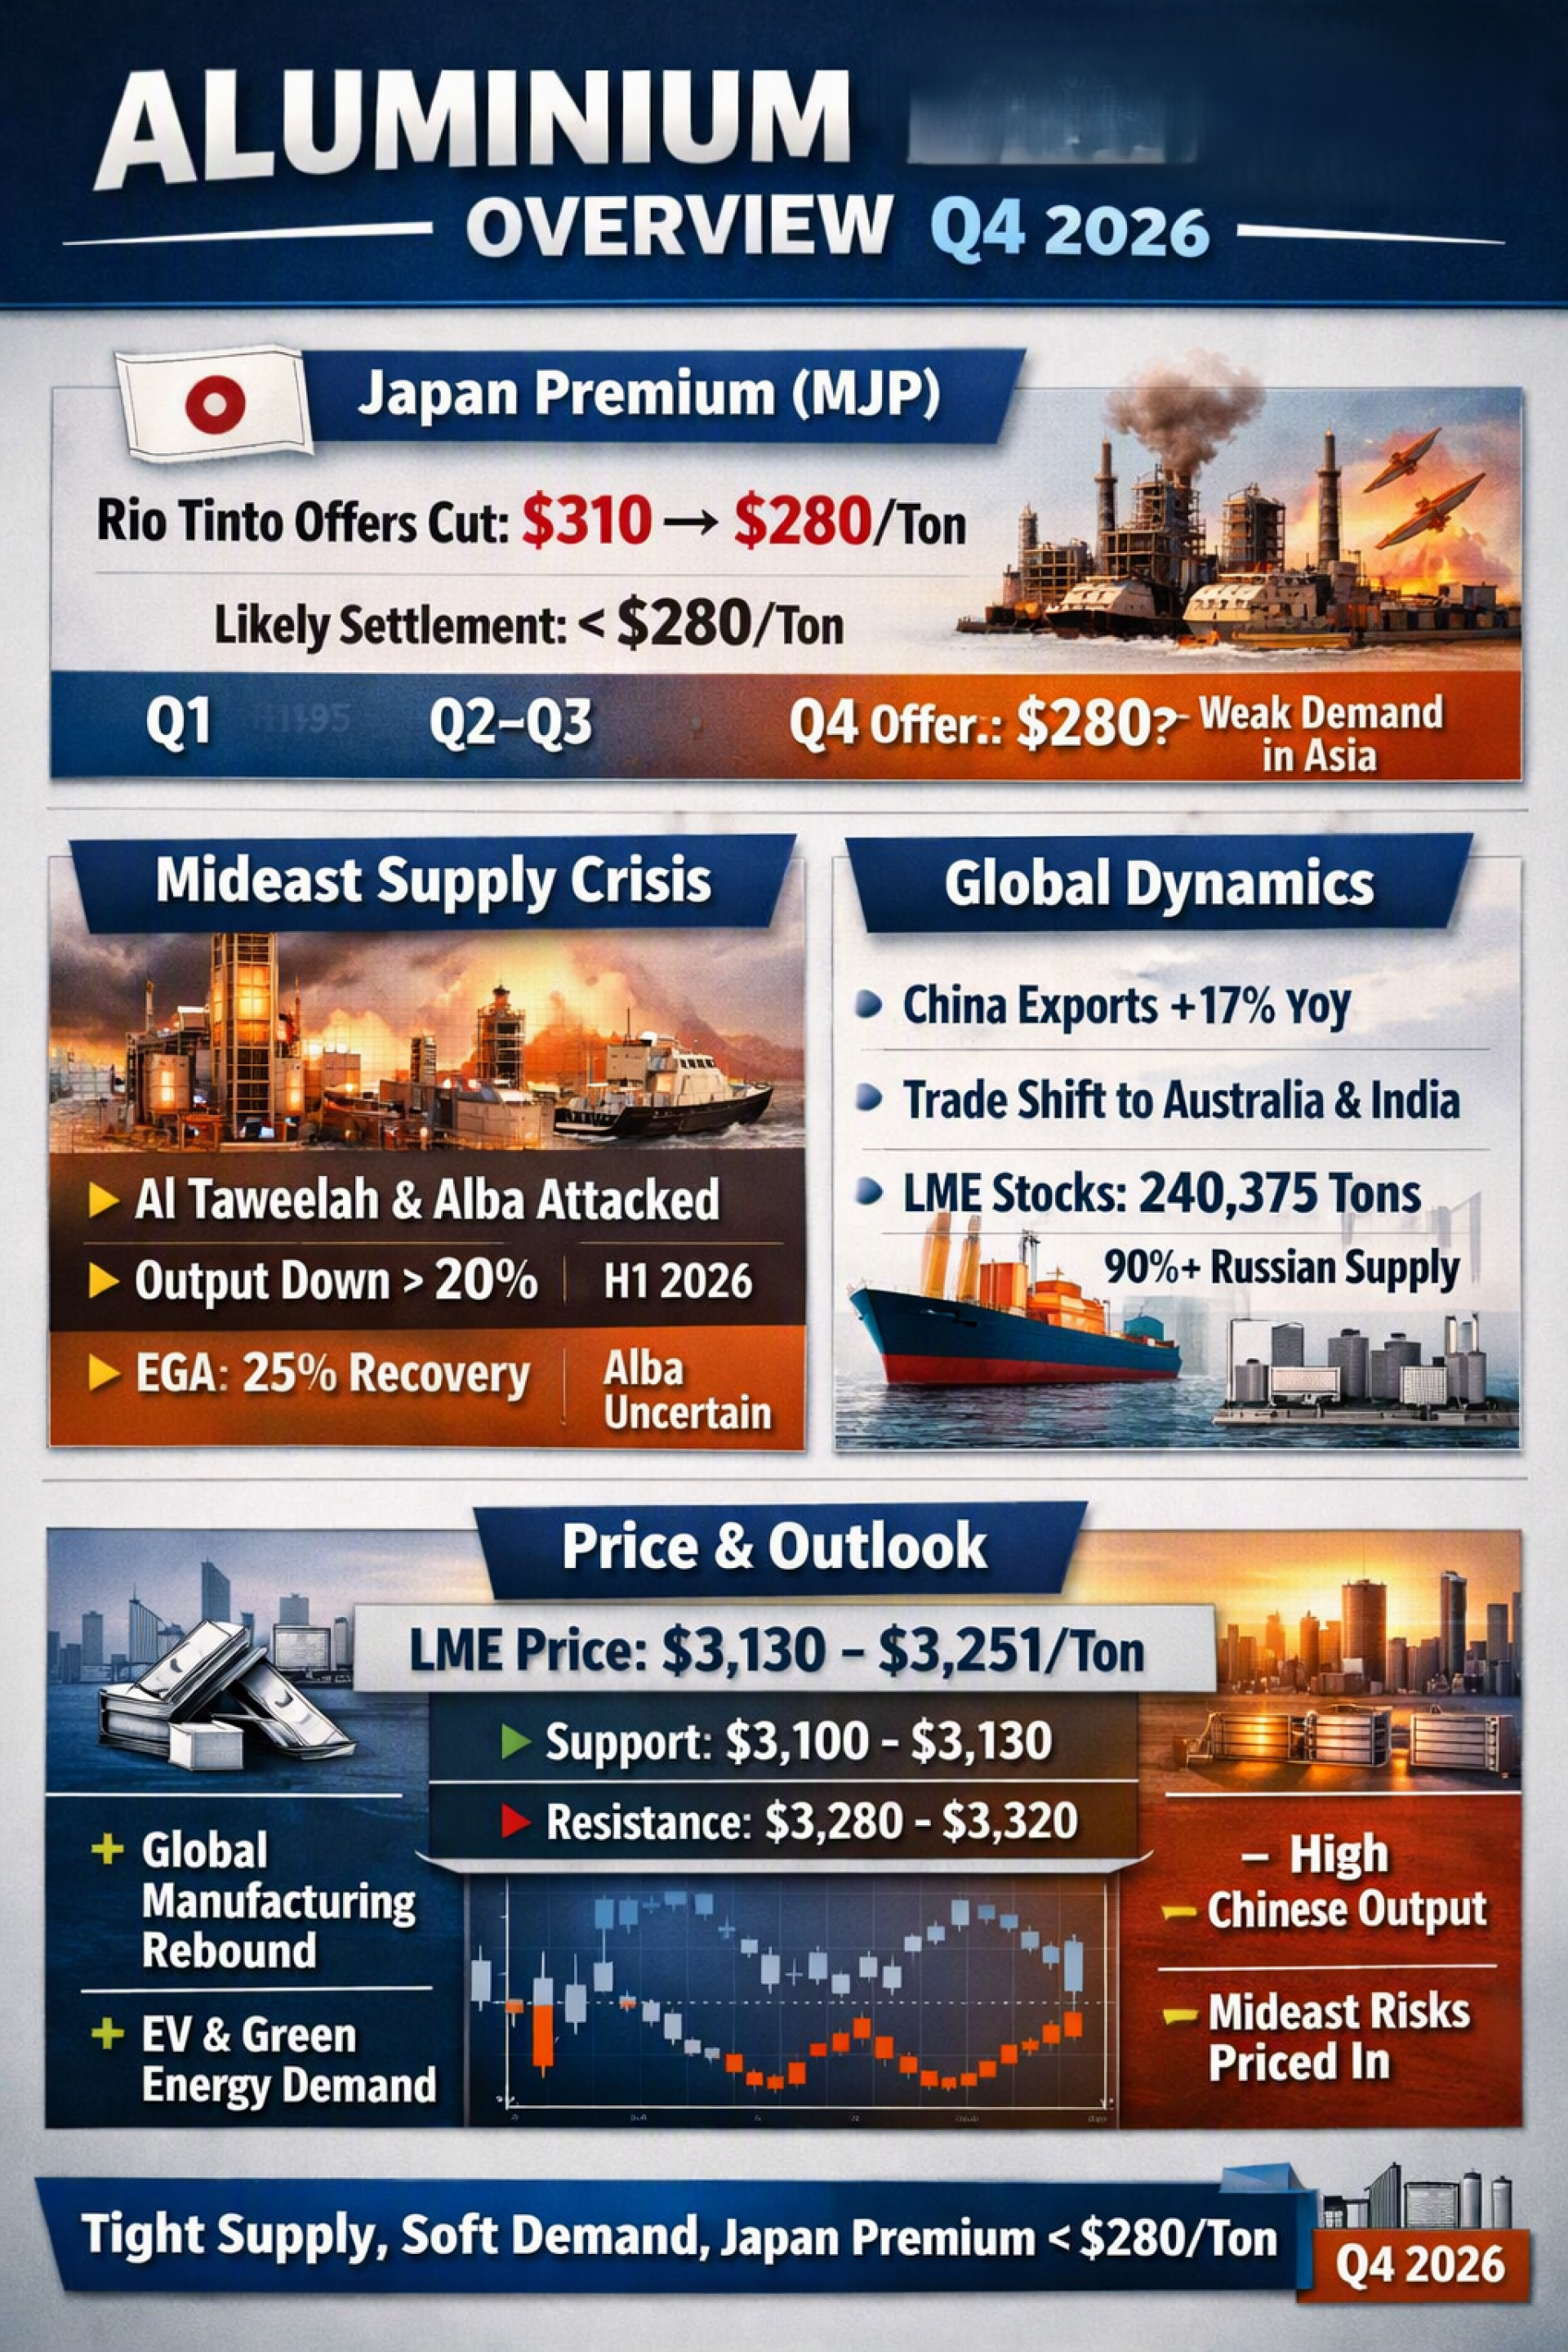
2026年10月初,全球铝市场正处于关键转折点。日本溢价(Main Japan Premium – MJP)第4季度的最终价格尚未敲定,买卖双方仍在谨慎谈判之中。
尽管电动车(EV)和清洁能源产业的结构性需求依然强劲,但市场却面临着中东地区供应紧缩与亚洲需求疲软的双重压力,使得 MJP 的最终结算价很可能跌破 280美元/吨。
日本溢价 (MJP) 的现状
第4季度的溢价谈判尚未结束。最新消息显示,Rio Tinto 已将报价从 310美元 → 280美元/吨 (CIF Japan) 下调。多数买家预计最终结算价将低于280美元,因为日本、泰国及东南亚的需求尚未完全恢复。
从全年来看,2026年的溢价水平仍显著高于2025年,即使第4季度开始回调,整体价格结构依然保持坚挺。
⚔️ 中东供应危机
GCC(海湾合作委员会)地区占全球一次铝出口的约20%(不含中国),但在2026年遭遇严重的地缘政治冲击:
Al Taweelah (阿联酋) 和 Alba (巴林) 的大型冶炼厂在3月遭到导弹袭击。
Qatalum (卡塔尔) 因霍尔木兹海峡的航运受限宣布不可抗力,产能降至60%。
8月该地区产量同比下降43%,仅剩 299,000吨。
复苏进展缓慢,EGA (阿联酋) 仅恢复25%,预计要到2027年第1季度才能全面恢复;Alba (巴林) 因原料短缺,前景依旧不确定。
全球市场的应对
中东供应缺口促使全球市场迅速调整:
中国增产:出口同比增长17%,填补了部分供应缺口。
贸易路线转移:日本、台湾和美国的主要买家转向澳大利亚和印度采购,以分散风险并确保供应链稳定。
LME 铝市场概况
即期/三个月价格:3,130–3,250美元/吨(较年中高点3,800美元有所回落)。
LME库存:240,375吨,创百年最低。
库存中超过90%为俄罗斯铝,导致实际市场出现“分割状态”——系统中有货,但非俄罗斯铝严重短缺。
市场驱动因素
利好因素
全球制造业PMI超过51,显示工业活动回暖。
电动车与可再生能源的长期结构性需求。
利空因素
中国满负荷生产限制了价格上行空间。
中东风险已被市场消化,投机动能减弱。
中国的信号
2026年9月,中国PMI数据释放积极信号:
NBS PMI:50.1 → 重返扩张区间。
Caixin PMI:52.1 → 创5个月新高。
铝加工PMI:53.9 → 合金与汽车行业需求强劲。
中国继续作为全球铝市场的“支柱”,在波动中稳定供需。
短期展望
支撑位:3,100–3,130美元/吨(能源成本与需求支撑)。
阻力位:3,280–3,320美元/吨(中国供应限制上行空间)。
在中国“黄金周”(10月1–7日)期间,SHFE休市,交易量暂时下降。但节后积压订单将回流市场,支撑价格不跌破关键支撑位。
行业影响
电动车产业:原材料成本下降,提升日本与东盟制造商竞争力。
电子与半导体产业:成本降低助力产能扩张。
建筑与基础设施:价格趋稳推动大型项目与新能源建设。
结论
全球铝市场在2026年第4季度仍处于结构性供应紧缩状态。中国的增产在一定程度上维持了平衡,但中东的不确定性依旧是主要风险。
日本溢价 (MJP) 预计将低于 280美元/吨,明确显示市场正转向“买方市场”。长期来看,铝仍将是推动清洁能源与绿色经济转型的战略金属。
✨ FAST. SHARP. RELIABLE. SO OK TRADING —— 来自泰国的有色金属与铝业真正合作伙伴 www.sooktrading.com Facebook: SO OK TRADING

相关文章
铜价飞跃进入电气化与清洁能源新时代
2026年3月,受供应危机以及来自电动车、清洁能源和AI数据中心的强劲需求推动,铜价持续飙升。在美伊地缘政治紧张局势下,铜价创下历史新高。
2 3月 2026
《战后全球铝市场——全方位深度解析》
价格与供应形势分析 · 2026年6月20日
SO OK TRADING
在美伊和平协议达成以及霍尔木兹海峡重新开放的利好消息传出后,全球金属市场迅速作出反应。
铝价一度突破 3,700美元/吨,随后在一周内急跌至 3,400美元/吨 —— 这是典型的 “膝跳式下跌 (Knee‑jerk drop)”,反映了地缘政治风险溢价的消失。
然而,这并非长期性的熊市。
市场正在进入“向新均衡调整”的阶段,短期压力与长期支撑因素并存。
20 6月 2026
铝市场 2026年4月 —— 价格飙升 Premium 高企 供应短缺
2026年4月,全球铝市场迎来了“近四年来最火热的时刻”。
价格飙升至历史高位,波动剧烈,企业必须高度关注!
16 4月 2026
