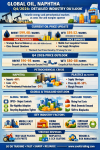
“น้ำมัน แนฟทา พลาสติก: OUTLOOK และทิศทางอุตสาหกรรมไทย Q4/2569 — กลยุทธ์รับมือวิกฤตต้นทุนโลก” SO OK TRADING | 3 OCT 2026
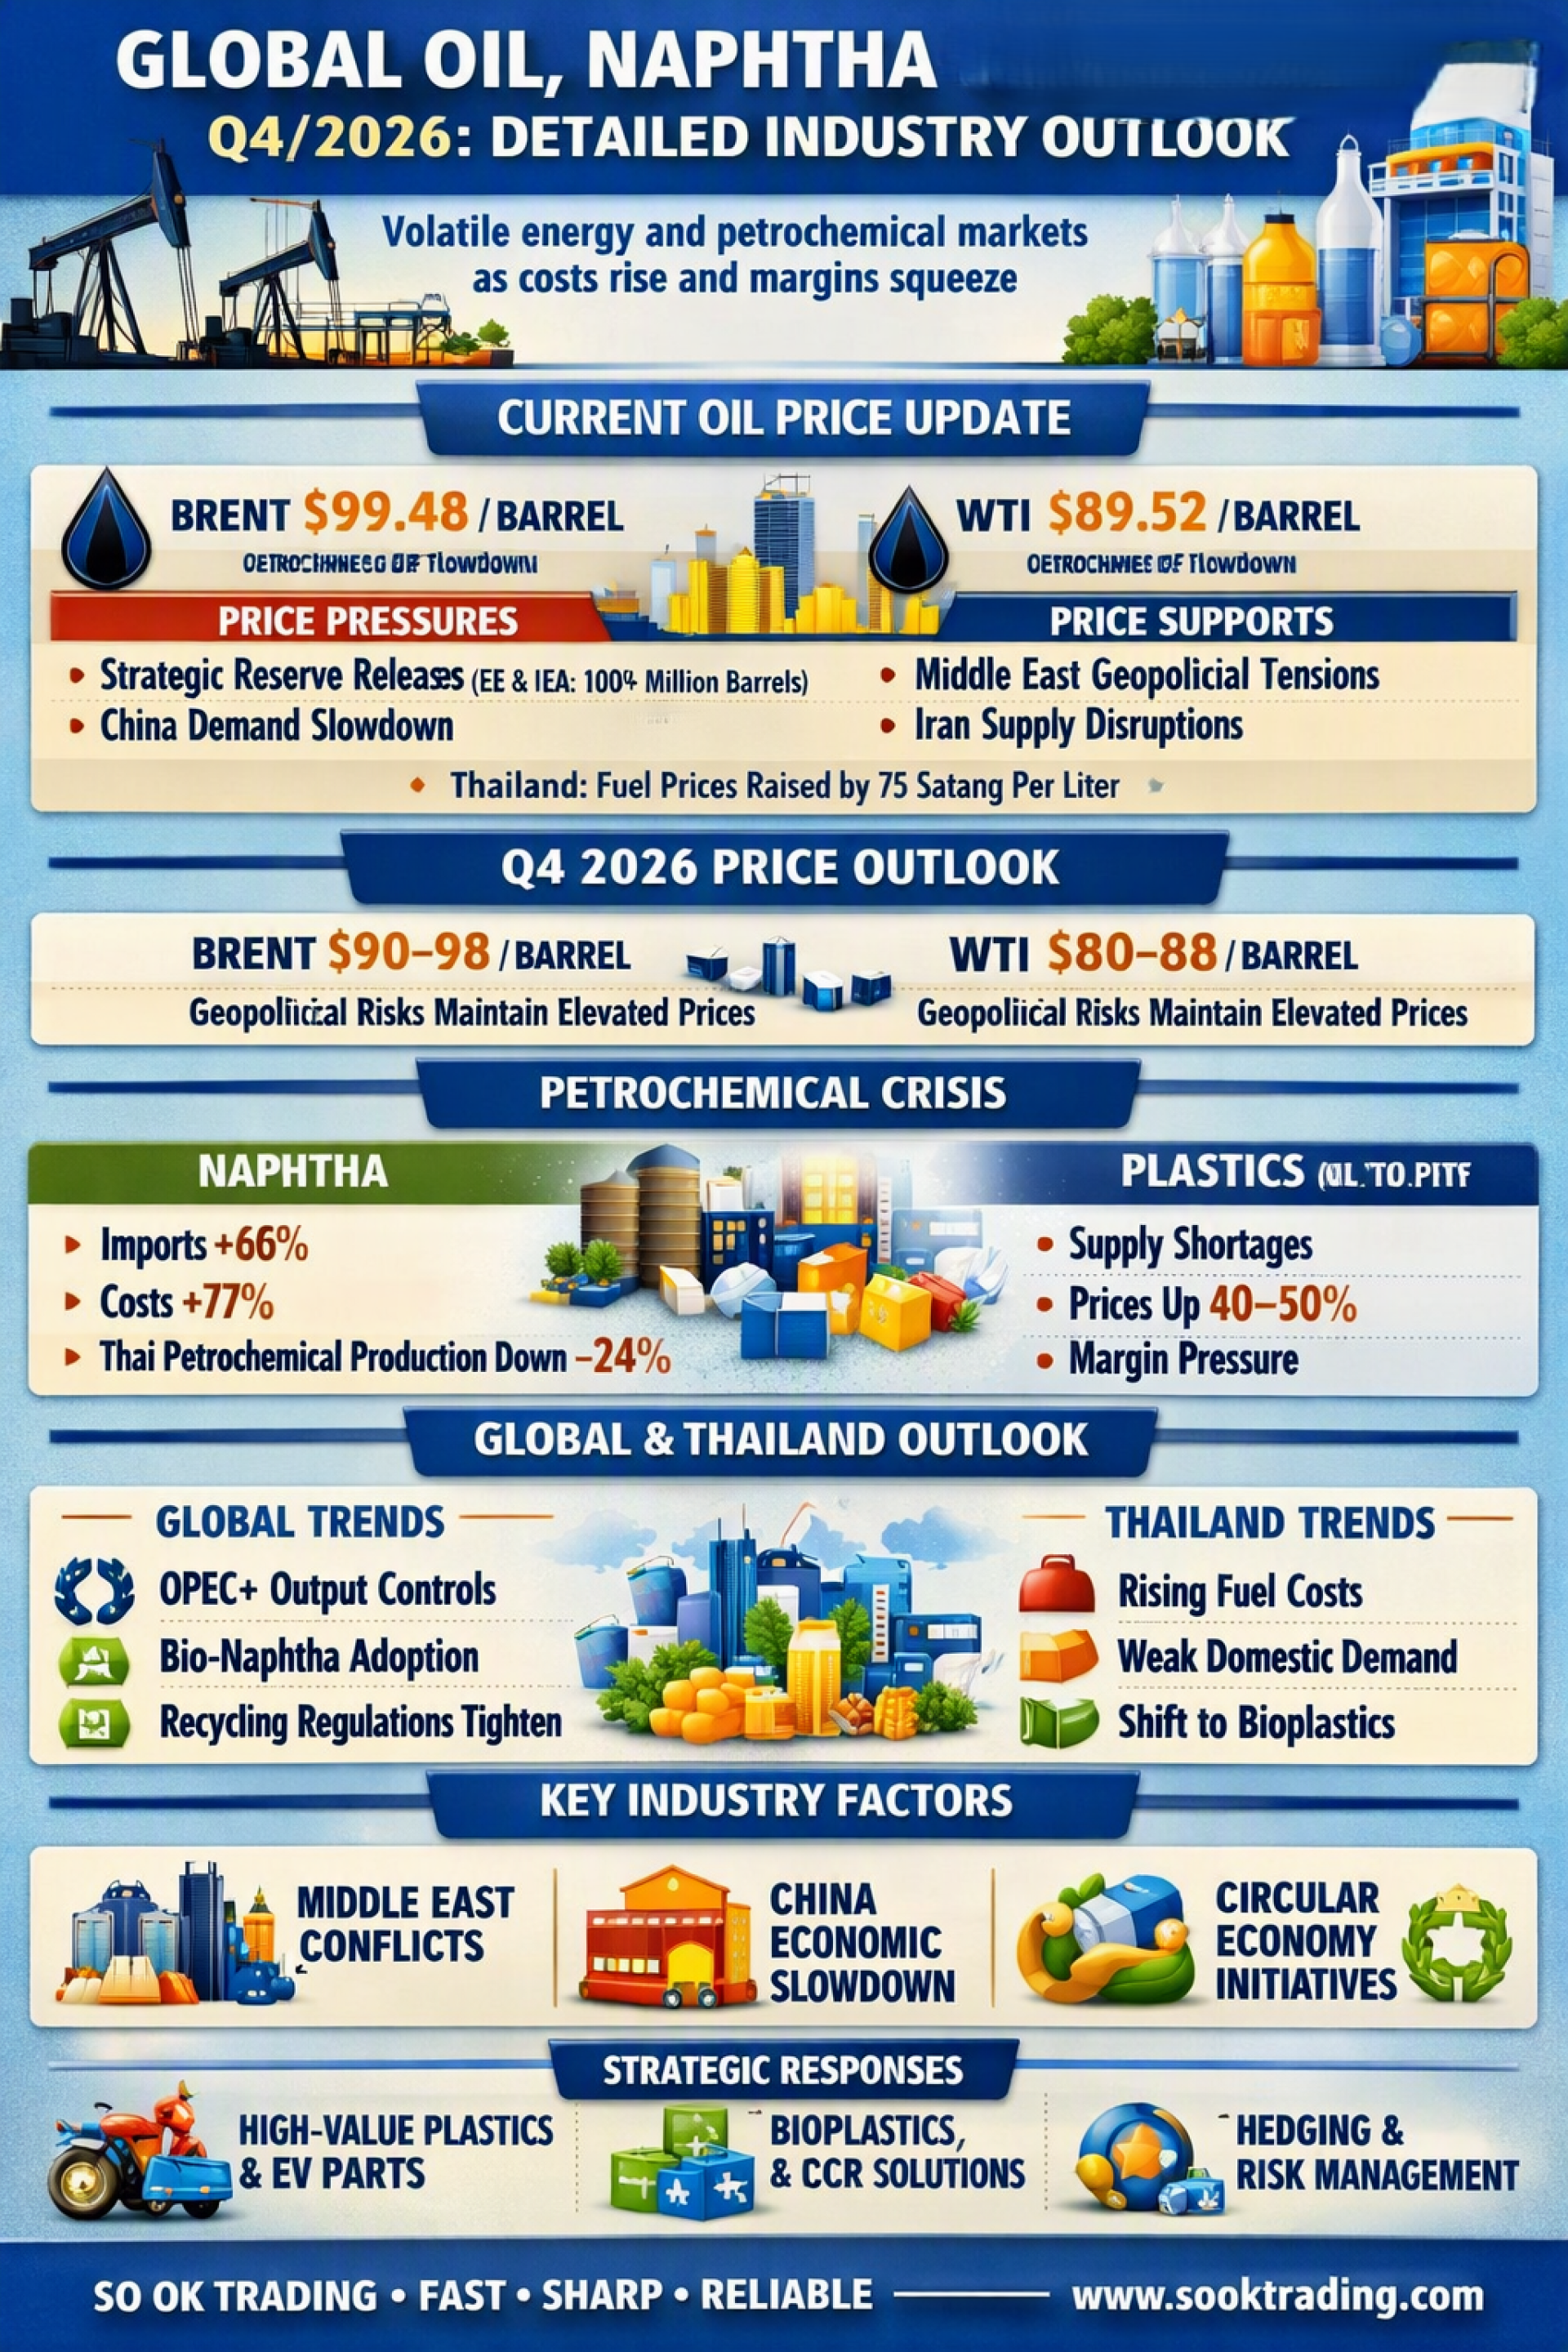
ราคาน้ำมันโลก แนฟทา และพลาสติก Q4/2569: ภาพรวมและทิศทางอุตสาหกรรม : SO OK TRADING : 3 OCT 2026
-----------------
บทนำ
ไตรมาส 4 ปี 2569 โลกกำลังเผชิญความผันผวนของตลาดพลังงานและปิโตรเคมีอย่างเข้มข้น ราคาน้ำมันที่เคยพุ่งทะลุ 100 ดอลลาร์ต่อบาร์เรลเริ่มปรับฐานลง แต่ต้นทุนวัตถุดิบต้นน้ำอย่างแนฟทาและเม็ดพลาสติกยังคงสูง ส่งผลกระทบต่อห่วงโซ่อุตสาหกรรมตั้งแต่ต้นน้ำถึงปลายน้ำ ทั้งในระดับโลกและประเทศไทย
------------------
️ สถานการณ์ราคาน้ำมันปัจจุบัน
Brent: 99.48 ดอลลาร์/บาร์เรล
WTI: 89.52 ดอลลาร์/บาร์เรล
ปัจจัยกดดันราคา
การปล่อยน้ำมันสำรองเชิงยุทธศาสตร์ของ EU และ IEA รวมกว่า 100 ล้านบาร์เรล
ความต้องการนำเข้าจากจีนที่ชะลอตัว
ปัจจัยหนุนราคา
ความตึงเครียดในตะวันออกกลาง
การส่งออกน้ำมันอิหร่านหยุดชะงักจากการปิดล้อมช่องแคบฮอร์มุซ
ผลกระทบต่อไทย กบง.ปรับขึ้นราคาน้ำมันทุกชนิดลิตรละ 75 สตางค์เมื่อวันที่ 2 ตุลาคม เพื่อรักษาสมดุลกองทุนน้ำมันเชื้อเพลิง
-------------------------
Outlook ราคาน้ำมัน Q4/2569
Brent: คาดเคลื่อนไหวในกรอบ $90–98
WTI: อยู่ในกรอบ $80–88
แม้ราคาจะเริ่มพักฐาน แต่ปัจจัยภูมิรัฐศาสตร์ยังคงพยุงให้ราคาทรงตัวสูงตลอดไตรมาส
-------------------------
วิกฤตปิโตรเคมี – แนฟทาและเม็ดพลาสติก
แนฟทา (Naphtha)
อุปทานโลกตึงตัวจากความขัดแย้งในตะวันออกกลาง
ไทยพึ่งพาการนำเข้าแนฟทาสูงถึง 66% ทำให้ต้นทุนพุ่งขึ้นกว่า 77% จากต้นปี
โรงงานปิโตรเคมีไทยลดกำลังผลิตลงเฉลี่ย 24% เพื่อควบคุมต้นทุน
เม็ดพลาสติก (PE, PP, HDPE, PET)
ซัพพลายขาดแคลน โรงงานบางแห่งต้องหยุดผลิต
ราคาดีดตัวขึ้น 40–50% และยังทรงตัวสูง
ตลาดโลกเจอ Margin บีบอัดจากกำลังซื้อผู้บริโภคที่ชะลอตัว
--------------------------
ทิศทางอุตสาหกรรมโลกและไทย
ระดับโลก
น้ำมัน: ราคายังผันผวนจากการปล่อยน้ำมันสำรองและการควบคุมกำลังผลิต OPEC+
แนฟทา: เอเชียแย่งชิงอุปทานจากสหรัฐฯ, ยุโรปเร่งพัฒนา Bio-Naphtha
พลาสติก: กฎระเบียบรีไซเคิลเข้มงวดขึ้น, ความต้องการ Bioplastics และ PCR เพิ่มขึ้น
ประเทศไทย
น้ำมัน: ราคาหน้าปั๊มปรับขึ้นตามต้นทุนโลก
แนฟทา: โรงงานปิโตรเคมีลดกำลังผลิต, ต้นทุนสูง
พลาสติก: อุปสงค์ในประเทศชะลอตัวจากเงินเฟ้อ, แข่งกับสินค้าราคาถูกจากจีน
ทางรอด: Bioplastics และเม็ดพลาสติกเกรดพิเศษที่ส่งออกได้
-------------------------
ปัจจัยที่มีผลกระทบต่ออุตสาหกรรม
ภูมิรัฐศาสตร์: ความตึงเครียดในตะวันออกกลางและช่องแคบฮอร์มุซ
นโยบายพลังงานโลก: การปล่อยน้ำมันสำรองของ EU และ IEA
เศรษฐกิจจีน: ความต้องการนำเข้าน้ำมันและพลาสติกที่ชะลอตัว
ค่าเงินบาท: อ่อนค่าลง ทำให้ต้นทุนการนำเข้าพลังงานและวัตถุดิบสูงขึ้น
กฎระเบียบสิ่งแวดล้อม: การผลักดัน Circular Economy และ Bioplastics
-------------------------
แนวโน้มอุตสาหกรรมหลัก
ยานยนต์: พลาสติกวิศวกรรมยังมีความต้องการสูงจากตลาด EV แต่ซัพพลายเออร์ไทยต้องปรับตัวเข้าหาค่ายรถจีน
บรรจุภัณฑ์: ตลาด Commodity ถูกกดดันจากสินค้าจีนและกฎระเบียบโลก ทางรอดคือ Monomaterial และ Bioplastics
ก่อสร้าง: ได้แรงหนุนจาก Mega Projects ของรัฐ แม้ตลาดโลกยังไม่ฟื้นเต็มที่
--------------------------
กลยุทธ์สำหรับผู้ประกอบการไทย
ลดการผลิตพลาสติก Commodity ที่แข่งขันด้านราคาไม่ได้
ขยับเข้าสู่ Circular Economy เช่น PCR และ Bioplastics
ใช้ Hedging เพื่อลดความเสี่ยงจากราคาวัตถุดิบและค่าระวางเรือ
-------------------------
✨ บทสรุปส่งท้าย
ไตรมาส 4/2569 เป็นช่วงเวลาที่อุตสาหกรรมพลังงานและปิโตรเคมีทั่วโลกเผชิญ Margin Squeeze — ต้นทุนสูงแต่กำลังซื้อชะลอตัว ผู้ประกอบการไทยจำเป็นต้องปรับกลยุทธ์เข้าสู่ ตลาดมูลค่าสูงและรักษ์โลก เช่น Bioplastics และ PCR พร้อมใช้เครื่องมือทางการเงินอย่าง Hedging เพื่อสร้างความยั่งยืนในระยะยาว
-------------------------
SO OK TRADING : พันธมิตรทางธุรกิจของคุณ
SO OK TRADING : FAST SHARP RELIABLE
VISIT US AT : WWW.SOOKTRADING.COM
FACEBOOK : SOOK TRADING
-------------------------