“สมรภูมิเบียร์ไทย 2026–2035: ศึกยักษ์ใหญ่ พรีเมียม และนวัตกรรมบรรจุภัณฑ์อลูมิเนียม”: SO OK TRADING: 17 SEP 2026
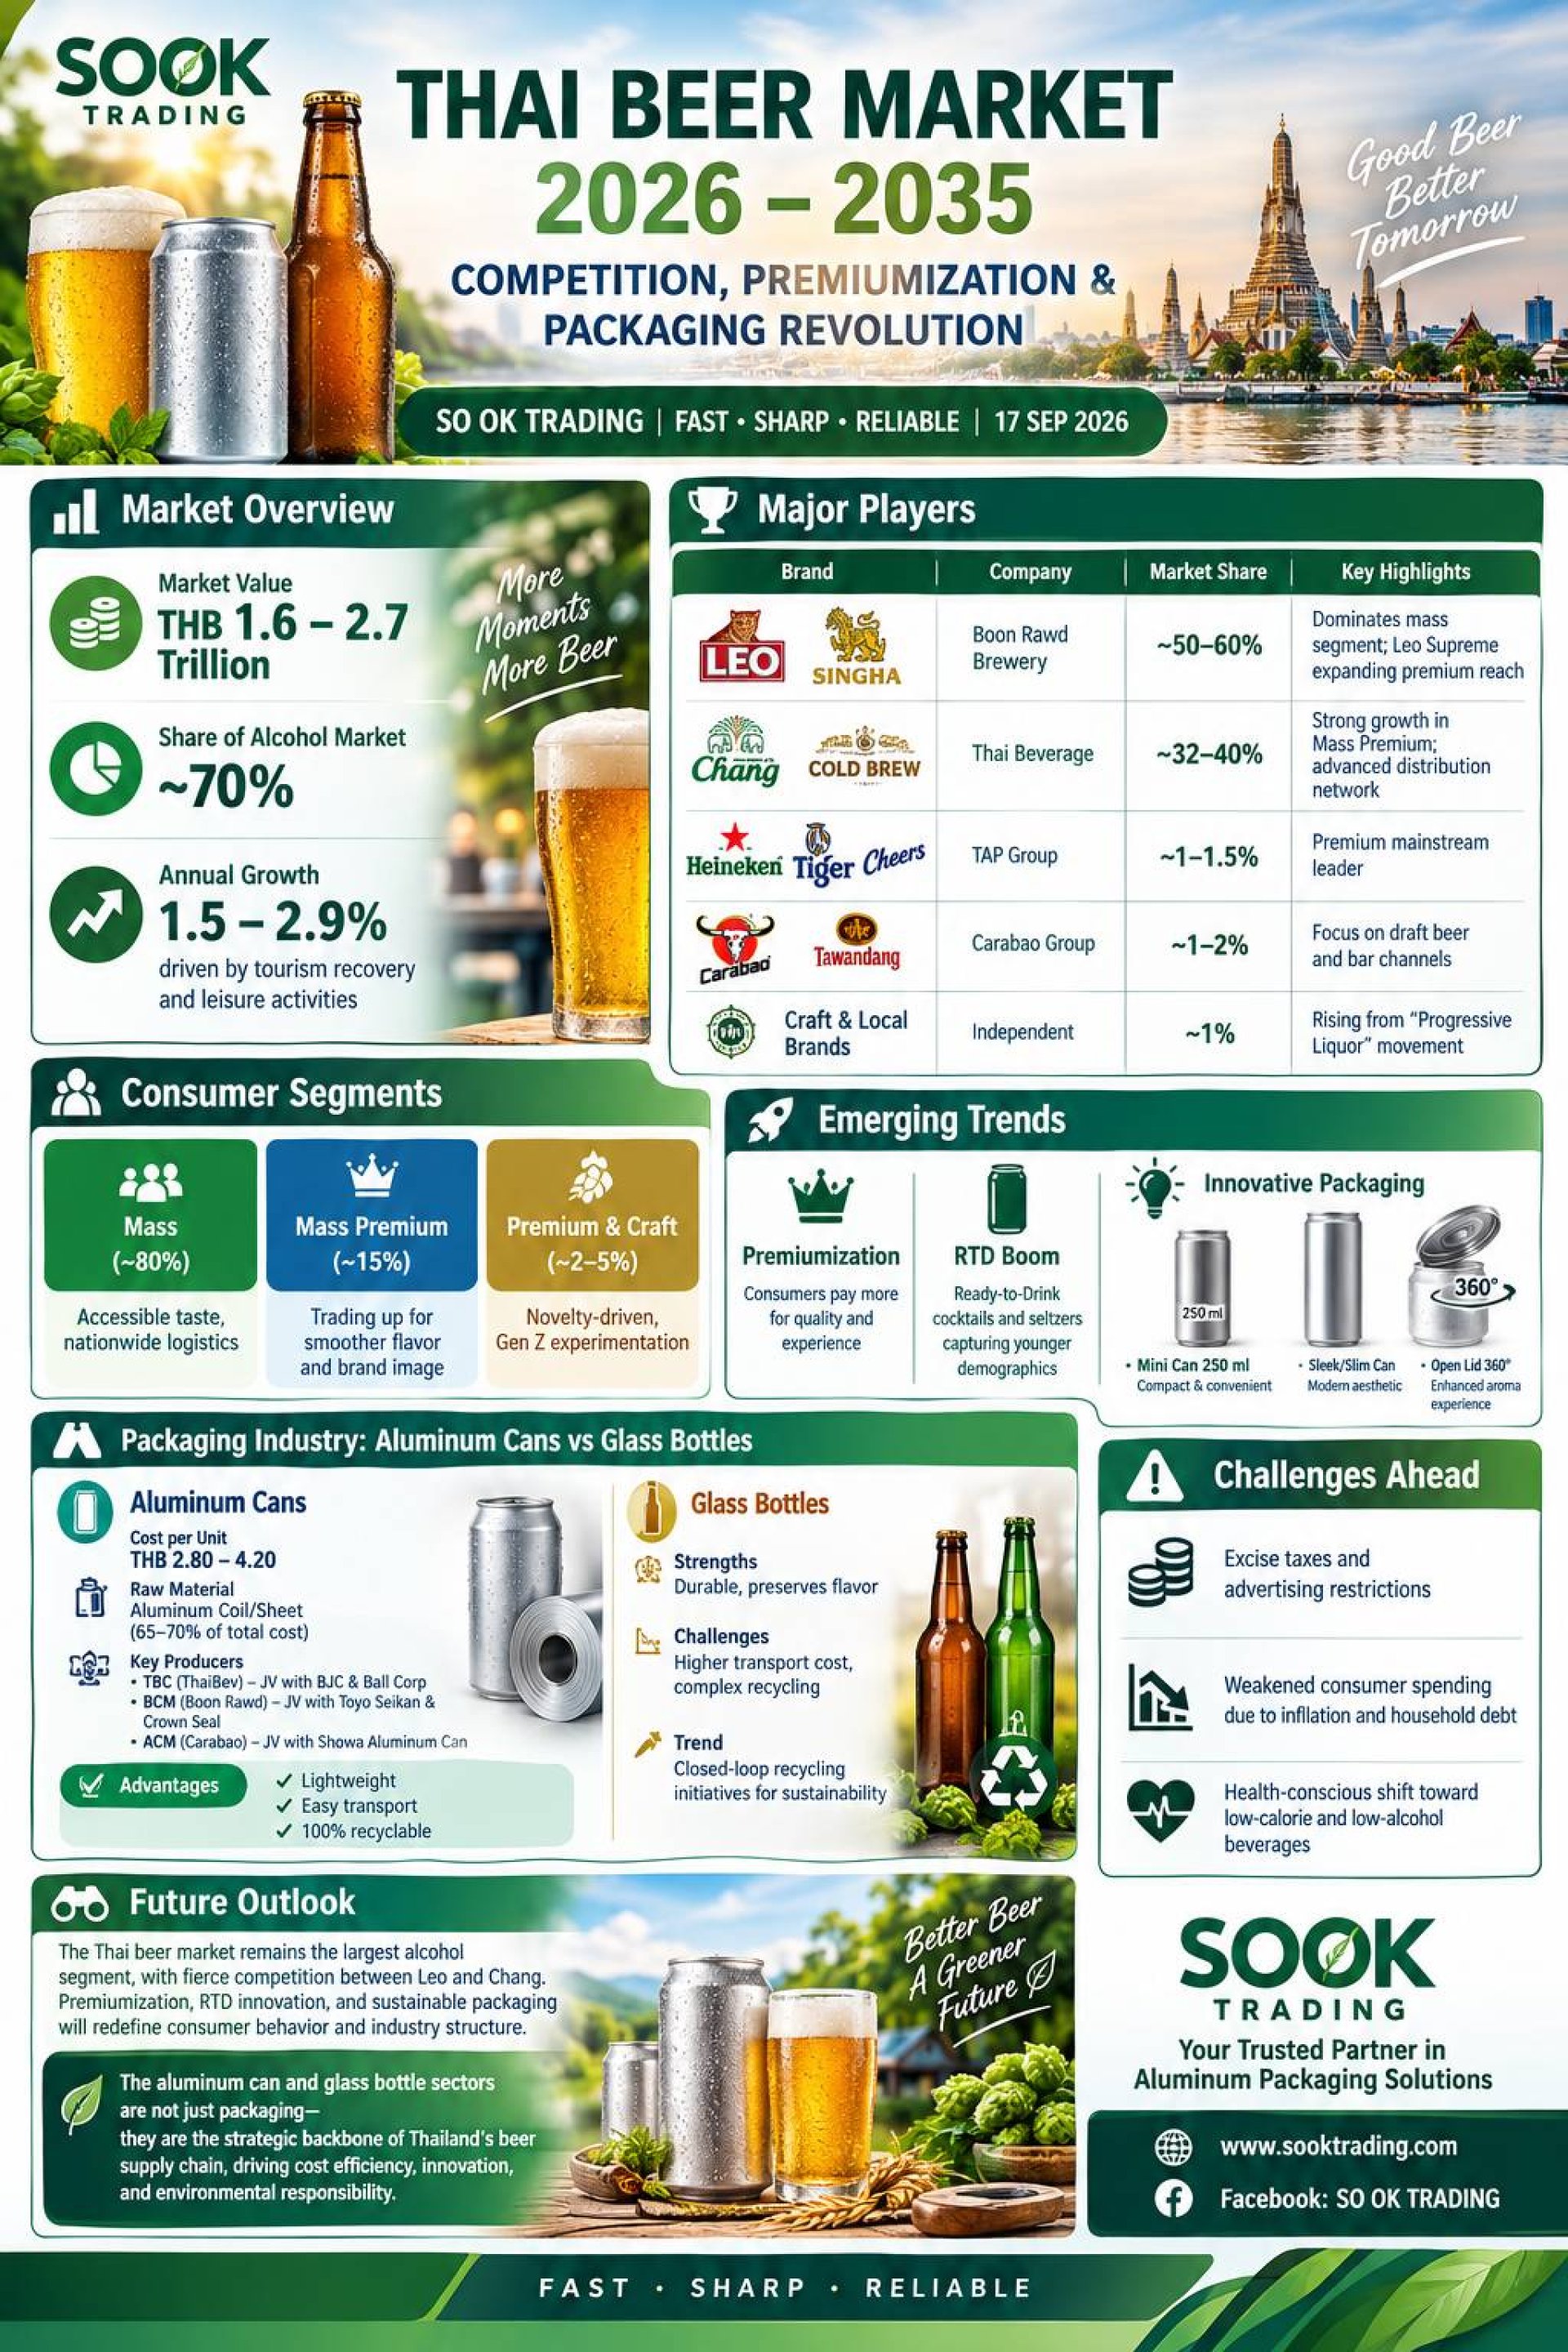
“สมรภูมิเบียร์ไทย 2026–2035: การแข่งขัน พรีเมียม และบรรจุภัณฑ์ที่พลิกเกม” : SO OK TRADING: 17 SEP 2026
------------------
✨ บทนำ
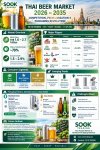
ตลาดเบียร์ไทยถือเป็น ตลาดเครื่องดื่มแอลกอฮอล์ที่ใหญ่ที่สุด ด้วยมูลค่ากว่า 1.6 – 2.7 แสนล้านบาท ครองสัดส่วนสูงถึง 70% ของการบริโภคแอลกอฮอล์ทั้งหมด การแข่งขันดุเดือดระหว่างสองยักษ์ใหญ่ บุญรอดบริวเวอรี่ (Singha, Leo) และ ไทยเบฟเวอเรจ (Chang) ที่ผลัดกันขึ้นนำตลาด สะท้อนถึงพลังของแบรนด์และระบบจัดจำหน่ายที่แข็งแกร่ง ขณะเดียวกันผู้เล่นรายใหม่และคราฟต์เบียร์ก็เข้ามาเพิ่มสีสันและความหลากหลาย
-------------------
Outlook ตลาดเบียร์ไทย
การเติบโต: คาดว่าจะขยายตัวเฉลี่ย 1.5 – 2.9% ต่อปี ตามการฟื้นตัวของการท่องเที่ยวและกิจกรรมสังคม
--------------------
โครงสร้างการแข่งขัน: ตลาดเบียร์ไทย
Leo (บุญรอด) ครองตลาด ~50%
Chang (ไทยเบฟฯ) ครองตลาด ~32–34% และกำลังรุก Mass Premium ด้วย Chang Cold Brew
Heineken (TAP) ครองฐานพรีเมียม ~1–1.5%
Carabao Group ~1–2% เน้นตลาดผับบาร์และเบียร์สด
คราฟต์เบียร์ไทย ~1% เติบโตจากกระแส “สุราก้าวหน้า” และความต้องการรสชาติใหม่
---------------------
พฤติกรรมผู้บริโภค เบียร์ไทย
เบียร์กลุ่ม Mass ยังคงใหญ่ที่สุด (~80%)
เบียร์กลุ่ม Mass Premium (~15%) เติบโตแรงจากการยอมจ่ายแพงขึ้นเพื่อคุณภาพและภาพลักษณ์
เบียร์กลุ่ม Premium & Craft (~2–5%) ตอบโจทย์คนรุ่นใหม่ที่แสวงหาความแตกต่าง
---------------------
ทิศทางอนาคต ตลาดเบียร์ไทย
Premiumization: ผู้บริโภคยอมจ่ายเพิ่มเพื่อประสบการณ์ที่ดีกว่า รสชาติที่นุ่มนวล และภาพลักษณ์พรีเมียม
RTD (Ready-To-Drink): เครื่องดื่มแอลกอฮอล์พร้อมดื่ม เช่น ไฮบอล เลมอนซาวด์ กำลังแย่งชิง “Share of Throat” โดยเฉพาะในกลุ่มผู้หญิงและ Gen Z
--------------------
นวัตกรรมบรรจุภัณฑ์: กระป๋องเบียร์อลูมิเนียม
Mini Can 250 มล. และ Open Lid 360° เพิ่มความสะดวกและประสบการณ์การดื่ม
Sleek/Slim Can สะท้อนภาพลักษณ์ทันสมัย
Closed-Loop Recycling ลดคาร์บอนฟุตพริ้นท์และตอบโจทย์ ESG
-------------------
ข้อจำกัดและความท้าทาย:
ภาษีสรรพสามิตและข้อกฎหมายการโฆษณา
กำลังซื้อที่ลดลงจากหนี้ครัวเรือนและเงินเฟ้อ
เทรนด์สุขภาพที่ผลักดันให้ผู้บริโภคหันไปหาเครื่องดื่มแอลกอฮอล์ต่ำแคลอรี่
--------------------
บทบาทของอุตสาหกรรมบรรจุภัณฑ์: กระป๋องอะลูมิเนียม vs ขวดแก้ว
กระป๋องอะลูมิเนียม
ต้นทุนเฉลี่ย 2.80 – 4.20 บาท/กระป๋อง
วัตถุดิบหลักคือ Aluminium Coil/Sheet (65–70% ของต้นทุน)
ผู้ผลิตรายใหญ่:
TBC (ไทยเบฟฯ) ร่วมทุนกับ BJC และ Ball Corp. ---> หลักๆผลิตกระป๋องสำหรับเบียร์ช้าง
BCM (บุญรอดฯ) ร่วมทุนกับ Toyo Seikan และ Crown Seal ---> ผลิตกระป๋องสำหรับเบียร์สิงห์
ACM (คาราบาวฯ) ร่วมทุนกับ Showa Aluminium Can ---> ผลิตกระป๋องสำหรับเบียร์ คาราบาว
จุดแข็งกระป๋องอลูมิเนียม : น้ำหนักเบา, ขนส่งง่าย, รีไซเคิลได้ 100%
--------------------
ขวดแก้ว
แข็งแรงและรักษารสชาติได้ดี
แต่ต้นทุนการขนส่งสูงกว่า และการรีไซเคิลซับซ้อนกว่า
แนวโน้ม: อุตสาหกรรมเบียร์ไทยกำลังผลักดัน Closed-Loop Recycling ทั้งกระป๋องและขวดแก้ว เพื่อความยั่งยืนและลดผลกระทบสิ่งแวดล้อม
--------------------
บทสรุปส่งท้าย
ตลาดเบียร์ไทยยังคงเป็น สมรภูมิใหญ่ที่สุดในอุตสาหกรรมเครื่องดื่มแอลกอฮอล์ โดยมีการแข่งขันเข้มข้นระหว่าง Leo และ Chang ที่ผลัดกันขึ้นนำ ขณะเดียวกันเทรนด์ Premiumization, RTD และนวัตกรรมบรรจุภัณฑ์ กำลังเปลี่ยนพฤติกรรมผู้บริโภคและโครงสร้างตลาดอย่างมีนัยสำคัญ
บทบาทของ อุตสาหกรรมกระป๋องอะลูมิเนียมและขวดแก้ว ไม่ได้เป็นเพียงแค่บรรจุภัณฑ์ แต่คือ หัวใจของห่วงโซ่อุปทานเบียร์ไทย ที่เชื่อมโยงตั้งแต่ต้นทุน การแข่งขัน ไปจนถึงความยั่งยืนในอนาคต
---------------------
SO OK TRADING : พันธมิตรทางธุรกิจของคุณ
SO OK TRADING : FAST SHARP RELIABLE
VISIT US AT : WWW.SOOKTRADING.COM
FACEBOOK : SO OK TRADING
--------------------
SO OK TRADING : ตัวจริงในธุรกิจ บรรจุภัณฑ์อลูมิเนียม จากประเทศไทย
-------------------