SO OK TRADING INSIGHT: จุดเปลี่ยนเศรษฐกิจโลก Q4/2026 — เมื่อมหาอำนาจชะลอ แต่อาเซียนทะยานสู่ Growth Engine พลังใหม่แห่งเอเชียตะวันออกเฉียงใต้ : 15 SEP 2026
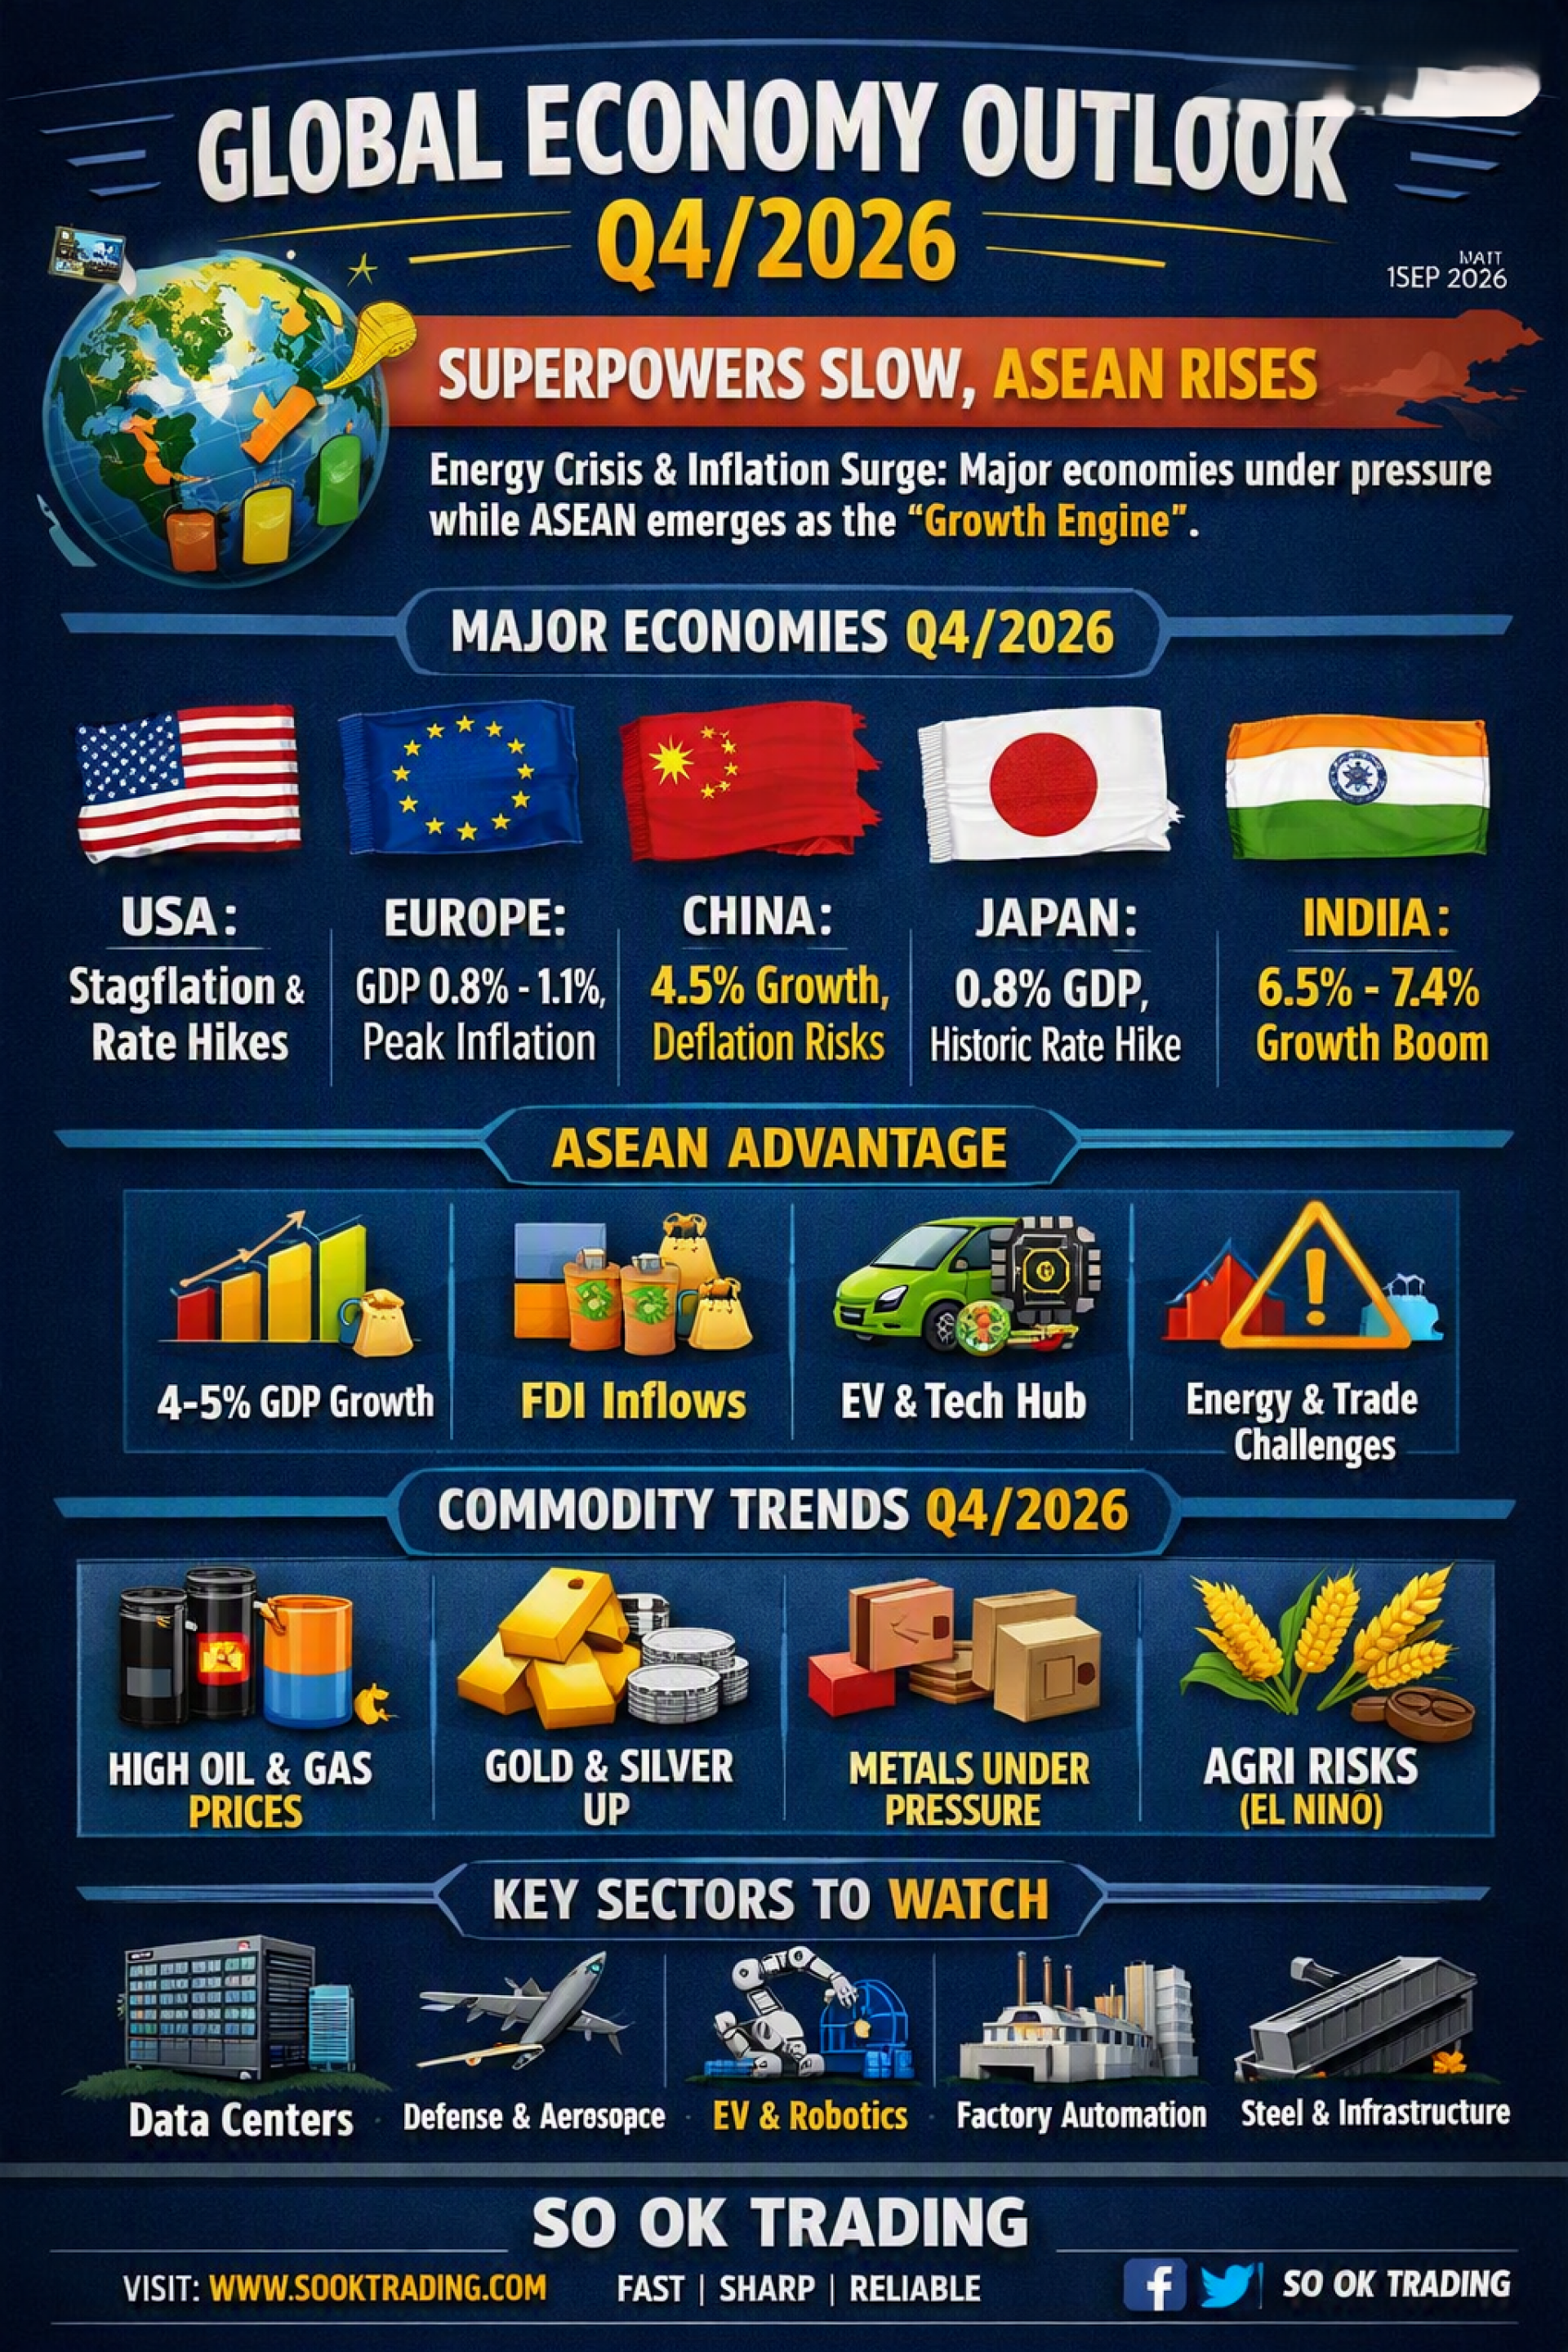
เศรษฐกิจโลก Q4/2026: เมื่อมหาอำนาจชะลอ แต่อาเซียนยังทะยาน : SO OK TRADING: 15 SEP 2026
------------------
ไตรมาสที่ 4 ปี 2026 ถือเป็นจุดเปลี่ยนสำคัญของเศรษฐกิจโลกที่เต็มไปด้วยแรงกดดัน — ทั้ง วิกฤตราคาพลังงานรอบใหม่ จากความตึงเครียดในตะวันออกกลาง และ เงินเฟ้อที่กลับมาเร่งตัว จนทำให้ธนาคารกลางหลายแห่งต้องกลับไปใช้นโยบายเข้มงวดอีกครั้ง มหาอำนาจหลักทั้งสหรัฐฯ ยุโรป จีน ญี่ปุ่น และอินเดีย ต่างเผชิญความท้าทายเฉพาะตัว แต่สิ่งที่น่าสนใจคือ อาเซียนกลับกลายเป็นภูมิภาคที่ยังมีแรงส่งเชิงบวก และถูกจับตามองว่าอาจเป็น “Growth Engine” ของเศรษฐกิจโลกในระยะต่อไป
------------------
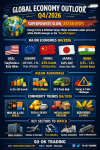
OUTLOOK เศรษฐกิจมหาอำนาจ Q4/2026
สหรัฐฯ: เผชิญความเสี่ยง Stagflation, เงินเฟ้อ Core PCE ใกล้ 3.4%, Fed ส่งสัญญาณขึ้นดอกเบี้ย, จุดเปราะบางคือฟองสบู่หุ้นเทคโนโลยี/AI และหนี้สาธารณะสูง
ยุโรป: GDP โตเพียง 0.8–1.1%, เงินเฟ้อพุ่งแตะ 3.6%, ECB คงดอกเบี้ยสูงเพื่อสู้กับราคาพลังงาน, ได้แรงหนุนจากการลงทุนโครงสร้างพื้นฐานและงบกลาโหม
จีน: GDP ลดเป้าเหลือ ~4.5%, เสี่ยงเงินฝืด, รัฐบาลอัดฉีดเม็ดเงินกระตุ้น แต่ยังถูกกดดันจากกำแพงภาษีตะวันตก
ญี่ปุ่น: GDP ~0.8%, เงินเฟ้อ ~2.2%, BOJ ปรับขึ้นดอกเบี้ยครั้งประวัติศาสตร์เพื่อพยุงค่าเงินเยนที่อ่อนค่า
อินเดีย: GDP โตแรง 6.2–7.4%, ได้แรงหนุนจากอุปสงค์ภายในและ FDI, แต่ยังเสี่ยงเงินเฟ้ออาหารและพลังงาน
--------------------
ทิศทางอนาคต
มหาอำนาจตะวันตก (US/EU): ต้องเผชิญกับภาวะเงินเฟ้อสูงและต้นทุนพลังงานที่ไม่แน่นอน ทำให้การลงทุนในภาคเทคโนโลยีและโครงสร้างพื้นฐานยังเป็นเสาหลัก แต่ภาคการผลิตดั้งเดิมถูกกดดันหนัก
จีน: แม้เศรษฐกิจภายในซบเซา แต่ยังคงเดินหน้าส่งออกสินค้าพลังงานสะอาดและ EV ไปยังตลาดเกิดใหม่ ซึ่งอาจสร้างแรงเสียดทานกับตะวันตกต่อเนื่อง
ญี่ปุ่น: การปรับโครงสร้างอุตสาหกรรมและการลงทุนในหุ่นยนต์อัตโนมัติจะช่วยรักษาความสามารถในการแข่งขัน แม้ต้องแบกรับต้นทุนพลังงานสูง
อินเดีย: ยังคงเป็น “ม้าตัวเต็ง” ที่ดึงดูดการย้ายฐานการผลิตโลก (China+1) และมีโอกาสก้าวขึ้นเป็นศูนย์กลางการผลิตอิเล็กทรอนิกส์และโครงสร้างพื้นฐาน
--------------------
เปรียบเทียบกับเศรษฐกิจอาเซียน
ในขณะที่มหาอำนาจหลักเผชิญแรงกดดัน อาเซียนกลับมีจุดแข็งที่แตกต่างและถูกจับตามองว่าเป็นภูมิภาคที่มีศักยภาพสูง:
การเติบโต: เฉลี่ย 4–5% สูงกว่ายุโรปและญี่ปุ่น แต่ต่ำกว่าอินเดีย
แรงขับเคลื่อน: การลงทุนจากต่างชาติ (FDI) ไหลเข้าสู่ไทย เวียดนาม และอินโดนีเซีย จากกระแส China+1
ความเสี่ยง: ราคาพลังงานสูงและการแข่งขันจากสินค้าจีนราคาถูกกดดันภาคการผลิตดั้งเดิม
โอกาส: การย้ายฐานการผลิต EV, เซมิคอนดักเตอร์ และอุตสาหกรรมสีเขียว ทำให้อาเซียนถูกจับตามองว่าเป็น “เวทีสำคัญ” ของเศรษฐกิจโลกในอนาคต
-------------------
แนวโน้มสินค้าโภคภัณฑ์ Q4/2026
พลังงาน (น้ำมัน/ก๊าซ): ราคายืนสูงจากความตึงเครียดตะวันออกกลางและฤดูหนาวในยุโรป
โลหะมีค่า (ทอง/เงิน): ขาขึ้นแข็งแกร่งจากความเสี่ยง Stagflation และการสะสมทองคำของธนาคารกลาง
โลหะอุตสาหกรรม (ทองแดง/อลูมิเนียม): เผชิญแรงกดดันจากเศรษฐกิจจีนที่ชะลอตัว
สินค้าเกษตร: เสี่ยงจากสภาพอากาศ El Niño / La Niña และต้นทุนปุ๋ยที่สูงขึ้น
-------------------
อุตสาหกรรมเด่นและอุตสาหกรรมที่ต้องเฝ้าระวัง
สหรัฐฯ: เด่น Data Centers, Semiconductors, Advanced Manufacturing | เฝ้าระวัง ยานยนต์ดั้งเดิม
ยุโรป: เด่น Defense & Aerospace, Cleantech | เฝ้าระวัง เคมีภัณฑ์และเหล็กขั้นปฐมภูมิ
จีน: เด่น High-Tech & Robotics, EV Export | เฝ้าระวัง อสังหาริมทรัพย์และวัสดุก่อสร้าง
ญี่ปุ่น: เด่น Electronic Components, Factory Automation | เฝ้าระวัง สินค้าอุปโภคบริโภคภายในประเทศ
อินเดีย: เด่น Steel & Infrastructure, Electronics Assembly
-------------------
บทสรุป
Q4/2026 เป็นช่วงที่ตลาดโลกเผชิญแรงกดดันจาก เงินเฟ้อรอบใหม่ + วิกฤตพลังงาน แต่ก็เปิดโอกาสให้การลงทุนใน ทองคำ, พลังงาน, และอุตสาหกรรมโครงสร้างพื้นฐาน
ขณะเดียวกันควรจับตาโอกาสใน EV, เทคโนโลยีสะอาด และการผลิตขั้นสูงในอาเซียน ที่อาจกลายเป็นจุดเปลี่ยนสำคัญของเศรษฐกิจโลกในทศวรรษหน้า
-------------------
SO OK TRADING : พันธมิตรทางธุรกิจของคุณ
SO OK TRADING : FAST SHARP RELIABLE
VISIT US AT : WWW.SOOKTRADING.COM
FACEBOOK : SO OK TRADING
------------------