SO OK TRADING INSIGHT: 世界経済の転換点 Q4/2026 — 大国が減速する中、ASEANが東南アジアの新たな成長エンジンとして飛躍する 2026年9月15日
最終更新: 15 9月 2026
1107 閲覧数
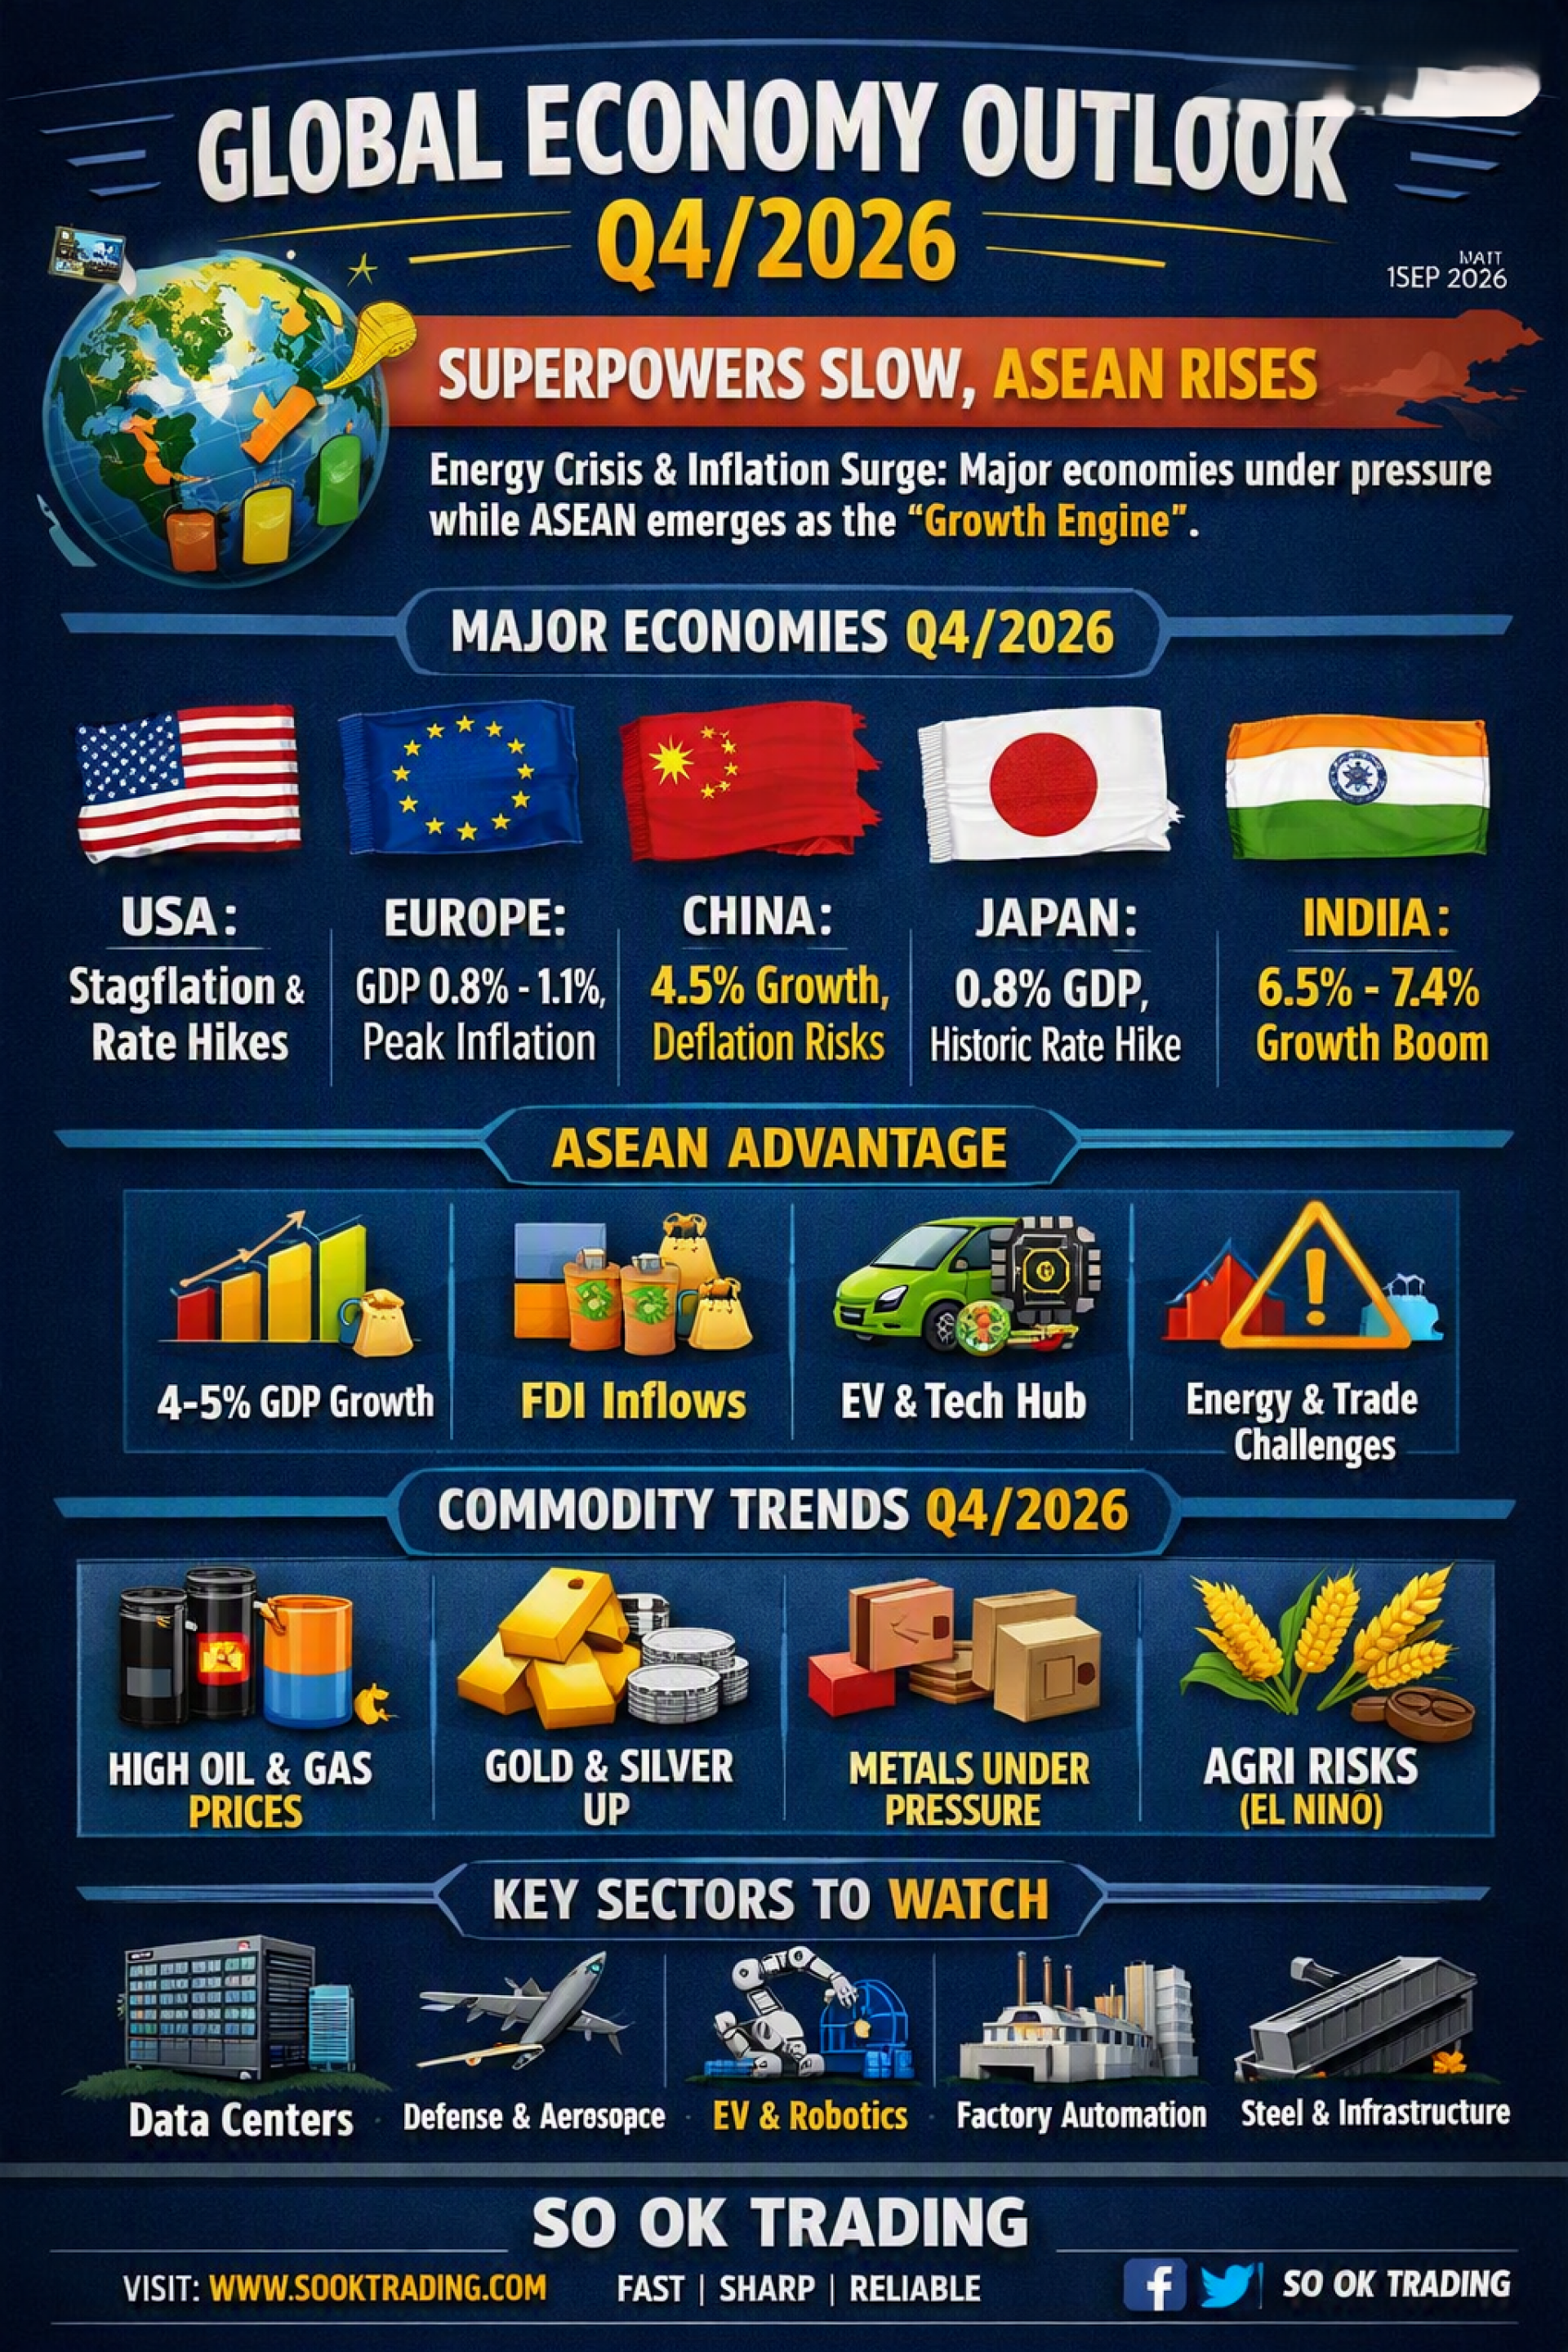
世界経済 Q4/2026: 大国が減速する一方、ASEANは躍進
SO OK TRADING: 2026年9月15日
世界経済の転換点
2026年第4四半期は、世界経済にとって大きな転換点となっています。中東の緊張による新たなエネルギー価格危機、再加速するインフレにより、多くの中央銀行が再び金融引き締めに舵を切らざるを得ない状況です。米国、欧州、中国、日本、インドといった主要国はそれぞれ固有の課題に直面していますが、注目すべきはASEANが依然として前向きな成長の勢いを保ち、「世界経済の次なる成長エンジン」として期待されている点です。
主要国の経済見通し Q4/2026
米国: スタグフレーションのリスク、コアPCEインフレ率は約3.4%。FRBは利上げを示唆。テクノロジー/AI株のバブルや高水準の政府債務が脆弱要因。
欧州: GDP成長率は0.8〜1.1%、インフレ率は3.6%に上昇。ECBは高金利を維持しエネルギー価格に対応。インフラ投資と防衛予算が支え。
中国: 成長率目標を約4.5%に下方修正。デフレ懸念。政府は景気刺激策を実施するも、西側諸国の関税圧力が継続。
日本: GDP成長率は約0.8%、インフレ率は約2.2%。日銀は歴史的な利上げを行い、円安を抑制。
インド: GDP成長率は6.2〜7.4%と高水準。内需とFDIが牽引。ただし食料・エネルギーインフレのリスクあり。
今後の方向性
米国・欧州: 高インフレと不安定なエネルギーコストに直面。テクノロジーとインフラ投資が柱となるが、伝統的製造業は圧迫。
中国: 国内経済は低迷するものの、クリーンエネルギーやEV輸出を新興国市場へ拡大。西側との摩擦が続く可能性。
日本: 産業構造改革と自動化投資により競争力維持を目指すが、エネルギーコストの負担は大きい。
インド: 「China+1」戦略の恩恵を受け、電子機器やインフラ製造の世界的拠点として台頭。
ASEANとの比較
主要国が圧力に直面する中、ASEANは異なる強みを発揮:
成長率: 平均4〜5%、欧州や日本を上回るがインドには及ばず。
推進力: 中国依存からの脱却(China+1)に伴い、タイ・ベトナム・インドネシアへのFDI流入。
リスク: 高エネルギー価格、中国製安価品による競争圧力。
機会: EV、半導体、グリーン産業の生産拠点移転により、ASEANは世界経済の重要舞台へ。
コモディティ市場の動向 Q4/2026
エネルギー(石油・ガス): 中東緊張と欧州の冬季需要で高止まり。
貴金属(金・銀): スタグフレーション懸念と中央銀行の金保有拡大で強気相場。
産業用金属(銅・アルミニウム): 中国経済減速の影響で下押し圧力。
農産品: エルニーニョ/ラニーニャによる天候不安と肥料コスト高がリスク。
注目産業と警戒産業
米国: 注目=データセンター、半導体、先端製造業 | 警戒=従来型自動車
欧州: 注目=防衛・航空宇宙、クリーンテック | 警戒=化学・一次鉄鋼
中国: 注目=ハイテク・ロボティクス、EV輸出 | 警戒=不動産・建材
日本: 注目=電子部品、工場自動化 | 警戒=国内消費財
インド: 注目=鉄鋼・インフラ、電子組立
結論
2026年第4四半期、世界市場は「新たなインフレ波+エネルギー危機」という二重の圧力に直面しています。しかし同時に、金、エネルギー、インフラ関連産業への投資機会が広がっています。さらに、ASEANにおけるEV、クリーンテクノロジー、先端製造業は、今後10年の世界経済の大きな転換点となる可能性があります。
SO OK TRADING: あなたのビジネスパートナー SO OK TRADING: FAST SHARP RELIABLE VISIT US AT: WWW.SOOKTRADING.COM FACEBOOK: SO OK TRADING

関連コンテンツ
世界経済・為替・株式市場の概況(2026年10月)
SO OK TRADING | 2026年10月15日
10月の世界経済は、米国の消費者物価指数(CPI)が予想を上回ったことを受け、ドル指数(DXY)が過去18か月で最高水準に達し、依然として「一時的な調整局面」にあります。これによりタイ・バーツは世界金融市場の圧力を受けて下落。一方、タイ株式市場(SET Index)は世界的なテクノロジー株の売りに連動して調整しましたが、国内要因、特に観光業と消費の回復が下支えとなっています。
本稿では SO OK TRADING が以下の主要テーマを詳しく分析します:
ドル指数(Dollar Index: DXY)
タイ・バーツ(THB)
タイ株式市場(SET Index)
基礎的要因、テクニカル分析、長期予測を交え、輸出入事業者、投資家、そして世界経済に関心を持つ方々が、2026年第4四半期に向けて確かな戦略を立てられるようサポートします。
SO OK TRADING — FAST • SHARP • RELIABLE
世界市場のあらゆる局面で、あなたのビジネスパートナーとして共に歩みます。
15 10月 2026