พลาสติกโลกเดือด! แนฟทาขาดแคลน เขย่าอุตสาหกรรมทั่วโลก — จากปิโตรเคมีช็อก สงคราม พลังงาน และสิ่งแวดล้อม สู่การปรับโครงสร้างครั้งใหญ่ของอุตสาหกรรมพลาสติก : SO OK TRADING: 29 APR 2026
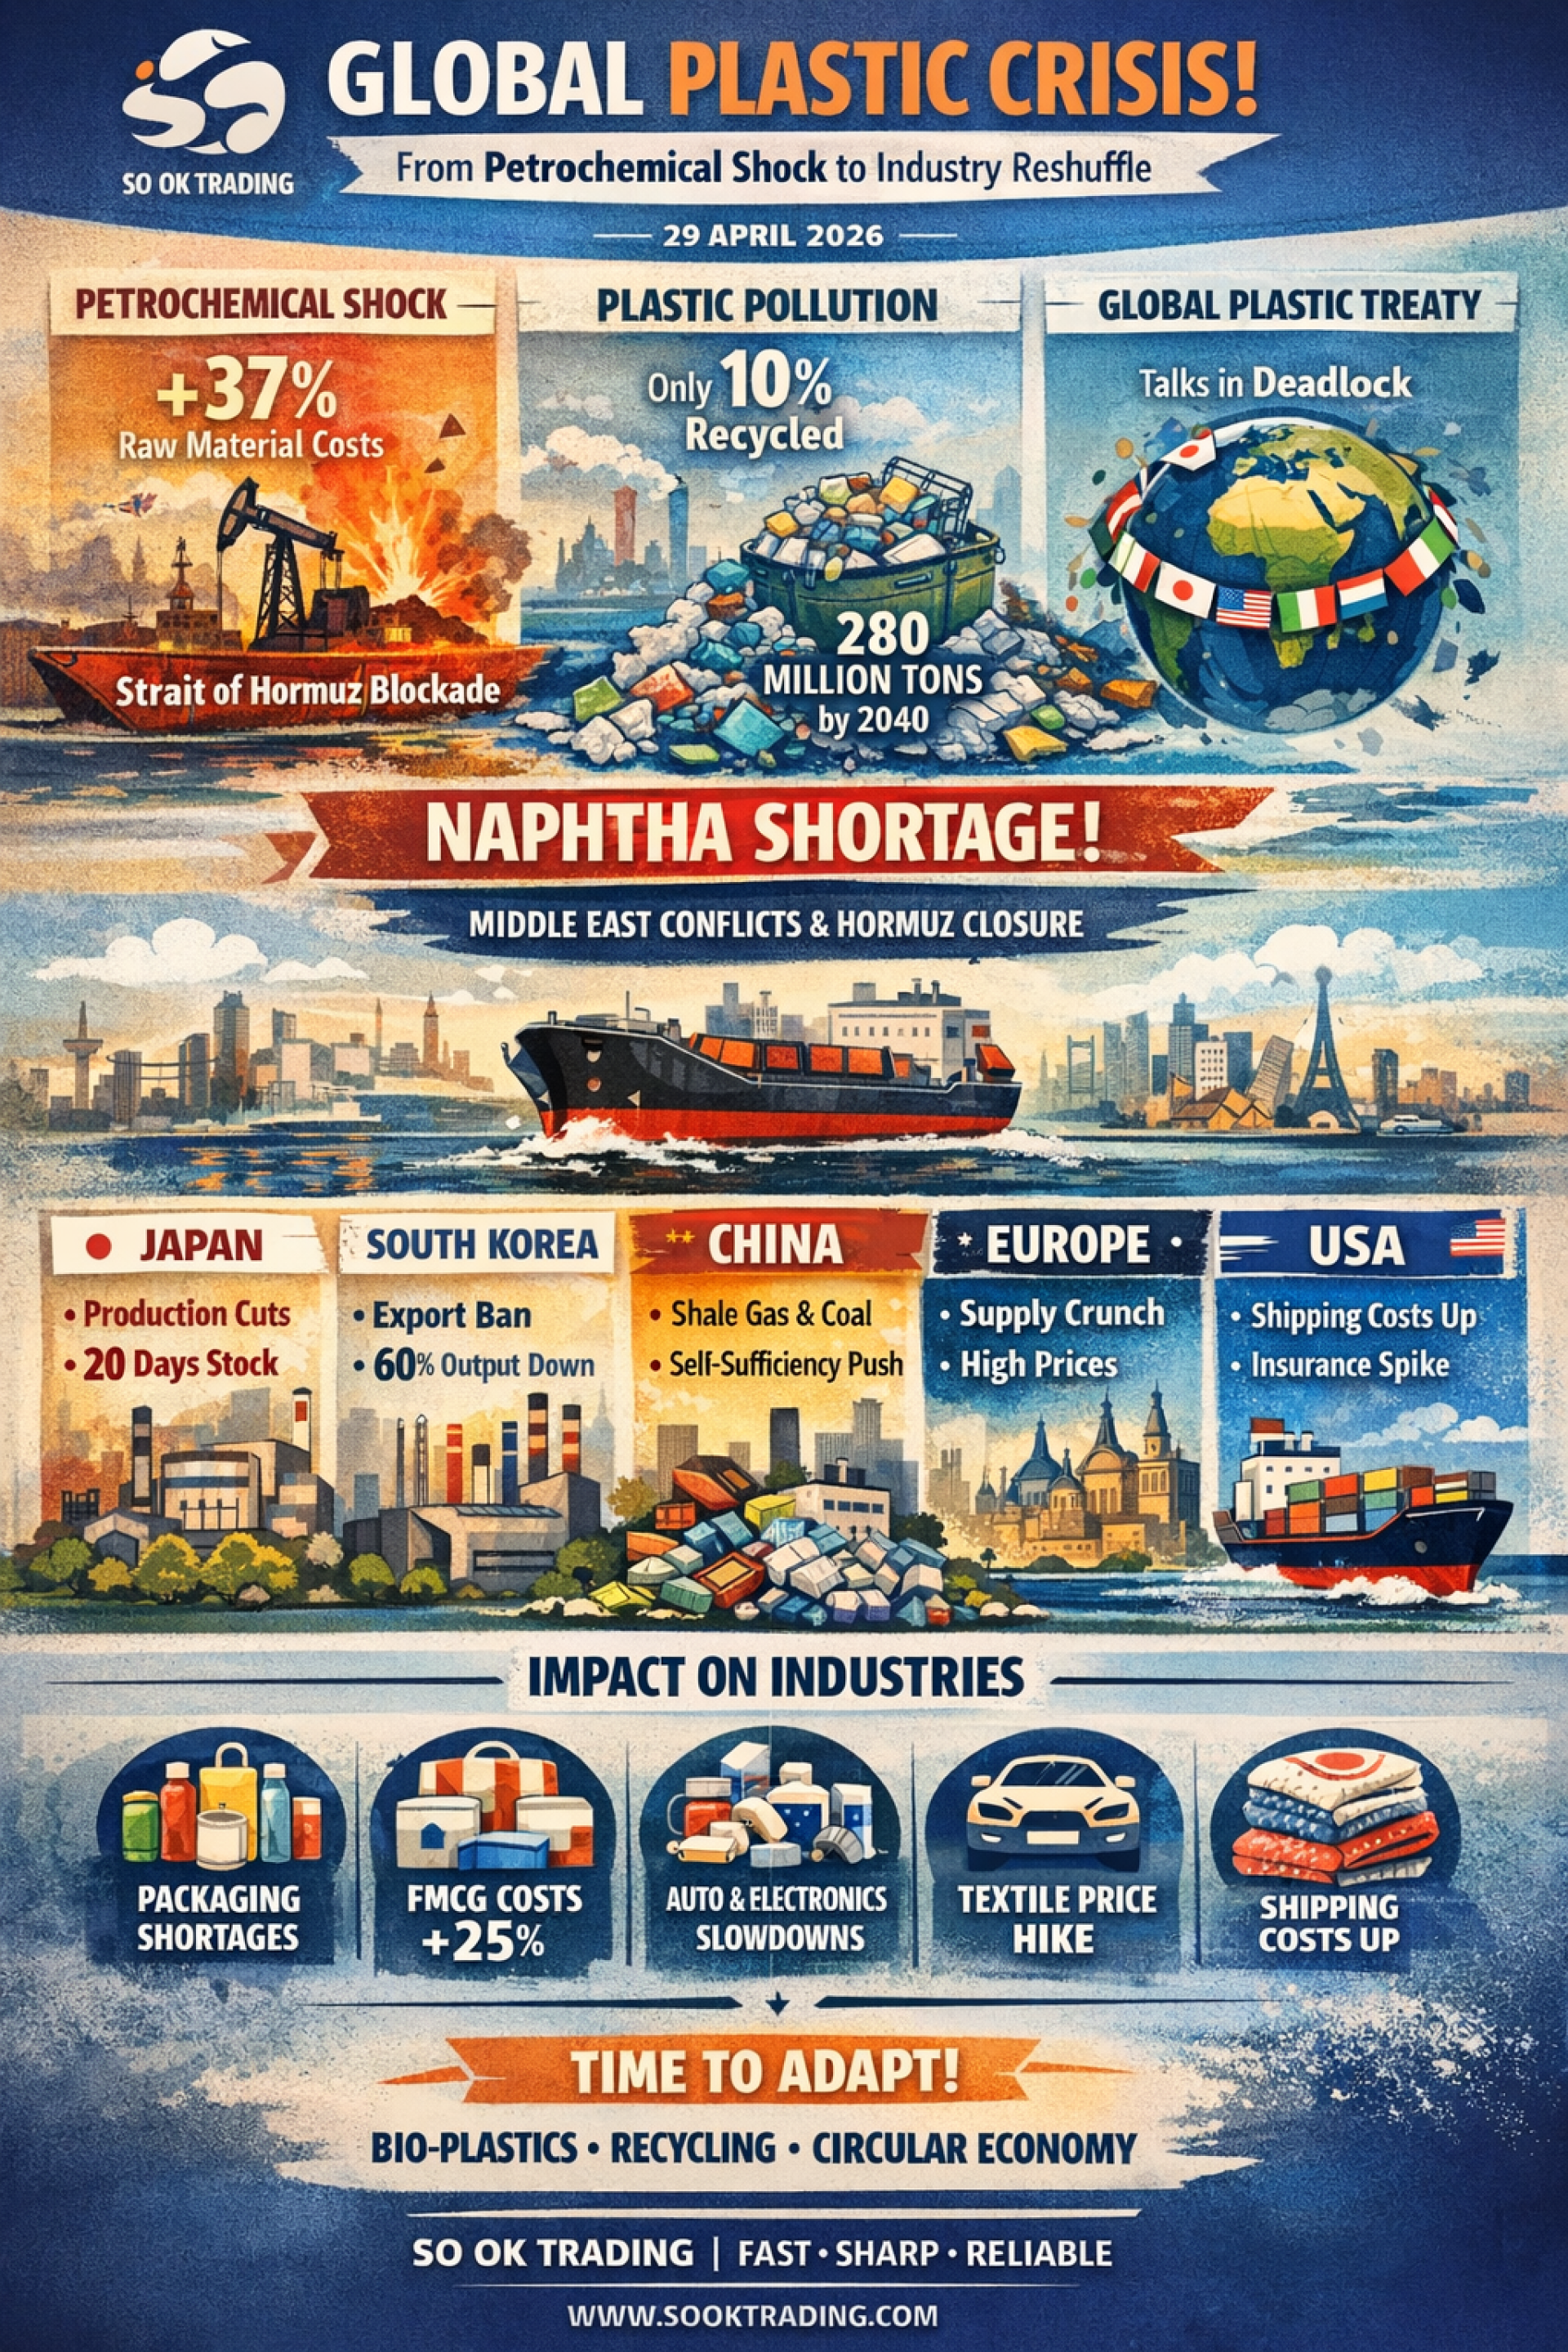
พลาสติกโลกเดือด! วิกฤตซ้อนทับเขย่าอุตสาหกรรม – จากปิโตรเคมีช็อกสู่การปรับโครงสร้างครั้งใหญ่
วิกฤตเศรษฐกิจ: “ปิโตรเคมีช็อก” : SO OK TRADING : 29 APRIL 2026
----------
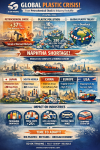
ต้นปี 2026 โลกเผชิญกับสิ่งที่เรียกว่า Petrochemical Shock ซึ่งทำให้ห่วงโซ่อุปทานพลาสติกสะเทือนอย่างหนัก ราคาวัตถุดิบพลาสติกพุ่งขึ้นกว่า 37% โดยสาเหตุหลักมาจากความขัดแย้งในตะวันออกกลางที่ปิดกั้นช่องแคบฮอร์มุซ ทำให้แนฟทา (Naphtha) ซึ่งเป็นวัตถุดิบตั้งต้นสำคัญขาดแคลน ผลกระทบนี้ลามไปทุกอุตสาหกรรม ตั้งแต่บรรจุภัณฑ์อาหาร เครื่องดื่ม ไปจนถึงยานยนต์และอิเล็กทรอนิกส์
-----------
วิกฤตสิ่งแวดล้อม: ขยะพลาสติกล้นโลก
แม้จะมีการรณรงค์อย่างต่อเนื่อง แต่โลกยังจัดการขยะพลาสติกไม่ทัน ปัจจุบันรีไซเคิลได้เพียง 10% ส่วนที่เหลือกว่า 90% ถูกฝังกลบ เผาทำลาย หรือหลุดรอดสู่สิ่งแวดล้อม หากไม่มีการพัฒนา ระบบจัดการขยะภายในปี 2040 มลพิษพลาสติกอาจพุ่งแตะ 280 ล้านตันต่อปี และที่น่ากังวลคือไมโครพลาสติกได้เข้าสู่ห่วงโซ่อาหารและร่างกายมนุษย์แล้ว
----------
นโยบายโลก: สนธิสัญญาพลาสติก --> CIRCULAR ECONOMY
องค์การสหประชาชาติ (UNEP) กำลังเจรจาจัดทำ Global Plastic Treaty เพื่อยุติมลพิษพลาสติกตั้งแต่ต้นน้ำถึงปลายน้ำ แต่การเจรจายังติดขัดเพราะกลุ่มประเทศในสหภาพยุโรปต้องการมาตรการเข้มงวด ขณะที่ประเทศผู้ผลิตน้ำมันคัดค้านการจำกัดการผลิต
----------
แนฟทาตึงตัวรุนแรง – ราคาพุ่งสูงสุดในรอบหลายปี
การปิดกั้นช่องแคบฮอร์มุซทำให้ซัพพลายแนฟทากว่า 1.2 ล้านบาร์เรลต่อวันสะดุด ญี่ปุ่นและเกาหลีใต้ซึ่งพึ่งพาการนำเข้าจากตะวันออกกลางกว่า 60–77% ต้องลดกำลังการผลิตและบางโรงงานประกาศ Force Majeure ราคานำเข้าแนฟทาในเดือนเมษายน 2569 พุ่งขึ้นกว่า 70% เมื่อเทียบกับปีก่อน และค่าพรีเมียมแตะระดับสูงสุดในรอบ 2 ปี --> ปัจจุบันวิกฤติแนฟทายังคงไม่คลี่คลาย และ มีความไม่แน่นอนสูงจาก สงครามตะวันออกกลาง และ การปิดช่องแคบฮอร์มุซ จากทั้งอิหร่าน และ สหรัฐอเมริกา
----------
ผลกระทบต่อการขาดแคลนแนฟทา ของ แต่ละประเทศ
ญี่ปุ่น
ญี่ปุ่นพึ่งพาการนำเข้าแนฟทาจากตะวันออกกลางกว่า 74% โรงงานเอทิลีนครึ่งหนึ่งลดกำลังการผลิตลง สต็อกแนฟทามีเพียงพอใช้ราว 20 วัน หากช่องแคบฮอร์มุซยังปิดต่อเนื่อง รัฐบาลพยายามหาซัพพลายจากสหรัฐฯ และเอเชียตะวันออกเฉียงใต้ พร้อมยืนยันว่ามีสต็อกสำรอง 4 เดือน และมีแผนปรับโครงสร้างโรงงานใน Chiba และ Kawasaki เพื่อลดการพึ่งพาแนฟทา
เกาหลีใต้
รัฐบาลประกาศห้ามส่งออกแนฟทาเพื่อรักษาความมั่นคงภายใน โรงงาน LG Chem และ Yeochun NCC ลดกำลังการผลิตลงเหลือ 60–66% และเตือนลูกค้าอาจประกาศ Force Majeure รัฐบาลใช้คลังน้ำมันสำรองและผลักดันให้บริษัทใหญ่ปรับโครงสร้าง ลดกำลังการผลิตเอทิลีนลงหลายล้านตันต่อปี
จีน
จีนได้รับผลกระทบจากราคานำเข้าที่สูงขึ้น แต่สามารถประคองสถานการณ์ได้ดีกว่าญี่ปุ่นและเกาหลีใต้ ด้วยการกักตุนแนฟทาและใช้พลังงานทางเลือก เช่น shale gas และถ่านหิน รัฐบาลจีนยังมีแผนปิดโรงงาน cracker ขนาดเล็กที่ไม่มีประสิทธิภาพ และหันไปผลิตเคมีภัณฑ์มูลค่าสูง รวมถึงผลักดันการพึ่งพาตนเองใน supply chain
ยุโรป
ยุโรปได้รับผลกระทบหนักที่สุด ราคาพลาสติกสูงที่สุดในโลก เนื่องจากการนำเข้าจากรัสเซียถูกตัดและซัพพลายจากตะวันออกกลางหยุดชะงัก โรงงานหลายแห่งต้องหยุดการผลิตชั่วคราว อุตสาหกรรมบรรจุภัณฑ์และยานยนต์ได้รับผลกระทบอย่างหนัก แม้จะมีการลงทุนในรีไซเคิล แต่ยังไม่เพียงพอ
สหรัฐอเมริกา
สหรัฐฯ ได้เปรียบเล็กน้อยจากการใช้เอทานราคาถูกเป็น feedstock แต่ก็ยังเผชิญกับต้นทุนการขนส่งที่สูงขึ้นกว่า 30% และเบี้ยประกันภัยเรือเพิ่มขึ้นจาก 0.05% เป็น 7.5% ของมูลค่าเรือ ทำให้ต้นทุนรวมยังสูงขึ้นตามตลาดโลก
----------
ผลกระทบต่ออุตสาหกรรม จากการขาดแคลน แนฟทา ซึ่งเป็นวัตถุดิบสำคัญในการขึ้นรูปพลาสติก และ บรรจุภัณฑ์
บรรจุภัณฑ์อาหารและเครื่องดื่ม: ขวด PET และถุงพลาสติกขาดแคลน ผู้ผลิตรายเล็กได้รับผลกระทบหนัก
สินค้า FMCG: ต้นทุนบรรจุภัณฑ์เพิ่มจาก 10–15% เป็น 25% ของราคาสินค้า
ยานยนต์และอิเล็กทรอนิกส์: พลาสติกวิศวกรรมขาดแคลน สายการผลิตชะลอตัว
สิ่งทอและเสื้อผ้า: วัตถุดิบ PX และ PTA ขาดแคลน ทำให้ราคาผ้าโพลีเอสเตอร์สูงขึ้น
-----------
✅ บทสรุป : วิกฤติแนฟทา
สถานการณ์พลาสติกโลกในปี 2569 เป็นวิกฤตซ้อนทับทั้งเศรษฐกิจและสิ่งแวดล้อม ญี่ปุ่นและเกาหลีใต้ยังอยู่ในภาวะวิกฤต ต้องพึ่งพามาตรการฉุกเฉินและการปรับโครงสร้าง ขณะที่จีนเริ่มผ่อนคลายแรงกดดันด้วยการใช้พลังงานทางเลือกและการพึ่งพาตนเอง ยุโรปได้รับผลกระทบหนักที่สุดจากราคาที่สูงและการหยุดผลิต ส่วนสหรัฐฯ แม้ได้เปรียบจากโครงสร้างการผลิต แต่ก็ไม่รอดพ้นจากต้นทุนการขนส่งที่พุ่งสูง
สำหรับสงครามตะวันออกกลาง และ แนฟทา นี่ไม่ใช่เพียงการขาดแคลนชั่วคราว แต่คือ จุดเปลี่ยนโครงสร้างอุตสาหกรรมพลาสติกโลก ผู้ประกอบการที่ปรับตัวได้เร็ว—หันสู่ Bio-based Plastics, Chemical Recycling และ Circular Economy—จะเป็นผู้ครองตลาดใหม่ที่กำลังเกิดขึ้นในอนาคต.
-----------
SO OK TRADING : พันธมิตรทางธุรกิจของคุณ
SO OK TRADING : FAST SHARP RELIABLE
VISIT US AT : WWW.SOOKTRADING.COM
FACEBOOK : SO OK TRADING : -
------------