世界のプラスチック危機! ナフサ不足が世界の産業を揺るがす — 石油化学ショック、戦争、エネルギー、環境から始まるプラスチック産業の大変革 : SO OK TRADING : 2026年4月29日
最終更新: 29 4月 2026
4055 閲覧数
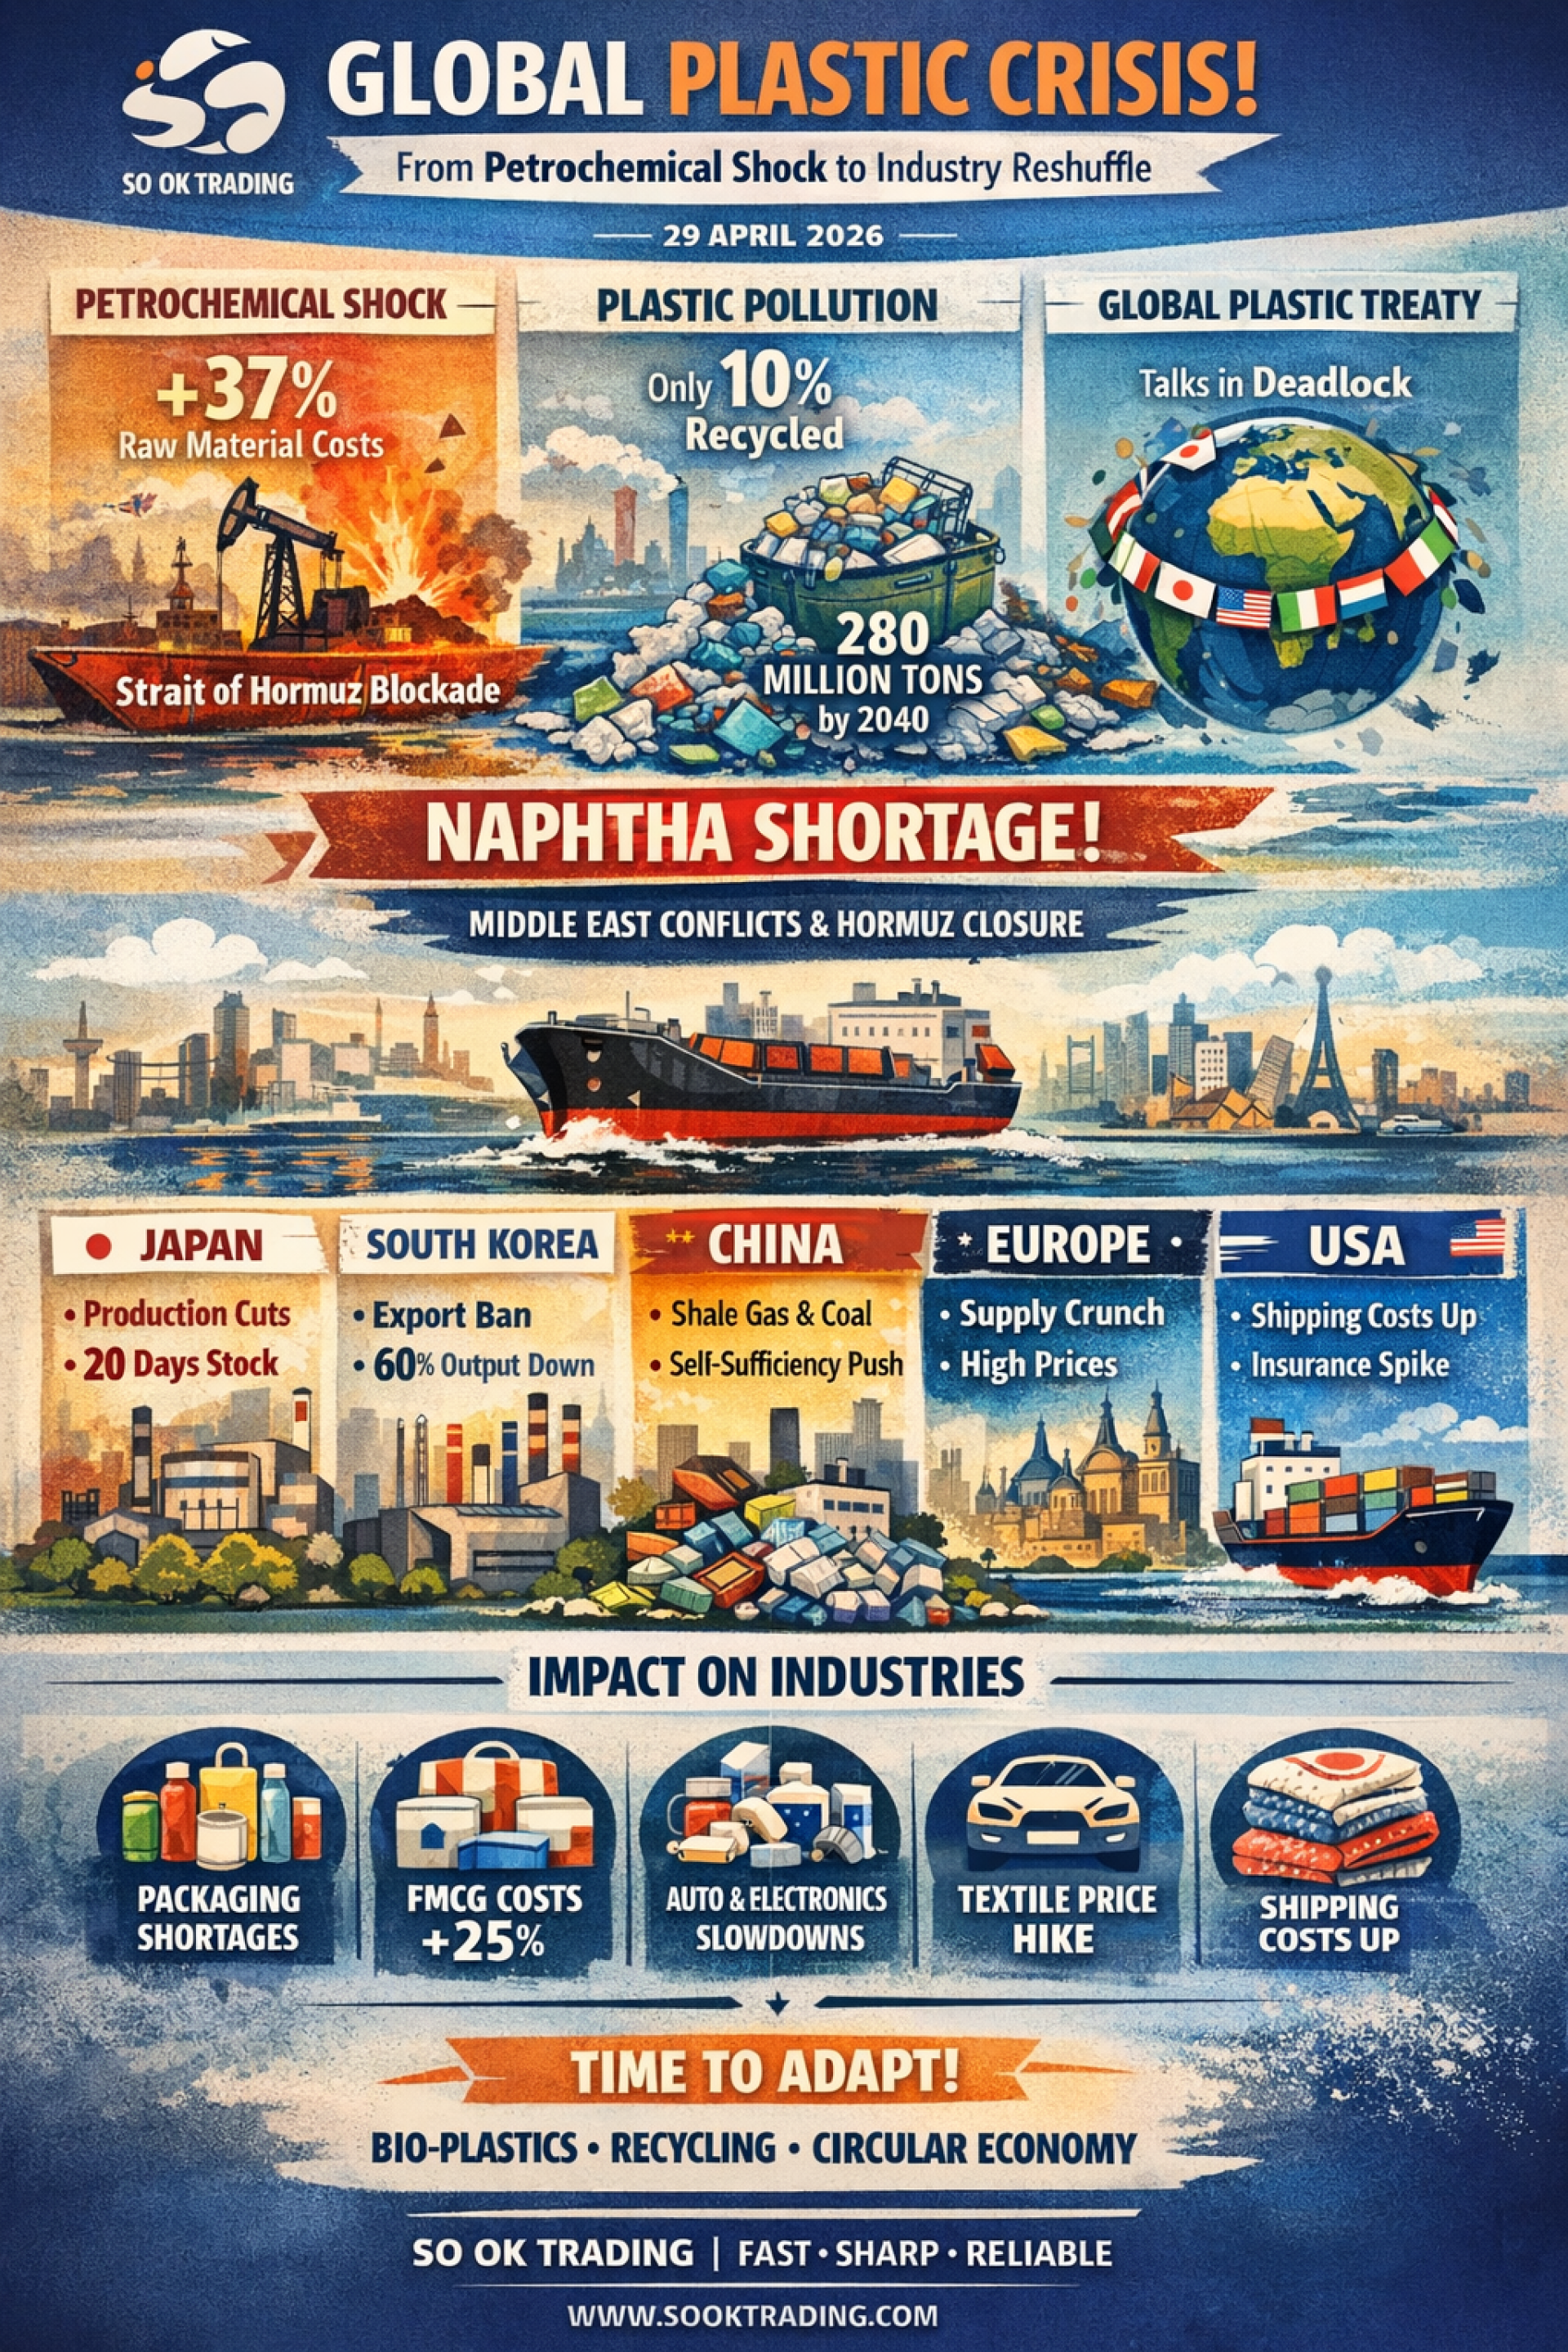
世界のプラスチック危機! 重複する危機が産業を揺るがす – 石油化学ショックから始まる大規模な構造転換 経済危機:「石油化学ショック」 : SO OK TRADING : 2026年4月29日
石油化学ショック:経済危機
2026年初頭、世界は「石油化学ショック」に直面しました。プラスチック原料価格は37%以上急騰し、中東での紛争とホルムズ海峡の封鎖により、プラスチック産業の心臓部であるナフサ(Naphtha)が世界的に不足しました。この影響は食品・飲料包装から自動車・電子部品に至るまで、ほぼすべての産業に広がっています。
環境危機:溢れるプラスチック廃棄物
世界は同時に環境面でも危機に直面しています。現在リサイクル率はわずか10%にとどまり、残り90%以上は埋立、焼却、または環境に流出しています。もし廃棄物管理システムが改善されなければ、2040年までにプラスチック汚染は年間2億8千万トンに達すると予測されています。さらに、マイクロプラスチックはすでに海洋生物に蓄積され、人間の体内にも入り込んでいます。
世界的政策:プラスチック条約 → サーキュラーエコノミー
国連環境計画(UNEP)は「グローバル・プラスチック条約」の策定を進めています。これは川上から川下までプラスチック汚染を終わらせることを目的としています。しかし、EU諸国が厳格な規制を求める一方で、石油生産国は生産制限に反対しており、交渉は難航しています。
ナフサ不足:価格は過去最高水準
ホルムズ海峡の封鎖により、日量120万バレル以上のナフサ供給が途絶しました。日本と韓国は中東依存度が60〜77%と高く、生産削減や「フォース・マジュール」の宣言を余儀なくされています。2026年4月のナフサ価格は前年同月比で70%以上上昇し、プレミアム価格も過去2年間で最高水準に達しました。現在も中東紛争と海峡封鎖による不確実性が続いています。
各国への影響
日本 中東依存度74%。エチレン工場の半数が減産し、ナフサ在庫は約20日分。政府は米国や東南アジアからの供給確保を試み、4か月分の備蓄を強調。千葉や川崎の工場再編計画も進行中。
韓国 政府は国内安定のためナフサ輸出を禁止。LG ChemやYeochun NCCは生産を60〜66%に削減し、フォース・マジュールの可能性を警告。戦略備蓄を活用しつつ、ロシアやUAEからの調達を模索。
中国 輸入価格上昇の影響を受けるも、ナフサ備蓄とシェールガス・石炭など代替エネルギーで対応。効率の低いクラッカー工場を閉鎖し、高付加価値化学品へ転換。国内サプライチェーン強化を推進。
ヨーロッパ ロシアからの輸入停止と中東供給途絶で最も深刻な影響。プラスチック価格は世界最高水準に。包装・自動車産業が大打撃。リサイクル投資は進むが十分ではない。
アメリカ 安価なエタナールを原料にすることで一定の優位性を持つが、輸送コストは30%以上上昇。船舶保険料も0.05%から7.5%へ急騰し、総コストは世界市場の変動に引きずられている。
産業への影響
食品・飲料包装:PETボトルやプラスチック袋が不足、小規模メーカーが深刻な打撃。
FMCG:包装コストが10〜15%から25%へ上昇。
自動車・電子機器:エンジニアリングプラスチック不足で生産ラインが停滞。
繊維・衣料:PXやPTA不足によりポリエステル価格が高騰。
✅ 結論:ナフサ危機
2026年のプラスチック危機は経済と環境の両面で重複する大問題です。日本と韓国は依然として深刻な危機にあり、中国は代替エネルギーと自給体制で圧力を緩和。ヨーロッパは価格高騰と生産停止で最も大きな影響を受け、アメリカも輸送コスト増から逃れられません。
これは単なる一時的な不足ではなく、世界のプラスチック産業の構造的転換点です。迅速に適応し、バイオプラスチック・ケミカルリサイクル・サーキュラーエコノミーへ移行する企業こそが、新時代の市場をリードするでしょう。
SO OK TRADING : あなたの信頼できるビジネスパートナー FAST • SHARP • RELIABLE www.sooktrading.com Facebook : SO OK TRADING
石油化学ショック:経済危機
2026年初頭、世界は「石油化学ショック」に直面しました。プラスチック原料価格は37%以上急騰し、中東での紛争とホルムズ海峡の封鎖により、プラスチック産業の心臓部であるナフサ(Naphtha)が世界的に不足しました。この影響は食品・飲料包装から自動車・電子部品に至るまで、ほぼすべての産業に広がっています。
環境危機:溢れるプラスチック廃棄物
世界は同時に環境面でも危機に直面しています。現在リサイクル率はわずか10%にとどまり、残り90%以上は埋立、焼却、または環境に流出しています。もし廃棄物管理システムが改善されなければ、2040年までにプラスチック汚染は年間2億8千万トンに達すると予測されています。さらに、マイクロプラスチックはすでに海洋生物に蓄積され、人間の体内にも入り込んでいます。
世界的政策:プラスチック条約 → サーキュラーエコノミー
国連環境計画(UNEP)は「グローバル・プラスチック条約」の策定を進めています。これは川上から川下までプラスチック汚染を終わらせることを目的としています。しかし、EU諸国が厳格な規制を求める一方で、石油生産国は生産制限に反対しており、交渉は難航しています。
ナフサ不足:価格は過去最高水準
ホルムズ海峡の封鎖により、日量120万バレル以上のナフサ供給が途絶しました。日本と韓国は中東依存度が60〜77%と高く、生産削減や「フォース・マジュール」の宣言を余儀なくされています。2026年4月のナフサ価格は前年同月比で70%以上上昇し、プレミアム価格も過去2年間で最高水準に達しました。現在も中東紛争と海峡封鎖による不確実性が続いています。
各国への影響
日本 中東依存度74%。エチレン工場の半数が減産し、ナフサ在庫は約20日分。政府は米国や東南アジアからの供給確保を試み、4か月分の備蓄を強調。千葉や川崎の工場再編計画も進行中。
韓国 政府は国内安定のためナフサ輸出を禁止。LG ChemやYeochun NCCは生産を60〜66%に削減し、フォース・マジュールの可能性を警告。戦略備蓄を活用しつつ、ロシアやUAEからの調達を模索。
中国 輸入価格上昇の影響を受けるも、ナフサ備蓄とシェールガス・石炭など代替エネルギーで対応。効率の低いクラッカー工場を閉鎖し、高付加価値化学品へ転換。国内サプライチェーン強化を推進。
ヨーロッパ ロシアからの輸入停止と中東供給途絶で最も深刻な影響。プラスチック価格は世界最高水準に。包装・自動車産業が大打撃。リサイクル投資は進むが十分ではない。
アメリカ 安価なエタナールを原料にすることで一定の優位性を持つが、輸送コストは30%以上上昇。船舶保険料も0.05%から7.5%へ急騰し、総コストは世界市場の変動に引きずられている。
産業への影響
食品・飲料包装:PETボトルやプラスチック袋が不足、小規模メーカーが深刻な打撃。
FMCG:包装コストが10〜15%から25%へ上昇。
自動車・電子機器:エンジニアリングプラスチック不足で生産ラインが停滞。
繊維・衣料:PXやPTA不足によりポリエステル価格が高騰。
✅ 結論:ナフサ危機
2026年のプラスチック危機は経済と環境の両面で重複する大問題です。日本と韓国は依然として深刻な危機にあり、中国は代替エネルギーと自給体制で圧力を緩和。ヨーロッパは価格高騰と生産停止で最も大きな影響を受け、アメリカも輸送コスト増から逃れられません。
これは単なる一時的な不足ではなく、世界のプラスチック産業の構造的転換点です。迅速に適応し、バイオプラスチック・ケミカルリサイクル・サーキュラーエコノミーへ移行する企業こそが、新時代の市場をリードするでしょう。
SO OK TRADING : あなたの信頼できるビジネスパートナー FAST • SHARP • RELIABLE www.sooktrading.com Facebook : SO OK TRADING


関連コンテンツ
アルミニウム P1020 (A7):電気産業とモーター業界における変革の原材料
世界がクリーンエネルギーと「軽くて強い」テクノロジーへと進んでいる今、品質・性能・経済性を同時に満たす素材こそがグローバル競争の鍵となります。
その中で真の主役として注目されているのが アルミニウム P1020 (A7) です。
純度99.7%を誇る一次アルミニウムインゴットは、単なる原材料ではなく「変革の心臓部」として、銅に代わり電気機器、モーター、そして電気自動車(EV)など幅広い分野で活躍しています。
その特性は際立っています。
導電率:約銅の61〜62%
重量:銅の約3分の1
コスト:銅より50〜60%低い
これらの強みから、アルミニウム P1020 は「最高の性能を最も合理的なコストで」求める現代の工場にとって最適解となっています。
SO OK TRADING は、タイから世界へ向けて高品質な非鉄金属を提供するビジネスパートナーとして、電気産業とモーター業界を持続可能な未来へと導きます。
25 10月 2026
非鉄金属市場が沸騰! 世界市場は分岐 — クリーンエネルギー関連金属が急騰、一方で伝統的金属は横ばい
強気のモメンタム! 銅・アルミニウム・錫・亜鉛の動向を徹底分析 (2026年8月24日〜28日)
SO OK TRADING | 2026年8月22日
世界の非鉄金属市場は「今年最も熱い局面」に突入しています。亜鉛は3,800ドル/トンを突破し、銅・アルミニウム・錫もAIデータセンターやクリーンエネルギーインフラ需要に支えられ急伸しています。
一方、伝統的な鉛とニッケルは在庫過剰の影響で依然として横ばい (Sideways) の動きに留まっています。
22 8月 2026
