“อุตสาหกรรมน้ำตาลโลก 2024/25: จากขนมหวานสู่น้ำตาลบนดิน พลิกเกมสู่เชื้อเพลิงการบินและ Bio-Economy ยุค Net Zero": บทความโดย SO OK TRADING:24 MAR 2026
น้ำตาลโลก 2024/25: จาก “ความหวาน” สู่ “พลังงานอนาคต” : บทความโดย SO OK TRADING : 24 มีนาคม 2026
อุตสาหกรรมน้ำตาลกำลังอยู่ในช่วงเปลี่ยนผ่านครั้งสำคัญ จากเดิมที่เป็นเพียงวัตถุดิบสร้างรสชาติในอาหารและเครื่องดื่ม กำลังกลายเป็น “เชื้อเพลิงชีวภาพ” และ “วัตถุดิบสีเขียว” ที่เชื่อมโยงกับเป้าหมาย Net Zero ของโลก
--------------
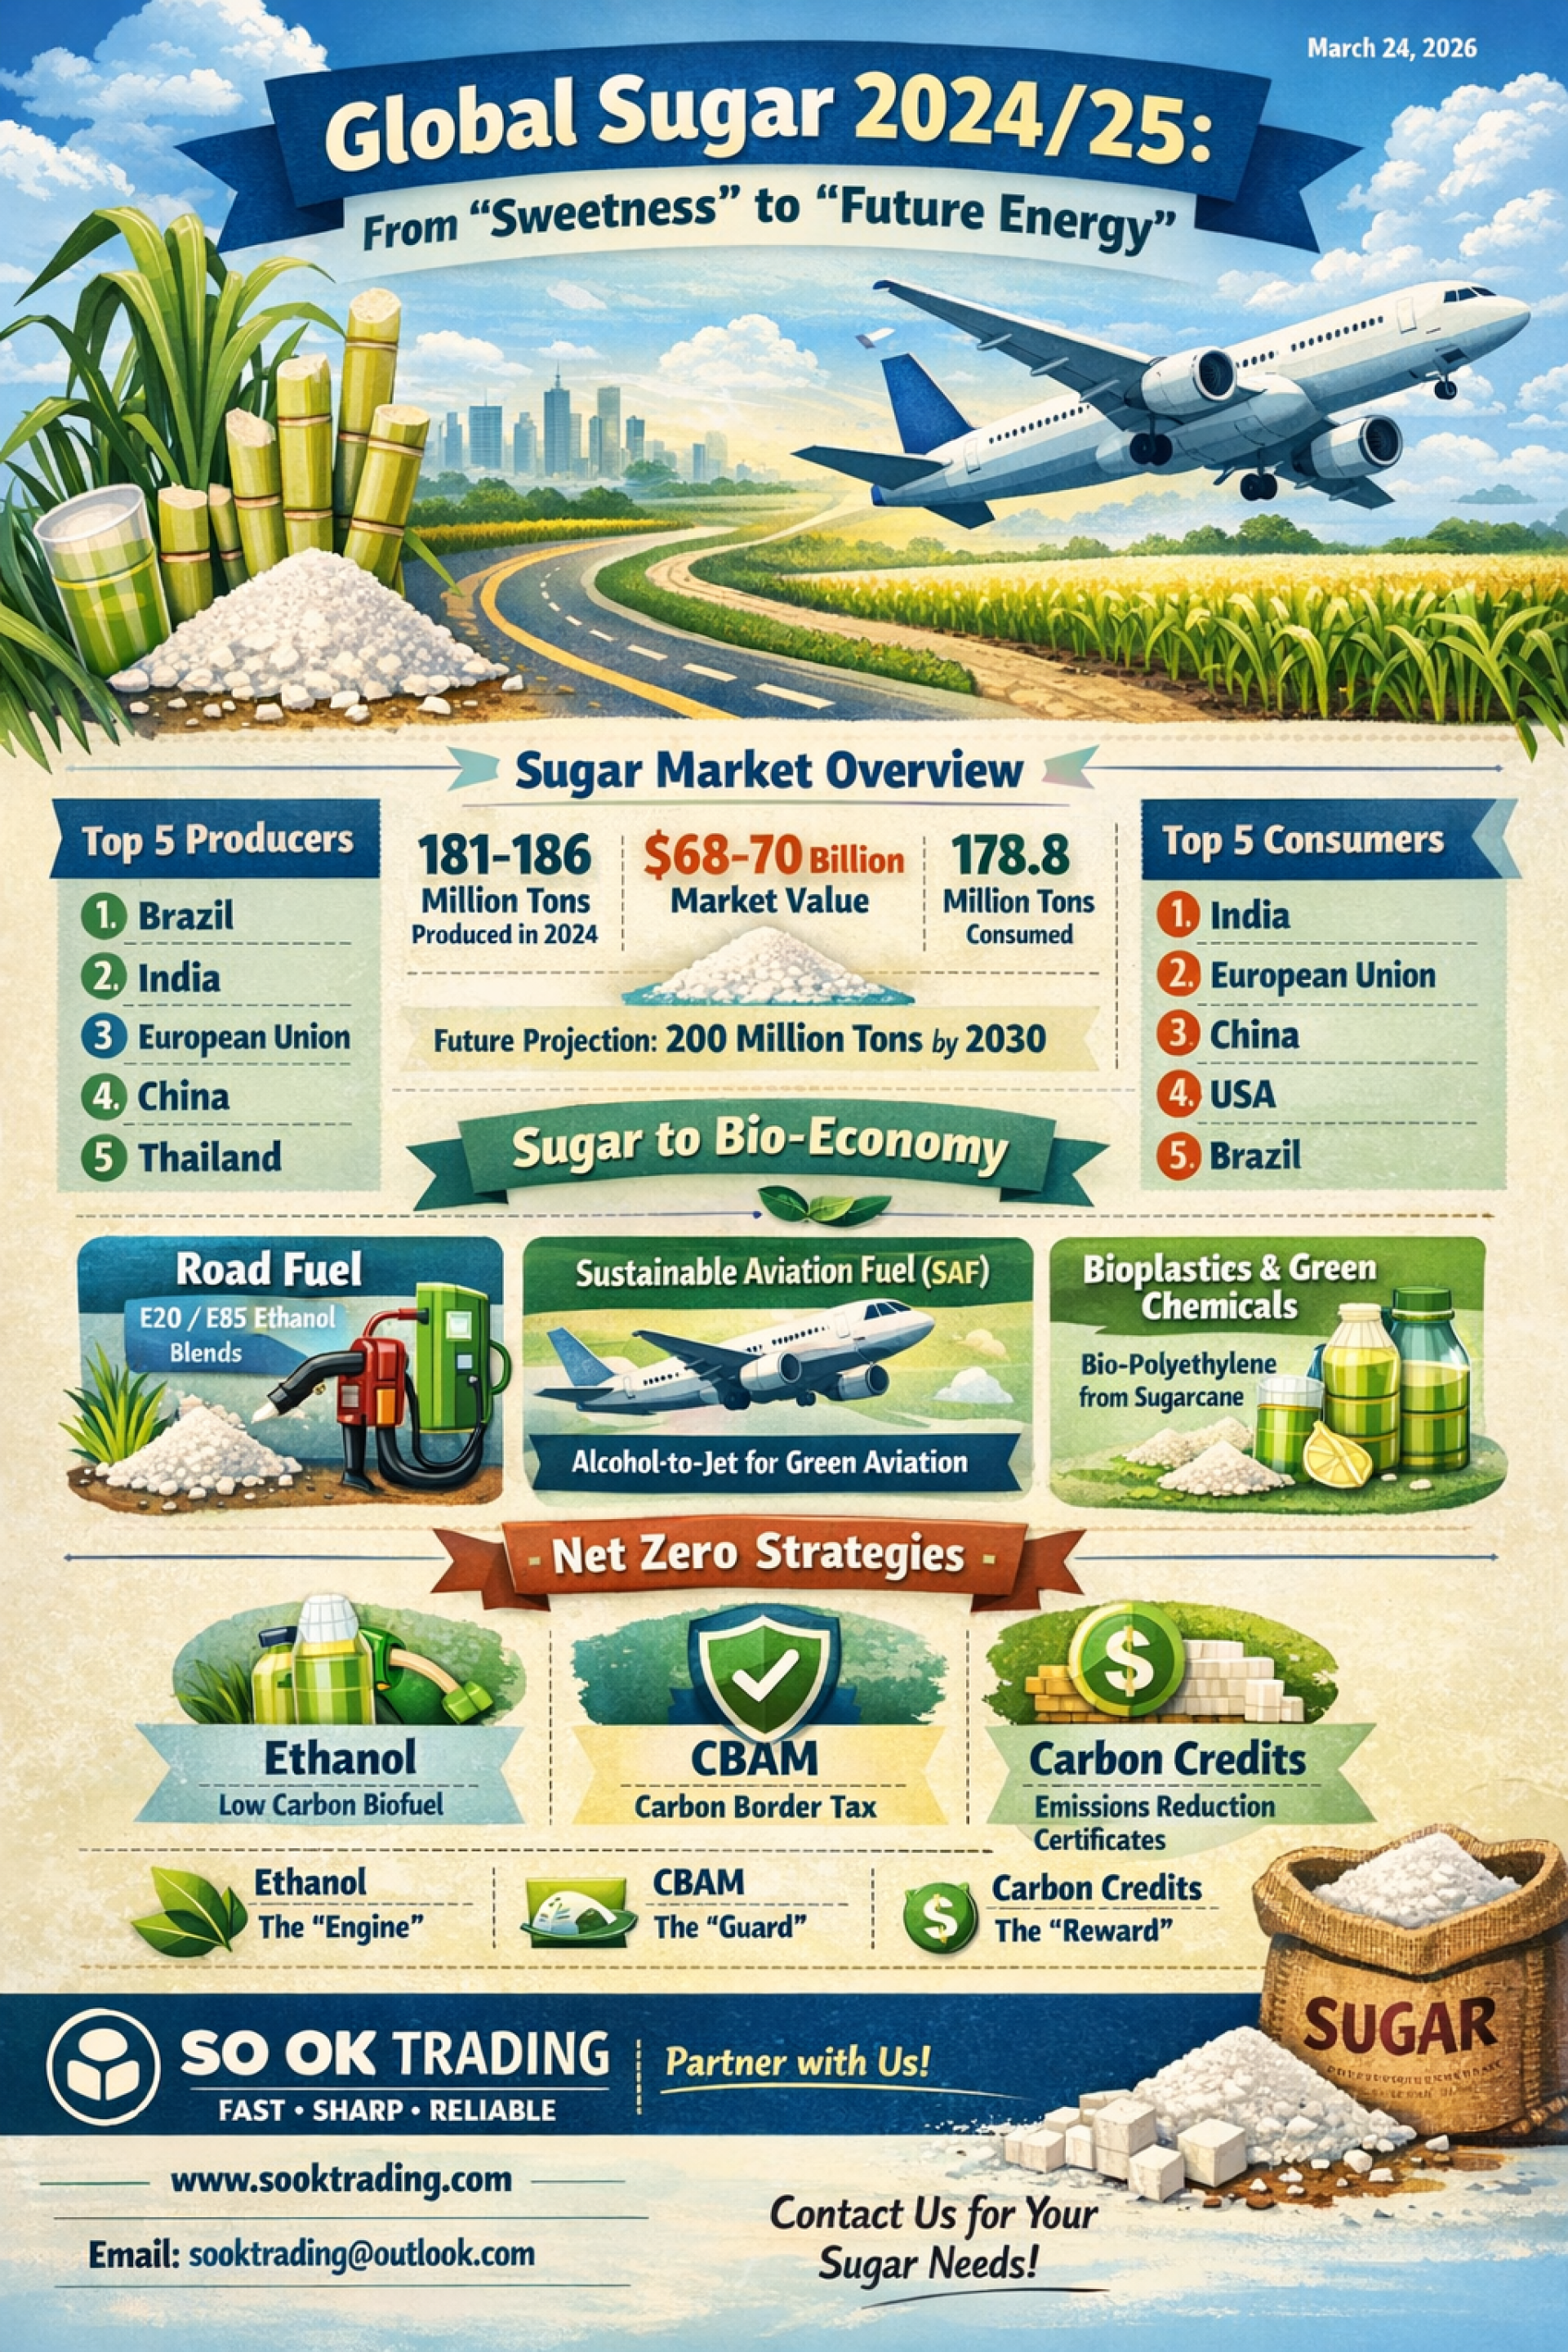
ภาพรวมตลาดน้ำตาลโลก
ปี 2024 โลกผลิตน้ำตาลได้ราว 181–186 ล้านตัน มูลค่าตลาดกว่า 6.8–7.0 หมื่นล้านดอลลาร์สหรัฐ
การบริโภคอยู่ที่ 178.8 ล้านตัน โดยมีแรงขับเคลื่อนหลักจากอุตสาหกรรมอาหาร เครื่องดื่ม และเบเกอรี่
ราคาน้ำตาลทรายดิบเฉลี่ย 448.6 ดอลลาร์/ตัน และน้ำตาลทรายขาวเฉลี่ย 577.8 ดอลลาร์/ตัน
คาดว่าผลผลิตจะขยับใกล้ 200 ล้านตันภายในปี 2030
--------------
ผู้ผลิตน้ำตาลรายใหญ่ที่สุดของโลก (Top 5 Producers) --> ข้อมูล ณ สิ้นสุดปี 2025
บราซิล — ผลิตกว่า 44–47 ล้านตันต่อปี ครองตำแหน่งผู้ส่งออกอันดับ 1 ของโลก จุดแข็งคือพื้นที่ปลูกอ้อยมหาศาล และความสามารถในการสลับการผลิตระหว่างน้ำตาลกับเอทานอลตามราคาตลาดโลก
อินเดีย — ผลิตราว 33–35 ล้านตันต่อปี เป็นผู้ผลิตอันดับ 2 แต่การส่งออกมักถูกจำกัดเพื่อรักษาเสถียรภาพราคาในประเทศ ผลผลิตขึ้นอยู่กับปริมาณน้ำฝน และรัฐบาลผลักดันการใช้เอทานอลผสมในน้ำมันเบนซินมากขึ้น
สหภาพยุโรป (EU) — ผลิตประมาณ 16 ล้านตัน โดยใช้หัวบีตเป็นวัตถุดิบหลัก ไม่ใช่อ้อย เผชิญความท้าทายจากกฎระเบียบสิ่งแวดล้อมที่ทำให้ต้นทุนสูงขึ้น
จีน — ผลิตราว 11 ล้านตัน แต่ยังไม่เพียงพอต่อความต้องการมหาศาลภายในประเทศ จึงต้องนำเข้าจำนวนมาก โดยเฉพาะจากบราซิลและไทย
ไทย — ผลิตประมาณ 10–14 ล้านตันต่อปี แม้จะเป็นผู้ผลิตอันดับ 5 แต่กลับเป็นผู้ส่งออกอันดับ 2–3 ของโลก มีบทบาทสำคัญในตลาดโลก โดยเฉพาะน้ำตาลทรายดิบ
-------------
ผู้บริโภคน้ำตาลรายใหญ่ที่สุดของโลก (Top 5 Consumers) --> ข้อมูล ณ สิ้นสุดปี 2025
อินเดีย — บริโภคมากที่สุดในโลก ราว 28–32 ล้านตันต่อปี ด้วยจำนวนประชากรและวัฒนธรรมการกินขนมหวาน
สหภาพยุโรป (EU) — บริโภคประมาณ 16–17 ล้านตันต่อปี ใช้ในอุตสาหกรรมอาหารและเบเกอรี่ แม้จะเริ่มมีแนวโน้มลดการบริโภคน้ำตาลเพื่อสุขภาพ
จีน — บริโภค 15–16 ล้านตันต่อปี เป็นผู้นำเข้าสุทธิรายใหญ่ เพราะการบริโภคเติบโตเร็วกว่าการผลิต
สหรัฐอเมริกา — บริโภค 11–12 ล้านตันต่อปี มีการบริโภคต่อหัวสูงที่สุดในโลก และมีระบบโควตาควบคุมการนำเข้า
บราซิล — แม้จะเป็นผู้ผลิตอันดับ 1 แต่ก็บริโภคภายในประเทศสูงถึง 9–10 ล้านตัน เนื่องจากประชากรจำนวนมากและอุตสาหกรรมอาหารที่แข็งแกร่ง
-------------
บทบาทใหม่ของน้ำตาลสู่พลังงานเอทานอล ในยุค NET ZERO : จากน้ำตาลสู่เอทานอล: ก้าวสู่ Bio-Economy
อ้อยไม่ได้มีไว้แค่ทำความหวานอีกต่อไป แต่กำลังกลายเป็น “โรงกลั่นชีวภาพ (Biorefinery)” ที่สร้างมูลค่าเพิ่มมหาศาล
เชื้อเพลิงยานยนต์ (Road Fuel): ไทยและอินเดียผลักดันการใช้น้ำมันผสมเอทานอล (E20/E85) เพื่อลดการนำเข้าน้ำมันดิบ อินเดียตั้งเป้า E20 ภายในปี 2025 ซึ่งจะดึงน้ำตาลออกจากตลาดโลกกว่า 5–6 ล้านตัน
เชื้อเพลิงการบิน (SAF – Sustainable Aviation Fuel): บราซิลและอินเดียเริ่มนำเอทานอลไปผลิตน้ำมันเครื่องบินชีวภาพ (Alcohol-to-Jet) ตลาด SAF มีราคาสูงกว่าน้ำมันรถยนต์หลายเท่า และเป็น “พระเอกใหม่” ของอุตสาหกรรมพลังงานสะอาด
พลาสติกชีวภาพและเคมีสีเขียว: เอทานอลถูกใช้เป็นสารตั้งต้นผลิต Bio-Polyethylene แบรนด์ระดับโลกอย่าง Coca-Cola และ LEGO เริ่มใช้บรรจุภัณฑ์จากพืชมากขึ้น โรงงานน้ำตาลจึงไม่ใช่แค่ “โรงงานผลิตความหวาน” แต่เป็น Biorefinery Complex ที่ผลิตสารเคมีมูลค่าสูง
-------------
เอทานอล, CBAM และ Carbon Credit: สามกลไกเพื่อ Net Zero
แม้จะไม่ใช่เรื่องเดียวกัน แต่ทั้งหมดคือ “เครื่องมือที่เสริมกัน” เพื่อเป้าหมายเดียวคือ Net Zero
เอทานอล: เชื้อเพลิงชีวภาพที่ลดคาร์บอน ใช้แทนน้ำมันฟอสซิล
CBAM (Carbon Border Adjustment Mechanism): กำแพงภาษีคาร์บอนของ EU หากสินค้าปล่อยคาร์บอนสูงจะถูกเก็บภาษีเพิ่ม
Carbon Credit: ใบรับรองการลดคาร์บอน โรงงานที่ลดการปล่อยก๊าซเรือนกระจกสามารถขายเครดิตเพื่อสร้างรายได้เพิ่ม
สรุปง่ายๆ:
เอทานอลคือ “เครื่องยนต์” ที่พาเราไปสู่ Net Zero
CBAM คือ “ตำรวจ” คอยตรวจจับผู้ผลิตที่ปล่อยคาร์บอนสูง
Carbon Credit คือ “โบนัส” สำหรับคนที่ทำตัวดีและลดคาร์บอนได้จริง
หากราคาน้ำมันโลกสูงขึ้น → โรงงานจะหันไปผลิตเอทานอลมากขึ้น ทำให้น้ำตาลขาดแคลนและราคาพุ่ง
หากกระแสลดโลกร้อนเข้มงวดขึ้น → เอทานอลจากอ้อยจะกลายเป็นสินค้าพรีเมียมสำหรับอุตสาหกรรมการบินและเคมีชีวภาพ
ไทยมีโอกาสผันตัวเป็น Bio-Hub ของอาเซียน โดยใช้ความได้เปรียบด้านการผลิตอ้อยและการส่งออกน้ำตาล
✨ อุตสาหกรรมน้ำตาลกำลังเปลี่ยนจาก “Commodity ราคาผันผวน” ไปสู่ “Bio-Economy มูลค่าสูง” ที่เชื่อมโยงกับพลังงานสะอาด พลาสติกชีวภาพ และนโยบาย Net Zero ของโลก
--------------
SO OK TRADING : พันธมิตรทางธุรกิจของคุณ :
SO OK TRADING : FAST SHARP RELIABLE
VISIT US AT : WWW.SOOKTRADING.COM
------------
หากท่านมี Demand ต้องการใช้น้ำตาลในอุตสาหกรรม หรือ เพื่อการค้า ท่านสามารถติดต่อหาเราได้ที่หน้า WEBSITE : WWW.SOOKTRADING.COM และ ไปที่ช่อง GIVE INQUIRY : หรือท่านสามารถส่งอีเมลล์หาเราโดยตรงได้ที่ sooktrading@outlook.com
เรามีน้ำตาลคุณภาพสูงทุกชนิดพร้อมบริการและส่งมอบให้ท่านครับด้วยราคามิตรภาพ และ สามารถส่งออกได้ครับ
------------
ขอขอบคุณมากๆครับ