SO OK TRADING'S INSIGHT|グリーンメタル時代の到来:CBAM、ネットゼロ、そして世界金属産業の大転換 2026年11月17日
最終更新: 17 11月 2026
251 閲覧数
SO OK TRADING'S INSIGHT
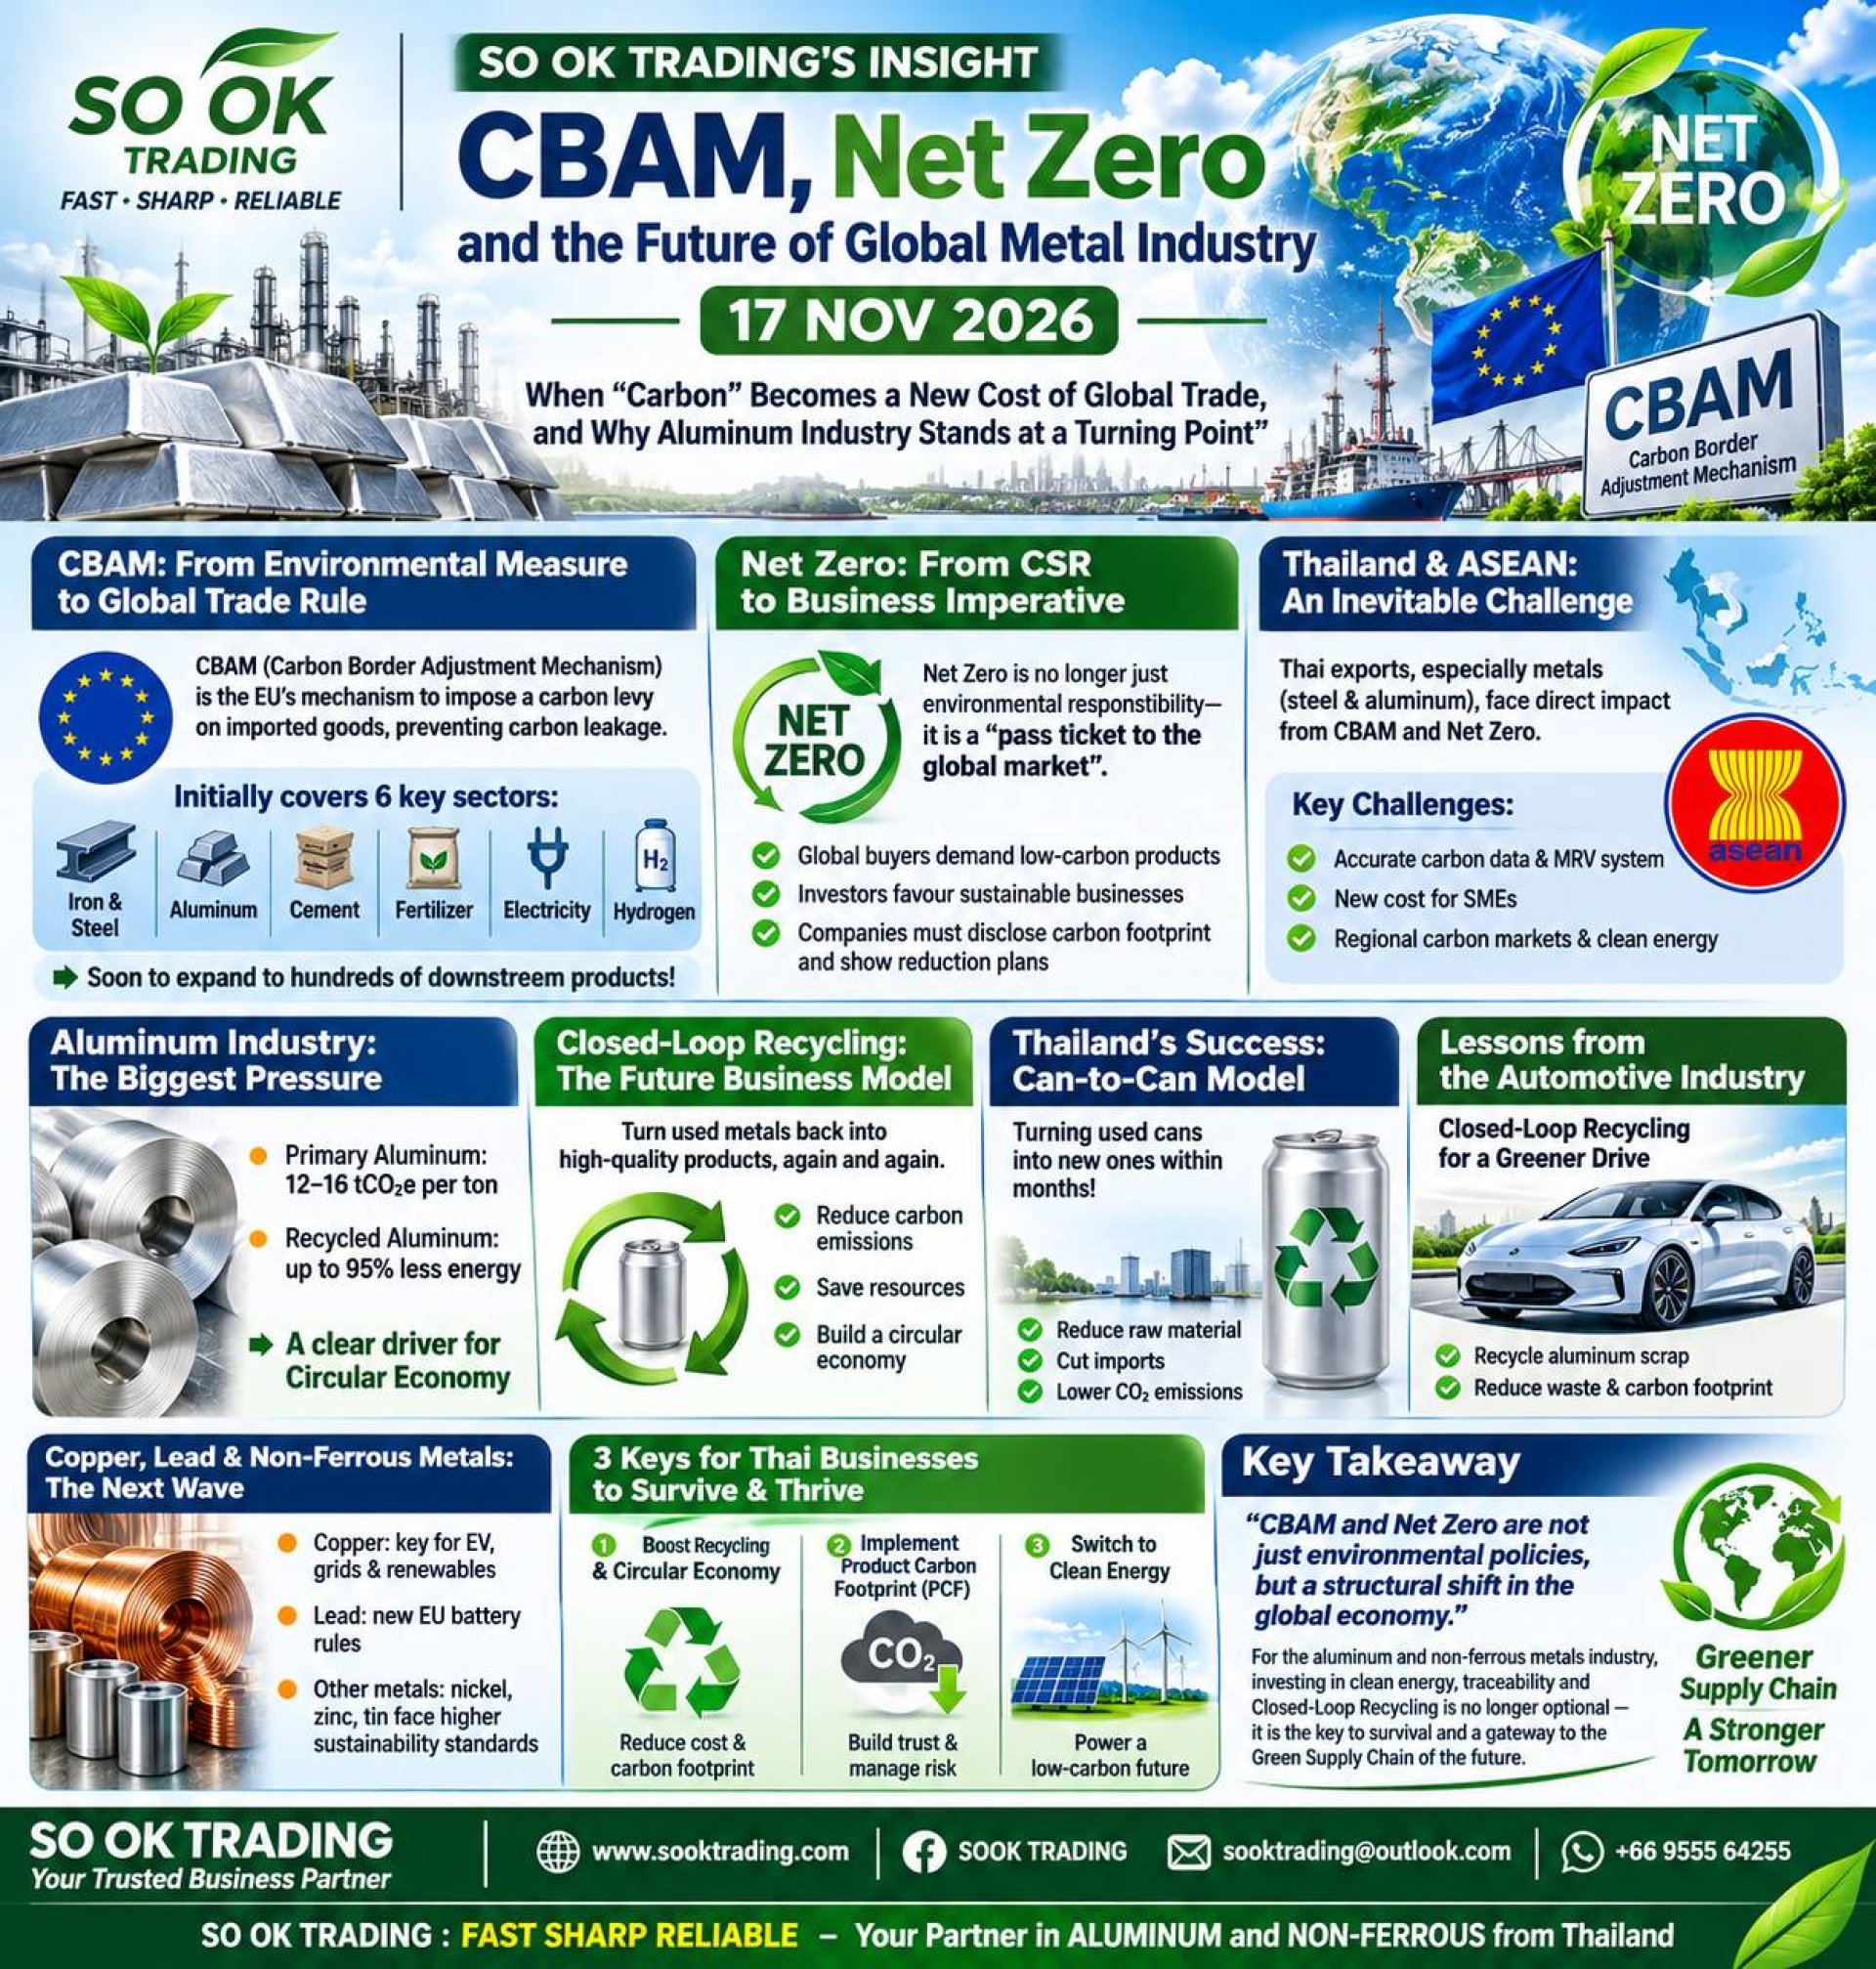
グリーンメタル時代の到来:CBAM、ネットゼロ、そして世界金属産業の大転換
2026年11月17日
「カーボン」が世界貿易の新たなコストとなる時代
なぜアルミニウム産業が歴史的転換点に立たされているのか
世界は今、新たな経済競争の時代へと突入しています。
かつて企業や国家の競争力は、原材料コスト、エネルギーコスト、そして労働コストによって決まっていました。しかし今日では、「カーボンコスト(炭素コスト)」がそれらと同等、あるいはそれ以上に重要な競争要因となりつつあります。
2026年から欧州連合(EU)が炭素国境調整メカニズム(CBAM: Carbon Border Adjustment Mechanism)を本格導入したことにより、環境政策は単なる社会的責任の枠を超え、国際貿易のルールそのものへと変貌しました。
世界各国がネットゼロ(Net Zero)目標の達成に向けて加速するなか、タイおよびASEAN諸国にとって、これは単なる環境問題ではなく、製造業と輸出産業の将来を左右する戦略的課題となっています。
特に、鉄鋼、アルミニウム、銅、鉛などの金属産業は、サプライチェーン全体におけるカーボン透明性の確保という新たな要求に直面しています。
CBAM:環境政策から世界貿易ルールへ
CBAM(Carbon Border Adjustment Mechanism)は、EUが導入した炭素国境調整制度であり、企業が環境規制の緩い国へ生産拠点を移転する「カーボンリーケージ」を防ぐことを目的としています。
この制度の下では、EU向け輸出製品の輸入者は、製品に含まれる温室効果ガス排出量(Embedded Emissions)を報告し、その排出量に応じたCBAM証書を購入しなければなりません。
初期段階では、以下の6つの重点産業が対象となっています。
鉄鋼(Iron & Steel)
アルミニウム(Aluminum)
セメント(Cement)
肥料(Fertilizer)
電力(Electricity)
水素(Hydrogen)
さらにEUは、今後数百品目に及ぶ下流製品へ対象範囲を拡大する計画を進めており、世界中の製造業が炭素コストの評価対象となる時代が近づいています。
ネットゼロ:
環境目標から企業競争力の条件へ
かつて温室効果ガス削減はCSR(企業の社会的責任)の一環として位置づけられていました。
しかし現在では、ネットゼロは「世界市場へのパスポート」となっています。
多国籍企業、EVメーカー、再生可能エネルギー事業者、そして世界の金融機関は、サプライヤーに対して製品のカーボンフットプリントの開示と、具体的な脱炭素計画の提示を求めています。
つまり、自社の排出量を証明できない企業は、輸出市場、投資資金、さらには将来のビジネス機会そのものを失うリスクに直面するのです。
タイとASEAN:
避けられない変化への対応
CBAMの影響を直接受けるタイの輸出割合は依然として限定的ですが、鉄鋼およびアルミニウム業界への影響は極めて大きいと考えられています。
課題は炭素コストそのものではありません。
より重要なのは、国際基準に従ったカーボンデータを測定・報告・検証できる能力です。
特に中小企業(SMEs)にとっては、カーボンフットプリント管理、エネルギー使用量の追跡、MRV(Monitoring, Reporting and Verification)システムの構築が新たな投資課題となっています。
また、シンガポール、マレーシア、ベトナム、インドネシアなどのASEAN主要国も、カーボンプライシング制度やクリーンエネルギーインフラの整備を急速に進めています。
アルミニウム産業:
カーボン競争の中心にある金属
CBAMとネットゼロの影響を最も強く受ける産業のひとつがアルミニウムです。
一次アルミニウム(Primary Aluminum)の生産は世界でも有数の電力多消費産業であり、化石燃料由来の電力を利用する場合、アルミニウム1トン当たり12~16トンのCO₂を排出する可能性があります。
一方で、リサイクルアルミニウム(Secondary Aluminum)は、一次生産と比較して95%以上のエネルギーを削減でき、排出量も大幅に抑えられます。
そのためアルミニウムは、循環型経済(Circular Economy)と脱炭素化を同時に実現できる代表的な素材として注目されています。
Closed-Loop Recycling:
金属産業の未来モデル
世界の金属産業が注目する戦略のひとつが「Closed-Loop Recycling(クローズドループ・リサイクル)」です。
これは、使用済み製品や金属スクラップを回収し、同じ品質・同じ用途の製品へ再生する循環モデルを指します。
金属の品質を落とさずに再利用することで、ダウンサイクルを回避し、高い資源効率を実現できます。
とりわけアルミニウム産業では、このモデルがCBAM対応と脱炭素戦略の中核として位置付けられています。
タイの成功事例:
Can-to-Canモデル
タイはASEAN地域で先駆的にアルミ缶のクローズドループリサイクルを実現しました。
Can-to-Canモデルでは、使用済みアルミ缶を全国から回収し、選別・溶解・圧延を経て、新しいアルミ缶へと再生します。
わずか数か月で同じ製品へ戻すこの仕組みは、
新規原材料の使用削減
輸入依存度の低減
温室効果ガス排出削減
循環型経済の推進
といった大きな成果を生み出しています。
世界の自動車産業から学ぶ
自動車業界では、さらに高度なクローズドループモデルが実現されています。
車体プレス工程で発生したアルミスクラップを合金ごとに分別し、再び自動車用アルミ板へと再生する仕組みです。
この取り組みにより、
原材料コスト削減
廃棄物の大幅削減
車両全体のカーボンフットプリント低減
が実現され、特に欧州や北米のEV市場で重要な競争力となっています。
銅・鉛・その他非鉄金属:
次なる波
銅と鉛は現時点ではCBAMの対象外ですが、市場からの圧力は年々高まっています。
銅はEV、再生可能エネルギー、送電網などに不可欠な素材であり、「グリーン銅(Green Copper)」への需要が急速に拡大しています。
一方、鉛産業はEUバッテリー規則への対応が求められており、リサイクル材比率やカーボンフットプリントの開示が重要になっています。
さらに、ニッケル、亜鉛、スズなどの非鉄金属についても、将来的な炭素規制強化への備えが不可欠です。
タイ企業が生き残るための3つの戦略
1. 循環型経済への移行
スクラップ利用率を高めることで、原材料コスト、エネルギー使用量、カーボン排出量を同時に削減できます。
2. 製品別カーボンフットプリント(PCF)の構築
正確で検証可能なデータは、CBAM対応と国際市場での信頼獲得に不可欠です。
3. クリーンエネルギーへの転換
Solar Rooftop、再生可能エネルギー、Direct PPA、グリーン水素、Carbon Capture技術は、次世代製造業の重要なインフラとなるでしょう。
結論
CBAMとネットゼロは、もはや単なる環境政策ではありません。
それは世界経済そのものの構造転換です。
近い将来、企業や製品の競争力は価格だけではなく、「どれだけのカーボンを背負っているか」によって評価される時代が到来します。
アルミニウムをはじめとする非鉄金属産業にとって、クリーンエネルギーへの投資、サプライチェーンの可視化、そしてClosed-Loop Recyclingの導入は選択肢ではなく、生き残りの条件となるでしょう。
そして今まさに、その変化は始まっています。
SO OK TRADING
あなたの信頼できるビジネスパートナー
FAST • SHARP • RELIABLE
www.sooktrading.com
Facebook: SO OK TRADING
SO OK TRADING
タイを代表するアルミニウム・非鉄金属専門企業
グリーンメタル時代の到来:CBAM、ネットゼロ、そして世界金属産業の大転換
2026年11月17日
「カーボン」が世界貿易の新たなコストとなる時代
なぜアルミニウム産業が歴史的転換点に立たされているのか
世界は今、新たな経済競争の時代へと突入しています。
かつて企業や国家の競争力は、原材料コスト、エネルギーコスト、そして労働コストによって決まっていました。しかし今日では、「カーボンコスト(炭素コスト)」がそれらと同等、あるいはそれ以上に重要な競争要因となりつつあります。
2026年から欧州連合(EU)が炭素国境調整メカニズム(CBAM: Carbon Border Adjustment Mechanism)を本格導入したことにより、環境政策は単なる社会的責任の枠を超え、国際貿易のルールそのものへと変貌しました。
世界各国がネットゼロ(Net Zero)目標の達成に向けて加速するなか、タイおよびASEAN諸国にとって、これは単なる環境問題ではなく、製造業と輸出産業の将来を左右する戦略的課題となっています。
特に、鉄鋼、アルミニウム、銅、鉛などの金属産業は、サプライチェーン全体におけるカーボン透明性の確保という新たな要求に直面しています。
CBAM:環境政策から世界貿易ルールへ
CBAM(Carbon Border Adjustment Mechanism)は、EUが導入した炭素国境調整制度であり、企業が環境規制の緩い国へ生産拠点を移転する「カーボンリーケージ」を防ぐことを目的としています。
この制度の下では、EU向け輸出製品の輸入者は、製品に含まれる温室効果ガス排出量(Embedded Emissions)を報告し、その排出量に応じたCBAM証書を購入しなければなりません。
初期段階では、以下の6つの重点産業が対象となっています。
鉄鋼(Iron & Steel)
アルミニウム(Aluminum)
セメント(Cement)
肥料(Fertilizer)
電力(Electricity)
水素(Hydrogen)
さらにEUは、今後数百品目に及ぶ下流製品へ対象範囲を拡大する計画を進めており、世界中の製造業が炭素コストの評価対象となる時代が近づいています。
ネットゼロ:
環境目標から企業競争力の条件へ
かつて温室効果ガス削減はCSR(企業の社会的責任)の一環として位置づけられていました。
しかし現在では、ネットゼロは「世界市場へのパスポート」となっています。
多国籍企業、EVメーカー、再生可能エネルギー事業者、そして世界の金融機関は、サプライヤーに対して製品のカーボンフットプリントの開示と、具体的な脱炭素計画の提示を求めています。
つまり、自社の排出量を証明できない企業は、輸出市場、投資資金、さらには将来のビジネス機会そのものを失うリスクに直面するのです。
タイとASEAN:
避けられない変化への対応
CBAMの影響を直接受けるタイの輸出割合は依然として限定的ですが、鉄鋼およびアルミニウム業界への影響は極めて大きいと考えられています。
課題は炭素コストそのものではありません。
より重要なのは、国際基準に従ったカーボンデータを測定・報告・検証できる能力です。
特に中小企業(SMEs)にとっては、カーボンフットプリント管理、エネルギー使用量の追跡、MRV(Monitoring, Reporting and Verification)システムの構築が新たな投資課題となっています。
また、シンガポール、マレーシア、ベトナム、インドネシアなどのASEAN主要国も、カーボンプライシング制度やクリーンエネルギーインフラの整備を急速に進めています。
アルミニウム産業:
カーボン競争の中心にある金属
CBAMとネットゼロの影響を最も強く受ける産業のひとつがアルミニウムです。
一次アルミニウム(Primary Aluminum)の生産は世界でも有数の電力多消費産業であり、化石燃料由来の電力を利用する場合、アルミニウム1トン当たり12~16トンのCO₂を排出する可能性があります。
一方で、リサイクルアルミニウム(Secondary Aluminum)は、一次生産と比較して95%以上のエネルギーを削減でき、排出量も大幅に抑えられます。
そのためアルミニウムは、循環型経済(Circular Economy)と脱炭素化を同時に実現できる代表的な素材として注目されています。
Closed-Loop Recycling:
金属産業の未来モデル
世界の金属産業が注目する戦略のひとつが「Closed-Loop Recycling(クローズドループ・リサイクル)」です。
これは、使用済み製品や金属スクラップを回収し、同じ品質・同じ用途の製品へ再生する循環モデルを指します。
金属の品質を落とさずに再利用することで、ダウンサイクルを回避し、高い資源効率を実現できます。
とりわけアルミニウム産業では、このモデルがCBAM対応と脱炭素戦略の中核として位置付けられています。
タイの成功事例:
Can-to-Canモデル
タイはASEAN地域で先駆的にアルミ缶のクローズドループリサイクルを実現しました。
Can-to-Canモデルでは、使用済みアルミ缶を全国から回収し、選別・溶解・圧延を経て、新しいアルミ缶へと再生します。
わずか数か月で同じ製品へ戻すこの仕組みは、
新規原材料の使用削減
輸入依存度の低減
温室効果ガス排出削減
循環型経済の推進
といった大きな成果を生み出しています。
世界の自動車産業から学ぶ
自動車業界では、さらに高度なクローズドループモデルが実現されています。
車体プレス工程で発生したアルミスクラップを合金ごとに分別し、再び自動車用アルミ板へと再生する仕組みです。
この取り組みにより、
原材料コスト削減
廃棄物の大幅削減
車両全体のカーボンフットプリント低減
が実現され、特に欧州や北米のEV市場で重要な競争力となっています。
銅・鉛・その他非鉄金属:
次なる波
銅と鉛は現時点ではCBAMの対象外ですが、市場からの圧力は年々高まっています。
銅はEV、再生可能エネルギー、送電網などに不可欠な素材であり、「グリーン銅(Green Copper)」への需要が急速に拡大しています。
一方、鉛産業はEUバッテリー規則への対応が求められており、リサイクル材比率やカーボンフットプリントの開示が重要になっています。
さらに、ニッケル、亜鉛、スズなどの非鉄金属についても、将来的な炭素規制強化への備えが不可欠です。
タイ企業が生き残るための3つの戦略
1. 循環型経済への移行
スクラップ利用率を高めることで、原材料コスト、エネルギー使用量、カーボン排出量を同時に削減できます。
2. 製品別カーボンフットプリント(PCF)の構築
正確で検証可能なデータは、CBAM対応と国際市場での信頼獲得に不可欠です。
3. クリーンエネルギーへの転換
Solar Rooftop、再生可能エネルギー、Direct PPA、グリーン水素、Carbon Capture技術は、次世代製造業の重要なインフラとなるでしょう。
結論
CBAMとネットゼロは、もはや単なる環境政策ではありません。
それは世界経済そのものの構造転換です。
近い将来、企業や製品の競争力は価格だけではなく、「どれだけのカーボンを背負っているか」によって評価される時代が到来します。
アルミニウムをはじめとする非鉄金属産業にとって、クリーンエネルギーへの投資、サプライチェーンの可視化、そしてClosed-Loop Recyclingの導入は選択肢ではなく、生き残りの条件となるでしょう。
そして今まさに、その変化は始まっています。
SO OK TRADING
あなたの信頼できるビジネスパートナー
FAST • SHARP • RELIABLE
www.sooktrading.com
Facebook: SO OK TRADING
SO OK TRADING
タイを代表するアルミニウム・非鉄金属専門企業

関連コンテンツ
非鉄金属価格動向(2026年9月21日〜25日)
世界市場の展望と Ceiling–Average–Floor 価格予測
SO OK TRADING | 2026年9月20日
序論
今週の世界非鉄金属市場は、依然としてマクロ要因による圧力を受けています。特に米国連邦準備制度(Fed)と湾岸諸国による利上げがドル高を招き、短期的に商品価格を押し下げています。しかし、各金属の供給逼迫(Supply Tightness)が依然として強い支えとなり、価格は重要な支持線を維持しています。
市場アウトルック
ロンドン金属取引所(LME)の全体像は「Consolidation to Rebound(調整から反発へ)」の局面にあります。中旬に価格は一時的に圧力を受けましたが、先週末には実需の買いが強く、特に 銅(Copper) と 亜鉛(Zinc) が供給障害(Supply Disruption)の影響で高水準を維持しました。
SO OK TRADING の見解
9月下旬の非鉄金属市場は依然として限定的なレンジ内で推移するものの、中期的には反発の可能性が高いと見ています。特に供給が逼迫している 銅、アルミニウム、亜鉛 は注視すべき主要金属です。
タイ国内の購買担当者にとっては、価格変動リスクを回避するために ヘッジ戦略や長期契約(Term Contract) を活用することが重要です。また、ドル相場や中国の経済指標(PMI)を注視することで、アジア市場の実需動向を把握する必要があります。
SO OK TRADING
FAST • SHARP • RELIABLE
非鉄金属市場におけるあなたのビジネスパートナー
20 9月 2026
アルミペースト(Aluminum Paste) — 軽量気泡コンクリート「AACブロック」を支える金属材料、世界の建設産業を変革する存在!
この素材は、ブロックを軽量かつ強固にし、断熱・遮音性能を高めるだけでなく、高級自動車塗装、印刷インク、包装材、さらには太陽電池や電子機器など幅広い産業で重要な役割を果たしています。
本記事では、SO OK TRADING がアルミペーストの化学的メカニズムから、世界市場の成長トレンド、そしてタイが非鉄金属材料の生産拠点として「グリーン建築」と「クリーンエネルギー産業」を牽引する未来像までを徹底解説します。
✨ SO OK TRADING — FAST • SHARP • RELIABLE
世界の金属・建材産業におけるあなたの信頼できるビジネスパートナー
29 10月 2026
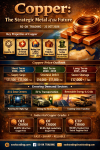
銅の豆知識 (Copper: Cu) — 未来の戦略金属
SO OK TRADING | 2026年10月22日
銅 (Copper: Cu) は、人類が1万年以上前から利用してきた天然金属のひとつです。優れた電気伝導性と耐久性を持ち、「世界標準の金属」としてエネルギー産業、テクノロジー、そして現代経済を支える存在となっています。
世界がクリーンエネルギーとデジタル社会へと移行する中で、銅はグローバルメガトレンドの中心的役割を担っています。AI & データセンター、電気自動車 (EV)、再生可能エネルギー、さらには防衛産業に至るまで、すべての分野で高純度の銅が不可欠です。
世界の銅市場は新たな Copper Supercycle に突入しています。短期的には供給過剰が見られるものの、中長期的には構造的な供給不足が予測され、2050年までに価格が 1トンあたり17,000ドル に達する可能性があります。これは生産コストの上昇と需要拡大を反映したものです。
SO OK TRADING は、タイから世界へ向けて高品質な非鉄金属を供給するビジネスパートナーとして、Copper Cathode Grade A や OFE / OF / ETP Copper Grades を提供し、次世代産業の持続的な成長を支えます。
SO OK TRADING — FAST • SHARP • RELIABLE
22 10月 2026
