「世界市場の動向 2026:原油・金属・通貨の激動の一週間 ― LME Week直前にSO OK TRADINGが徹底分析」 2026年10月18日
最終更新: 18 10月 2026
82 閲覧数
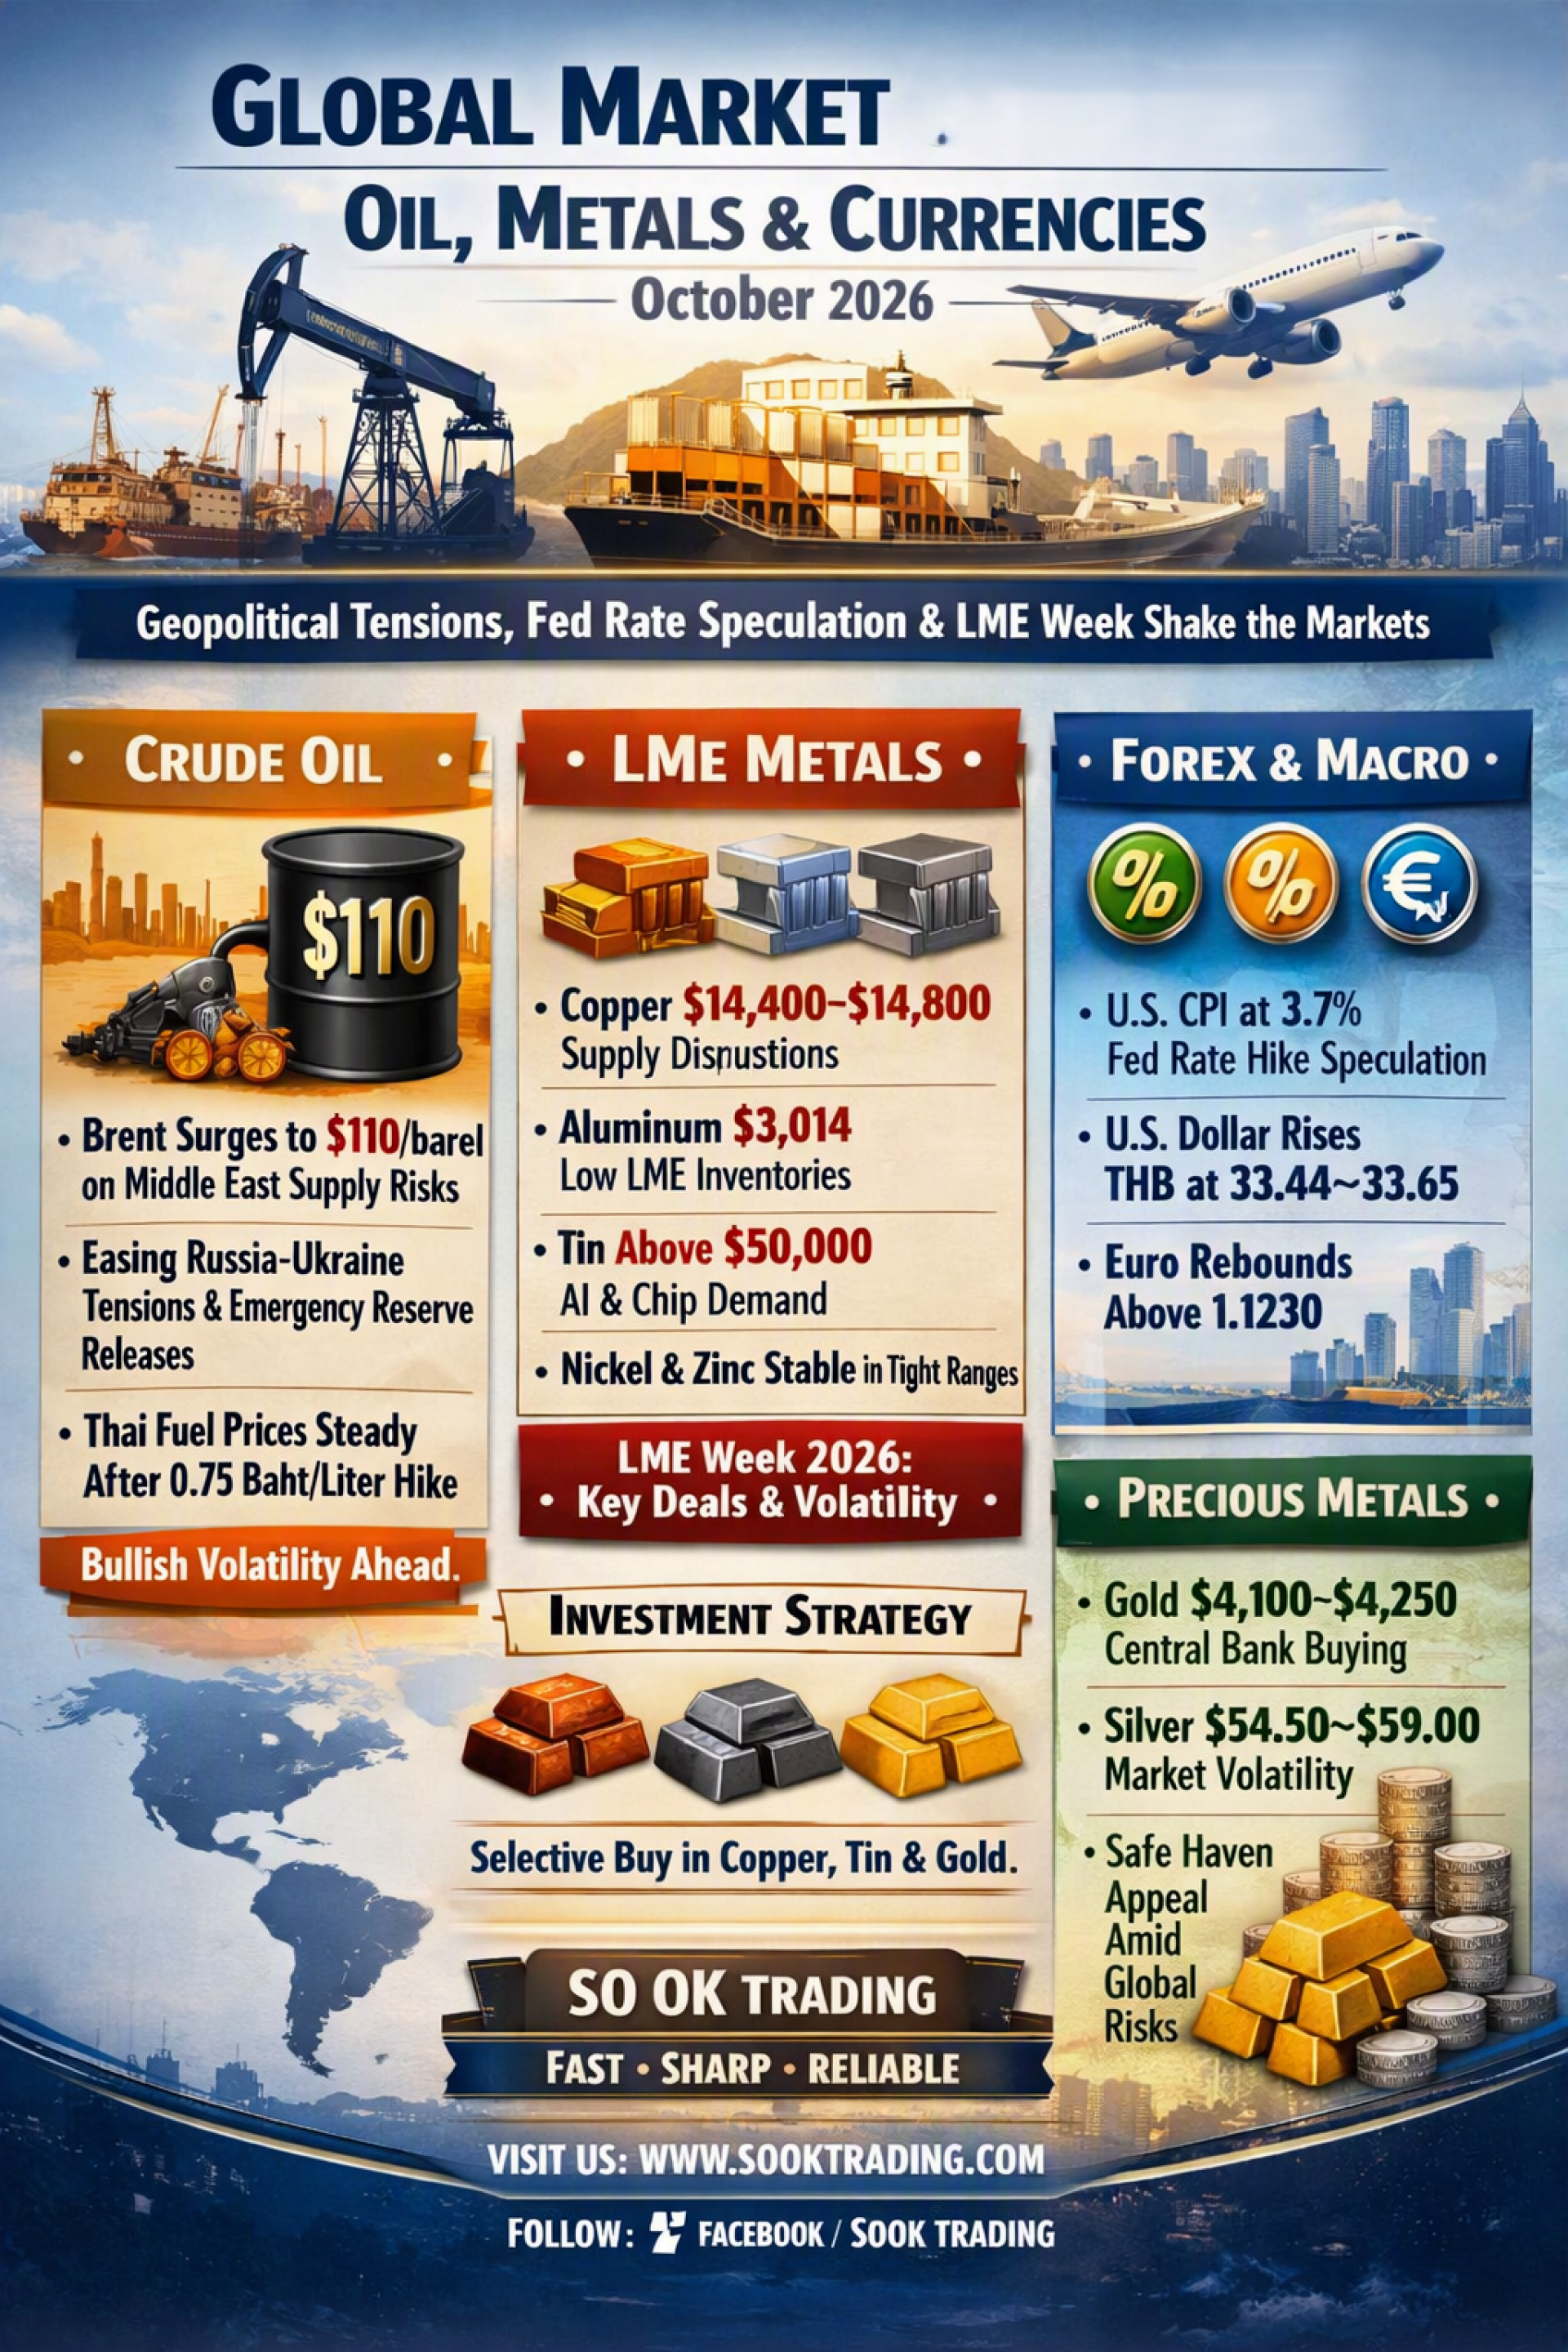
世界市場概観:原油・金属・通貨 (2026年10月12日〜23日)
SO OK TRADING | 2026年10月18日
✨ 序文 (Introduction) 2026年10月中旬、世界市場は複数の要因によって大きな変動に直面しています。中東における地政学的緊張、米国連邦準備制度(Fed)の利上げ観測、そして世界的な金属取引の年次交渉の場である LME Week 2026 の開催が控えていることが主な要因です。
原油、金属、通貨の価格変動は、マクロ経済要因と地政学的リスクが交錯することで、支援と圧力が交互に現れる状況を映し出しています。市場全体が「注視すべき局面」にあり、投資家は不確実性に備え、慎重かつ戦略的な対応が求められています。
展望 (Analysis & Outlook)
️ 原油市場 (Crude Oil)
最新状況: ブレント原油は中東の供給不安から1バレル=110ドルに急騰。ホルムズ海峡やサウジアラビアでのエネルギー施設攻撃が背景。
圧力要因: ロシア・ウクライナ間の攻撃停止合意の報道や、米国とIEAによる戦略備蓄2000万バレル放出が一時的に価格を押し下げ。
タイ国内: ガソリン価格は0.75バーツ/リットル上昇後に安定。政府はディーゼル2.25バーツ/リットル、ガソホール1.09バーツ/リットルを補助。
来週の展望 (10月19〜23日): 中東の不安定要因から強気の変動が続く見込み。ただし需要減速やFedの利上げ懸念が上値を抑制。
⚙️ ロンドン金属取引所 (LME Metals)
概況: ドル高と個別要因により混合的な値動き。
銅 (Copper): 供給制約で強気、14,400〜14,800ドル/トン。
アルミニウム (Aluminium): 弱含み、2,980〜3,120ドル/トン。LME在庫は過去最低水準。
錫 (Tin): 最も強い、50,000ドル/トン超を維持。AI・半導体需要が支援。
ニッケル (Nickel): 15,170ドル/トン。インドネシアの生産枠制限が支援。
亜鉛・鉛 (Zinc & Lead): 亜鉛は中国不動産市場の影響で弱含み、鉛は最も狭いレンジで安定。
外為・マクロ経済 (Forex & Macro)
米国CPI: 9月は3.7%と予想を上回り、Fedが0.25%利上げし4.00〜4.25%に達する可能性。
米ドル (USD): 利上げ観測で強含み。ただしテクノロジー株売りやFedの慎重姿勢で圧力。
ドル指数 (DXY): 一時的に弱含み、101.78で終了。
タイバーツ (THB): 33.44〜33.45で取引。資金流入と輸入原油価格低下が支援。来週は33.15〜33.65のレンジ予想。
ユーロ (EUR/USD): 1.1230を回復。ただし中期的には脆弱。

関連コンテンツ
「春節後の金相場 2026:調整して次の上昇へ」
年初に金価格は力強く上昇しましたが、20年の統計どおり春節後には一時的な調整局面に入りました。
しかし全体像は依然として「強気相場」であり、今年中に新高値を更新する可能性があります。
戦略のポイント:価格が押し目をつけた時に少しずつ買い増しすること。
18 2月 2026
「Copper Supercycle: 銅が“未来の金属”へと進化」
世界の銅価格は過去数年で最も熱く高騰中!米国COMEXでは 1ポンドあたり6.69ドル に到達し、上海市場では 1トンあたり14,000ドル を突破。銅はもはや単なる産業用金属ではなく、テクノロジー経済とクリーンエネルギーの心臓部 となっています。
14 5月 2026
