「CPI上昇で非鉄金属市場に売り圧力 — 銅・アルミは依然として逼迫、FRBと地政学リスクが世界の金属価格を揺さぶる | SO OK TRADING 最新分析」; 2026年10月15日
最終更新: 15 10月 2026
74 閲覧数
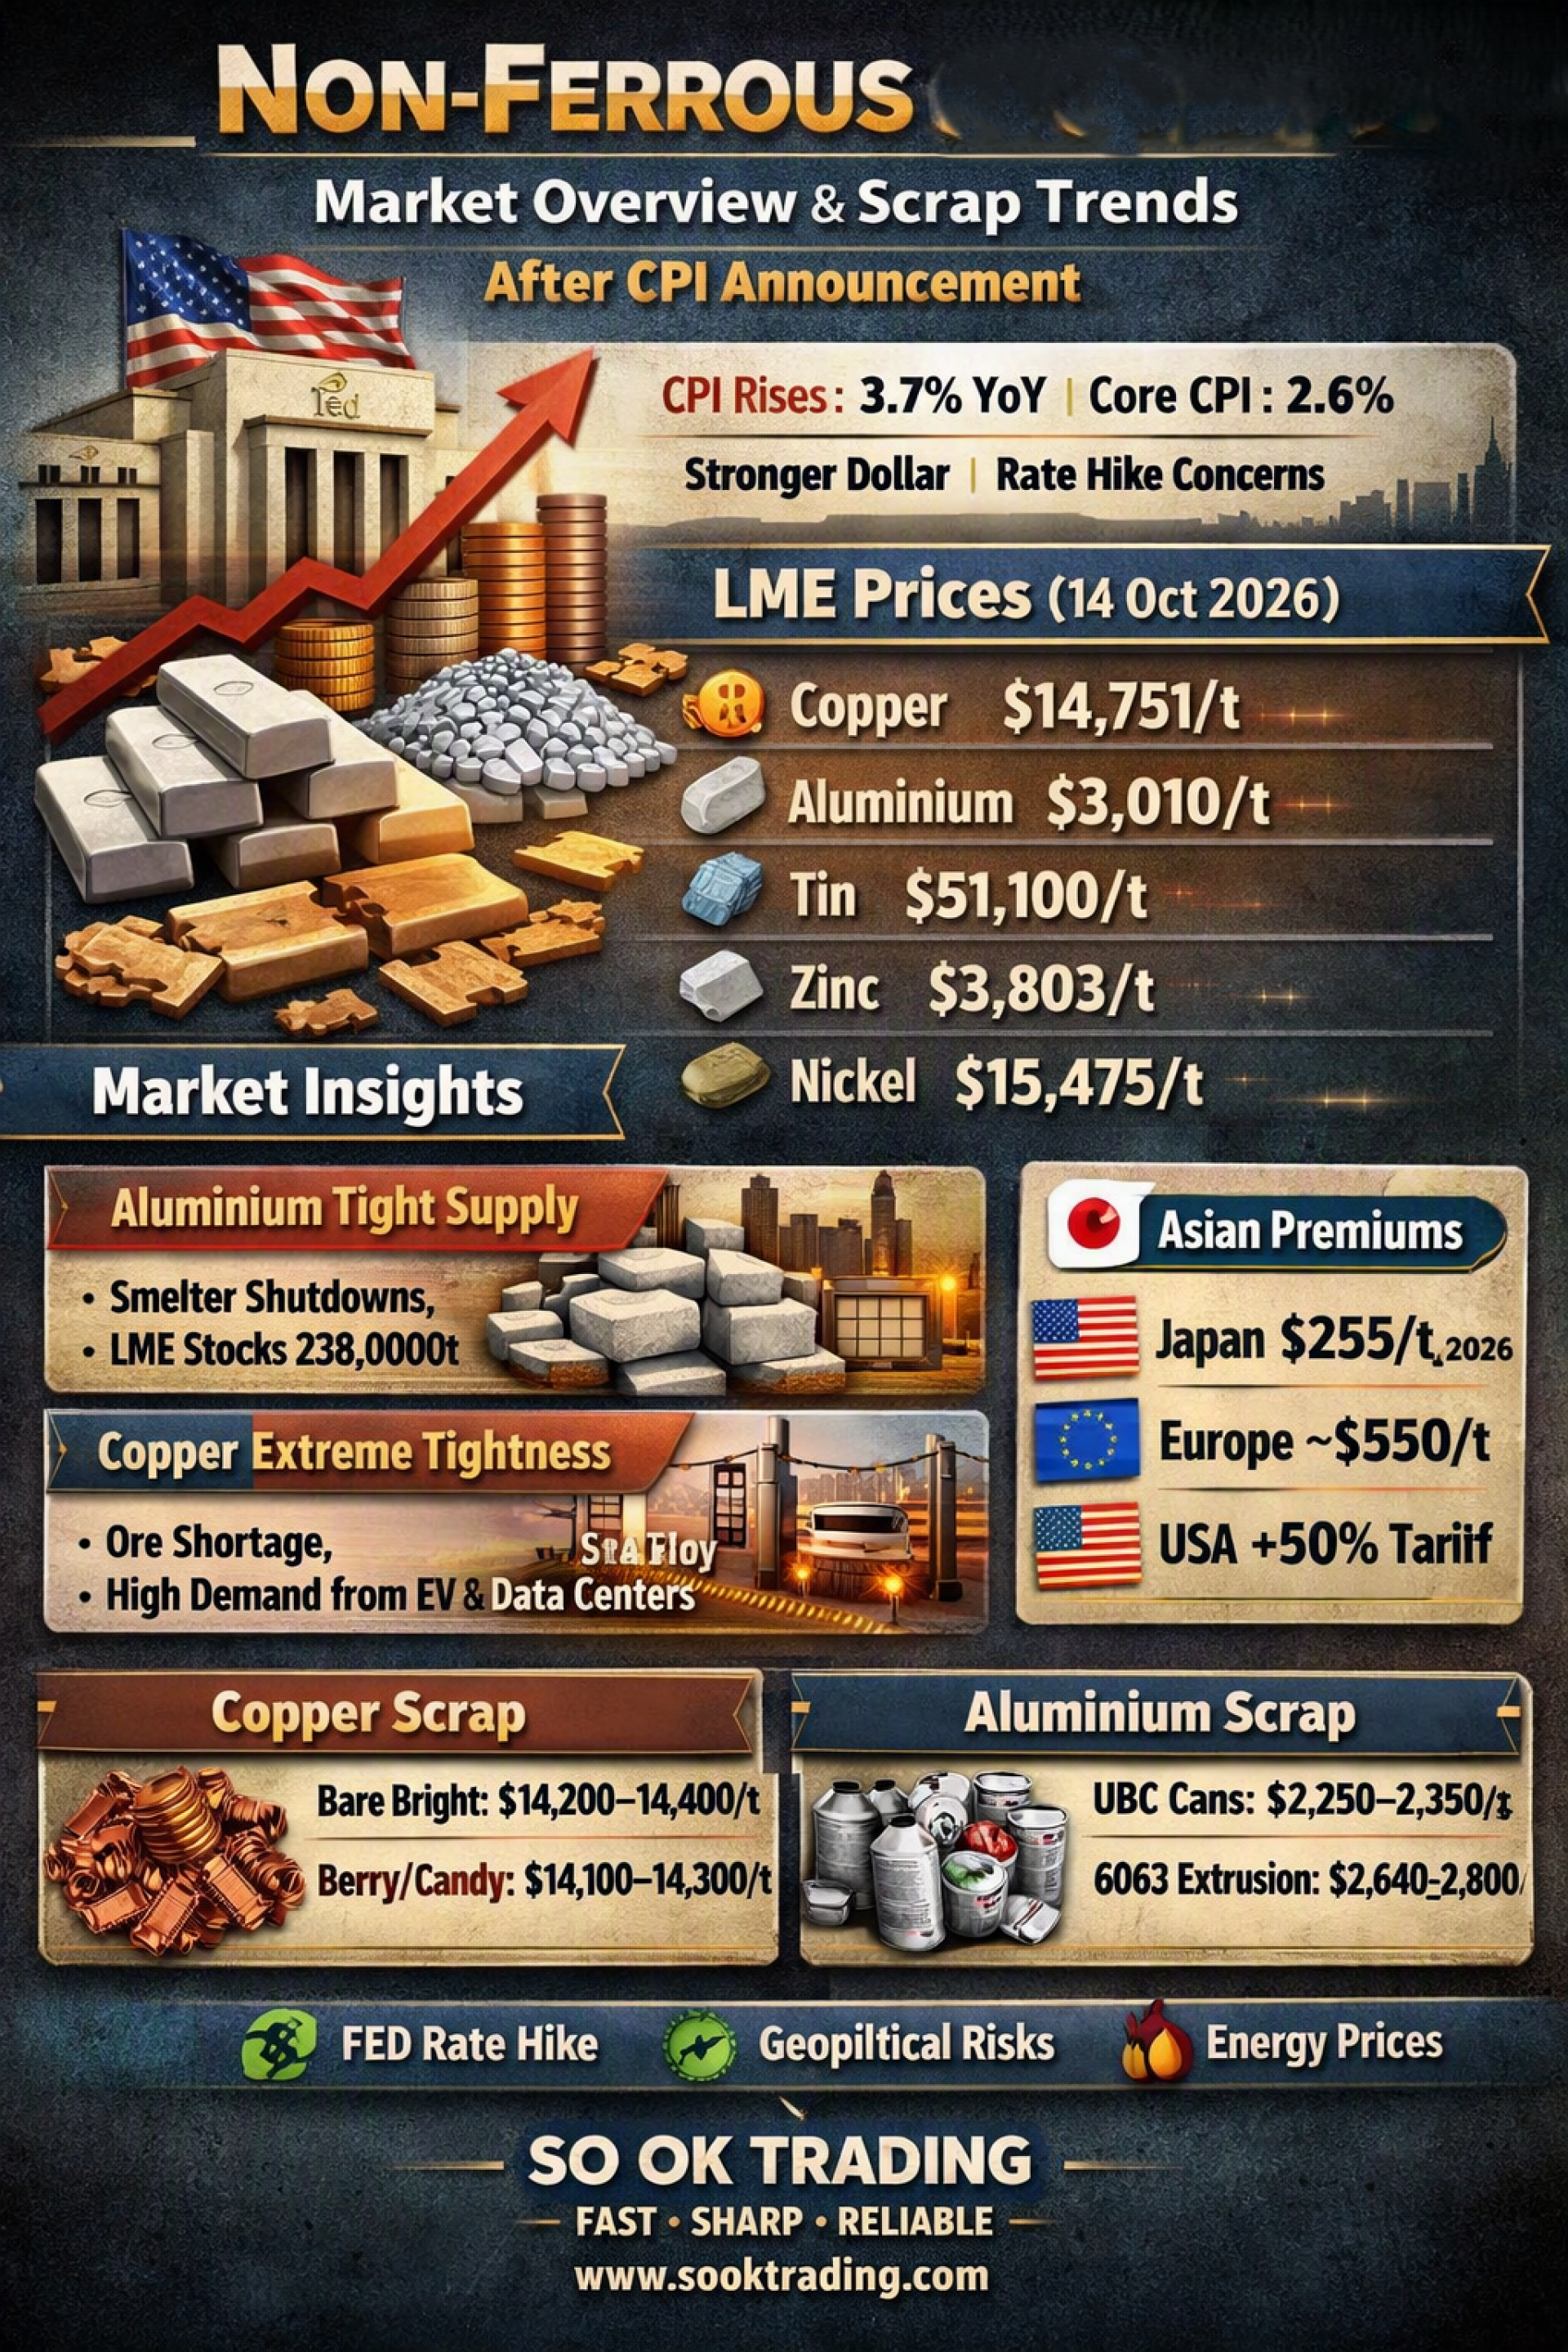
非鉄金属市場の概況とアジアのスクラップ動向
CPI発表後 | SO OK TRADING | 2026年10月15日
世界の非鉄金属市場は、米国が9月の消費者物価指数(CPI)を予想以上に発表したことを受けて全面的な売り圧力に直面しました。CPIは前年比3.7%、コアCPIは2.6%と予想を上回り、FRBが追加利上げまたは高金利を長期維持する可能性への懸念が高まりました。ドル高が進み、ドル建てで取引される産業用金属の投資需要を押し下げています。
LME終値(2026年10月14日)
銅(Copper): 14,751ドル/トン — マクロ要因で下落、Escondida鉱山(チリ)が労働協約を締結しストライキ回避
アルミニウム(Aluminium): 3,010ドル/トン — 年初来安値、欧州市場の供給過剰で先物価格が3,000ドルを割り込む場面も
錫(Tin): 51,100ドル/トン — 2.4〜3%下落も5万ドルを維持、供給網不安と中東情勢が支え
亜鉛(Zinc): 3,803ドル/トン — 約0.4%下落、製錬手数料(TCs)が過去最低水準
ニッケル(Nickel): 15,475ドル/トン — 2025年12月以来の安値、LME在庫が潤沢
市場動向分析
アルミニウム: 先物価格は弱含みだが、実需市場は逼迫。中東湾岸地域の製錬所停止で年間約300万トンの生産能力が失われ、LME在庫は約238,625トンと21世紀で最低水準。欧米市場では構造的な支えが強い。
銅: ドル高で短期的に売り圧力がかかるも、鉱石不足により市場は「極度の逼迫(Extreme Tightness)」状態。製錬手数料(TCs/RCs)は過去最低、鉱石品位も年率2〜3%低下。EVやデータセンター需要が長期的な価格下支え要因。
アジア地域のプレミアム(Asian Premiums)
日本(MJP Q4 2026): 約255ドル/トン — 前期比35%下落も危機前水準(約200ドル)を上回る
欧州(ロッテルダム): 約550〜585ドル/トン — 高水準でアジアから流出傾向
米国(ミッドウェスト): 関税50%の影響で高プレミアム維持
♻️ アジアのスクラップ価格(Scrap Prices)
銅スクラップ
Barley(裸銅線): 14,200〜14,400ドル/トン(LME比−250〜450ドル)
Berry/Candy(No.1銅線): 14,100〜14,300ドル/トン(LME比−350〜550ドル) → 鉱石不足を補うためスクラップ需要が高く、価格は堅調。
アルミニウムスクラップ
UBC缶: 2,250〜2,350ドル/トン(前期の2,400ドル超から下落)
6063押出材: 2,640〜2,800ドル/トン(CIFアジア) → 一次アルミ価格(約2,980ドル/トン)の70〜85%で推移。ASEAN地域の輸入規制強化が流通を抑制。
⚠️ 注目すべき要因
FRB政策: 10月末会合で利上げの可能性約50%
米国経済指標: PPIと小売売上高の発表待ち
地政学リスク: 中東情勢とホルムズ海峡封鎖による原油高騰
✨ まとめ
インフレとドル高によるマクロ圧力が続く一方、銅とアルミニウムは供給逼迫が構造的に価格を支えている。アジアのスクラップ市場では銅スクラップが堅調に推移する一方、アルミスクラップは一次金属価格の下落と輸入規制強化で圧力を受けている。
SO OK TRADING — FAST • SHARP • RELIABLE タイ発、非鉄金属ビジネスの真のパートナー www.sooktrading.com Facebook: SO OK TRADING
関連コンテンツ
2026年原油価格危機:タイに大波、世界経済に停滞のリスク
18 3月 2026
Copper Supercycle 2026: グリーン経済の新たな石油
サブプライムからAIブームへ —— 銅の軌跡 2010–2026
SO OK TRADING | 2026年9月8日
✨ 序文
銅は現代の世界経済を牽引する「戦略金属」として急速に台頭しており、その地位はかつての石油に匹敵します
8 9月 2026
