鉄鋼市場の過剰供給から低炭素鋼への転換へ:インサイトレポート 2026–2027 世界・タイの鉄鋼産業 持続可能性への転換点 — SO OK TRADING による分析|2026年9月26日
最終更新: 26 9月 2026
124 閲覧数

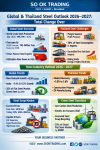
**世界とタイの鉄鋼産業の現状と展望 2026–2027
過剰供給の危機からグリーンスチールへの転換へ** SO OK TRADING による記事|2026年9月26日
序論
世界の鉄鋼産業は過去10年で最大の試練に直面しています。過剰供給(Global Oversupply)、需要の回復の鈍化、そして中国による大量輸出が世界市場に圧力をかけ続けています。タイも同様に、生産コストの上昇と安価な輸入鋼材の流入による二重の圧力に直面しており、競争力を維持するためには大きな戦略的転換が必要です。
世界の鉄鋼産業の現状
粗鋼生産量: 2026年7月、世界の粗鋼生産は1億4920万トンで前年比0.3%減。需要の弱さを反映。
過剰生産能力: OECDは過剰能力が深刻化していると指摘。市場回復を抑制。
中国の影響: 中国は依然として大量輸出を続け、価格を押し下げている。
タイの鉄鋼産業の現状
マージンスクイーズ: 輸入鋼材の価格競争と生産コスト上昇による圧迫。
中国鋼材の流入: 輸入鋼材が国内消費の70%に達する。
未認証のプレハブ鋼材: 標準認証(タイ工業規格)がない輸入鋼材が増加し、安全性と競争にリスク。
国内生産能力の低下: 需要1,880万トンに対し、国内生産は810万トンにとどまる。
「4重コスト」危機: 世界エネルギー価格、海上運賃、国内輸送費、電力料金の上昇。
展望と将来の方向性
世界
需要成長の鈍化: 2030年まで年平均0.9%の成長にとどまる見込み。
過剰能力: 2028年までに7億4500万トンに達する可能性。
インドの成長: 2026年に7.4%、2027年に9.2%の需要拡大。
グリーンスチール: 2040年までに世界のフラットスチール市場の25%を占める見込み。
タイ
需要回復は限定的: 年平均1.0〜1.6%の成長、需要は1,870〜1,890万トン。
建設分野: 政府プロジェクトやEECによりロングスチール需要が拡大。
自動車・EV分野: 高強度鋼や高品質冷延鋼板の需要増。
家電・食品産業: ステンレス鋼や表面処理鋼の需要増。
制約: 国内購買力の弱さ、生産稼働率30%未満、輸入依存度60〜70%。
グリーンスチールへの転換: 電気炉(EAF)導入とスクラップリサイクルの推進。
スクラップ鋼市場の展望
現行価格: 東アジア約418ドル/トン、トルコHMS1&2は350〜380ドル/トン。
上昇要因: EAF拡大、輸出制限、エネルギーコスト高。
下落要因: 中国不動産市場の低迷、安価な完成鋼材の輸出、鉄鉱石価格の下落。
総合展望: 短期的には安定、長期的には徐々に回復しプレミアム価格へ。
結論
世界とタイの鉄鋼産業は重要な転換期にあります。短期的には過剰供給とコスト上昇の圧力が続きますが、長期的にはグリーンスチールへの移行とスクラップ鋼の戦略的活用が競争力の鍵となります。タイの鉄鋼企業は価格リスクを管理し、新技術を導入することで世界市場での競争力を維持すべきです。
✨ SO OK TRADING — あなたのビジネスパートナー FAST | SHARP | RELIABLE www.sooktrading.com Facebook: SOOK TRADING

関連コンテンツ
世界は「長期高金利時代」に突入
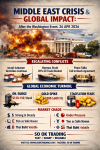
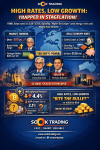
米国連邦準備制度理事会(Fed)は、インフレが依然として高止まりし、中東戦争によるエネルギー価格の高騰が続く中、政策金利を 3.50〜3.75% に据え置く決定を3回連続で下しました。
その結果、世界経済は「物価は高いが成長しない」――すなわち スタグフレーション(Stagflation) の罠に陥りつつあり、投資家や企業は慎重な対応を迫られています。
株式市場は乱高下し、ドルは強含み、原油価格は急騰、そして債務負担は依然として重いままです。
これは、世界が「利下げ待ち」から「高金利を維持してインフレと戦う」モードへと明確に移行したことを示すシグナルです。
SO OK TRADING がまとめた 2026年4月の世界経済概況 をぜひご覧ください。
金利の行方とスタグフレーションのリスクについて、今知っておくべき視点をお届けします。
30 4月 2026
バーツ高・金上昇:ジャクソンホール前の綱引き
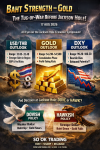
今週(2026年8月17日〜21日)、世界の金融市場は「ジャクソンホール経済シンポジウム」に注目しています。これは米国FRBが金融政策の方向性を示す重要な舞台であり、世界の通貨や金価格の行方を大きく左右する可能性があります。
タイ・バーツは 32.90〜33.40バーツ/ドル のレンジで推移し、ドル安と金の利益確定売りに支えられてやや強含み。世界の金価格も 4,300ドル/オンス以上 の高水準を維持しています。
17 8月 2026
