世界アルミニウム市場 第4四半期(2026年)概要:供給変動の中で揺れる Japan Premium (MJP) SO OK TRADING | 2026年10月6日
最終更新: 6 10月 2026
98 閲覧数
世界アルミニウム市場 第4四半期(2026年):供給変動の中で揺れる Japan Premium (MJP)
SO OK TRADING | 2026年10月6日
✨ 序論
2026年10月初旬、世界のアルミニウム市場は重要な転換点を迎えています。日本向けプレミアム(Main Japan Premium – MJP)の第4四半期価格はまだ最終決定に至っておらず、買い手と売り手の間で慎重な交渉が続いています。
電気自動車(EV)や再生可能エネルギー産業からの構造的な需要は依然として強いものの、中東地域の供給逼迫とアジアの需要減退が市場を押し下げる要因となり、MJP価格は 280ドル/トンを下回る水準での決着が予想されています。
Japan Premium (MJP) の現状
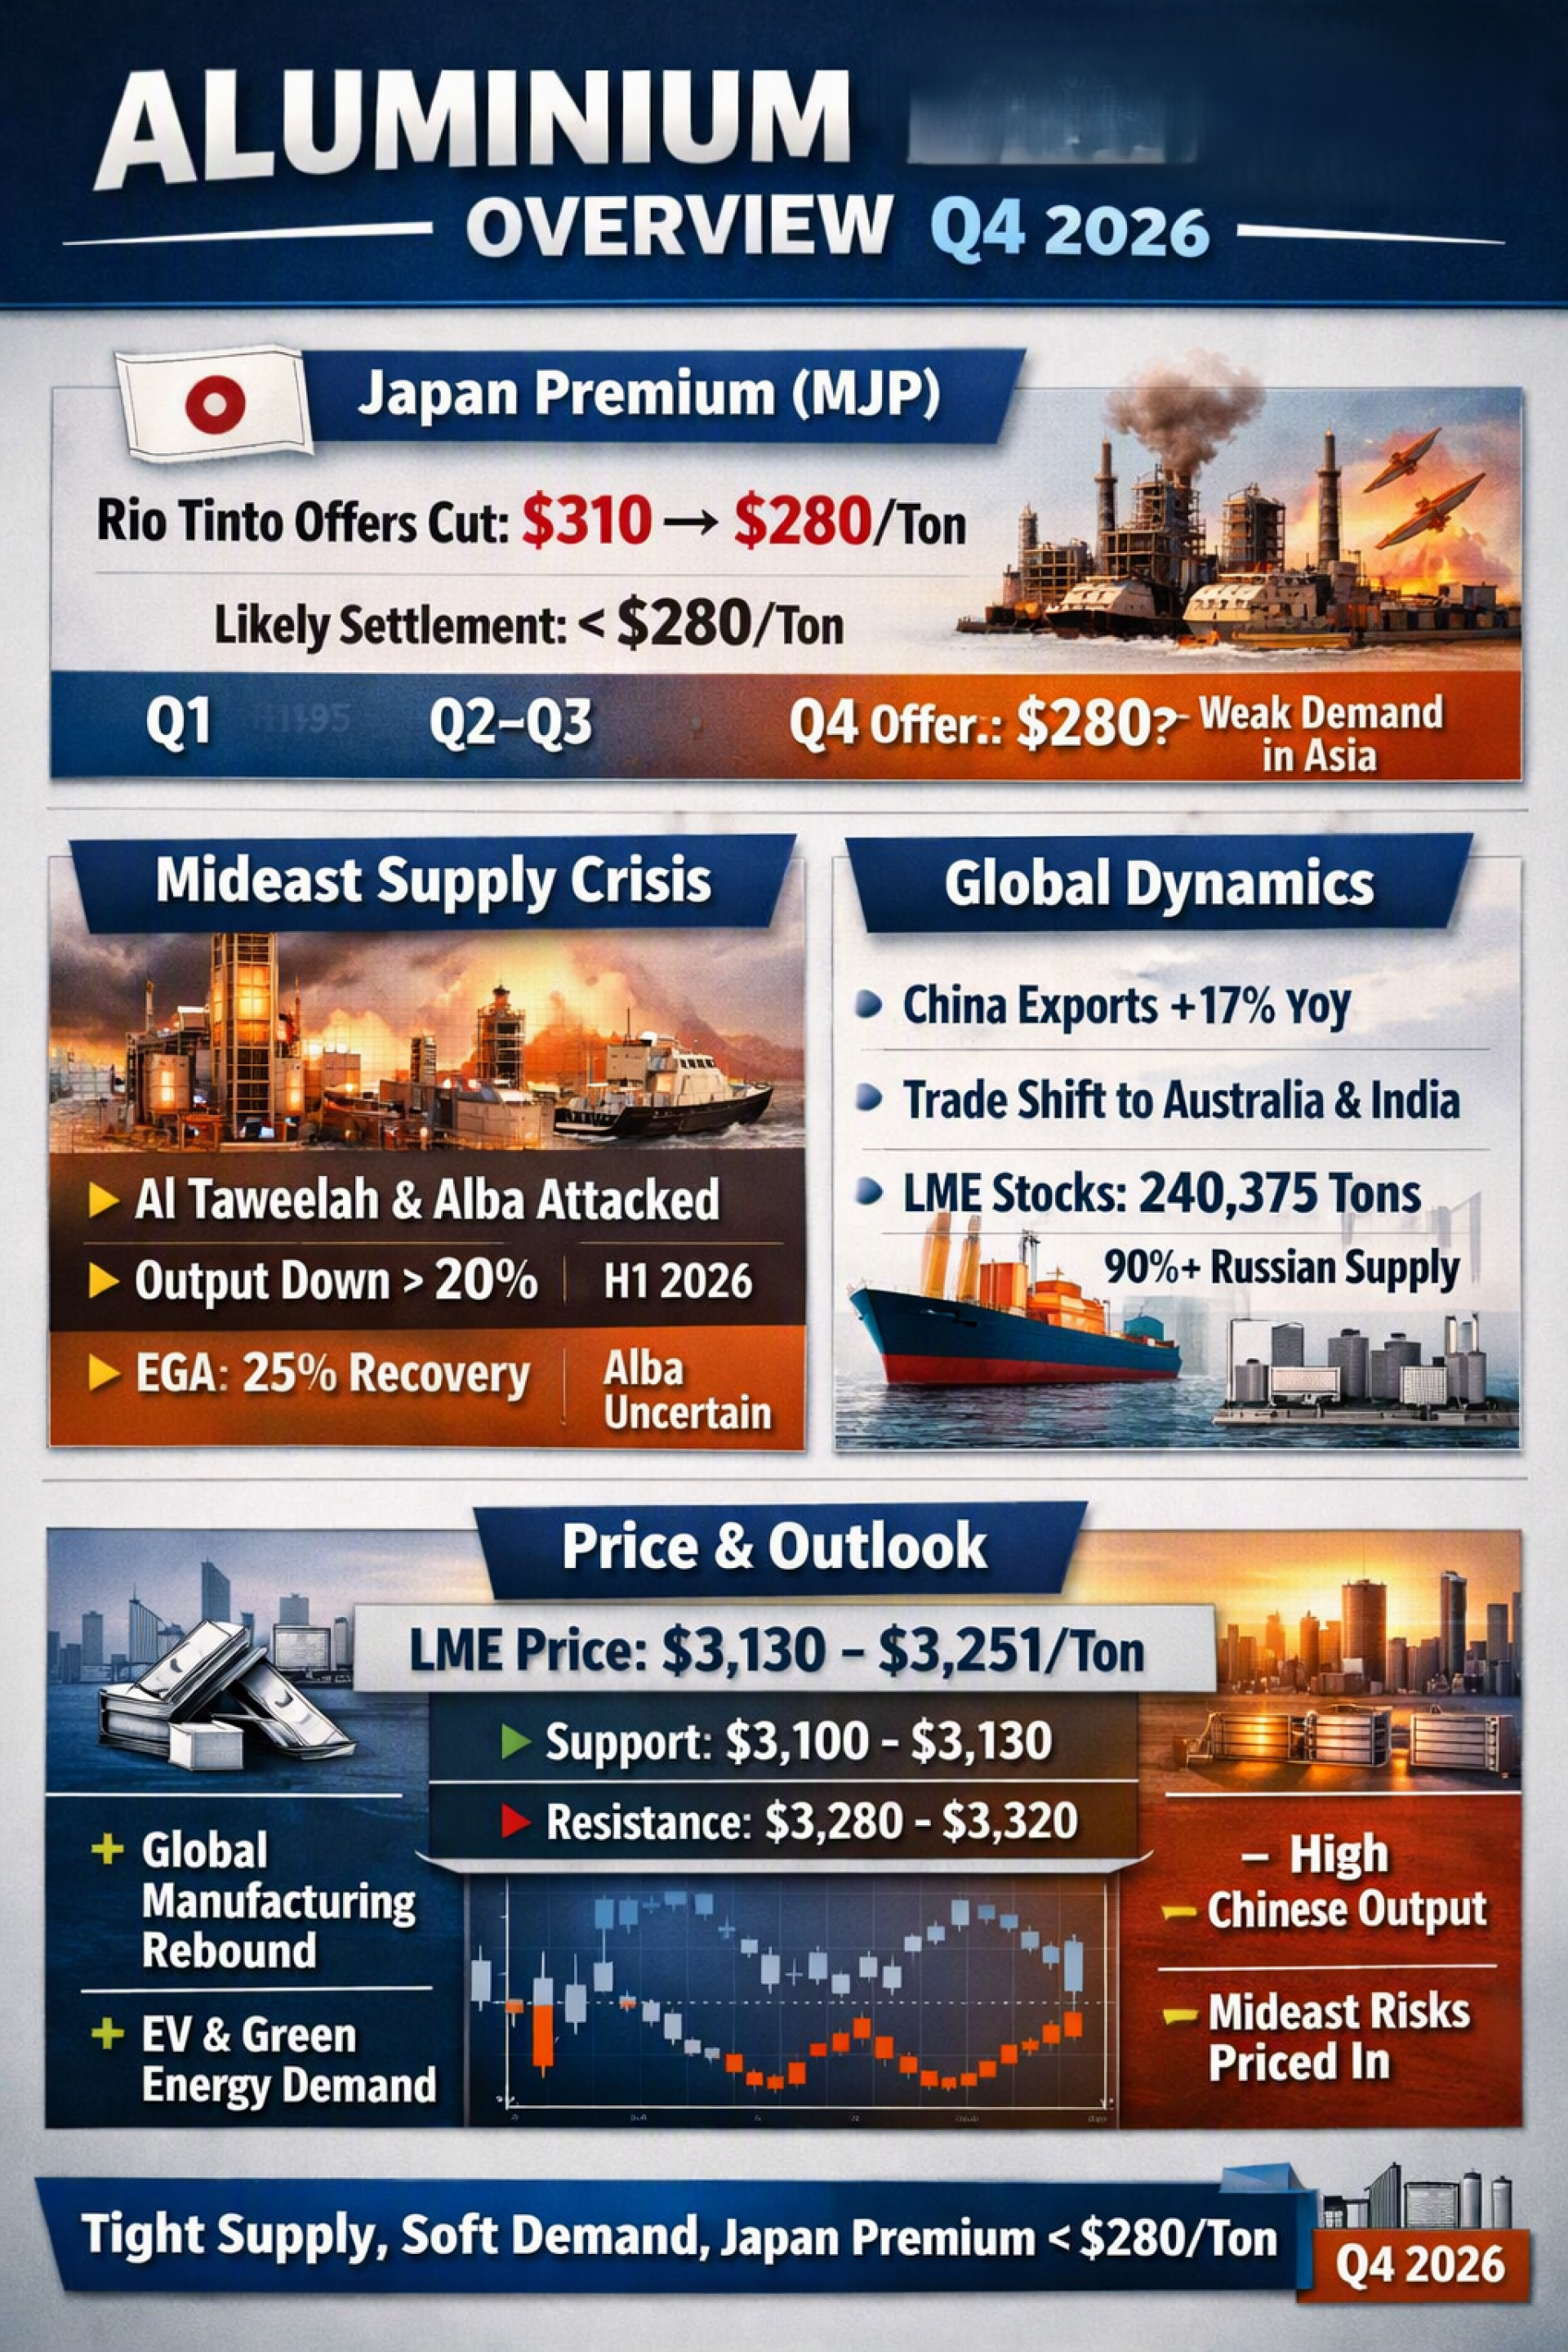
第4四半期のプレミアム交渉はまだ終了していません。最新では Rio Tinto が提示価格を 310ドル → 280ドル/トン (CIF Japan) に引き下げました。市場は依然として慎重であり、多くの買い手は最終決済価格が280ドルを下回ると見ています。
年間を通じてみると、2026年のプレミアムは2025年よりも大幅に高い水準にあり、構造的な価格の強さを示しています。
⚔️ 中東の供給危機
GCC(湾岸協力会議)地域は世界の一次アルミニウム輸出の約20%を担っていますが、2026年には深刻な地政学的リスクに直面しました。
Al Taweelah (UAE) と Alba (Bahrain) の製錬所が3月にミサイル攻撃を受け大きな被害。
Qatalum (Qatar) はホルムズ海峡の物流制限により不可抗力を宣言、生産を60%に削減。
8月の地域生産量は前年同月比43%減の 299,000トン に落ち込みました。
回復は遅れており、EGA (UAE) は25%しか復旧できず、完全復旧は2027年第1四半期と予測。Alba (Bahrain) も原料不足で不透明な状況が続いています。
世界市場の対応
中東の供給不足を補うため、世界市場は迅速に調整しました。
中国の増産:輸出量は前年比17%増、供給不足を埋める役割を果たしました。
貿易ルートの転換:日本、台湾、米国の主要買い手はオーストラリアやインドからの調達にシフト。
LME アルミニウム市場概況
直近の先物価格(Cash/3M):3,130–3,250ドル/トン(年央の3,800ドルから下落)。
LME在庫:240,375トン、過去100年で最低水準。
在庫の90%以上がロシア産アルミニウムであり、実需市場では非ロシア産の供給不足が深刻。
市場を動かす要因
強気要因
世界の製造業PMIが51を上回り、産業活動が拡大。
EVや再生可能エネルギーによる構造的需要。
弱気要因
中国のフル稼働生産により価格上昇余地が限定。
中東リスクはすでに市場に織り込み済み。
中国からのシグナル
2026年9月、中国のPMIは改善を示しました。
NBS PMI:50.1 → 拡張領域へ復帰。
Caixin PMI:52.1 → 過去5か月で最高。
アルミ加工PMI:53.9 → 合金・自動車分野が牽引。
中国は依然として世界アルミ市場の「柱」として機能しています。
短期見通し
サポートライン:3,100–3,130ドル/トン(高コストと需要が支え)。
レジスタンスライン:3,280–3,320ドル/トン(中国供給が上限を制約)。
「ゴールデンウィーク」(10月1–7日)で中国市場は一時休場。再開後は積み上げられた注文が価格を支える見込みです。
産業への影響
EV産業:原材料コスト低下で競争力強化。
電子・半導体産業:コスト減により生産拡大。
建設・インフラ:安定価格が大型プロジェクトを後押し。
結論
世界アルミ市場は第4四半期において依然として構造的な供給不足に直面しています。中国の増産が均衡を保っているものの、中東の不確実性は依然としてリスク要因です。
Japan Premium (MJP) は 280ドル/トンを下回る水準で決着する可能性が高く、「買い手市場」への移行を示しています。長期的には、アルミニウムはクリーンエネルギー時代を支える戦略的金属としての地位を維持し続けるでしょう。
✨ FAST. SHARP. RELIABLE. SO OK TRADING — タイ発、Non-Ferrous & Aluminium ビジネスの真のパートナー www.sooktrading.com Facebook: SO OK TRADING

関連コンテンツ
投稿イントロダクション(日本語)
今月5月、「世界金融ゲーム」が再び熱を帯びています。ドルが力強く上昇する一方で、タイ・バーツは32.30〜32.65バーツ/ドルのレンジで弱含みが続いています。米国経済の堅調な成長、高止まりする原油価格、そして金価格の下落が、バーツの上昇力を奪いました。
企業経営者や投資家にとって、これは「迅速な判断と柔軟な対応」が求められる時期です。世界市場の変動に備え、戦略を見直す必要があります。
SO OK TRADING
FAST • SHARP • RELIABLE
15 5月 2026
世界とタイの鉄鋼産業の現状と展望 2026–2027
過剰供給の危機からグリーンスチールへの転換へ**
SO OK TRADING による記事|2026年9月26日
世界の鉄鋼産業は、過去10年で最大の転換期を迎えています。過剰供給(Global Oversupply)と需要回復の鈍化が続く中、中国は依然として大量の鉄鋼を世界市場に輸出し、価格と競争に大きな圧力をかけています。
一方、タイの鉄鋼産業も、生産コストの上昇と安価な輸入鋼材の流入による二重の圧力に直面しており、競争力を維持するためには大きな戦略的転換が求められています。
SO OK TRADING の分析によれば、2026–2027 年の展望において「グリーンスチール(低炭素鋼)」が、タイおよび世界の鉄鋼産業を再び競争力あるものへと導く重要な鍵となるでしょう。持続可能な生産への移行と新しい技術の導入こそが、グローバル市場で生き残るための道筋です。
✨ SO OK TRADING — あなたのビジネスパートナー
FAST | SHARP | RELIABLE
26 9月 2026
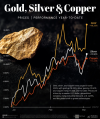
Copper prices are expected to remain elevated and bullish in 2026, driven by strong demand from the green energy transition (EVs, renewables, grid upgrades) and persistent mine supply constraints/disruptions, with forecasts generally placing prices in the $10,000 to over $12,000 per tonne range, although some analysts foresee a slight cooling to $10,000-$11,000 as market balances tighten. Key factors include IRA spending, AI infrastructure needs, constrained new mine supply, and potential Chinese economic recovery, creating tight markets despite some projected minor surpluses.
Key Price Predictions (2026):
Goldman Sachs: $10,000 - $11,000/tonne range, averaging $10,710/tonne in H1 2026.
J.P. Morgan: Averaging around $12,075/tonne, with potential spikes to $12,500/tonne in Q2.
Bank of America: Average of $11,313/tonne, with potential for $15,000/tonne spikes.
UBS: $11,000/tonne by Sept 2026.
World Bank: Average of $9,800/tonne.
Bullish Drivers:
Energy Transition: Massive demand for grid expansion, EVs, and renewable infrastructure.
AI Infrastructure: Increased demand for data centers.
Supply Deficit: Mine disruptions (Grasberg, Kamoa-Kakula, etc.) and difficulty bringing new mines online.
China: Potential economic rebound acting as a catalyst.
Potential Headwinds/Volatility:
Policy-induced Surpluses: E.g., from IRA incentives or scrap availability.
Stronger USD: Can weigh on commodity prices.
Slower Demand: If China's recovery falters.
Overall Outlook:
Expect a tight market with strong underlying demand, leading to high prices, but with significant volatility due to policy shifts and mine output fluctuations. The market is moving towards a structural deficit, supporting higher prices long-term
30 12月 2025
