未来のアルミニウム: グリーンアルミニウム革命 — CBAMの圧力で中国が世界の金属市場を再編、石炭からクリーンエネルギーへ SO OK TRADING | 2026年9月18日
Last updated: 18 Sept 2026
80 Views
中国のグリーンアルミニウムへの転換:石炭精錬所からクリーンエネルギーの未来へ
SO OK TRADING : 2026年9月18日
✨ 序論
世界最大のアルミニウム生産・消費国である中国は、世界生産能力の約60%を占めています。現在、中国のアルミ産業は構造的な大転換期を迎えており、従来の「量産+石炭エネルギー依存」から、品質重視・クリーンエネルギー・高付加価値製品へと移行を迫られています。これは国内政策の圧力に加え、EUのCBAM(炭素国境調整メカニズム)など国際的な環境規制への対応が背景にあります。
現状と課題
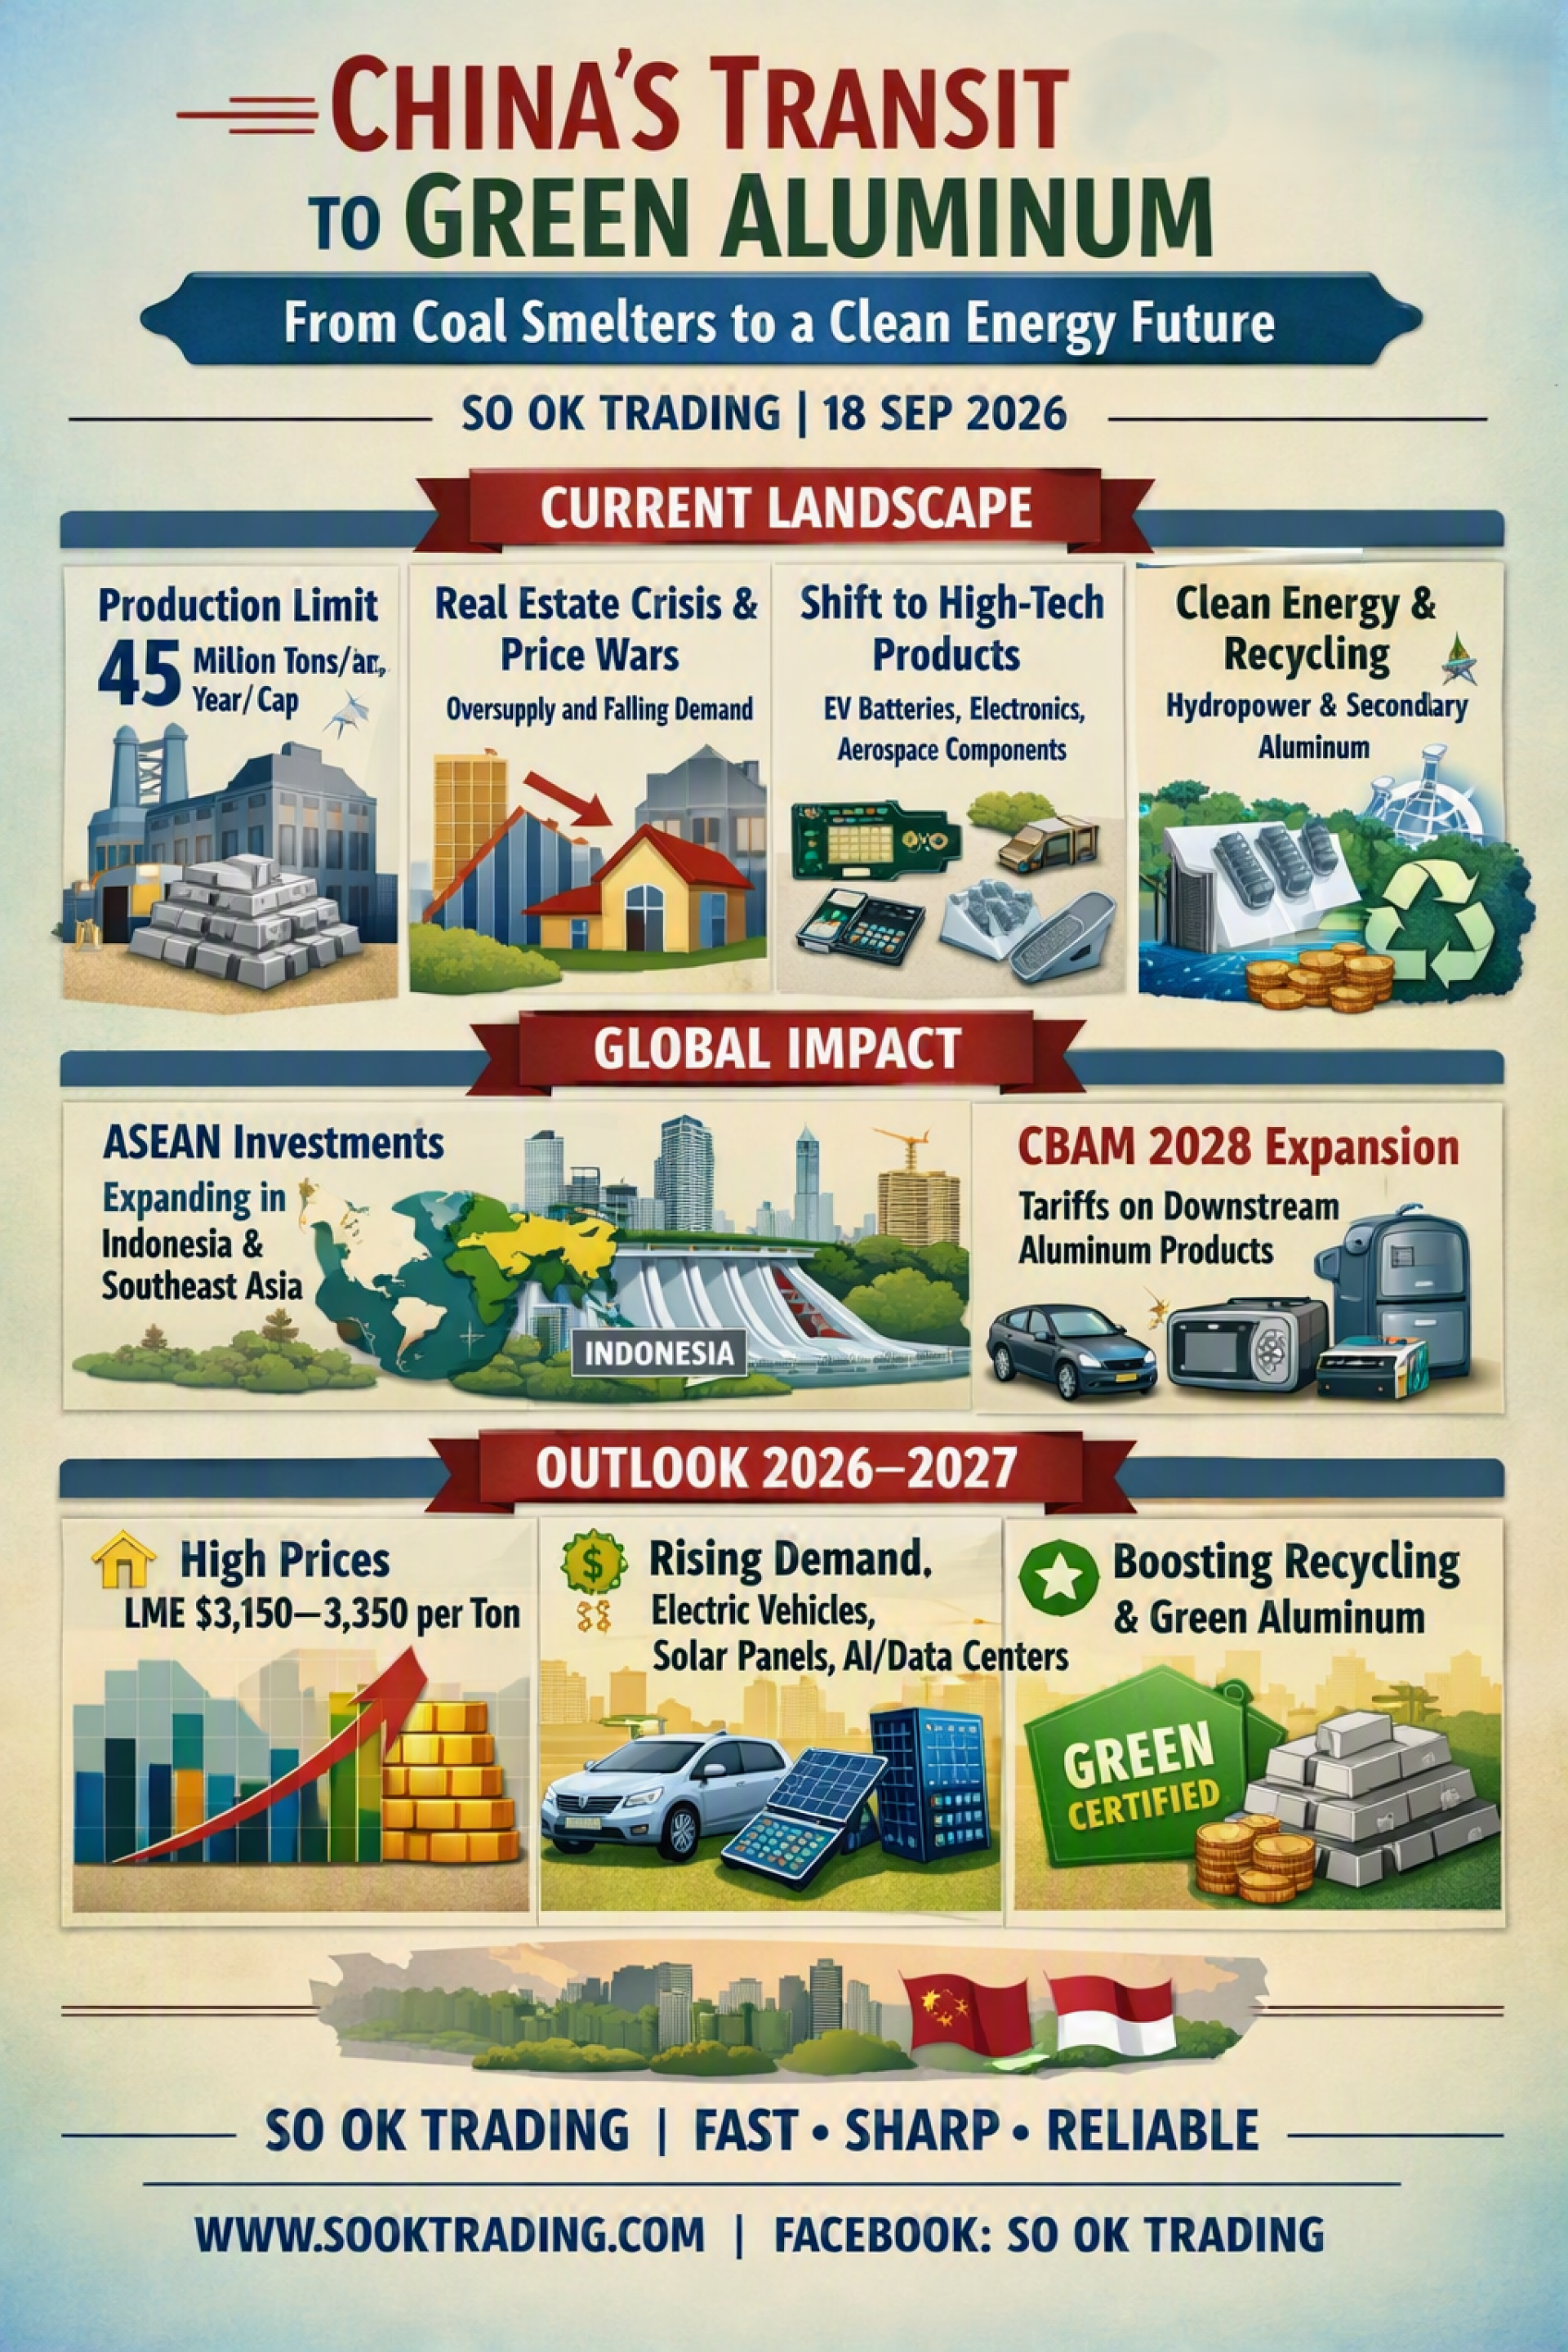
供給制御政策 中国政府はアルミ一次生産の上限を年間4,500万トンに設定し、エネルギー消費と炭素排出を抑制。これにより世界市場は「構造的逼迫」状態に。
不動産不況と価格競争 不動産市場の停滞で基礎アルミ需要が減少し、供給過剰と激しい価格競争が発生。
ハイテク製品へのシフト EV用バッテリーフォイル、電子部品、航空材料など高付加価値製品への転換が進展。中国の「新質生産力」政策に対応。
クリーンエネルギーとリサイクル 精錬所を雲南省・四川省へ移転し、水力・再生可能エネルギーを活用。 二次アルミ生産を2027年までに1,500万トンへ拡大予定(新規精錬のわずか5%のエネルギー消費)。
EU CBAMの影響 炭素税により中国の輸出コストが大幅上昇。炭素排出の実測値がない場合、EUは高い平均値を適用し、中国は競争上不利に。2028年には自動車部品や家電など下流製品にも拡大予定。
世界的影響:中国アルミの波及
ASEAN投資拡大:インドネシアなどでボーキサイト資源を活用し、関税障壁を回避。
CBAM比較:中国の炭素税は約11ドル/トンに対し、欧州は75〜80ドル/トン。価格競争力で不利。
2028年拡張:下流製品まで対象拡大、中国のサプライチェーン全体に影響。
中国のグリーンアルミ先導企業
China Hongqiao Group:雲南へ移転、水力100%使用、ASI認証取得。
Chinalco(国有企業):先端技術投資、宇宙・EV向けクリーン素材を生産。
Henan Shenhuo Coal & Power:石炭依存からクリーンエネルギーへ転換。
Shandong Nanshan Aluminium:EVバッテリーフォイルとリサイクル技術に強み。
今後の展望(2026–2027)
市場逼迫継続:価格は高止まり(LME $3,150–3,350/トン、SHFE >24,000元/トン)。
新興需要の牽引:EV、太陽光発電、AI/データセンターが主要需要源。
リサイクル推進:グリーン認証取得を加速し競争力維持。
地政学的要因:中東紛争により、中国とインドネシアが世界市場の「スイングサプライヤー」に。
結論
中国アルミ産業は「量から質」への転換を遂げつつあり、グリーンアルミ・循環経済・ハイテク製品を軸に持続可能な成長を目指しています。この変革は、中国が世界市場でのリーダーシップを維持するだけでなく、環境規制と国際競争の中で長期的な競争力を確保する鍵となります。
SO OK TRADING : あなたのビジネスパートナー SO OK TRADING : FAST SHARP RELIABLE
訪問先 : WWW.SOOKTRADING.COM Facebook : SO OK TRADING
SO OK TRADING : タイ発、Non-Ferrous & ALUMINUM PACKAGING の真のリーダー
SO OK TRADING : 2026年9月18日
✨ 序論
世界最大のアルミニウム生産・消費国である中国は、世界生産能力の約60%を占めています。現在、中国のアルミ産業は構造的な大転換期を迎えており、従来の「量産+石炭エネルギー依存」から、品質重視・クリーンエネルギー・高付加価値製品へと移行を迫られています。これは国内政策の圧力に加え、EUのCBAM(炭素国境調整メカニズム)など国際的な環境規制への対応が背景にあります。
現状と課題
供給制御政策 中国政府はアルミ一次生産の上限を年間4,500万トンに設定し、エネルギー消費と炭素排出を抑制。これにより世界市場は「構造的逼迫」状態に。
不動産不況と価格競争 不動産市場の停滞で基礎アルミ需要が減少し、供給過剰と激しい価格競争が発生。
ハイテク製品へのシフト EV用バッテリーフォイル、電子部品、航空材料など高付加価値製品への転換が進展。中国の「新質生産力」政策に対応。
クリーンエネルギーとリサイクル 精錬所を雲南省・四川省へ移転し、水力・再生可能エネルギーを活用。 二次アルミ生産を2027年までに1,500万トンへ拡大予定(新規精錬のわずか5%のエネルギー消費)。
EU CBAMの影響 炭素税により中国の輸出コストが大幅上昇。炭素排出の実測値がない場合、EUは高い平均値を適用し、中国は競争上不利に。2028年には自動車部品や家電など下流製品にも拡大予定。
世界的影響:中国アルミの波及
ASEAN投資拡大:インドネシアなどでボーキサイト資源を活用し、関税障壁を回避。
CBAM比較:中国の炭素税は約11ドル/トンに対し、欧州は75〜80ドル/トン。価格競争力で不利。
2028年拡張:下流製品まで対象拡大、中国のサプライチェーン全体に影響。
中国のグリーンアルミ先導企業
China Hongqiao Group:雲南へ移転、水力100%使用、ASI認証取得。
Chinalco(国有企業):先端技術投資、宇宙・EV向けクリーン素材を生産。
Henan Shenhuo Coal & Power:石炭依存からクリーンエネルギーへ転換。
Shandong Nanshan Aluminium:EVバッテリーフォイルとリサイクル技術に強み。
今後の展望(2026–2027)
市場逼迫継続:価格は高止まり(LME $3,150–3,350/トン、SHFE >24,000元/トン)。
新興需要の牽引:EV、太陽光発電、AI/データセンターが主要需要源。
リサイクル推進:グリーン認証取得を加速し競争力維持。
地政学的要因:中東紛争により、中国とインドネシアが世界市場の「スイングサプライヤー」に。
結論
中国アルミ産業は「量から質」への転換を遂げつつあり、グリーンアルミ・循環経済・ハイテク製品を軸に持続可能な成長を目指しています。この変革は、中国が世界市場でのリーダーシップを維持するだけでなく、環境規制と国際競争の中で長期的な競争力を確保する鍵となります。
SO OK TRADING : あなたのビジネスパートナー SO OK TRADING : FAST SHARP RELIABLE
訪問先 : WWW.SOOKTRADING.COM Facebook : SO OK TRADING
SO OK TRADING : タイ発、Non-Ferrous & ALUMINUM PACKAGING の真のリーダー

関連コンテンツ
中東戦争がプラスチック業界を揺るがす ― ナフサ不足!
世界の重要な原料である ナフサ (Naphtha) が中東の紛争によって不足すると、包装産業全体が直ちに揺れ動きました。プラスチック価格は急騰し、供給不足が深刻化。ブランド各社は緊急に新たな解決策を探さざるを得ません。
この危機の中で「アルミニウム」が最も注目される素材となりました。プレミアムな代替材として、無限にリサイクル可能であり、エネルギー高騰時代における持続可能性の象徴となっています。
本記事(SO OK TRADING執筆)では以下を詳しく解説します:
なぜナフサ不足が世界のプラスチックに影響を与えるのか
なぜアルミニウムが包装業界の「主役」となったのか
変動の激しい市場で企業が生き残るための戦略とは
11 Apr 2026
世界の金市場 — 2026年9月
SO OK TRADING | 2026年9月9日
2026年は、世界の金市場が数十年ぶりに最も激しい変動を経験した年となりました。価格は 1オンス=5,600ドル超まで急騰した後、9月には急速に調整し 4,360~4,430ドルのレンジに落ち着いています。タイ国内の金価格も平均 68,000~68,600バーツで推移しており、為替レート 1ドル=32.80~32.95バーツのバーツ高が圧力となっています。
この局面で世界の投資家は自問しています。
「金は依然として安全資産なのか?」
それとも「投機の戦場」と化しているのか?
9月の金市場はまさに 緊張した持ち合い局面 (Tense Consolidation Phase) にあり、FRBによる0.25%の利上げ観測や、中東情勢の緊迫化による原油価格の100ドル近辺への上昇が重しとなっています。
一方で、中国人民銀行 (PBoC) は外貨準備に金を積み増す姿勢を継続しており、長期的な安全資産としての金の需要を下支えしています。
投資家にとっては、価格がレンジ下限に近づいた際に段階的に買い増す「守りの戦略」が最も安全とされ、ポートフォリオにおける金の比率は 5~10%以内に抑えることで効果的なリスク分散が可能です。
✨ 今年の金は単なる投資対象ではなく、「リスクと機会のゲーム」であり、急速に変化する世界経済の現実を映し出しています。
SO OK TRADING — FAST | SHARP | RELIABLE
9 Sept 2026
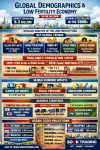
世界は人口史上最大の転換期を迎えています。
「出生が死亡を上回る時代」から「人口が体系的に減少する時代」へ——
これは、世界経済の構造をあらゆる面で変革する Low Fertility Era(低出生時代) の兆候です。
21 Jul 2026
