戦争が金属価格を押し上げる!アルミニウム2026 – 戦略的金属が天井を突き抜ける。エネルギー不足、ホルムズ海峡封鎖、そして世界が原材料争奪の年へ:SO OK TRADINGによる記事
最終更新: 9 3月 2026
5740 閲覧数
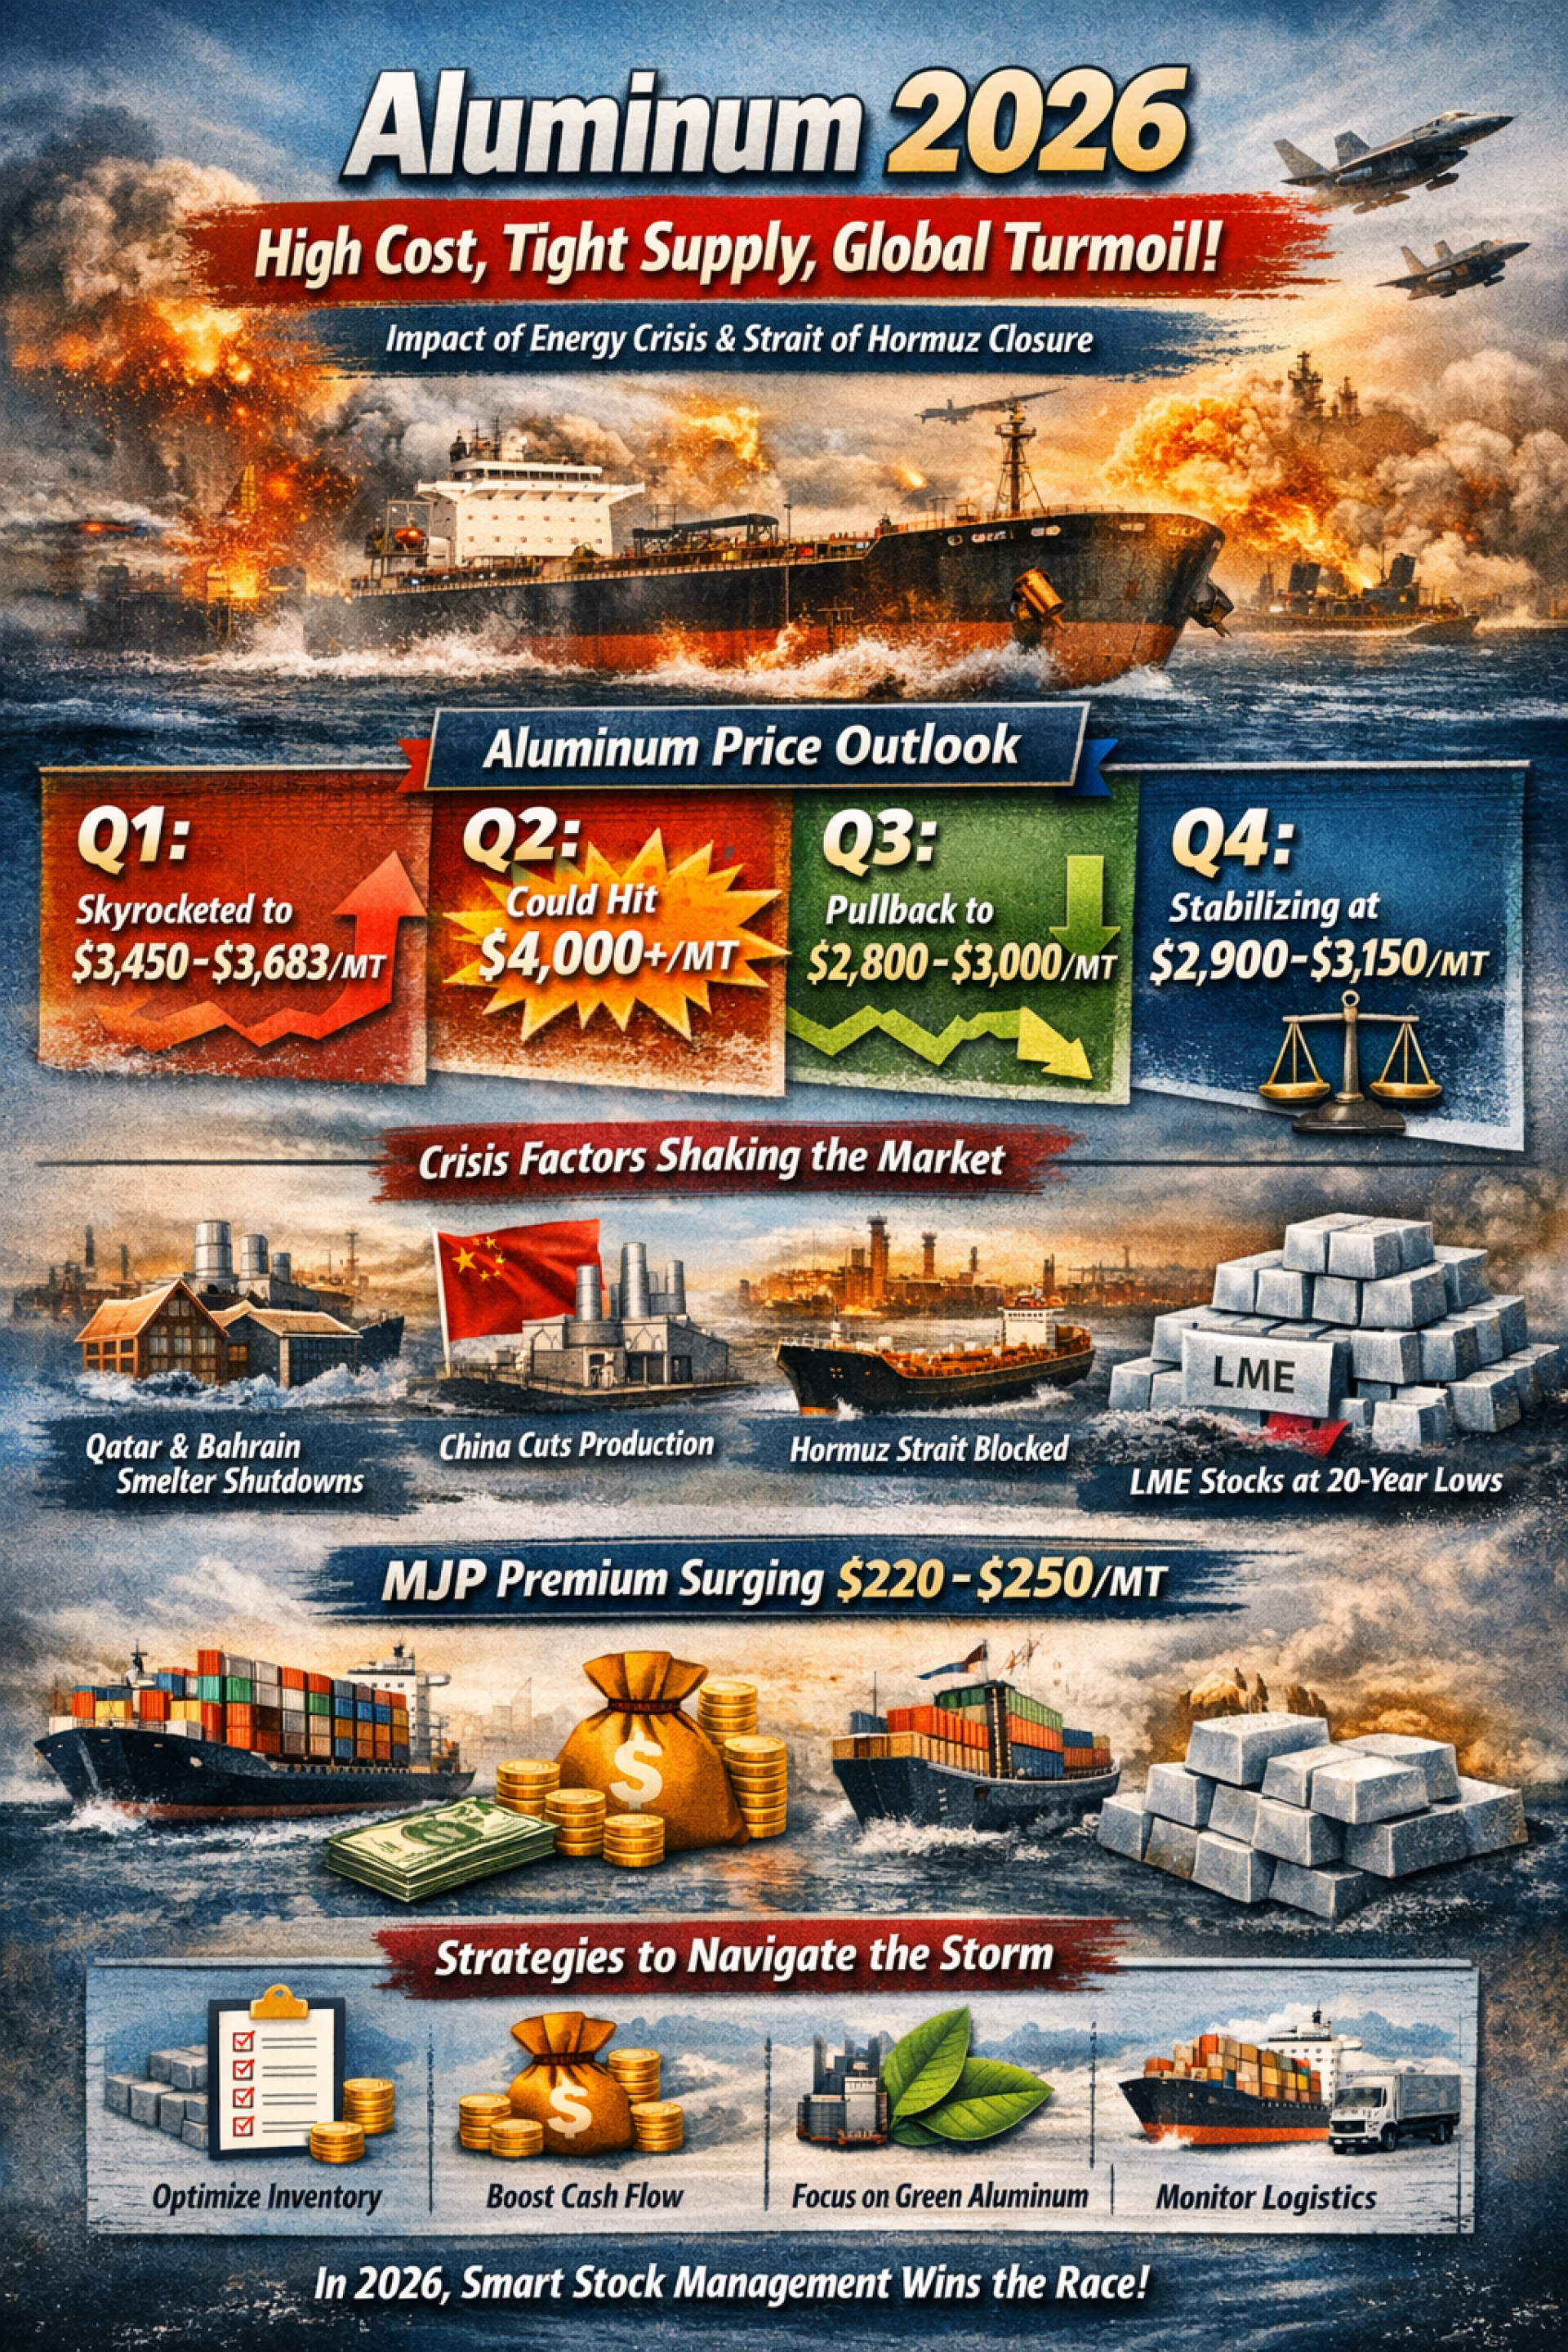
アルミニウム2026 – 熱い金属、高騰するコスト、希少資源
戦争によるエネルギー危機と中東ホルムズ海峡封鎖の影響
今年、世界の金属市場はここ数年で最も深刻な「供給逼迫危機」に直面しています。中東での戦争が主要な引き金となり、価格は急騰し、アルミニウムを原材料とするあらゆる産業に大きな圧力を与えています。
アルミニウム価格の四半期別動向と今後の予測
2025年: アルミニウム価格は比較的安定しており、LONDON METAL EXCHANGEでの年間平均は 2,750 USD/MT。第4四半期に入り、価格は3,000 USD/MTに近づき始めました。
第1四半期 (2026年1月–3月):
価格は1月の3,150 USD/MTから急騰し、3月には 3,450–3,683 USD/MT に到達、過去4年間で最高水準。
カタールのQatalum、バーレーンのAlbaがエネルギー問題と戦争により操業停止。
世界最大の生産国である中国は年間 4,500万トン の生産上限に達し、増産が困難。
LME在庫は 375,525トン に減少、2025年9月以来の最低水準。
第2四半期 (4月–6月):
市場は依然として逼迫し、価格は 4,000 USD/MT を試す可能性。
EVや再生可能エネルギー分野からの需要が強い。
欧州・北米のフィジカルプレミアムが急騰。
中東の操業停止が続き、構造的な供給不足が顕著。
第3四半期 (7月–9月):
戦争が緩和すれば価格は 2,800–3,000 USD/MT に調整。
日本やアジアでの在庫積み増しが終了し、買い圧力が弱まる。
ただし戦争が長引けば高値維持の可能性。
第4四半期 (10月–12月):
価格は 2,900–3,150 USD/MT の範囲で安定、2025年平均より10–20%高い水準。
世界市場は年間で 150万~200万トン の供給不足が予想される。
欧州のCBAM炭素税が導入され、非グリーンメタルの輸入コストが上昇。
Mid-west Japan Premium (MJP) – 日本のプレミアムも高騰
Q1: 195 USD/MT、前期比127%増。
Q2: 220–250 USD/MT の提示。
下期: インドネシアの供給増加があれば 85–200 USD/MT に調整。
年間平均は 180–230 USD/MT、過去数年で最高水準。
戦争の影響 – 金属は経済兵器へ
中東の操業停止 → 供給が即座に消失。
中国は増産不可 → 構造的な供給不足。
ホルムズ海峡封鎖 → 物流コスト急騰。
欧米が在庫積み増し → アジアは高いプレミアムで競争。
変動市場でのアルミニウム調達戦略
在庫管理の精度向上 – 下落局面で購入しリスクを回避。
キャッシュフロー強化 – 高騰と変動に備える。
グリーンメタル注視 – CBAM税とEV需要が低炭素アルミ価格を押し上げる。
物流リスク監視 – 世界の航路問題に対応。
✨ 結論:
米国とイランの戦争が中東で勃発した後、2026年はアルミニウムが「熱い金属、高騰するコスト、希少資源」と化す年。
在庫管理に優れた企業こそが、この激しい競争の市場で勝者となるでしょう。
戦争によるエネルギー危機と中東ホルムズ海峡封鎖の影響
今年、世界の金属市場はここ数年で最も深刻な「供給逼迫危機」に直面しています。中東での戦争が主要な引き金となり、価格は急騰し、アルミニウムを原材料とするあらゆる産業に大きな圧力を与えています。
アルミニウム価格の四半期別動向と今後の予測
2025年: アルミニウム価格は比較的安定しており、LONDON METAL EXCHANGEでの年間平均は 2,750 USD/MT。第4四半期に入り、価格は3,000 USD/MTに近づき始めました。
第1四半期 (2026年1月–3月):
価格は1月の3,150 USD/MTから急騰し、3月には 3,450–3,683 USD/MT に到達、過去4年間で最高水準。
カタールのQatalum、バーレーンのAlbaがエネルギー問題と戦争により操業停止。
世界最大の生産国である中国は年間 4,500万トン の生産上限に達し、増産が困難。
LME在庫は 375,525トン に減少、2025年9月以来の最低水準。
第2四半期 (4月–6月):
市場は依然として逼迫し、価格は 4,000 USD/MT を試す可能性。
EVや再生可能エネルギー分野からの需要が強い。
欧州・北米のフィジカルプレミアムが急騰。
中東の操業停止が続き、構造的な供給不足が顕著。
第3四半期 (7月–9月):
戦争が緩和すれば価格は 2,800–3,000 USD/MT に調整。
日本やアジアでの在庫積み増しが終了し、買い圧力が弱まる。
ただし戦争が長引けば高値維持の可能性。
第4四半期 (10月–12月):
価格は 2,900–3,150 USD/MT の範囲で安定、2025年平均より10–20%高い水準。
世界市場は年間で 150万~200万トン の供給不足が予想される。
欧州のCBAM炭素税が導入され、非グリーンメタルの輸入コストが上昇。
Mid-west Japan Premium (MJP) – 日本のプレミアムも高騰
Q1: 195 USD/MT、前期比127%増。
Q2: 220–250 USD/MT の提示。
下期: インドネシアの供給増加があれば 85–200 USD/MT に調整。
年間平均は 180–230 USD/MT、過去数年で最高水準。
戦争の影響 – 金属は経済兵器へ
中東の操業停止 → 供給が即座に消失。
中国は増産不可 → 構造的な供給不足。
ホルムズ海峡封鎖 → 物流コスト急騰。
欧米が在庫積み増し → アジアは高いプレミアムで競争。
変動市場でのアルミニウム調達戦略
在庫管理の精度向上 – 下落局面で購入しリスクを回避。
キャッシュフロー強化 – 高騰と変動に備える。
グリーンメタル注視 – CBAM税とEV需要が低炭素アルミ価格を押し上げる。
物流リスク監視 – 世界の航路問題に対応。
✨ 結論:
米国とイランの戦争が中東で勃発した後、2026年はアルミニウムが「熱い金属、高騰するコスト、希少資源」と化す年。
在庫管理に優れた企業こそが、この激しい競争の市場で勝者となるでしょう。


関連コンテンツ
SO OK TRADING'S INSIGHT
EXECUTIVE SUMMARY
Zinc Outlook 2027-2030
防錆金属からクリーンエネルギー時代を支える戦略金属へ
亜鉛(Zinc)市場は、世界の産業サイクルにおける重要な転換点を迎えつつあります。2024年から2026年にかけては、鉱山の閉鎖、亜鉛精鉱の供給不足、そしてエネルギーコストの高騰により、供給が逼迫した状態が続きました。その結果、世界の亜鉛価格は長期平均を上回る高い水準で推移してきました。
しかし、2027年以降、市場は供給不足(Deficit Market)から需給均衡へと移行し、さらにオーストラリア、インド、アフリカ、南米における新規鉱山プロジェクトの稼働拡大により、小幅な供給過剰へ転じる可能性が高まっています。
一方で、供給増加による価格下押し圧力が想定されるものの、亜鉛需要は依然として以下の3つのメガトレンドによって力強く支えられています。
• 世界的なインフラ投資の拡大
• 溶融亜鉛めっき鋼板および防錆鋼材産業の成長
• クリーンエネルギーおよびエネルギー貯蔵システムへの移行
こうした背景から、亜鉛は2027年から2030年にかけても、世界経済と産業発展を支える重要な戦略金属であり続けると考えられます。
SO OK TRADING
お客様の信頼できるビジネスパートナー
SO OK TRADINGFAST • SHARP • RELIABLE
15 11月 2026
「Zinc Rally 2026:亜鉛価格が過去4年で最高値を更新し、世界の産業チェーンとタイを揺るがす」
2026年は世界の亜鉛市場にとって大きな転換点となりました。価格は過去4年間で最高水準に達し、主要鉱山の操業停止や製錬費の史上初のマイナス化による供給逼迫が背景にあります。この状況はショートスクイーズを引き起こし、世界の金属市場を揺るがすと同時に、亜鉛をほぼ100%輸入に依存するタイの下流産業に構造的な影響を及ぼしています。
LME市場では即時取引価格が3,987ドル/トン、3か月先物価格が3,853ドル/トンに達し、在庫は95,050トンまで減少し数か月ぶりの低水準となりました。これにより市場は深刻なバックワーデーションを示し、即時価格と先物価格の差は132~156ドル/トンに拡大しています。
需要の牽引役は、クリーンエネルギー、グリーンインフラ、電気自動車(EV)分野です。一方で、世界の生産者は環境規制や欧州のCBAM(炭素国境調整メカニズム)に対応するため、グリーン亜鉛やリサイクル亜鉛の導入を迫られています。
タイ国内では、亜鉛めっき鋼材や自動車部品産業が大幅なコスト増に直面していますが、同時にZAM(亜鉛-アルミニウム-マグネシウム合金)など新素材技術の開発や代替材料の活用によるグリーン経済への移行のチャンスともなっています。
SO OK TRADING
世界の金属市場におけるあなたのビジネスパートナー
FAST • SHARP • RELIABLE
26 8月 2026
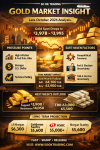
SO OK TRADING’s インサイト|2026年10月末 世界の金価格分析
世界の金価格(Gold Spot)は、心理的節目である4,000ドルを割り込み、3,978〜3,995ドルのレンジで推移しました。これは機関投資家による継続的な売り圧力を反映しており、インフレ懸念、米国金利政策、そしてドル高が背景にあります。
一方で、中東地域の地政学的緊張や、米連邦準備制度理事会(Fed)の会合、さらに11月の米大統領選挙を前にした不透明感が、金を「安全資産」として支える要因となっています。
タイ国内では、96.5% 純度の金地金価格が週末に 売り 64,100バーツ / 買い 63,900バーツ で取引を終え、前日比で250バーツ下落しました。これは世界市場の下落を直接反映しています。
来週(2026年10月26〜30日)、世界の金価格は 3,900〜4,050ドル のレンジで推移すると予想され、重要なサポートは3,920ドル、レジスタンスは4,030ドルです。タイ国内では 63,000〜65,500バーツ の範囲で変動すると見込まれています。
投資家は短期的な買い急ぎを避け、外部要因に注視する必要があります。長期的には、現在の価格帯は「金を積み立てる好機」となり得ます。特に冷静な資金運用を行う投資家にとって、2027年に向けた上昇トレンドが期待されています。
世界的な金融機関は依然として金市場の長期的な強気見通しを維持しており、2027年には 5,000ドル超え の可能性があると予測しています。これは各国中央銀行による金の積極的な買い入れや、Fedの利下げサイクル開始が後押しすると見られています。
SO OK TRADING:FAST • SHARP • RELIABLE
あなたのビジネスパートナー
24 10月 2026
