「2026年第四季度全球铝市场:从供应紧张转向买方市场 —— 与 SO OK TRADING」:2026年10月21日
最后更新: 21 10月 2026
83 浏览量
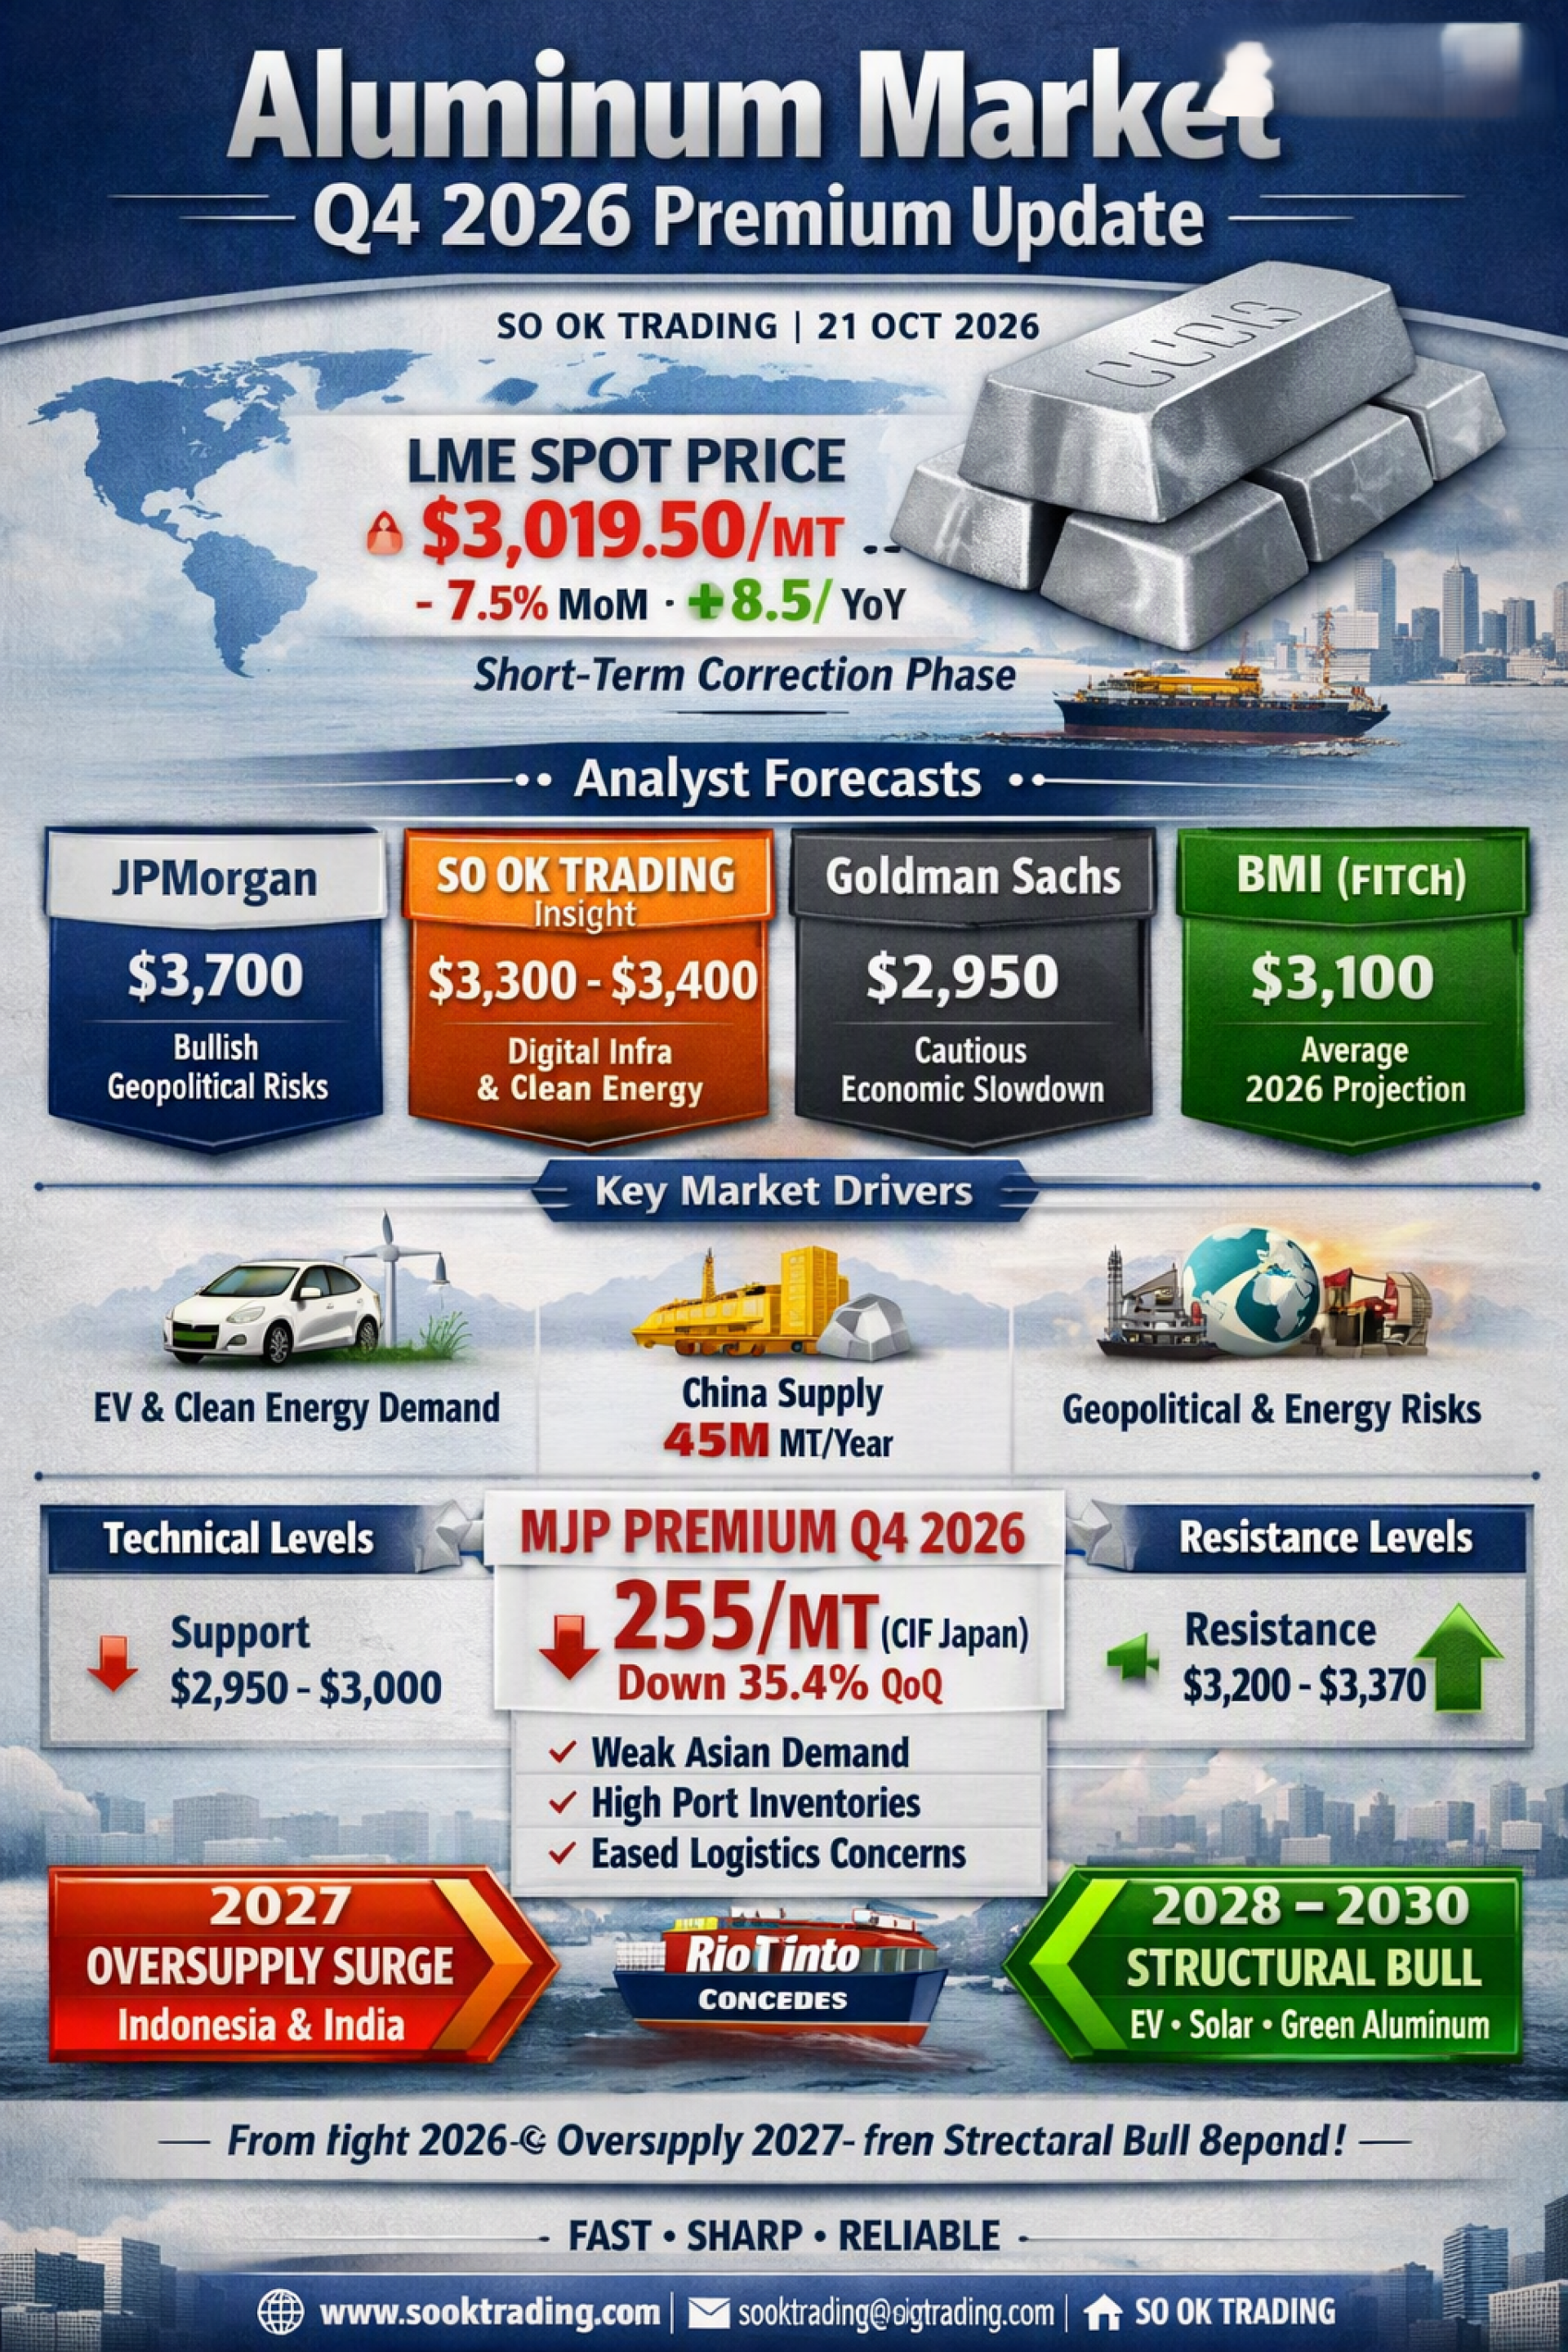
2026年第四季度全球铝市场分析 + MJP 溢价更新 : SO OK TRADING : 2026年10月21日
市场概况
全球铝市场在创下四年来的最高点后,目前正处于“短期调整阶段”。最新的LME现货价格(2026年10月)为 3,019.50美元/吨,环比下降约7.5%,但同比仍上涨8.5%。这反映了市场的剧烈波动以及多重利好与利空因素的交织。
金融机构与专家观点
摩根大通 (JPMorgan):最为乐观,预测均价 3,700美元/吨,受地缘政治风险与供应紧张推动。
SO OK TRADING Insight:预计价格将在 3,300–3,400美元/吨 区间回升,10月在3,200–3,280美元形成底部,主要受数字基础设施与清洁能源需求拉动。
高盛 (Goldman Sachs):较为谨慎,预测 2,950美元/吨,反映经济周期放缓对需求的压力。
BMI (Fitch Solutions):预计2026年均价 3,100美元/吨,较2025年的平均2,631美元明显回升。
⚙️ 关键驱动因素
需求: 电动车、清洁能源、数字基础设施仍是主要推动力。
供应: 中国产量接近每年4,500万吨上限,中东部分冶炼厂仍处于停产状态。
能源与地缘政治: 中东物流风险与欧洲能源成本持续波动。
技术面分析
支撑位: 2,950–3,000美元/吨
阻力位: 3,200美元/吨,若突破有望测试3,370美元。
溢价市场 (Midwest & MJP)
美国中西部溢价: 突破1.00美元/磅,总成本超过6,000美元/吨。
日本MJP: 原本预计在350–395美元/吨区间,但最新正式公布为 255美元/吨 (CIF 日本)。
MJP 溢价 Q4/2026 概览
MJP溢价从Q3的395美元/吨大幅下跌 35.44% 至255美元/吨。此次结果源于10月7–13日间达成的10笔大型交易,涉及10–12月交付的P1020/P1020A铝锭。
下跌原因:
亚洲整体需求放缓
港口库存增加
中东物流风险缓解
结果是日本买方谈判力增强,迫使大型生产商(如Rio Tinto)将最初的报价310–325美元/吨下调。
战略解读
日本市场已明确进入 买方市场。
溢价下跌帮助下游产业(如汽车与电子)获得更具竞争力的原材料成本。
全球市场信号显示需求减弱,供应逐步放松。
中长期展望 (2027–2030)
2027年: 印尼与印度的新产能释放,可能导致超过100万吨的暂时性供过于求。
2028–2030年: 在电动车、太阳能、AI数据中心与绿色铝需求的推动下,市场将重新进入 结构性牛市 (Structural Bull)。
核心结论
全球铝市场正在经历从 2026年的供应紧张 到 2027年的供过于求 的转变,随后在2028–2030年进入 结构性牛市。MJP溢价在Q4/2026大幅下跌至255美元/吨,清晰地表明市场从卖方优势转向买方优势。企业应把握2026年第四季度这一时机,锁定成本并制定稳健的风险管理策略。
SO OK TRADING — FAST • SHARP • RELIABLE 来自泰国的非铁金属行业真正伙伴 www.sooktrading.com | ✉️ sooktrading@sooktrading.com | Facebook: SO OK TRADING

相关文章
「全球能源危机:霍尔木兹海峡被封锁」
2026年3月,伊朗宣布封锁霍尔木兹海峡——这一运输全球超过30%原油的战略通道。结果导致国际油价飙升,通货膨胀加速,全球经济剧烈震荡。
7 3月 2026
《Metal Divergence 2026:黄金与白银承压下跌,铜在战后强势崛起 —— 全球经济的新信号》
SO OK TRADING|2026年6月20日
中东和平协议的签署,使全球金属市场进入了重要的转折点:
贵金属(黄金/白银):失去了战争风险溢价 → 价格大幅回调。
工业金属(铜):受真实需求推动,在工业、科技和清洁能源领域强劲复苏。
本文将深入解析来自 高盛(Goldman Sachs)、摩根大通(J.P. Morgan)、瑞银(UBS)、花旗(Citigroup)、TD Securities 等全球顶级金融机构的价格预测,帮助您清晰了解 2026 年“全球金属博弈”的新方向。
20 6月 2026
