从钢铁市场过剩危机到低碳钢机遇:2026–2027 洞察报告 全球与泰国钢铁产业——迈向可持续发展的转折点 | SO OK TRADING 分析|2026年9月26日
最后更新: 26 9月 2026
125 浏览量

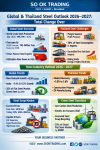
**2026–2027 全球与泰国钢铁产业现状与趋势
从过剩危机到绿色钢铁转型** SO OK TRADING 撰文|2026年9月26日
引言
全球钢铁产业正面临十年来最大的挑战。钢铁市场过剩(Global Oversupply)、需求复苏缓慢,以及中国持续向全球出口大量钢铁,使得价格和竞争压力不断加剧。与此同时,泰国钢铁产业也遭遇双重挤压:生产成本持续上涨,廉价进口钢材大量涌入,迫使泰国企业必须进行战略性调整以保持竞争力。
全球钢铁产业现状
粗钢产量: 2026年7月全球粗钢产量为1.492亿吨,同比下降0.3%,反映需求疲软。
过剩产能: OECD 指出产能过剩问题日益严重,抑制市场复苏。
中国影响: 中国继续大量出口钢铁,对全球价格形成压力。
泰国钢铁产业现状
利润挤压 (Margin Squeeze): 进口钢材价格战与生产成本上升双重压力。
中国钢材倾销: 进口钢材占国内消费的70%。
未认证的预制钢材: 缺乏国家标准认证(泰国工业标准),增加安全与竞争风险。
国内产能下降: 需求1880万吨,但国内产量仅810万吨。
四重成本压力: 全球能源价格、海运费、国内运输费、电费全面上涨。
展望与未来方向
全球
需求增长缓慢: 预计至2030年年均增长仅0.9%。
过剩产能: 预计到2028年将达到7.45亿吨。
印度快速增长: 2026年需求增长7.4%,2027年增长9.2%。
绿色钢铁: 预计到2040年占全球板材市场的25%。
泰国
需求回升有限: 年均增长1.0–1.6%,需求约1870–1890万吨。
建筑业: 政府项目与EEC推动长材需求。
汽车与电动车: 高强度钢与高质量冷轧钢板需求增加。
家电与食品产业: 不锈钢与涂层钢需求上升。
制约因素: 国内购买力疲弱,产能利用率不足30%,进口依赖度高达60–70%。
绿色钢铁转型: 推动电弧炉(EAF)与废钢回收。
废钢市场展望
当前价格: 东亚约418美元/吨;土耳其HMS1&2为350–380美元/吨。
上行驱动: EAF扩张、出口限制、高能源成本。
下行风险: 中国房地产低迷、廉价成品钢出口、铁矿石价格下降。
总体趋势: 短期稳定,长期逐步回升并形成溢价。
结论
全球与泰国钢铁产业正处于关键转折点。短期内仍受过剩与成本压力影响,但长期来看,绿色钢铁转型与废钢战略性利用将成为竞争力的核心。泰国钢铁企业应通过价格风险管理与新技术应用来保持全球市场竞争力。
✨ SO OK TRADING — 您的商业合作伙伴 FAST | SHARP | RELIABLE www.sooktrading.com Facebook: SOOK TRADING

相关文章
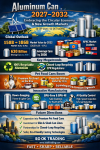
「2027–2032年铝罐包装产业:迈向循环经济与新兴市场的成长」
SO OK TRADING | 2026年9月24日
全球铝罐包装产业正在迎来重大转型期。从过去强调低成本与便利性,逐步转向成为 循环经济(Circular Economy) 的核心,并在严格的全球环保法规下,推动实现 净零排放(Net Zero) 的目标。铝罐不再只是饮料包装,而是可持续发展与创新的象征。
在未来5–6年间,铝罐不仅将在高端饮料市场中扮演关键角色,还将在快速增长的 宠物食品罐(Premium Pet Food Cans) 市场中展现巨大潜力。
作为东盟地区的制造中心(EEC Hub),泰国在推动这一产业方面发挥着重要作用。凭借高效的闭环回收系统以及大型制造商的支持,泰国正加速迈向全球市场。
SO OK TRADING 坚持 “FAST • SHARP • RELIABLE”,致力于成为您值得信赖的商业伙伴,共同打造可持续且具备国际竞争力的未来包装产业。
24 9月 2026
「泰国橡胶——世界第一大供应源:清洁橡胶与高科技时代」
SO OK TRADING | 2026年5月9日
9 五月 2026
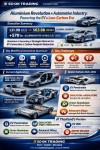
铝:全球汽车产业的未来材料
SO OK TRADING | 2026年8月14日
在全球迈向清洁能源与电动汽车(EV)的时代,铝 已经成为真正改变汽车产业格局的 战略材料(Strategic Material)。
凭借其 轻盈、坚固、耐腐蚀、可100%回收 的特性,铝不仅仅是替代品,而是新时代汽车设计的核心,既满足了 能源效率,又符合 环境可持续性 的要求。
全球汽车铝市场正在快速增长:从 2025年的319亿美元,预计到 2034年将超过638亿美元,年均增长率约为 6%。
全球主要生产商如 Novelis、Constellium、Hydro、Arconic、Chalco 和 Alcoa,正加速开发 低碳铝(Low‑Carbon Aluminium) 与 Gigacasting 技术,以满足不断攀升的电动车市场需求。
在泰国,虽然尚未建立铝冶炼的上游产业,但在零部件加工与制造方面具有巨大潜力,尤其是在 EEC(东部经济走廊) 与领先企业 Thai Summit Group 的推动下,正加速迈向 混合动力与电动车供应链 的新时代。
作为全球金属与工业材料的合作伙伴,SO OK TRADING 致力于成为这一转型的一部分,以 FAST • SHARP • RELIABLE 的理念,持续为泰国企业提供知识、技术与新机遇,助力进入清洁能源时代的金属市场。
14 8月 2026
