《深度解析铝溢价:MJP 与 MIDWEST PREMIUM —— 2026 年颠覆金属市场的成本博弈 | SO OK TRADING》:2026年9月23日
最后更新: 23 9月 2026
452 浏览量
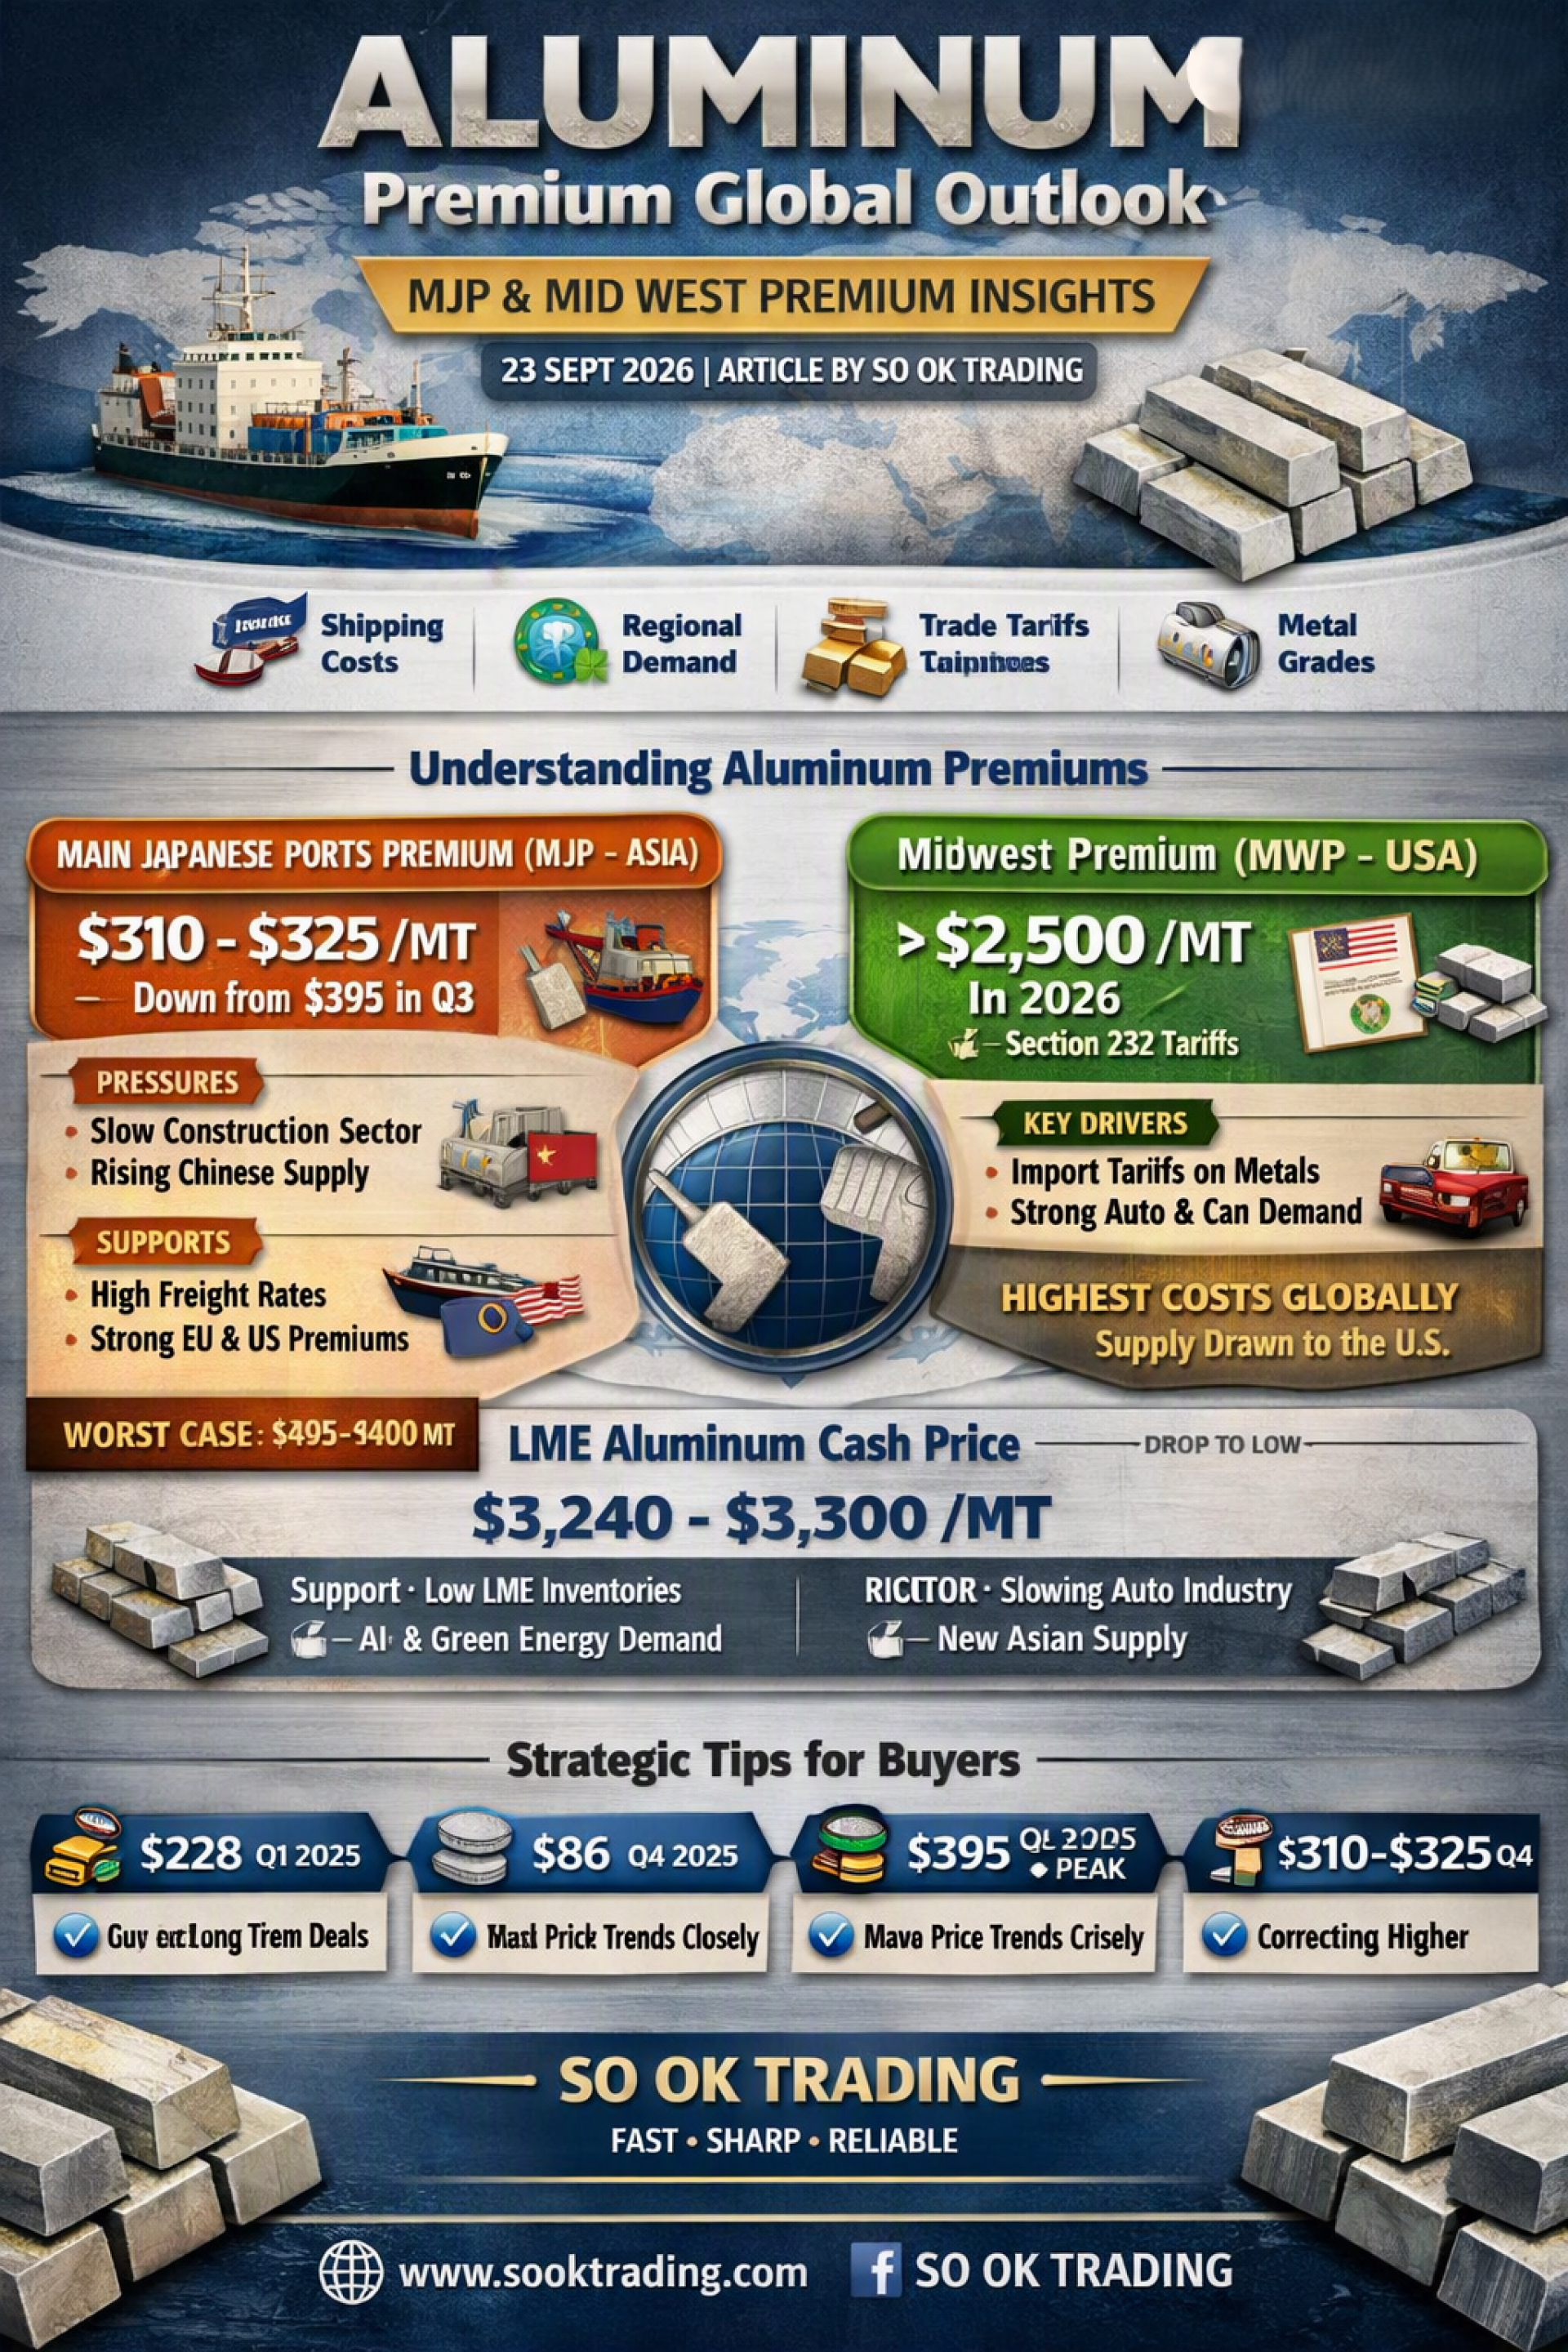
铝溢价:深度分析与全球市场趋势 — MJP 与 MIDWEST
SO OK TRADING 撰文|2026年9月23日
引言
铝正在成为一种“战略性金属”,它不仅反映生产成本,也折射出全球市场的地缘政治风险。交易并不仅仅依赖于 LME(伦敦金属交易所)的基准价格,还必须加上各地区的 溢价(Premium),以体现物流、关税以及真实的市场需求。
溢价的定义与影响因素
溢价是买方在 LME 基准价格之上支付的附加费用,用于获取特定地区或特定形态的实物铝。主要影响因素包括:
运输与物流成本:海运费与陆运费
区域供需关系:短缺时溢价迅速上涨
关税与贸易政策:进口税与保护性措施
产品形态与等级:如挤压用铝棒(Billet)或合金溢价
2026年第四季度展望:全球市场概况(MJP 与 MIDWEST PREMIUM)
日本主要港口溢价(MJP – 亚洲)
在 2026 年第三季度达到 395 美元/吨 的峰值后,第四季度报价降至 310–325 美元/吨(CIF 日本),下降约 18–22%。
压力因素:建筑与汽车需求放缓;印尼与中国的新供应。
支撑因素:运费高企;欧洲与美国溢价强劲。
最坏情况:价格可能再次触及 395–400 美元/吨。
美国中西部溢价(MWP – USA)
2026 年价格仍维持在 2,500 美元/吨以上。
驱动因素:232 条款关税;汽车与包装行业的强劲需求。
影响:美国买家承担全球最高成本,供应即使成本高昂也被吸引至北美。
启示:MJP 虽在回调,但 MWP 依然坚挺,凸显区域差异。
LME 铝现货价格
第四季度基准区间:3,240–3,300 美元/吨。
支撑位:3,100–3,150 美元/吨。
阻力位:3,450–3,500 美元/吨。
利好因素:库存降至约 244,000 吨;AI 与数据中心需求;环保法规带来的“绿色溢价”。
风险因素:汽车产业放缓;亚洲新增供应。
溢价走势回顾(2025–2026)
2025 Q1:228 美元/吨,因氧化铝成本与中国政策上涨。
2025 Q4:86 美元/吨,需求低迷与库存过剩导致低点。
2026 Q1:195 美元/吨,能源危机与库存不足推动溢价飙升 +127%。
2026 Q2:350–353 美元/吨,中东冲突与供应紧张导致新高。
2026 Q3:395 美元/吨,西方严重短缺推动再创新高。
2026 Q4:310–325 美元/吨(初始报价),虽有回调但仍处高位。
对泰国采购商的战略建议
分批采购:利用溢价下降约 20% 的机会,签订长期合同或逐步增加库存。
关注 LME:即使溢价下降,基准价仍维持高位。
库存管理:避免断货,因 LME 库存稀少,地缘政治冲击可能引发价格急涨。
结论
过去两年,铝溢价已从传统的成本与需求反映,转变为地缘政治风险与全球供应动态的晴雨表。亚洲的 MJP 与美国的 MWP 已成为全球采购商必须同时关注的重要基准,以便在高度波动的金属市场中管理成本、降低风险。
SO OK TRADING — 您值得信赖的商业伙伴 FAST • SHARP • RELIABLE 访问: www.sooktrading.com Facebook: SO OK TRADING

相关文章
再生铝正在迅速成为推动世界迈向净零目标和真正循环经济的“战略性资源”。
从饮料罐到电动汽车零部件,从食品铝箔到建筑结构 —— 再生铝不再只是循环经济的一部分,而是未来产业的核心。
25 3月 2026
《泰国天然橡胶:从橡胶园到全球战略商品》
发布日期:2026年3月28日
泰国不仅是橡胶种植国,更是全球市场的领导者,占全球天然橡胶出口份额的30%以上。泰国橡胶已成为全球汽车、医疗和建筑产业的核心资源。本文将带您深入了解泰国橡胶的优势,以及在电动车(EV)与绿色经济(BCG)时代的未来发展方向。
28 3月 2026
