「战争结束,金属市场沸腾!霍尔木兹海峡重开,全球供应解锁 —— 铜价飙升,铝价重挫,锌市脆弱,铅市过剩。深度解析 USA–IRAN 协议后的全球金属市场」
Last updated: 16 Jun 2026
2060 Views
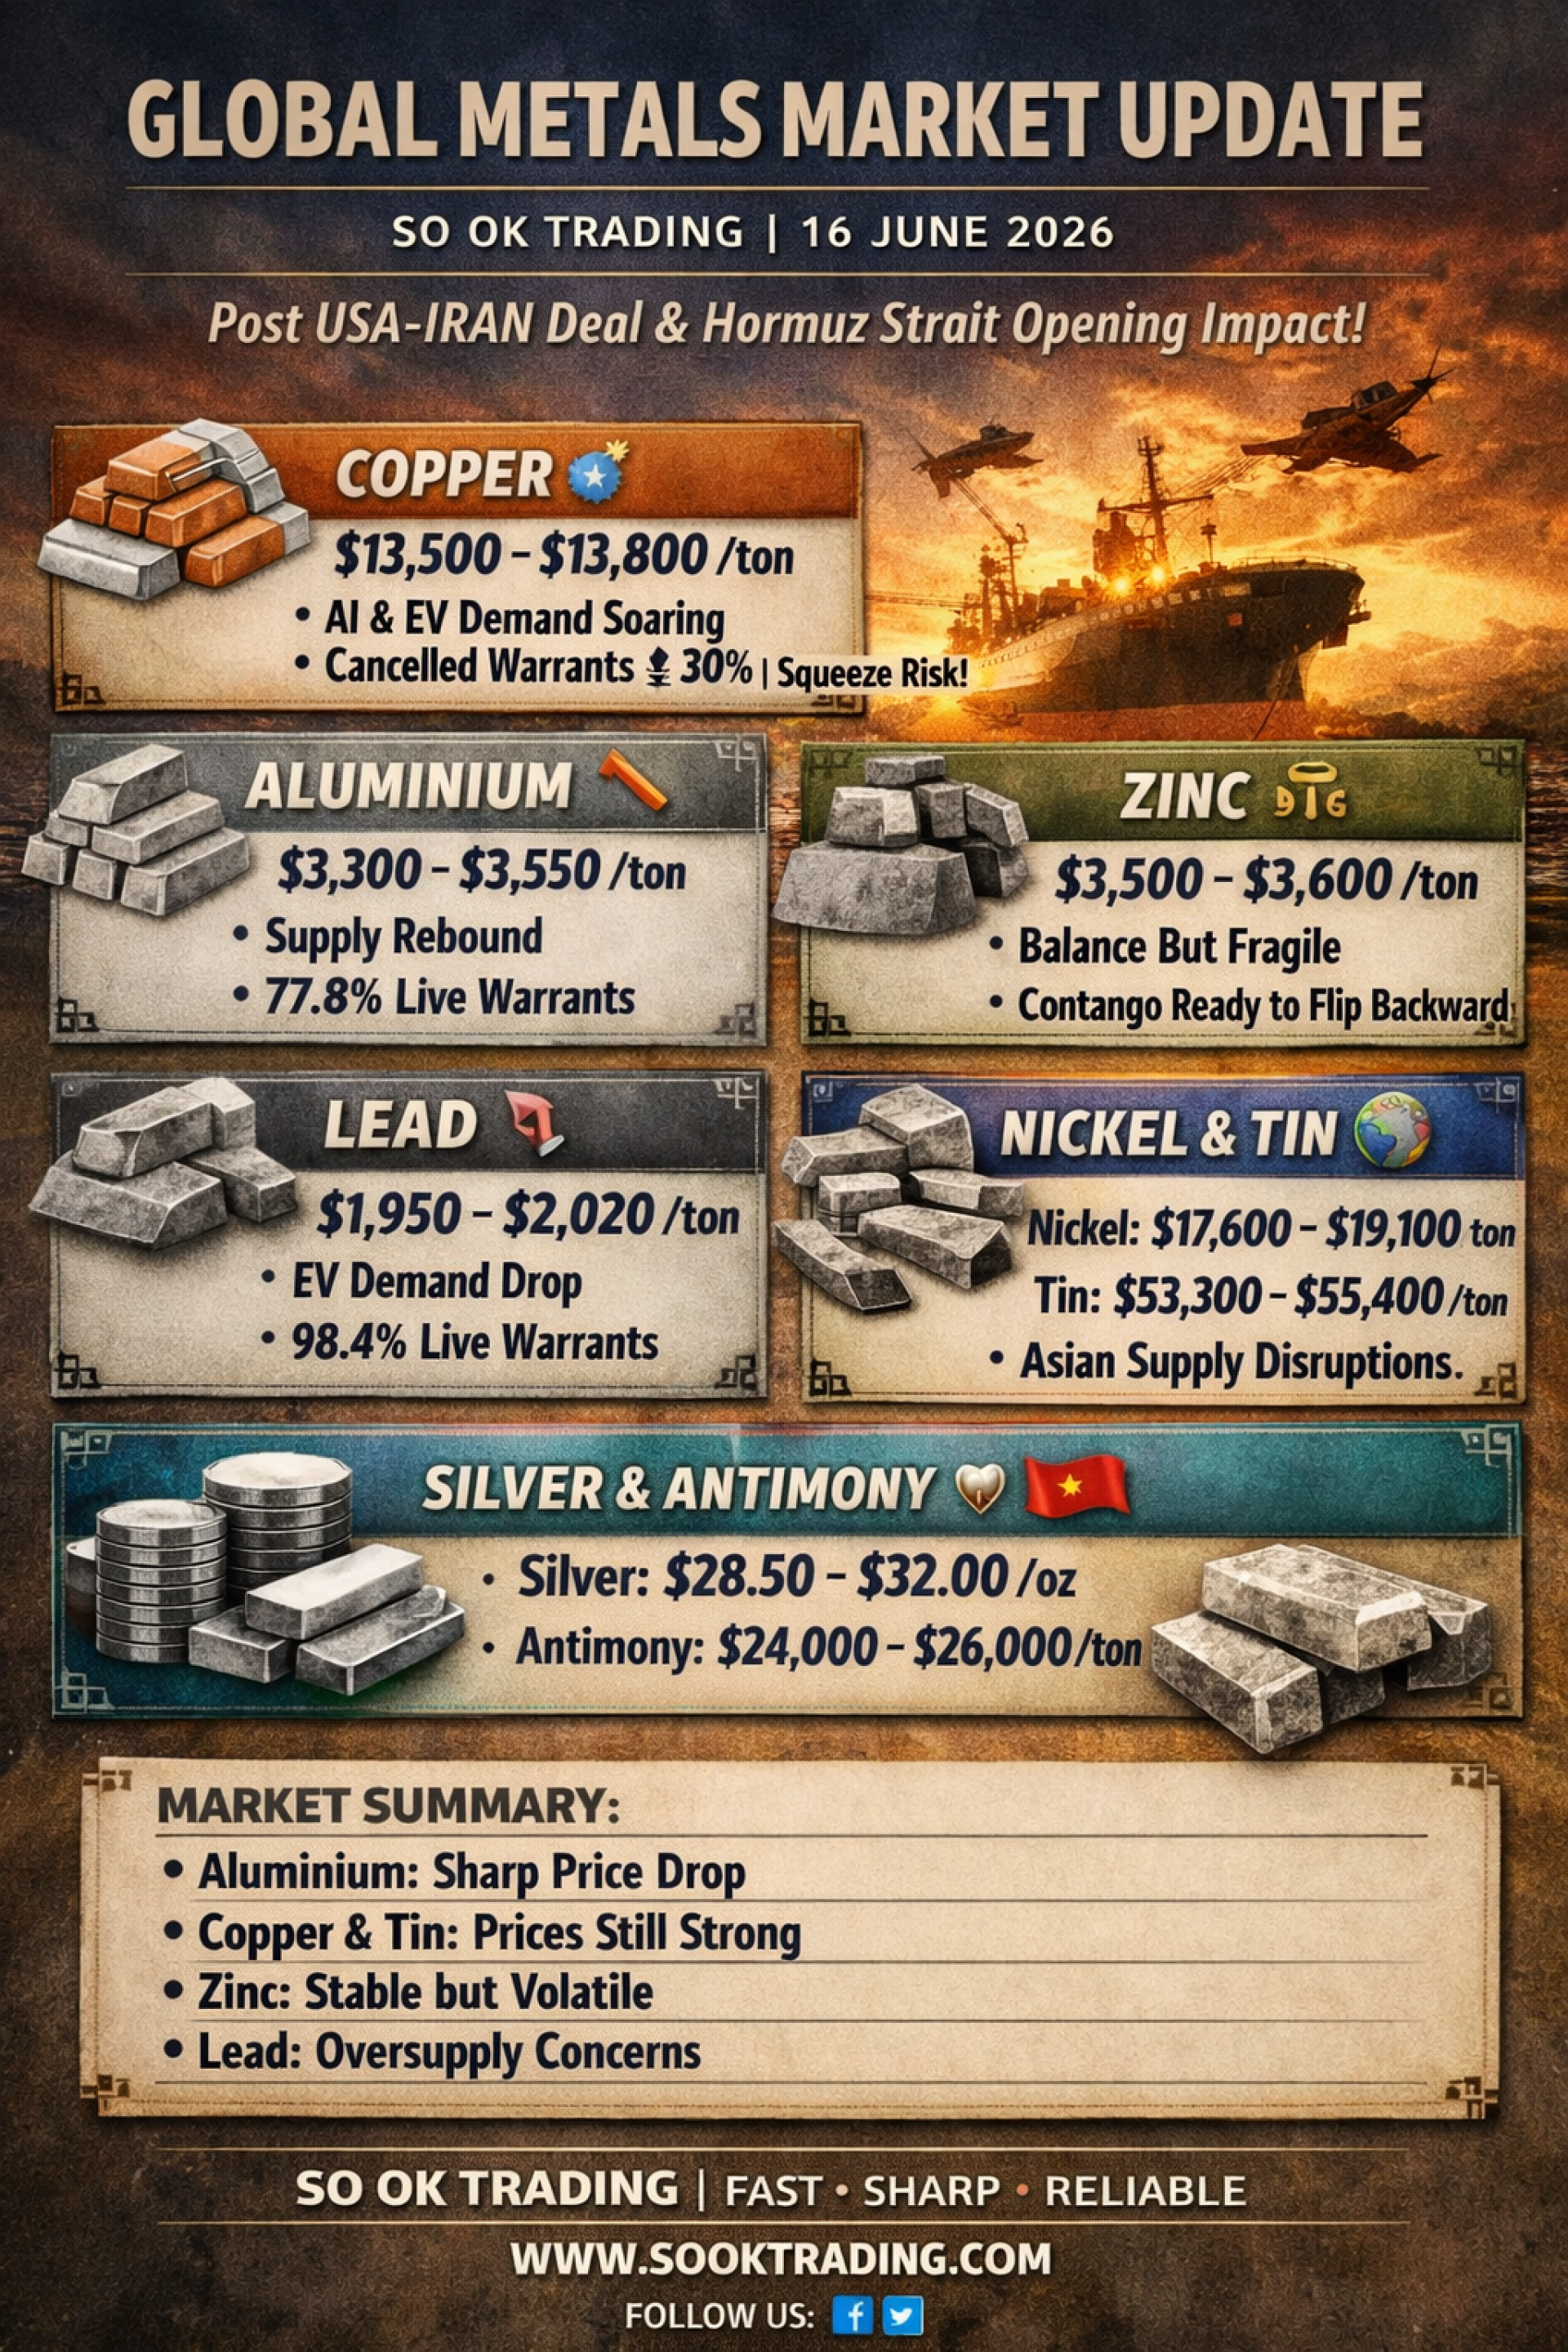
「战争结束,金属市场沸腾!霍尔木兹海峡重开,全球供应解锁 —— 铜价飙升,铝价重挫,锌市脆弱,铅市过剩」 : SO OK TRADING | 2026年6月16日
随着美国与伊朗达成协议,霍尔木兹海峡再次开放,全球金属市场(LME)瞬间升温! 地缘政治紧张局势的缓解,使基础金属供应链被“全面解锁”,价格走势因品种而异。
部分金属因库存回升而下跌,例如铝,而铜则因人工智能与清洁能源需求而大幅上涨。 锌保持稳定但依然脆弱,铅则因电动车转型导致需求下降而出现过剩。
战后全球金属市场分析:价格+库存+情况
铜(Copper): 价格 $13,500 – $13,800/吨,库存约361,600吨(战略性囤积),AI、EV与清洁能源需求推动上涨。取消仓单接近30%,短期存在挤压风险。
铝(Aluminium): 价格 $3,300 – $3,550/吨,库存约322,000吨(年内最低后开始回升),短期强烈的反向市场(Backwardation)正在缓解,供应逐步恢复。
锌(Zinc): 价格 $3,500 – $3,600/吨,库存约107,750吨(低位稳定),若钢铁与汽车产业全面复苏,库存可能迅速下降。
铅(Lead): 价格 $1,950 – $2,020/吨,库存持续增加(+14,000吨),因电动车减少使用铅酸电池,需求下降,市场处于正向市场(Contango)。
镍 & 锡(Nickel & Tin): 镍 $17,600 – $19,100/吨(受印尼电池生产影响),锡 $53,300 – $55,400/吨(缅甸矿山关闭与非法采矿打击推动上涨)。
银 & 锑(Silver & Antimony): 银 $28.50 – $32.00/盎司(避险资产+光伏需求),锑 $24,000 – $26,000/吨(中国出口限制导致供应紧张)。
关键洞察 (Key Insight): 全球金属市场呈现两极分化:
因库存回升而价格下跌的金属(铝、铅)
因长期需求而维持高价的金属(铜、锡、银、锑)
投资者必须精准把握“买入时机”,才能在战后市场转型中抓住机会。
SO OK TRADING – FAST • SHARP • RELIABLE 您在国际金属贸易中的合作伙伴 访问: www.sooktrading.com Facebook: SO OK TRADING
随着美国与伊朗达成协议,霍尔木兹海峡再次开放,全球金属市场(LME)瞬间升温! 地缘政治紧张局势的缓解,使基础金属供应链被“全面解锁”,价格走势因品种而异。
部分金属因库存回升而下跌,例如铝,而铜则因人工智能与清洁能源需求而大幅上涨。 锌保持稳定但依然脆弱,铅则因电动车转型导致需求下降而出现过剩。
战后全球金属市场分析:价格+库存+情况
铜(Copper): 价格 $13,500 – $13,800/吨,库存约361,600吨(战略性囤积),AI、EV与清洁能源需求推动上涨。取消仓单接近30%,短期存在挤压风险。
铝(Aluminium): 价格 $3,300 – $3,550/吨,库存约322,000吨(年内最低后开始回升),短期强烈的反向市场(Backwardation)正在缓解,供应逐步恢复。
锌(Zinc): 价格 $3,500 – $3,600/吨,库存约107,750吨(低位稳定),若钢铁与汽车产业全面复苏,库存可能迅速下降。
铅(Lead): 价格 $1,950 – $2,020/吨,库存持续增加(+14,000吨),因电动车减少使用铅酸电池,需求下降,市场处于正向市场(Contango)。
镍 & 锡(Nickel & Tin): 镍 $17,600 – $19,100/吨(受印尼电池生产影响),锡 $53,300 – $55,400/吨(缅甸矿山关闭与非法采矿打击推动上涨)。
银 & 锑(Silver & Antimony): 银 $28.50 – $32.00/盎司(避险资产+光伏需求),锑 $24,000 – $26,000/吨(中国出口限制导致供应紧张)。
关键洞察 (Key Insight): 全球金属市场呈现两极分化:
因库存回升而价格下跌的金属(铝、铅)
因长期需求而维持高价的金属(铜、锡、银、锑)
投资者必须精准把握“买入时机”,才能在战后市场转型中抓住机会。
SO OK TRADING – FAST • SHARP • RELIABLE 您在国际金属贸易中的合作伙伴 访问: www.sooktrading.com Facebook: SO OK TRADING


Related Content

ซิลิคอน (Silicon) คือธาตุสารกึ่งตัวนำสำคัญที่พบมากบนเปลือกโลก (ในรูปซิลิกา) ใช้ทำชิปอิเล็กทรอนิกส์, แผงโซลาร์เซลล์, แก้ว, เซรามิก, และผสมโลหะ; ส่วน ซิลิโคน (Silicone) คือพอลิเมอร์ที่ใช้ทำกาวอุดรอยรั่ว, สารหล่อลื่น, เครื่องสำอาง, ยา, และอุปกรณ์การแพทย์ คุณสมบัติเด่นคือทนความร้อน, ทนสารเคมี, เป็นฉนวนไฟฟ้า, ยืดหยุ่น, และกันน้ำ แม้ชื่อคล้ายกัน แต่คือคนละอย่าง.
เกร็ดความรู้เกี่ยวกับ ซิลิคอน (Silicon - Si) (ธาตุ)
ธาตุสำคัญ: เป็นธาตุที่พบมากเป็นอันดับสองในเปลือกโลก (รองจากออกซิเจน) มักอยู่ในรูปซิลิก้า (Silicon Dioxide - SiO2) เช่น ทราย, ควอตซ์.
หัวใจอิเล็กทรอนิกส์: ซิลิคอนบริสุทธิ์พิเศษ (Doped Silicon) เป็นหัวใจของวงจรรวม (IC) และเซมิคอนดักเตอร์ในคอมพิวเตอร์, สมาร์ทโฟน, และแผงโซลาร์เซลล์.
โลหะผสม: ผสมกับอะลูมิเนียมเพื่อทำชิ้นส่วนรถยนต์ และผสมเหล็กเพื่อทำเหล็กกล้า.
เกร็ดความรู้เกี่ยวกับ ซิลิโคน (Silicone - พอลิเมอร์สังเคราะห์)
คุณสมบัติมหัศจรรย์: ทนร้อน/เย็นจัด, กันน้ำ, ยืดหยุ่น, เป็นฉนวนไฟฟ้า, ทนสารเคมี, ไม่ติดไฟ.
งานก่อสร้าง: กาวซิลิโคนใช้อุดรอยต่อกระจก, หน้าต่าง, หลังคา, ป้องกันน้ำรั่วซึม.
เครื่องสำอาง: ทำให้ผลิตภัณฑ์เกลี่ยง่าย, เงางาม, ติดทนนาน (เช่น ลิปสติก), นุ่มลื่น (เช่น แชมพู).
ทางการแพทย์: ใช้ในอุปกรณ์ทางการแพทย์, และซิลิโคนเจลสำหรับแผลเป็น.
ระวังโรคปอด: การสูดดมฝุ่นผงซิลิก้า (ซิลิคอนไดออกไซด์) เป็นเวลานานในงานก่อสร้าง (เช่น โม่หิน) อาจทำให้เป็นโรคปอดฝุ่นหิน (Silicosis) ได้.
ข้อแตกต่างที่สำคัญ
ซิลิคอน (Silicon - Si): ธาตุโลหะ (สารกึ่งตัวนำ).
ซิลิโคน (Silicone): สารประกอบพอลิเมอร์สังเคราะห์ที่มาจากซิลิคอน (มีออกซิเจนและคาร์บอน) มีความยืดหยุ่นและใช้งานหลากหลายกว่า.
11 Dec 2025
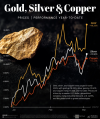
Copper prices are expected to remain elevated and bullish in 2026, driven by strong demand from the green energy transition (EVs, renewables, grid upgrades) and persistent mine supply constraints/disruptions, with forecasts generally placing prices in the $10,000 to over $12,000 per tonne range, although some analysts foresee a slight cooling to $10,000-$11,000 as market balances tighten. Key factors include IRA spending, AI infrastructure needs, constrained new mine supply, and potential Chinese economic recovery, creating tight markets despite some projected minor surpluses.
Key Price Predictions (2026):
Goldman Sachs: $10,000 - $11,000/tonne range, averaging $10,710/tonne in H1 2026.
J.P. Morgan: Averaging around $12,075/tonne, with potential spikes to $12,500/tonne in Q2.
Bank of America: Average of $11,313/tonne, with potential for $15,000/tonne spikes.
UBS: $11,000/tonne by Sept 2026.
World Bank: Average of $9,800/tonne.
Bullish Drivers:
Energy Transition: Massive demand for grid expansion, EVs, and renewable infrastructure.
AI Infrastructure: Increased demand for data centers.
Supply Deficit: Mine disruptions (Grasberg, Kamoa-Kakula, etc.) and difficulty bringing new mines online.
China: Potential economic rebound acting as a catalyst.
Potential Headwinds/Volatility:
Policy-induced Surpluses: E.g., from IRA incentives or scrap availability.
Stronger USD: Can weigh on commodity prices.
Slower Demand: If China's recovery falters.
Overall Outlook:
Expect a tight market with strong underlying demand, leading to high prices, but with significant volatility due to policy shifts and mine output fluctuations. The market is moving towards a structural deficit, supporting higher prices long-term
30 Dec 2025