“Rare Earth: วิตามินของอุตสาหกรรมโลกยุคใหม่” : SO OK TRADING กับโอกาสธุรกิจ Rare Earth
อัพเดทล่าสุด: 16 ม.ค. 2026
3458 ผู้เข้าชม

Rare Earth Elements (REEs): วิตามินของอุตสาหกรรมโลกยุคใหม่
จากทรัพยากรยุทธศาสตร์สู่โอกาสธุรกิจของ SO OK TRADING
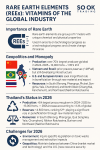
ความสำคัญของ Rare Earth
Rare Earth Elements (REEs) คือกลุ่มธาตุโลหะ 17 ชนิดที่มีคุณสมบัติทางเคมีและฟิสิกส์เฉพาะตัว แม้จะใช้ในปริมาณไม่มาก แต่กลับเป็น “หัวใจ” ของเทคโนโลยีสมัยใหม่ ตั้งแต่ รถยนต์ไฟฟ้า (EV), กังหันลม, สมาร์ทโฟน, คอมพิวเตอร์, ไปจนถึง ระบบป้องกันประเทศ และ เครื่องมือแพทย์ขั้นสูง
REEs จึงถูกขนานนามว่าเป็น “วิตามินของอุตสาหกรรมโลก” หากขาดแคลนจะส่งผลกระทบโดยตรงต่อการพัฒนาเทคโนโลยีและการแก้ปัญหาโลกร้อน
ภูมิรัฐศาสตร์และการผูกขาด
จีน ครองกำลังการผลิตมากกว่า 70% ของโลก แม้จะมีปริมาณสำรองเพียง ~40% แต่ด้วยเทคโนโลยีการแยกแร่ที่ล้ำหน้า จีนจึงยังคงเป็นผู้เล่นหลักและใช้ REEs เป็นเครื่องมือทางการค้า
เวียดนามและบราซิล กำลังถูกจับตามอง เนื่องจากมีปริมาณสำรองสูงเป็นอันดับ 2 และ 3 ของโลก แต่ยังอยู่ในช่วงพัฒนาโครงสร้างพื้นฐาน
สหรัฐฯ และสหภาพยุโรป เร่งหาทางลดการพึ่งพาจีน ทั้งการลงทุนในเหมืองใหม่และการรีไซเคิล
สถานะของประเทศไทยในปี 2026
การผลิต: ไทยก้าวขึ้นมาเป็นผู้ผลิตอันดับ 6 ของโลกในปี 2024–2025 ด้วยปริมาณการผลิต ~13,000 ตัน เพิ่มขึ้นกว่า 260% ภายในปีเดียว คิดเป็น ~3.3% ของการผลิตโลก
ปริมาณสำรอง: แม้มีสำรองเพียง ~4,500 ตัน (อันดับ 12 ของโลก) แต่ไทยมีบทบาทสำคัญในฐานะ ผู้แปรรูปเบื้องต้น (Beneficiation) โดยนำเข้าวัตถุดิบดิบมาเพิ่มมูลค่าและส่งออก
แหล่งทรัพยากร: พบในภาคใต้ (ระนอง, พังงา, ภูเก็ต, สงขลา, ยะลา, ชุมพร), ภาคเหนือ/ตะวันตก (เชียงราย, เชียงใหม่, กาญจนบุรี), และภาคอีสาน (นครราชสีมา, บุรีรัมย์)
ความร่วมมือ: ไทยลงนาม MOU กับสหรัฐฯ เพื่อพัฒนาเทคโนโลยีการสกัด และมีการลงทุนจากต่างชาติ เช่น แคนาดา ตั้งโรงงานแปรรูปเพื่อส่งออกไปญี่ปุ่น
ความท้าทายปี 2026
สิ่งแวดล้อม: การจัดการกากสารพิษและผลกระทบจากการสกัดยังเป็นประเด็นที่ต้องการกฎหมายเฉพาะ
ภูมิรัฐศาสตร์: ไทยต้องรักษาสมดุลระหว่างจีน (ผู้ครองตลาดและเทคโนโลยี) และสหรัฐฯ (พันธมิตรใหม่ด้านความมั่นคงทางทรัพยากร)
คอขวดการแปรรูป: แม้หลายประเทศจะขุดแร่ได้ แต่กว่า 90% ของการแยกแร่บริสุทธิ์ยังคงอยู่ในจีน
-----------
Rare Earth: วัตถุดิบยุทธศาสตร์ที่ขับเคลื่อนเทคโนโลยีโลก
วิเคราะห์ 10 ประเทศผู้ผลิตรายใหญ่ และบทบาทของไทยในเวทีโลก
ในยุคที่เทคโนโลยีขั้นสูงและพลังงานสะอาดกลายเป็นหัวใจของเศรษฐกิจโลก “แร่เรร์เอิร์ธ” (Rare Earth Elements) ได้รับการขนานนามว่าเป็นวัตถุดิบยุทธศาสตร์แห่งศตวรรษที่ 21 ด้วยบทบาทสำคัญในอุตสาหกรรม EV, แบตเตอรี่, พลังงานหมุนเวียน, อิเล็กทรอนิกส์, และระบบป้องกันประเทศ
10 อันดับประเทศผู้ผลิต Rare Earth (สถิติปี 2024–2025)
จีน (China) ผลิต 270,000 ตัน ครองสัดส่วนราว 70% ของการผลิตโลก ยังคงเป็นผู้นำแบบเบ็ดเสร็จ
สหรัฐอเมริกา (United States) ผลิต 45,000 ตัน โดยมีเหมือง Mountain Pass ในแคลิฟอร์เนียเป็นแหล่งหลัก
เมียนมา (Myanmar) ผลิต 31,000 ตัน แม้ลดลงจากปีก่อน แต่ยังเป็นแหล่งส่งออกสำคัญให้จีน
ออสเตรเลีย (Australia) ผลิต 13,000 ตัน มุ่งสร้างห่วงโซ่อุปทานที่หลากหลายเพื่อลดการพึ่งพาจีน
ไนจีเรีย (Nigeria) ผลิต 13,000 ตัน ขยายกำลังผลิตอย่างรวดเร็วในปีที่ผ่านมา
ไทย (Thailand) ผลิต 13,000 ตัน ก้าวกระโดดขึ้นมาติดอันดับโลกด้วยการเติบโตกว่า 260% ภายในปีเดียว
อินเดีย (India) ผลิต 2,900 ตัน ส่วนใหญ่ใช้ในประเทศและเริ่มควบคุมการส่งออกมากขึ้น
รัสเซีย (Russia) ผลิต 2,500 ตัน ปริมาณคงที่จากข้อจำกัดด้านเทคโนโลยีและการเมือง
มาดากัสการ์ (Madagascar) ผลิต 2,000 ตัน
เวียดนาม (Vietnam) ผลิต 300–600 ตัน แม้มีปริมาณสำรองเป็นอันดับ 2 ของโลก แต่การผลิตยังอยู่ในช่วงเริ่มต้น
ข้อสังเกตสำคัญปี 2026
ไทยโดดเด่นขึ้นมาเป็น “จิ๊กซอว์” สำคัญ ในห่วงโซ่อุปทานโลก ทั้งด้านการผลิตและการแปรรูปเบื้องต้น
โลกเร่งกระจายฐานการผลิต ออกจากจีน เพื่อความมั่นคงทางเทคโนโลยี โดยสหรัฐฯ และออสเตรเลียเป็นผู้นำ
คอขวดใหญ่ยังอยู่ที่การแปรรูป (Refining) ซึ่งกว่า 90% ยังคงกระจุกตัวในจีน
โอกาสทางธุรกิจกับ SO OK TRADING
SO OK TRADING พร้อมเป็นพันธมิตรด้านวัตถุดิบ Rare Earth สำหรับผู้ผลิตแบตเตอรี่, EV, และอุตสาหกรรมเทคโนโลยีขั้นสูง ด้วยจุดแข็ง:
วัตถุดิบคุณภาพสูง ผ่านการคัดแยกและควบคุมมาตรฐาน
ซัพพลายเชื่อถือได้ รองรับการผลิตต่อเนื่องแม้ในภาวะตลาดผันผวน
เชื่อมโยงห่วงโซ่ ESG สนับสนุนการรีไซเคิลและการจัดการที่เป็นมิตรต่อสิ่งแวดล้อม
พร้อมส่งออกและแปรรูปเบื้องต้น สำหรับตลาดที่ต้องการวัตถุดิบบริสุทธิ์
คุณภาพมาตรฐานสากล: วัตถุดิบ Rare Earth ผ่านการคัดแยกและควบคุมคุณภาพเข้มงวด
ซัพพลายเชื่อถือได้: รองรับการผลิตต่อเนื่องแม้ในภาวะตลาดผันผวน
โซลูชันครบวงจร: จากการจัดหาวัตถุดิบต้นน้ำ สู่การแปรรูปและส่งออก
พันธมิตรเพื่อความยั่งยืน: เชื่อมโยงกับแนวทาง ESG และ Circular Economy
สรุป
Rare Earth ไม่ใช่เพียงทรัพยากร แต่คือ “กุญแจ” ของการเปลี่ยนผ่านสู่เศรษฐกิจสีเขียวและเทคโนโลยีโลกอนาคต ประเทศไทยกำลังถูกจับตามองในฐานะ Processing Hub ของอาเซียน และ SO OK TRADING คือผู้เล่นที่พร้อมเชื่อมโยงห่วงโซ่อุปทานระดับโลก ให้ลูกค้าเข้าถึงวัตถุดิบคุณภาพสูงที่มั่นคงและยั่งยืน
SO OK TRADING พร้อมเป็นพันธมิตรเชิงกลยุทธ์สำหรับผู้ผลิตแบตเตอรี่, EV, และอุตสาหกรรมเทคโนโลยีขั้นสูง




บทความที่เกี่ยวข้อง
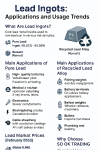
รู้จัก Lead Ingot: วัตถุดิบโลหะที่ขับเคลื่อนอุตสาหกรรมทั่วโลก
ตะกั่วแท่งไม่ใช่แค่โลหะธรรมดา แต่เป็นหัวใจของหลายอุตสาหกรรม ตั้งแต่แบตเตอรี่คุณภาพสูง ฉากกั้นรังสี ไปจนถึงงานประมงและอุปกรณ์กีฬา
บทความนี้จะพาคุณเจาะลึก:
✅ ความแตกต่างระหว่างตะกั่วบริสุทธิ์ vs ตะกั่ว Remelt
✅ การใช้งานในอุตสาหกรรมต่างๆ
✅ แนวโน้มราคาในตลาดโลกและไทย
✅ โอกาสทางธุรกิจที่คุณไม่ควรมองข้าม
5 ก.พ. 2026
An analysis of the aluminum market in 2026 indicates a likely continued market deficit and upward price pressure, driven by constrained supply and resilient demand from green energy sectors. However, significant volatility is expected due to policy uncertainties and the potential for new Indonesian supply to eventually balance the market.
Key Drivers and Projections for 2026
Supply Side Analysis
Capacity Constraints: China's primary aluminum output is approaching its self-imposed 45 million-tonne capacity cap, limiting global supply growth.
Power Challenges: Smelters outside of China face intense competition for power from energy-intensive sectors like AI data centers, which are willing to pay higher prices for long-term contracts. This has kept significant capacity offline in Europe and the US.
Production Disruptions: Outages and potential shutdowns at existing smelters in Iceland and Mozambique further tighten the market.
Scrap Supply Pressure: The EU's planned implementation of the Carbon Border Adjustment Mechanism (CBAM) and potential scrap export tariffs in spring 2026 are expected to impact global scrap flows, creating regional shortages and price volatility.
New Capacity: Indonesia is a key source of new supply, with several projects in the pipeline. However, analysts suggest the pace of the ramp-up may be slower than expected due to infrastructure and policy challenges, meaning it is unlikely to fully offset near-term tightness.
Demand Side Analysis
Green Transition Demand: Demand from "green" sectors such as solar panels, new energy vehicles, and energy transition infrastructure remains strong, providing fundamental support for the market.
Substitution Effect: Aluminum's wide price discount relative to copper has encouraged substitution in electrical applications, acting as a tailwind for demand and prices.
Construction and Automotive: The construction and automotive industries continue to be major consumers, with growing demand for lightweight, low-carbon aluminum products.
Price Forecasts and Volatility
The market is expected to remain in a deficit in 2026, with estimates ranging from 200,000 to 600,000 tonnes. This structural tightness is leading most analysts to forecast sustained or rising prices.
Bullish Views: Analysts at Bank of America project prices of $3,000/tonne as early as 2026. J.P. Morgan also expects prices to approach $3,000/tonne in Q1 2026. ING forecasts an average price of $2,900/tonne for the year.
Bearish/Conservative Views: Goldman Sachs is an outlier, forecasting prices to decline to $2,350/tonne by Q4 2026, anticipating a market surplus later in the year. SMM forecasts a "high first, then lower" pattern, with prices finding equilibrium in the $2,700–$2,800/tonne range by year-end.
Premiums: Regional premiums, particularly the US Midwest premium, are expected to remain high and volatile due to tariffs and regional supply dynamics, creating a disconnect from the LME benchmark price.
In essence, 2026 is projected to be a year of high volatility where participants need to focus on scenario readiness rather than relying on a single price forecast, as geopolitical and energy policies significantly influence regional supply and costs
31 ธ.ค. 2025
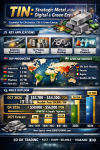
ดีบุก: โลหะยุทธศาสตร์แห่งยุคดิจิทัลและพลังงานสีเขียว
SO OK TRADING | 2 ตุลาคม 2026
ในยุคที่เทคโนโลยีและพลังงานสะอาดขับเคลื่อนโลก ดีบุก (Tin: Sn) ได้ก้าวขึ้นมาเป็น “โลหะยุทธศาสตร์” ที่มีความสำคัญต่อห่วงโซ่อุปทานโลกอย่างยิ่ง ไม่ว่าจะในอุตสาหกรรมอิเล็กทรอนิกส์ เซมิคอนดักเตอร์ ยานยนต์ไฟฟ้า (EV) หรือพลังงานสีเขียว ดีบุกไม่ใช่แค่โลหะธรรมดาอีกต่อไป แต่เป็นหัวใจสำคัญของการผลิตและนวัตกรรมแห่งอนาคต
ด้วยคุณสมบัติที่โดดเด่น — สีเงินขาว อ่อนนุ่ม ทนต่อการกัดกร่อน และไม่เป็นสนิม — ดีบุกจึงถูกนำไปใช้ในหลากหลายอุตสาหกรรม ตั้งแต่การบัดกรีวงจรไฟฟ้า การเคลือบโลหะ การผลิตโลหะผสม ไปจนถึงกระบวนการผลิตกระจกและสารเคมีขั้นสูง
ในปี 2026 ตลาดดีบุกทั่วโลกมีมูลค่าสูงถึง 53,700 – 54,300 ดอลลาร์สหรัฐต่อเมตริกตัน และยังคงมีแนวโน้มเติบโตต่อเนื่องจากความต้องการในภาคเทคโนโลยี AI และ EV โดยคาดว่าราคาจะทรงตัวในระดับสูงตลอดปี 2027 ท่ามกลางภาวะขาดแคลนอุปทานเชิงโครงสร้าง
ดีบุกจึงไม่ใช่แค่โลหะอุตสาหกรรมทั่วไป แต่คือ “แร่ล้ำค่าแห่งยุคดิจิทัล” ที่สะท้อนถึงการเปลี่ยนผ่านของเศรษฐกิจโลกสู่อนาคตที่ยั่งยืนและขับเคลื่อนด้วยเทคโนโลยี
SO OK TRADING — FAST • SHARP • RELIABLE
พันธมิตรทางธุรกิจของคุณในตลาดโลหะนอกกลุ่มเหล็ก (Non-Ferrous Metals)
2 ต.ค. 2026
