“วิเคราะห์น้ำมันและแนฟทาโลก 2569–2570: Oil & Naphtha Shock เขย่าวิกฤตราคาพลังงาน สู่ผลกระทบลูกโซ่ EV และโลหะ”: SO OK TRADING: 23 OCT 26
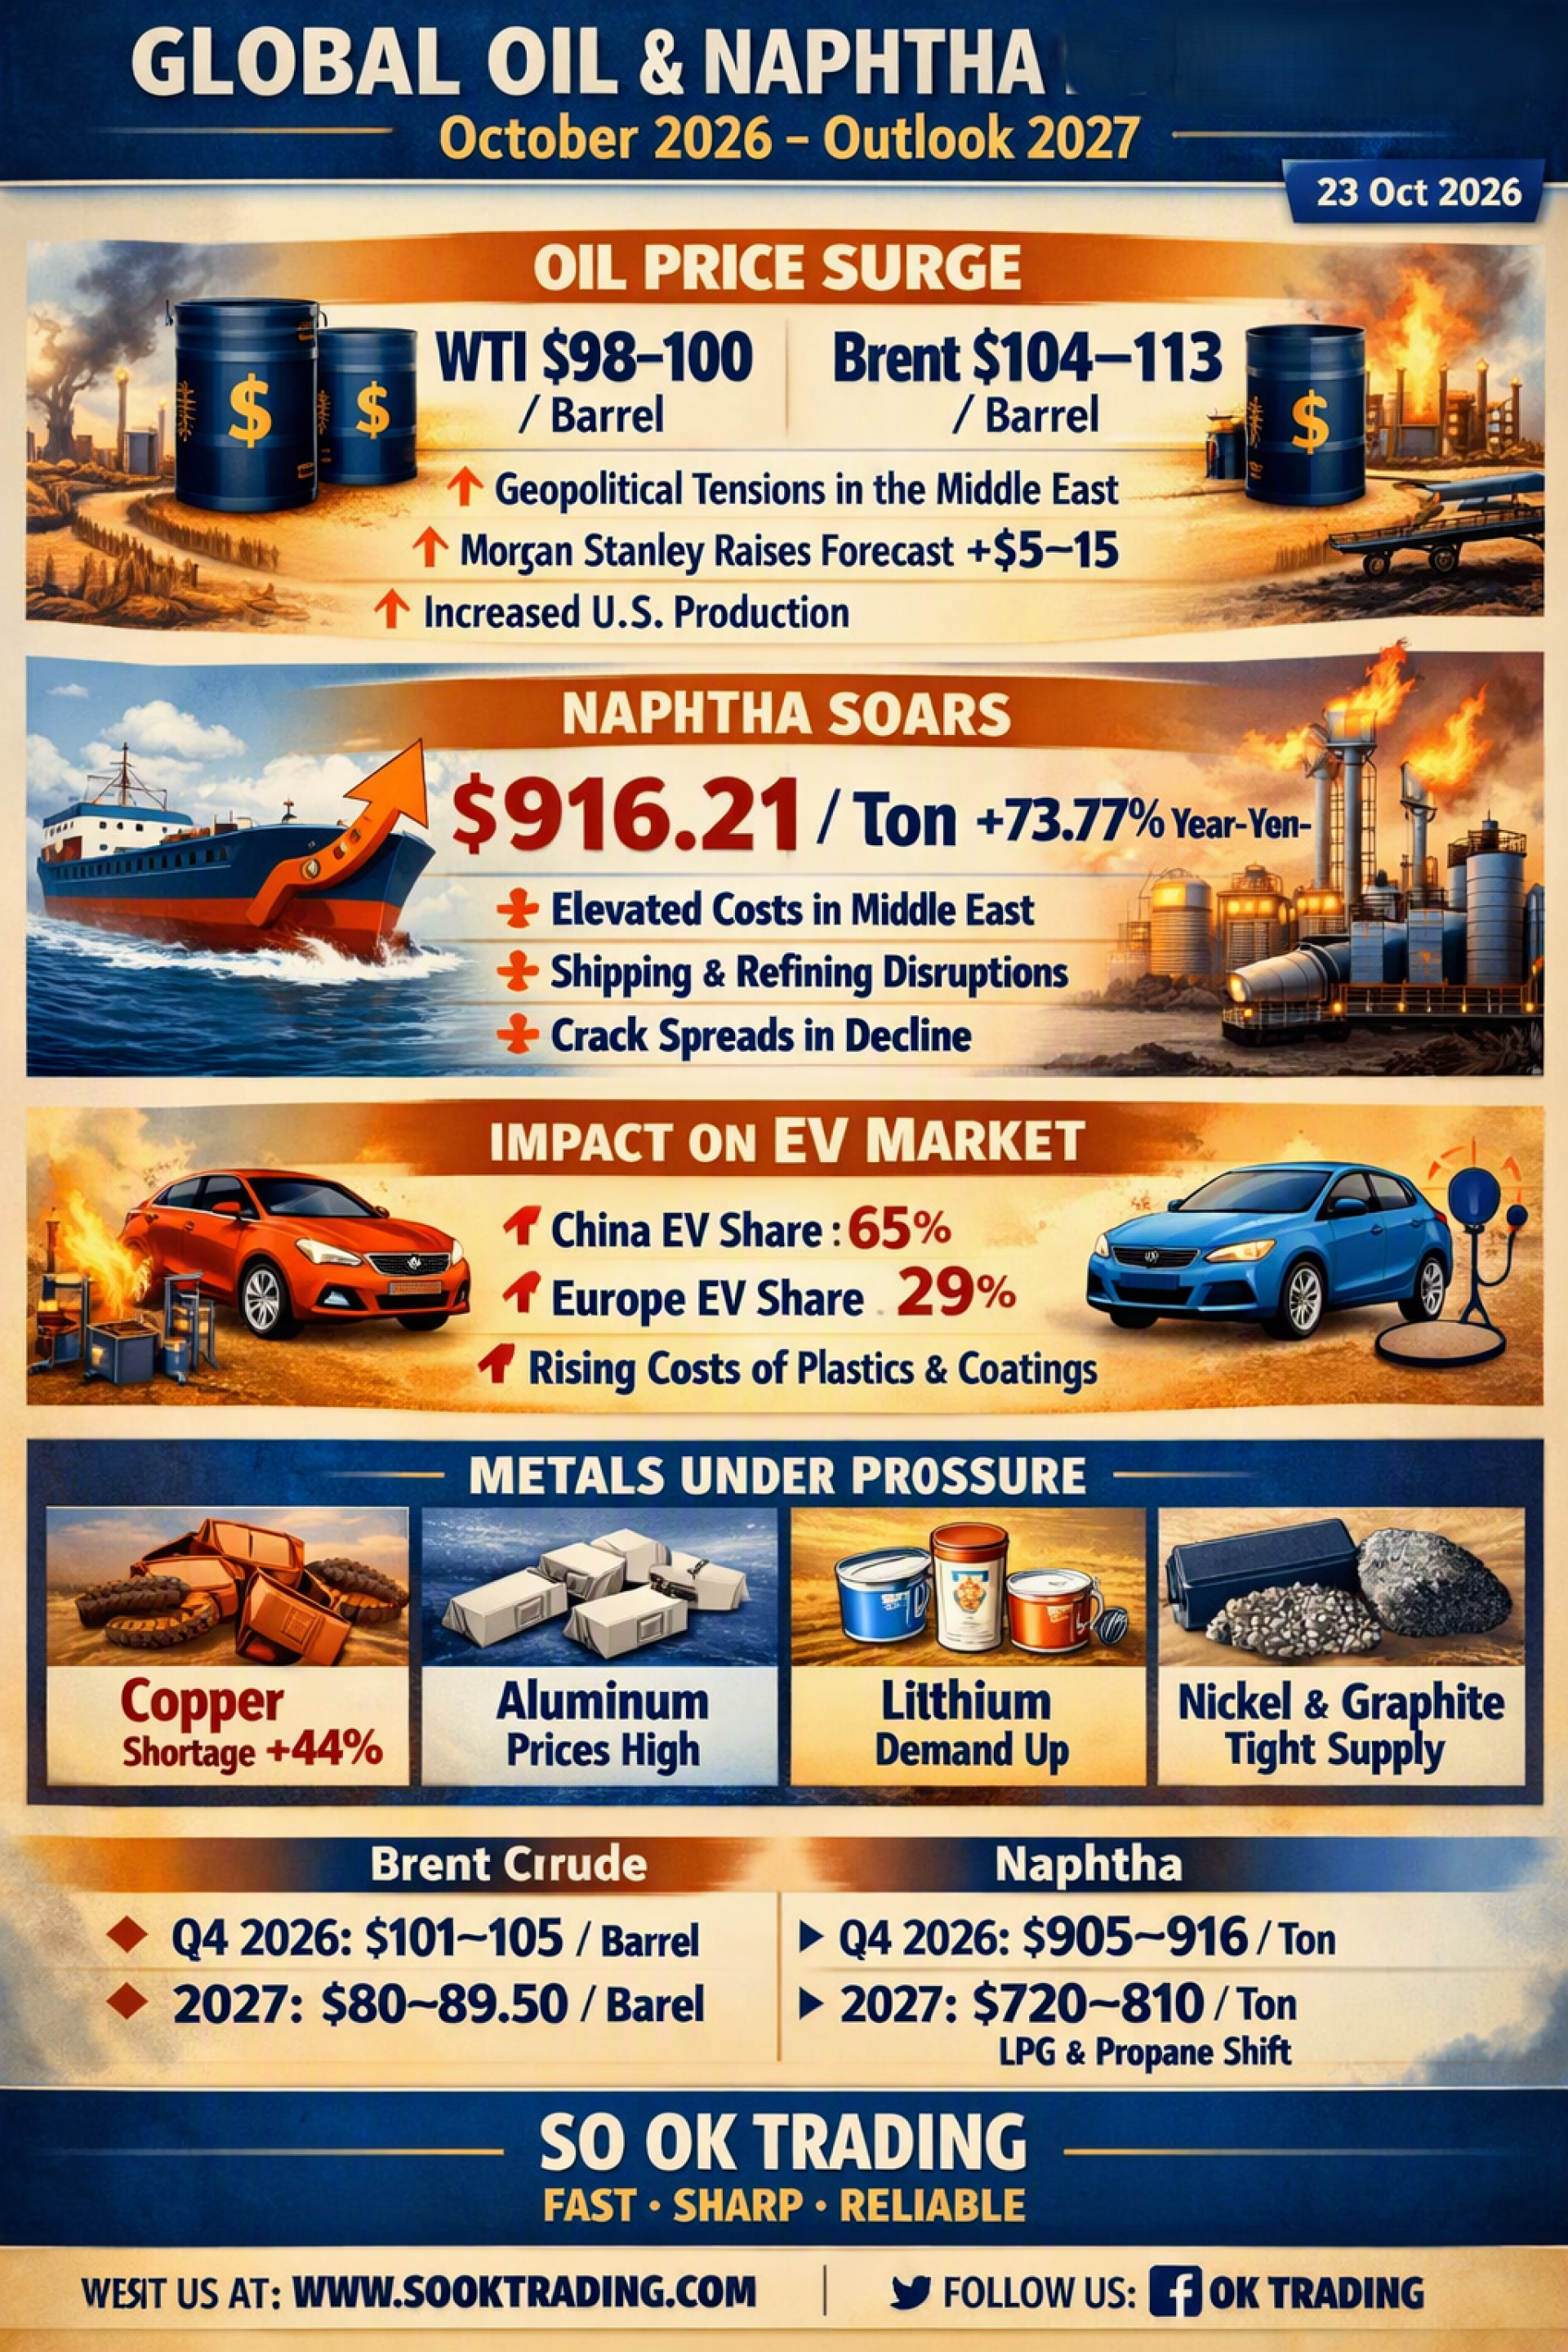
บทความวิเคราะห์สถานการณ์ราคาน้ำมันและแนฟทาโลก (ตุลาคม 2569 – แนวโน้มปี 2570): SO OK TRADING: 23 OCT 2026
--------------------
บทนำ
ในช่วงไตรมาส 4 ปี 2569 โลกกำลังเผชิญกับความผันผวนด้านพลังงานครั้งใหญ่ ราคาน้ำมันดิบและแนฟทาพุ่งสูงขึ้นอย่างต่อเนื่องจากปัจจัยภูมิรัฐศาสตร์ในตะวันออกกลาง ส่งผลกระทบเป็นลูกโซ่ต่ออุตสาหกรรมปิโตรเคมี ยานยนต์ไฟฟ้า และตลาดโลหะนอกกลุ่มเหล็ก บทความนี้จะพาเจาะลึกทั้งสถานการณ์ปัจจุบันและแนวโน้มในปี 2570 เพื่อให้เห็นภาพรวมที่ชัดเจนและเข้าใจง่าย
--------------------
สถานการณ์ราคาน้ำมันโลก
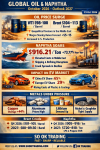
ราคาน้ำมันดิบ WTI อยู่ที่ 98–100 ดอลลาร์ฯ/บาร์เรล
ราคาน้ำมันดิบ Brent พุ่งแตะ 104–113 ดอลลาร์ฯ/บาร์เรล
---------------------
ปัจจัยสำคัญที่ผลักดันราคา ได้แก่:
ความเสี่ยงในตะวันออกกลาง – การโจมตีโครงสร้างพื้นฐานพลังงานของกลุ่มฮูตีในซาอุดีอาระเบีย รวมถึงแหล่งน้ำมัน Shaybah
การปรับคาดการณ์จากสถาบันการเงิน – Morgan Stanley เพิ่มคาดการณ์ราคาน้ำมัน Brent อีก 5–15 ดอลลาร์ฯ
มาตรการจากสหรัฐฯ – เร่งเพิ่มกำลังการผลิตในประเทศและผลักดันโรงกลั่นที่เคยปิดตัวให้กลับมาเดินเครื่อง
----------------------
แนฟทา: สารตั้งต้นที่กำลังร้อนแรง
แนฟทาเป็นหัวใจสำคัญของอุตสาหกรรมปิโตรเคมีและพลาสติก แต่ราคากลับพุ่งสูงขึ้นอย่างรุนแรง:
ราคาแนฟทา ณ 22 ตุลาคม 2569 อยู่ที่ 916.21 ดอลลาร์ฯ/ตัน เพิ่มขึ้นกว่า 73.77% เมื่อเทียบกับปีก่อน
ต้นทุนการผลิตในตะวันออกกลางสูงขึ้นจากการโจมตีโรงกลั่นและค่าระวางเรือที่แพงขึ้น
โรงงานปิโตรเคมีในเอเชียและยุโรปหลายแห่งต้องลดกำลังการผลิต เพราะค่าส่วนต่าง (Crack Spreads) ติดลบ
----------------------
ผลกระทบต่ออุตสาหกรรมยานยนต์ไฟฟ้า (EV)
ราคาน้ำมันที่สูงทำให้ผู้บริโภคหันมาใช้ EV เร็วขึ้น:
จีนมีอัตราการเข้าถึงตลาด EV สูงถึง 65%
ยุโรปขยายตัวขึ้นเป็น 29%
สหรัฐฯ ชะลอตัวเล็กน้อยจากการยกเลิกมาตรการอุดหนุนภาษี
อย่างไรก็ตาม ต้นทุนชิ้นส่วนพลาสติกและสารเคลือบที่ใช้แนฟทาเพิ่มขึ้น ทำให้ห่วงโซ่อุปทานของค่ายรถยนต์ต้องแบกรับภาระต้นทุนที่สูงขึ้น
---------------------
ผลกระทบต่อตลาดโลหะนอกกลุ่มเหล็ก
การเร่งใช้ EV ทำให้ความต้องการโลหะพุ่งสูง:
ทองแดง (Copper): เสี่ยงขาดแคลนถึง 44% ต้องลงทุนเหมืองใหม่กว่า 3.32 แสนล้านดอลลาร์ฯ
อลูมิเนียม (Aluminium): ราคายังสูงจากต้นทุนพลังงานและการหยุดชะงักในตะวันออกกลาง
ลิเทียม, นิกเกิล, แกรไฟต์ และกำมะถัน ต่างเผชิญแรงกดดันจากทั้งอุปสงค์ EV และอุปทานที่ตึงตัว
----------------------
แนวโน้มราคาน้ำมันและแนฟทา (Q4/2569 – ปี 2570)
น้ำมันดิบ Brent
Q4/2569: คาดเฉลี่ย 101–105 ดอลลาร์ฯ/บาร์เรล
ปี 2570: มีแนวโน้มปรับลดลงเหลือ 80–89.50 ดอลลาร์ฯ/บาร์เรล
แนฟทา (Naphtha)
Q4/2569: คาดเฉลี่ย 905–916 ดอลลาร์ฯ/ตัน
ปี 2570: ลดลงสู่กรอบ 720–810 ดอลลาร์ฯ/ตัน จากการใช้ LPG และ Propane ทดแทน
---------------------
บทสรุป
ราคาน้ำมันและแนฟทาที่พุ่งสูงใน Q4/2569 เป็นทั้งแรงผลักดันและแรงกดดันต่อเศรษฐกิจโลก ฝั่งอุปสงค์ (Demand) เร่งให้ผู้บริโภคหันมาใช้ EV แต่ฝั่งอุปทาน (Supply Chain) กลับต้องเผชิญกับต้นทุนที่สูงขึ้นและความเสี่ยงด้านโลหะและแร่พลังงาน การปรับฐานในปี 2570 อาจช่วยบรรเทาความตึงตัว แต่ความไม่แน่นอนทางภูมิรัฐศาสตร์ยังคงเป็นตัวแปรสำคัญที่โลกต้องจับตาอย่างใกล้ชิด
----------------------
SO OK TRADING : พันธมิตรทางธุรกิจของคุณ
SO OK TRADING : FAST SHARP RELIABLE
VISIT US AT : WWW.SOOKTRADING.COM
FACEBOOK : SO OK TRADING
---------------------