“ข้าวโพดไทย 2569–2570 : จากไร่สู่โลกแห่งโอกาส — SO OK TRADING เปิดมุมมองใหม่ สู่จังหวะเปลี่ยนผ่านของตลาดโลก”: 20 AUG 2026
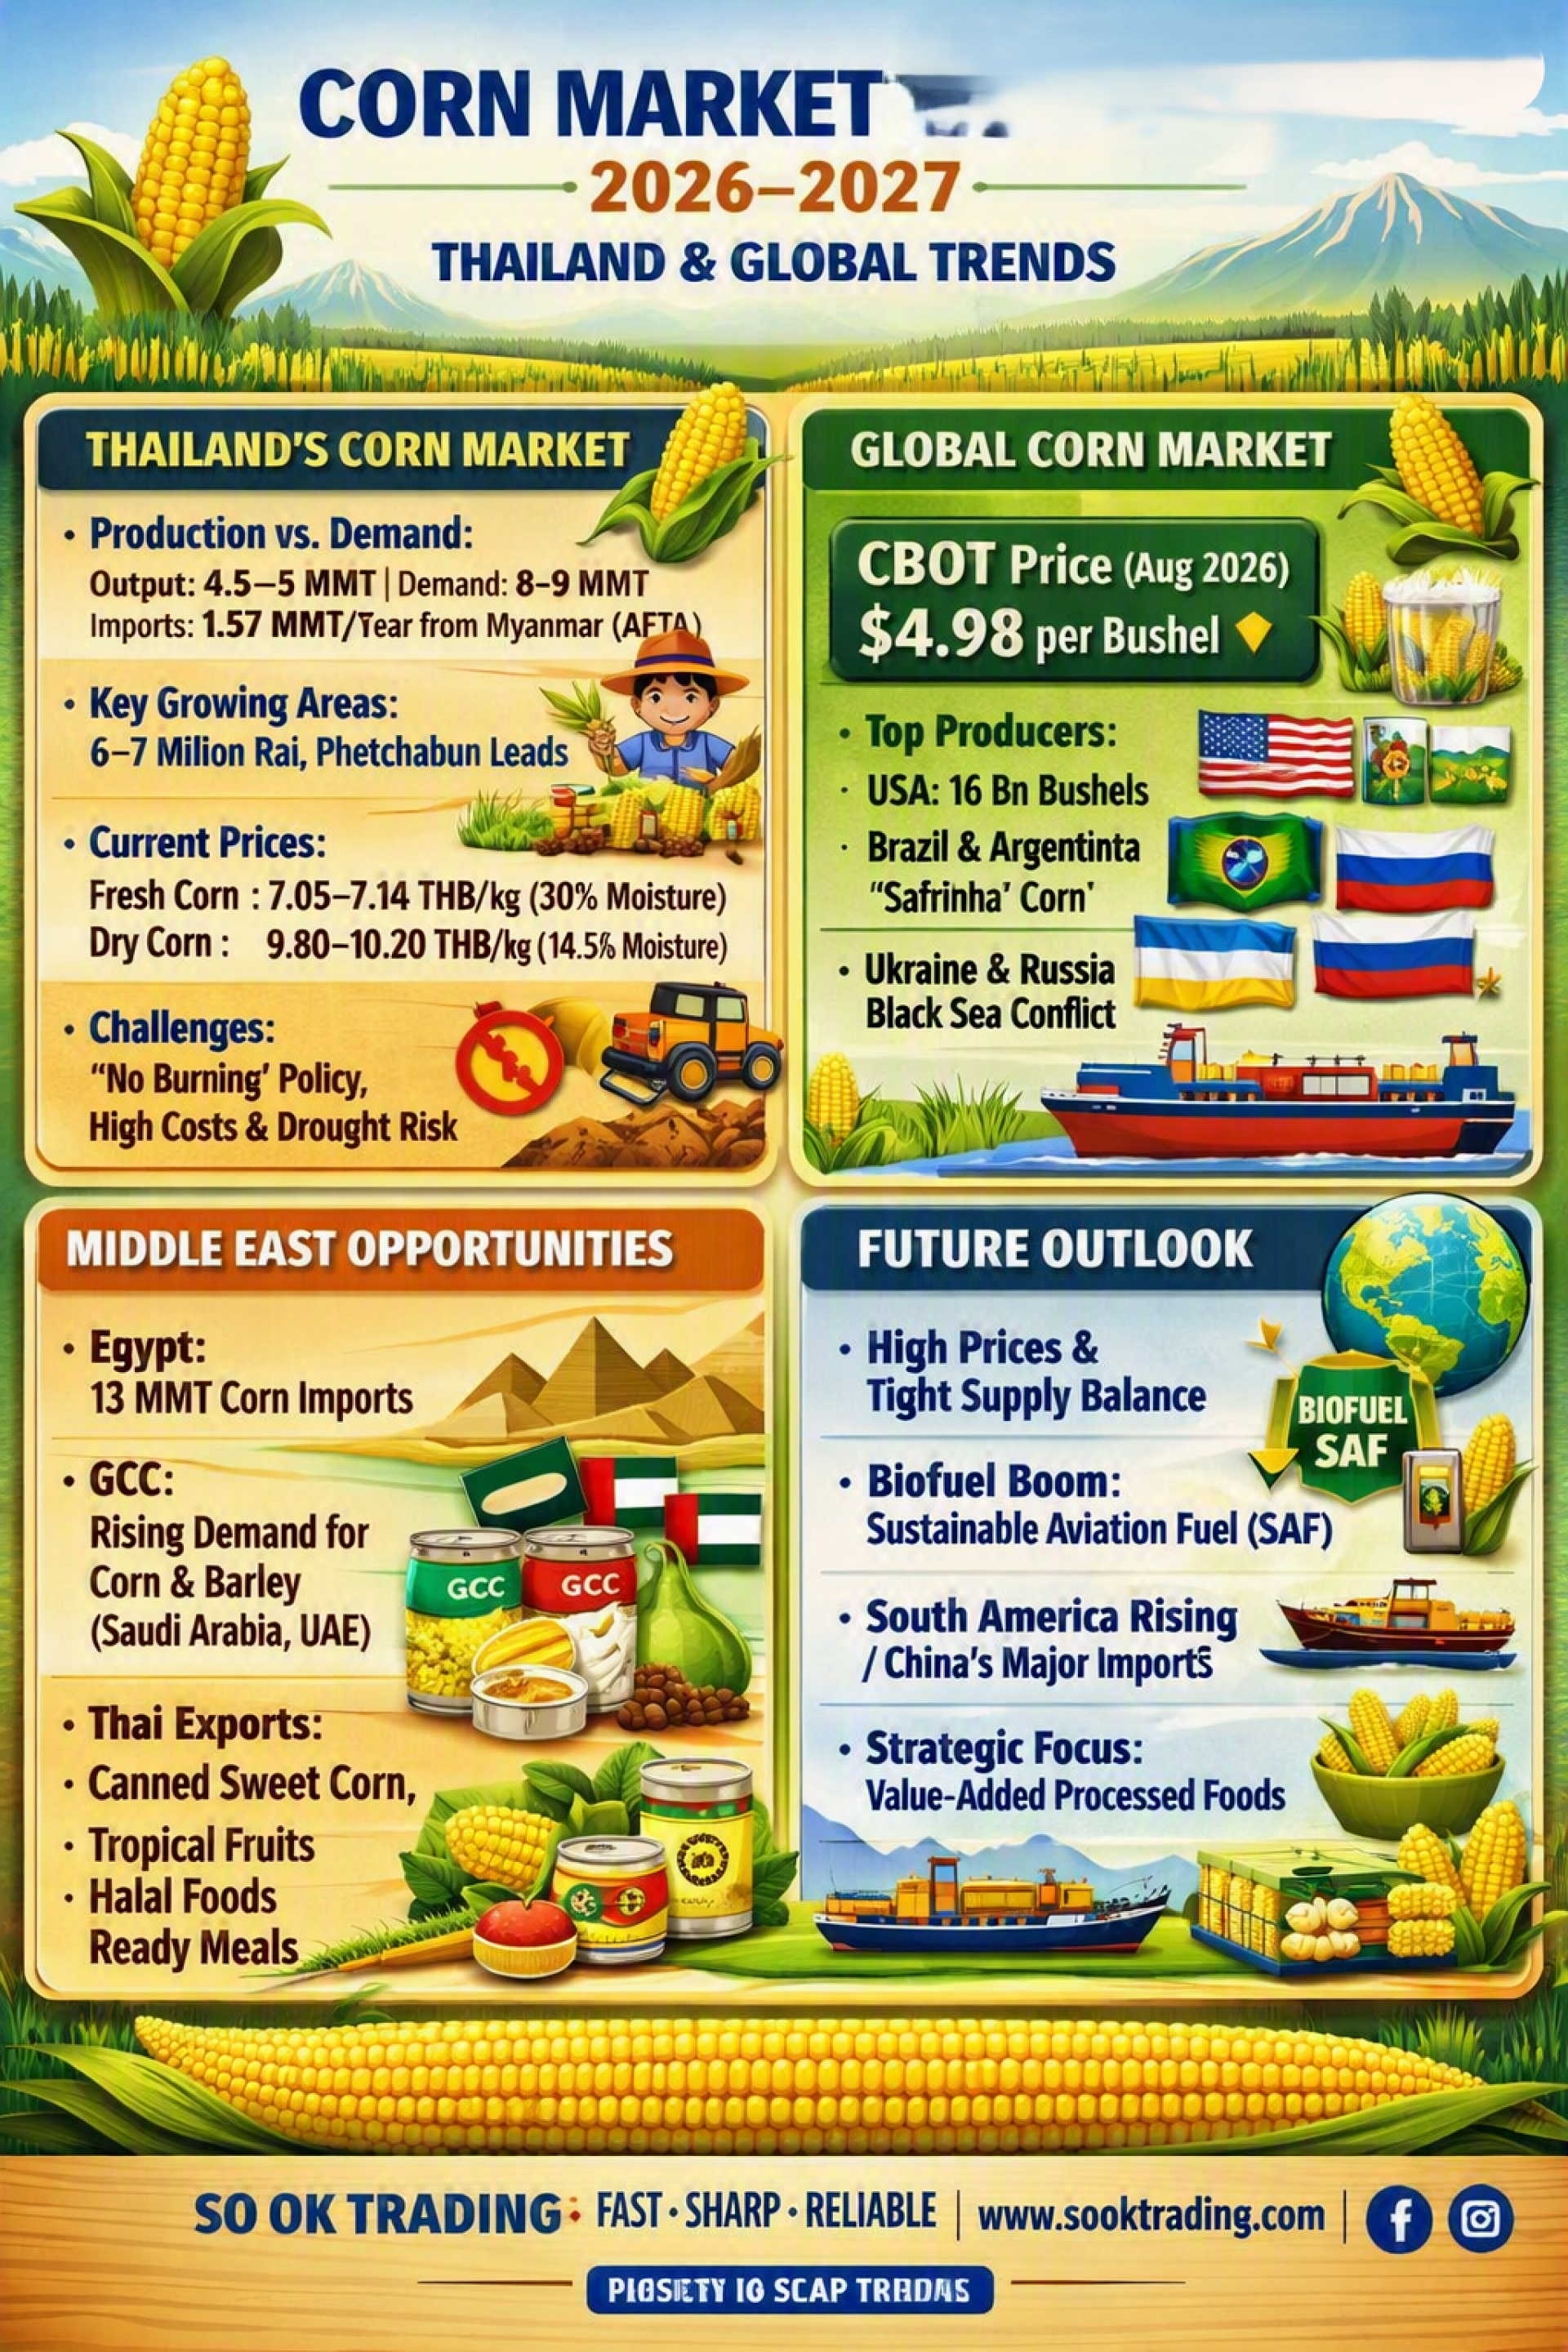
ตลาดข้าวโพดไทยและโลก ปี 2569–2570 พร้อมทิศทางอนาคต : SO OK TRADING : 20 AUGUST 2026
---------------------
ตลาดข้าวโพดไทย: ปีแห่งการปรับตัวและการเปลี่ยนผ่าน
---------------------
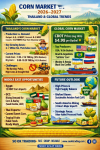
ผลผลิตไม่พอใช้ในประเทศ: ไทยผลิตได้เพียง 4.5–5 ล้านตัน/ปี แต่ความต้องการสูงถึง 8–9 ล้านตัน → ต้องนำเข้าต่อเนื่อง โดยเฉพาะจากเมียนมา (ภายใต้ AFTA เฉลี่ย 1.57 ล้านตัน/ปี)
พื้นที่ปลูกหลัก: 6–7 ล้านไร่ โดยเพชรบูรณ์ยังครองแชมป์พื้นที่ปลูกมากที่สุด ผลผลิตออกสู่ตลาดช่วง ก.ย.–ธ.ค.
---------------------
ราคาตามมาตรการรัฐ:
ข้าวโพดสด (ความชื้น 30%) ราคารับซื้อ 7.05–7.14 บาท/กก.
ข้าวโพดแห้ง (ความชื้น 14.5%) ราคารับซื้อ 9.80 บาท/กก. โรงงานอาหารสัตว์ซื้อ 10.00–10.20 บาท/กก.
----------------------
แรงกดดันสำคัญ: ธุรกิจข้าวโพดในไทย
กติกา “ข้าวโพดไม่เผา” → โรงงานอาหารสัตว์ซื้อเฉพาะที่มีใบรับรองปลอดการเผา
ต้นทุนการผลิตสูง (เมล็ดพันธุ์ ปุ๋ย น้ำมัน) + ความเสี่ยงภัยแล้ง/ฝนชุก
การแข่งขันจากวัตถุดิบทดแทน เช่น ข้าวสาลี กากถั่วเหลือง และแนวโน้มการนำเข้าข้าวโพดราคาถูกจากสหรัฐฯ
----------------------
ตลาดข้าวโพดโลก: ภาวะผันผวนและสมดุลตึงตัว
ราคา CBOT (ส.ค. 2569): ข้าวโพดส่งมอบ ธ.ค. อยู่ที่ 4.98 ดอลลาร์/บุชเชล (+5% รายเดือน) จากผลผลิตสหรัฐฯ ต่ำกว่าคาดและปัญหาทะเลดำ (ยูเครน)
----------------------
แหล่งผลิตหลัก: สินค้าข้าวโพด
สหรัฐฯ: คาดผลผลิต 16,000 ล้านบุชเชล แต่ปรับลดผลผลิตต่อไร่เหลือ 180.7 บุชเชล/เอเคอร์
บราซิล–อาร์เจนตินา: ผู้ส่งออกสำคัญ โดยเฉพาะ “Safrinha” ของบราซิล แต่เสี่ยงจาก Super El Niño
ยูเครน–รัสเซีย: การส่งออกผ่านทะเลดำชะงักงันจากความขัดแย้ง
---------------------
อุปสงค์โลก: 826.3 ล้านตัน
อาหารสัตว์: 36% ของตลาดรวม โดยจีนและอาเซียนนำเข้ามาก
พลังงานชีวภาพ: เอทานอลและเชื้อเพลิงการบินยั่งยืน (SAF)
----------------------
ตลาดตะวันออกกลาง: วิกฤตห่วงโซ่อุปทานและโอกาสของไทย
อียิปต์: ต้องนำเข้าข้าวโพดปีละ 13 ล้านตัน เพื่อป้อนอุตสาหกรรมไก่เนื้อและไข่
GCC (ซาอุฯ, UAE): ความต้องการนำเข้าข้าวโพดและบาร์เลย์เพิ่มขึ้นตามการขยายฟาร์มสัตว์ปีกและโคนม
ปัจจัยเสี่ยง: วิกฤตช่องแคบฮอร์มุซ–ทะเลแดง ดันค่าระวางเรือและต้นทุนอาหารสัตว์สูง
การปรับตัว: เบนเข็มนำเข้าจากบราซิล–อาร์เจนตินา และใช้พืชทดแทน เช่น ข้าวสาลีอาหารสัตว์
---------------------
โอกาสของไทย ธุรกิจ และ อุตสาหกรรมข้าวโพด หรือ สินค้าเกษตรอื่นๆ ในตลาดตะวันออกกลาง
ไทยไม่สามารถส่งออกข้าวโพดเลี้ยงสัตว์ แต่มีศักยภาพใน สินค้าแปรรูปมูลค่าสูง เช่น:
ข้าวโพดหวานกระป๋อง/แช่แข็ง (คุณภาพอันดับ 1 ของโลก)
ผลไม้สดและแปรรูป (ทุเรียน มังคุด มะม่วง มะพร้าวน้ำหอม)
ข้าวหอมมะลิและข้าวสุขภาพ
เนื้อสัตว์และอาหารทะเลแปรรูป (ฮาลาล)
เครื่องปรุงรสและซอสไทย
---------------------
Outlook ปี 2569–2570: ทิศทางอนาคตของข้าวโพด
ราคาโลกมีแนวโน้มทรงตัวสูง: จากความเสี่ยงภูมิอากาศ (ภัยแล้ง/น้ำท่วม) และภูมิรัฐศาสตร์ (ทะเลดำ, ตะวันออกกลาง)
การผลิตโลกเข้าสู่สมดุลตึงตัว: จากเดิมที่อุปทานล้นตลาด → ปรับเข้าสู่ภาวะ Tight Balance
การใช้ข้าวโพดในพลังงานชีวภาพเพิ่มขึ้น: โดยเฉพาะเชื้อเพลิงการบินยั่งยืน (SAF) ที่หลายประเทศเร่งลงทุน
การค้าโลกเปลี่ยนทิศทาง:
ตะวันออกกลางหันไปพึ่งพาอเมริกาใต้มากขึ้น
จีนยังคงเป็นผู้นำเข้ารายใหญ่สำหรับสินค้าข้าวโพดเพื่อป้อนอุตสาหกรรมหมูและสัตว์ปีก
-------------------------
✨ ปี 2569–2570 คือช่วงเปลี่ยนผ่านของตลาดข้าวโพดโลกจาก “อุปทานล้นตลาด” สู่ “สมดุลตึงตัว” ไทยแม้จะขาดศักยภาพในการส่งออกข้าวโพดเลี้ยงสัตว์ แต่กลับมีโอกาสทองในสินค้าแปรรูปมูลค่าสูง โดยเฉพาะตลาดตะวันออกกลางที่ต้องนำเข้าอาหารเกือบทั้งหมด การลงทุนในมาตรฐานฮาลาล บรรจุภัณฑ์ยั่งยืน และช่องทางดิจิทัล จะเป็นกุญแจสำคัญในการสร้างการเติบโตใหม่ของสินค้าเกษตรและอาหารไทยในเวทีโลก
-------------------------
SO OK TRADING : พันธมิตรทางธุรกิจของคุณ
SO OK TRADING : FAST SHARP RELIABLE
VISIT US AT : WWW.SOOKTRADING.COM
FACEBOOK : SO OK TRADING
-------------------------