แชร์

อัพเดทล่าสุด: 24 ก.ค. 2026
3288 ผู้เข้าชม

✨ บทวิเคราะห์ราคาทองคำประจำวันที่ 24 กรกฎาคม 2569 – บทความโดย SO OK TRADING : 

-------------------
 
ภาพรวมสถานการณ์
ราคาทองคำทั่วโลกและในประเทศปรับตัวร่วงลงแรงอย่างมีนัยสำคัญ

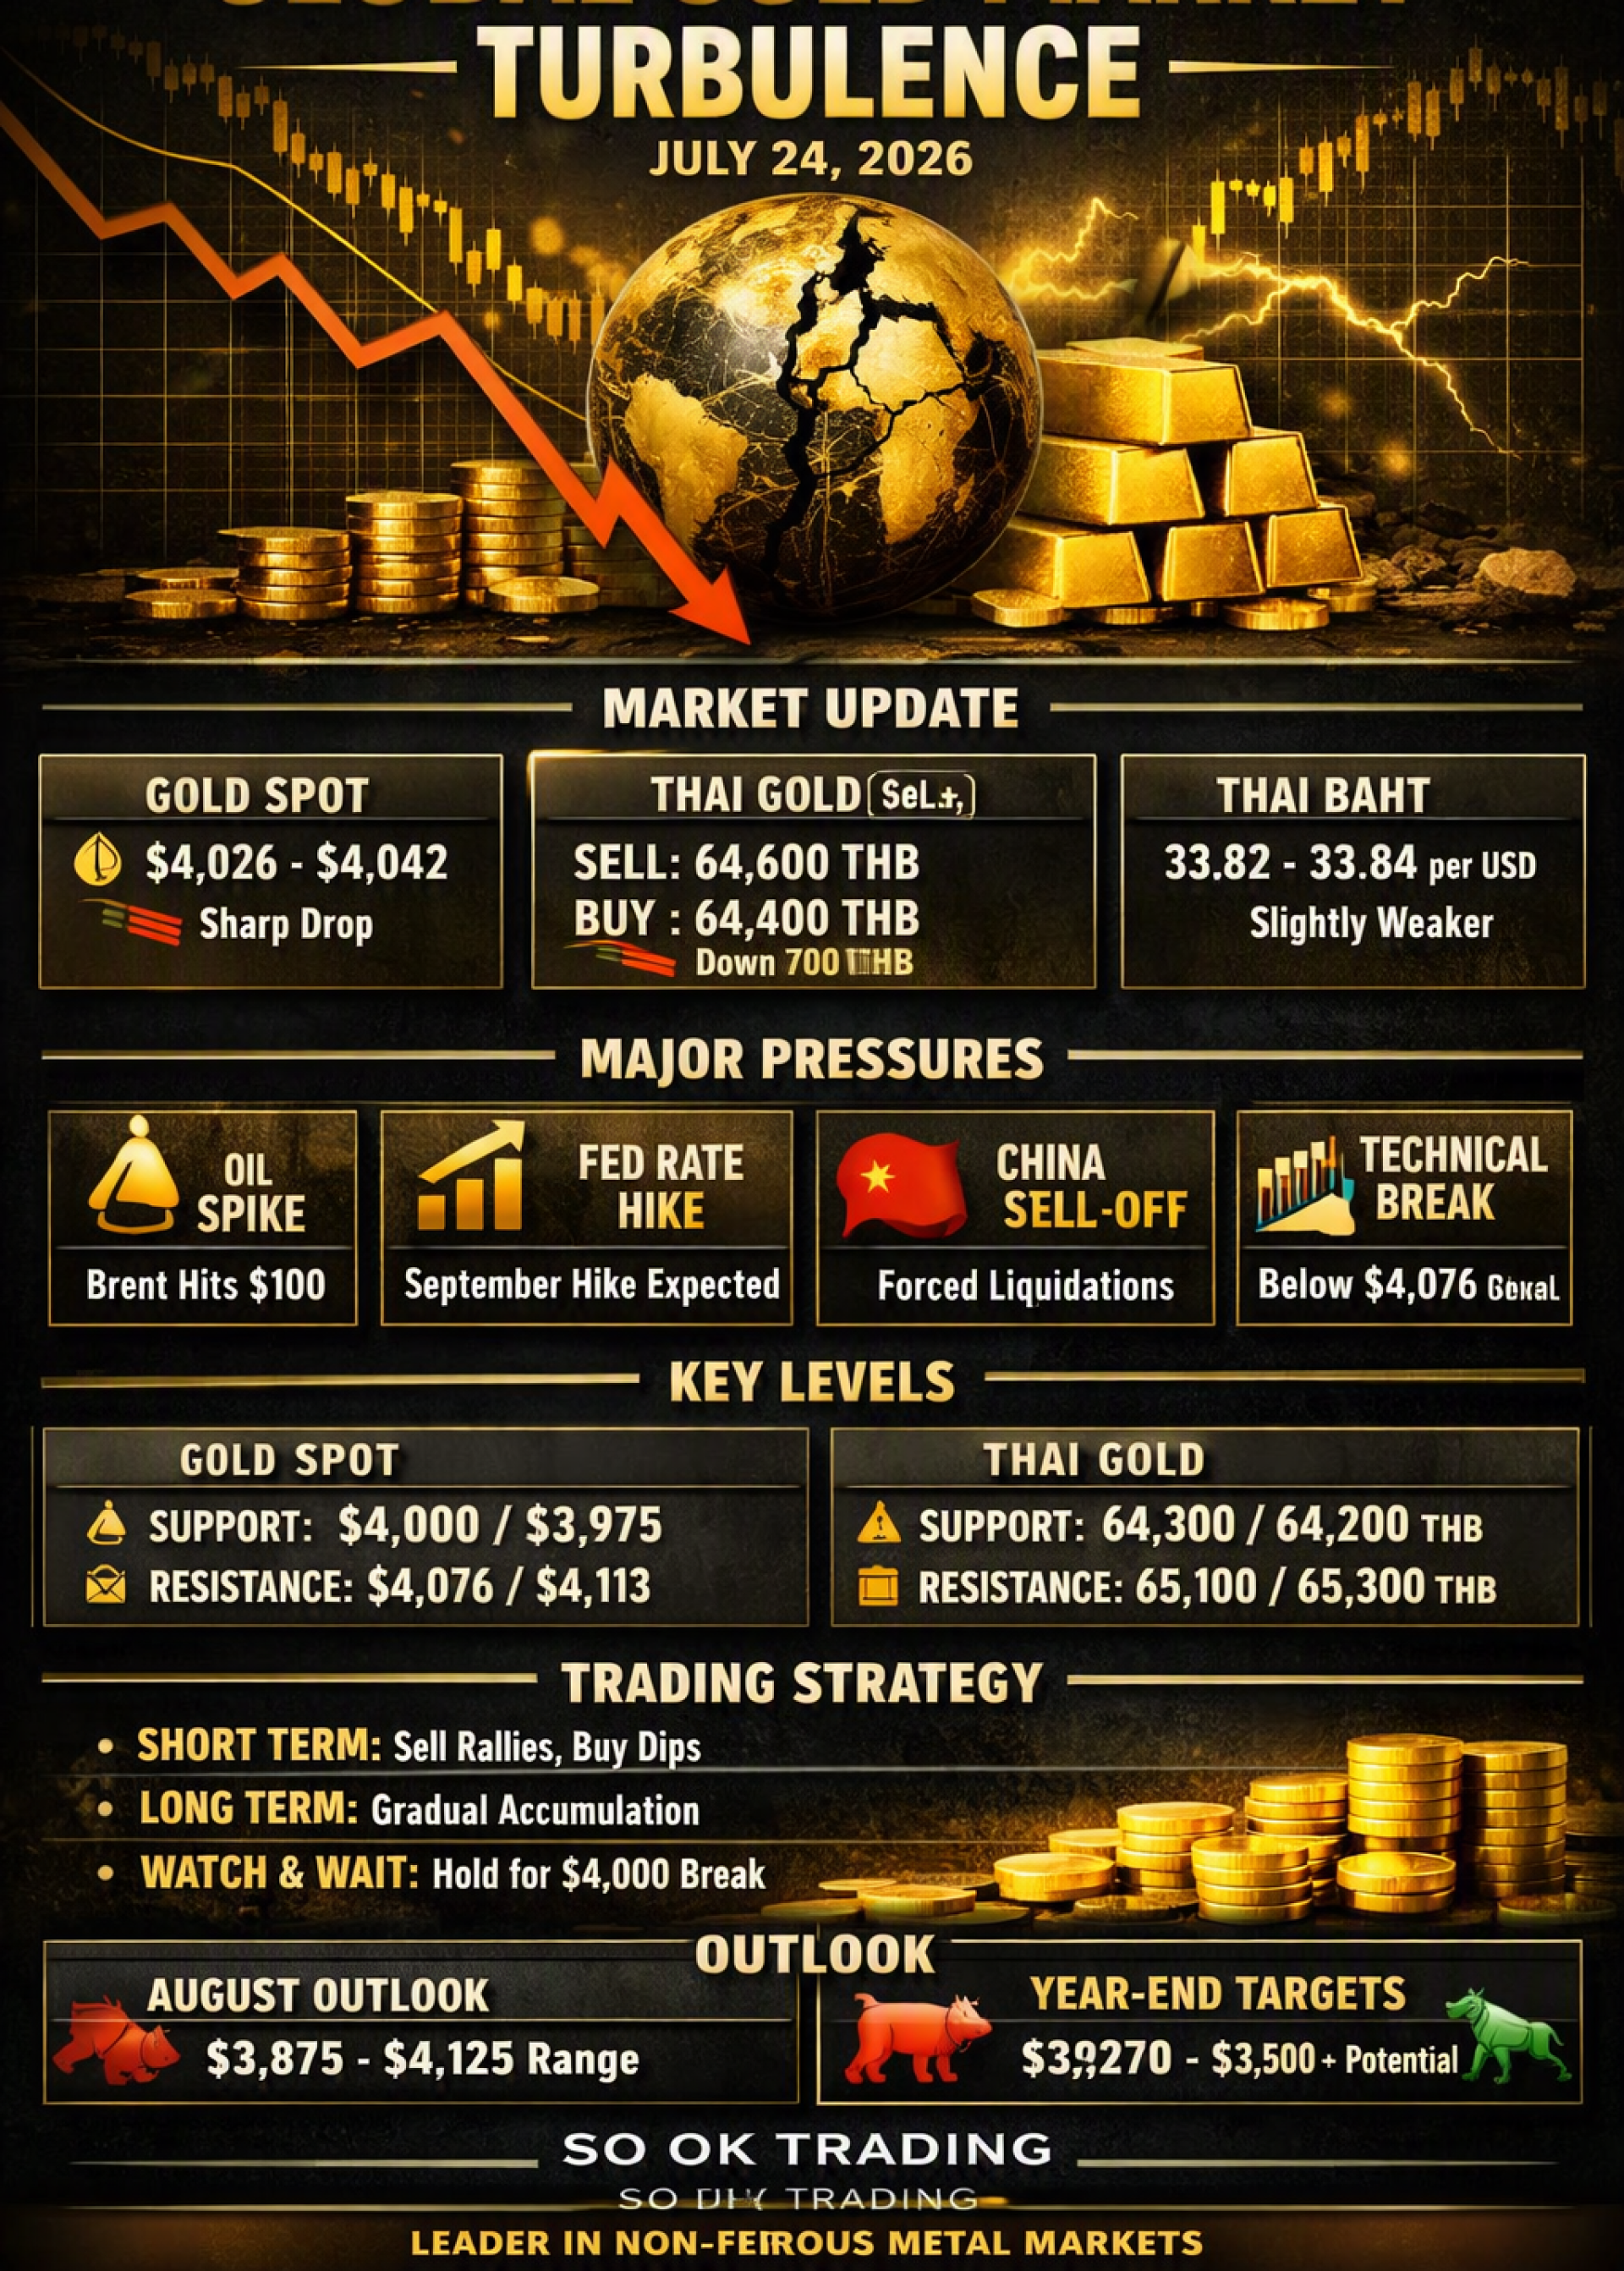
Gold Spot (ตลาดโลก): เคลื่อนไหวในกรอบ 4,026 – 4,042 ดอลลาร์ต่อออนซ์ ลดลงมากกว่า 100 ดอลลาร์ในวันเดียว
ทองคำแท่งไทย (96.5%): สมาคมค้าทองคำประกาศปรับลดราคาลงทันที 700 บาทในช่วงเช้า → ราคาขายออก 64,600 บาท / รับซื้อคืน 64,400 บาท

ค่าเงินบาท: เคลื่อนไหวบริเวณ 33.82–33.84 บาทต่อดอลลาร์ แนวโน้มอ่อนค่าเล็กน้อย ซึ่งช่วยบรรเทาแรงกดดันไม่ให้ราคาทองคำไทยร่วงแรงเท่าตลาดโลก

------------------
 
⚡ ปัจจัยกดดันตลาด

วิกฤตพลังงานและเงินเฟ้อ: ราคาน้ำมันดิบ Brent พุ่งแตะ 100 ดอลลาร์/บาร์เรล จากความตึงเครียดในทะเลแดงและการโจมตีเรือบรรทุกน้ำมันของซาอุดีอาระเบีย → เพิ่มแรงกดดันเงินเฟ้อทั่วโลก

ทิศทางดอกเบี้ยสหรัฐฯ: ตลาดคาดว่า Fed จะขึ้นดอกเบี้ยเดือนกันยายน (โอกาส 83%) → ดอลลาร์แข็งค่า กดดันทองคำในฐานะสินทรัพย์ที่ไม่ให้ผลตอบแทน

แรงขายจากจีน: การปรับกฎเกณฑ์การซื้อขายทองคำในจีน → เกิดการปิดสถานะและ Forced Liquidation จำนวนมาก
แรงขายทางเทคนิค: ราคาหลุดแนว Pivot 4,076 ดอลลาร์ → RSI อ่อนแรง สะท้อนแรงขายคุมตลาด

------------------
 
แนวรับ–แนวต้านสำคัญ

Gold Spot: แนวรับ 4,012 / 4,000 / 3,975 ดอลลาร์ | แนวต้าน 4,076 / 4,113 ดอลลาร์

ทองคำไทย: แนวรับ 64,300 – 64,200 บาท | แนวต้าน 65,100 – 65,300 บาท

-------------------
 
กลยุทธ์การลงทุน

นักเก็งกำไรระยะสั้น: เน้น “ขึ้นขาย–ลงซื้อ” ตามกรอบราคา หลีกเลี่ยงการไล่ราคา และตั้ง Stop Loss เคร่งครัด

นักลงทุนระยะกลาง–ยาว: แม้ราคาปรับฐานแรง แต่โครงสร้างขาขึ้นยังไม่เสียทรง การทยอยสะสมเมื่อราคาทดสอบแนวรับถือเป็นโอกาส

คำแนะนำ InterGOLD: “นั่งทับมือ รอดูทรง” รอดูราคาปิดสัปดาห์ว่าจะยืนเหนือ 4,000 ดอลลาร์ได้หรือไม่

--------------------
 
แนวโน้มเดือนสิงหาคม 2569

Gold Spot: คาดแกว่งตัวในกรอบ 3,875 – 4,125 ดอลลาร์ โดยมีแนวรับจิตวิทยาสำคัญที่ 4,000 ดอลลาร์

ทองคำไทย: แนวรับ 64,000 บาท | แนวต้าน 65,500 – 65,600 บาท

-------------------

ปัจจัยที่ต้องจับตา:

นโยบายการเงินและการส่งสัญญาณของ Fed ภายใต้ประธานใหม่ Kevin Warsh

ราคาน้ำมันและความตึงเครียดในตะวันออกกลาง

แรงซื้อเชิงโครงสร้างจากธนาคารกลางทั่วโลก

--------------------
 
แนวโน้มจนถึงสิ้นปี 2569

กรอบทั่วไป: 3,800 – 4,900 ดอลลาร์/ออนซ์

กรณีเลวร้าย (Bearish): หาก Fed เดินหน้าขึ้นดอกเบี้ยเชิงรุกและตะวันออกกลางคลี่คลาย → อาจหลุด 3,270 – 3,500 ดอลลาร์

กรณีดีที่สุด (Bullish): หากความเสี่ยงภูมิรัฐศาสตร์รุนแรงและดอลลาร์อ่อนค่า → มีโอกาสกลับไปยืนเหนือ 5,200 ดอลลาร์

---------------------
 
มุมมองสถาบันการเงินชั้นนำ

J.P. Morgan: 6,000 ดอลลาร์ (ปรับลดจาก 6,300 แต่ยังเชื่อว่าปลายปีฟื้นแรง)

Goldman Sachs: 4,900 ดอลลาร์ (ลดจาก 5,400 สะท้อนต้นทุนค่าเสียโอกาสสูงขึ้น)

HSBC: 4,560 ดอลลาร์ (แรงขายจากดอลลาร์แข็ง แต่ความเสี่ยงขาลงจำกัด)

UBS: 4,675 – 5,500 ดอลลาร์ (แรงซื้อจากธนาคารกลางจีนและอุซเบกิสถานยังหนุน)

Bank of America: 4,360 ดอลลาร์ (ลดลง 14% จาก Real Yields ที่สูง)

--------------------
 
ราคาทองคำไทยสิ้นปี (96.5%)

แนวรับ: 62,000 – 63,000 บาท

แนวต้าน: 67,500 – 69,000 บาท

หมายเหตุ: โอกาสกลับไปแตะ 80,000 บาทเหมือนต้นปีเป็นไปได้ยากภายใต้เงื่อนไขปัจจุบัน

---------------------
 
✨ สรุปภาพรวม: ราคาทองคำกำลังเผชิญแรงกดดันหนักจากดอกเบี้ยและราคาน้ำมันที่พุ่งสูง แต่แรงซื้อเชิงโครงสร้างจากธนาคารกลางยังช่วยพยุงภาพรวมระยะยาวไม่ให้เสียทรงขาขึ้นเต็มตัว เดือนสิงหาคมคาดเคลื่อนไหวแบบ Sideways โดยมีแนวรับจิตวิทยาที่ 4,000 ดอลลาร์เป็นจุดสำคัญที่ต้องจับตา ขณะที่สิ้นปี 2569 ตลาดยังมีโอกาสแกว่งตัวในกรอบกว้าง 3,800 – 4,900 ดอลลาร์ โดยขึ้นอยู่กับทิศทางดอกเบี้ยและความเสี่ยงภูมิรัฐศาสตร์เป็นตัวกำหนด

---------------------

SO OK TRADING : FAST SHARP RELIABLE 

SO OK TRADING : พันธมิตรทางธุรกิจของคุณ

VISIT US AT : WWW.SOOKTRADING.COM

FACEBOOK : SOOK TRADING

---------------------

SO OK TRADING : ตัวจริงในธุรกิจ NON FERROUS

---------------------

บทความที่เกี่ยวข้อง
เกร็ดความรู้ ซิลิคอน by SO OK
ซิลิคอน (Silicon) คือธาตุสารกึ่งตัวนำสำคัญที่พบมากบนเปลือกโลก (ในรูปซิลิกา) ใช้ทำชิปอิเล็กทรอนิกส์, แผงโซลาร์เซลล์, แก้ว, เซรามิก, และผสมโลหะ; ส่วน ซิลิโคน (Silicone) คือพอลิเมอร์ที่ใช้ทำกาวอุดรอยรั่ว, สารหล่อลื่น, เครื่องสำอาง, ยา, และอุปกรณ์การแพทย์ คุณสมบัติเด่นคือทนความร้อน, ทนสารเคมี, เป็นฉนวนไฟฟ้า, ยืดหยุ่น, และกันน้ำ แม้ชื่อคล้ายกัน แต่คือคนละอย่าง. เกร็ดความรู้เกี่ยวกับ ซิลิคอน (Silicon - Si) (ธาตุ) ธาตุสำคัญ: เป็นธาตุที่พบมากเป็นอันดับสองในเปลือกโลก (รองจากออกซิเจน) มักอยู่ในรูปซิลิก้า (Silicon Dioxide - SiO2) เช่น ทราย, ควอตซ์. หัวใจอิเล็กทรอนิกส์: ซิลิคอนบริสุทธิ์พิเศษ (Doped Silicon) เป็นหัวใจของวงจรรวม (IC) และเซมิคอนดักเตอร์ในคอมพิวเตอร์, สมาร์ทโฟน, และแผงโซลาร์เซลล์. โลหะผสม: ผสมกับอะลูมิเนียมเพื่อทำชิ้นส่วนรถยนต์ และผสมเหล็กเพื่อทำเหล็กกล้า. เกร็ดความรู้เกี่ยวกับ ซิลิโคน (Silicone - พอลิเมอร์สังเคราะห์) คุณสมบัติมหัศจรรย์: ทนร้อน/เย็นจัด, กันน้ำ, ยืดหยุ่น, เป็นฉนวนไฟฟ้า, ทนสารเคมี, ไม่ติดไฟ. งานก่อสร้าง: กาวซิลิโคนใช้อุดรอยต่อกระจก, หน้าต่าง, หลังคา, ป้องกันน้ำรั่วซึม. เครื่องสำอาง: ทำให้ผลิตภัณฑ์เกลี่ยง่าย, เงางาม, ติดทนนาน (เช่น ลิปสติก), นุ่มลื่น (เช่น แชมพู). ทางการแพทย์: ใช้ในอุปกรณ์ทางการแพทย์, และซิลิโคนเจลสำหรับแผลเป็น. ระวังโรคปอด: การสูดดมฝุ่นผงซิลิก้า (ซิลิคอนไดออกไซด์) เป็นเวลานานในงานก่อสร้าง (เช่น โม่หิน) อาจทำให้เป็นโรคปอดฝุ่นหิน (Silicosis) ได้. ข้อแตกต่างที่สำคัญ ซิลิคอน (Silicon - Si): ธาตุโลหะ (สารกึ่งตัวนำ). ซิลิโคน (Silicone): สารประกอบพอลิเมอร์สังเคราะห์ที่มาจากซิลิคอน (มีออกซิเจนและคาร์บอน) มีความยืดหยุ่นและใช้งานหลากหลายกว่า.
11 ธ.ค. 2025
ALUMINUM PRICE TREND 2026
An analysis of the aluminum market in 2026 indicates a likely continued market deficit and upward price pressure, driven by constrained supply and resilient demand from green energy sectors. However, significant volatility is expected due to policy uncertainties and the potential for new Indonesian supply to eventually balance the market. Key Drivers and Projections for 2026 Supply Side Analysis Capacity Constraints: China's primary aluminum output is approaching its self-imposed 45 million-tonne capacity cap, limiting global supply growth. Power Challenges: Smelters outside of China face intense competition for power from energy-intensive sectors like AI data centers, which are willing to pay higher prices for long-term contracts. This has kept significant capacity offline in Europe and the US. Production Disruptions: Outages and potential shutdowns at existing smelters in Iceland and Mozambique further tighten the market. Scrap Supply Pressure: The EU's planned implementation of the Carbon Border Adjustment Mechanism (CBAM) and potential scrap export tariffs in spring 2026 are expected to impact global scrap flows, creating regional shortages and price volatility. New Capacity: Indonesia is a key source of new supply, with several projects in the pipeline. However, analysts suggest the pace of the ramp-up may be slower than expected due to infrastructure and policy challenges, meaning it is unlikely to fully offset near-term tightness. Demand Side Analysis Green Transition Demand: Demand from "green" sectors such as solar panels, new energy vehicles, and energy transition infrastructure remains strong, providing fundamental support for the market. Substitution Effect: Aluminum's wide price discount relative to copper has encouraged substitution in electrical applications, acting as a tailwind for demand and prices. Construction and Automotive: The construction and automotive industries continue to be major consumers, with growing demand for lightweight, low-carbon aluminum products. Price Forecasts and Volatility The market is expected to remain in a deficit in 2026, with estimates ranging from 200,000 to 600,000 tonnes. This structural tightness is leading most analysts to forecast sustained or rising prices. Bullish Views: Analysts at Bank of America project prices of $3,000/tonne as early as 2026. J.P. Morgan also expects prices to approach $3,000/tonne in Q1 2026. ING forecasts an average price of $2,900/tonne for the year. Bearish/Conservative Views: Goldman Sachs is an outlier, forecasting prices to decline to $2,350/tonne by Q4 2026, anticipating a market surplus later in the year. SMM forecasts a "high first, then lower" pattern, with prices finding equilibrium in the $2,700–$2,800/tonne range by year-end. Premiums: Regional premiums, particularly the US Midwest premium, are expected to remain high and volatile due to tariffs and regional supply dynamics, creating a disconnect from the LME benchmark price. In essence, 2026 is projected to be a year of high volatility where participants need to focus on scenario readiness rather than relying on a single price forecast, as geopolitical and energy policies significantly influence regional supply and costs
31 ธ.ค. 2025
This website uses cookies for best user experience, to find out more you can go to our นโยบายความเป็นส่วนตัว และ นโยบายคุกกี้
Powered By MakeWebEasy Logo MakeWebEasy