SO OK TRADING'S INSIGHT 世界アルミニウム市場 2026-2027 供給逼迫からグリーンメタル時代へ EV・AI・ネットゼロ時代におけるアルミニウムの未来 2026年11月14日
最終更新: 14 11月 2026
748 閲覧数
SO OK TRADING'S INSIGHT
2026-2027全球铝市场分析 ━━━━━━━━━━━━━━━━━━
全球铝市场正处于一个重大转折点,从供应紧张时代迈向技术创新与低碳竞争的新纪元。
如果仅从价格角度观察,许多人可能会认为铝价仍然维持在每吨3,000美元以上的高位,市场依然强劲。然而,在这些数字背后,全球铝行业正在经历过去数十年来最深刻的结构性变化之一。
这种变化不仅仅关乎金属价格本身,更与全球经济、地缘政治、能源转型、电动汽车(EV)、人工智能(AI)数据中心以及日益严格的碳减排政策紧密相关。
换句话说,铝正在从一种传统工业原材料,逐步演变为支撑未来经济发展的战略性金属。
━━━━━━━━━━━━━━━━━━
2026年底:市场仍然紧张,但趋势正在转变
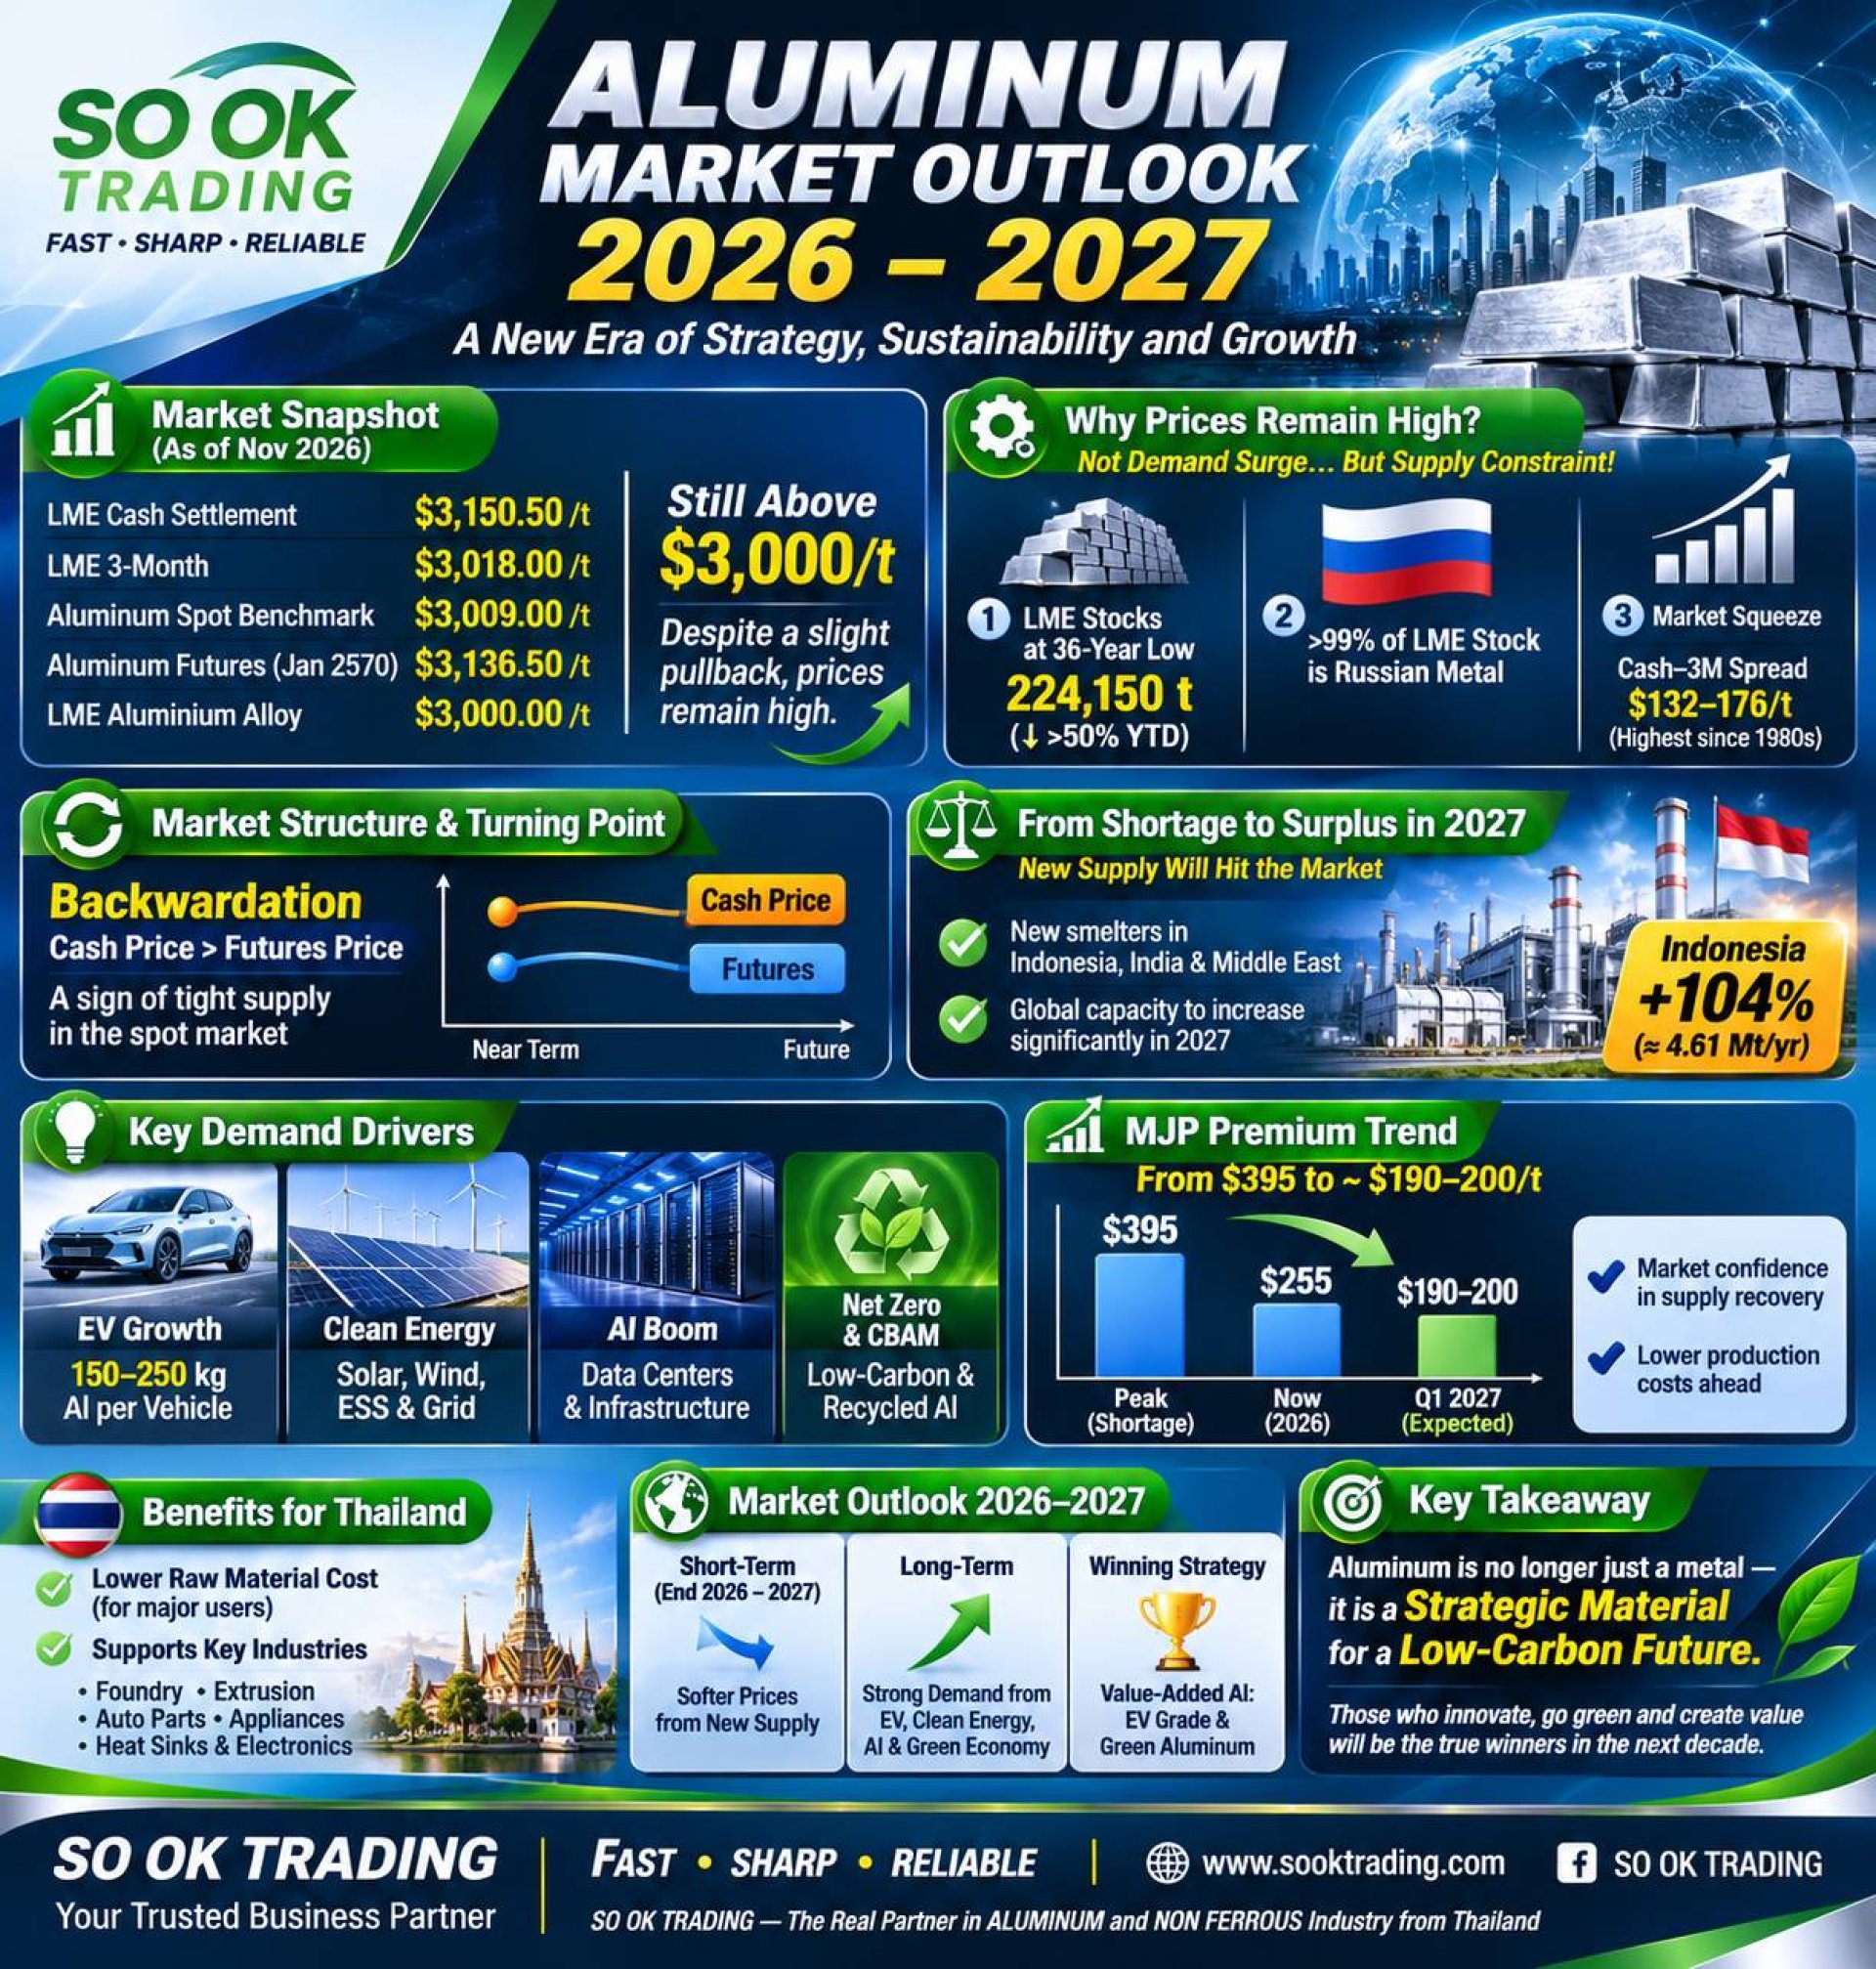
截至2026年11月中旬,全球铝市场价格仍维持在高位:
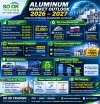
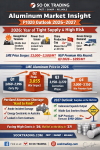
• LME现货结算价(Cash Settlement):约3,150.50美元/吨 • LME三个月期货价格(3-Month):约3,018.00美元/吨 • Aluminum Spot Benchmark:约3,009.00美元/吨 • 2027年1月铝期货价格:约3,136.50美元/吨 • LME铝合金价格:约3,000.00美元/吨
尽管受美元走强影响,铝价略有回落,但整体水平仍显著高于历史平均价格。
━━━━━━━━━━━━━━━━━━
比价格更重要的是市场结构
目前全球铝市场处于“Backwardation(现货升水)”状态,即现货价格高于远期价格。
通常而言,这种情况意味着现货资源紧张,急需材料的买家愿意支付更高价格,而可以等待未来交货的买家则能够以更低价格采购。
这说明:
“市场缺的不是买家,而是能够立即交付的金属。”
━━━━━━━━━━━━━━━━━━
为什么铝价仍然维持高位?
从正常逻辑来看,大宗商品上涨往往源于经济增长和需求扩张。
然而,2026年的情况有所不同。
核心原因并非需求异常增长,而是供应端受到限制。
简单来说:
全球铝消费并没有出现爆发式增长,但可交付的现货资源却大幅减少。
造成当前局面的主要原因有三个:
① LME库存降至36年来最低水平
伦敦金属交易所(LME)库存仅剩约224,150吨。
与年初相比下降超过50%,创下自1990年以来最低库存水平。
库存下降导致买家争相采购现货,从而持续推高市场价格。
② 库存中绝大部分为俄罗斯铝
虽然账面库存仍然存在,但超过99%的库存属于俄罗斯来源金属。
受地缘政治因素影响,大量欧美买家对俄罗斯金属持谨慎态度,导致实际可流通资源远低于表面库存数字。
③ 市场出现“逼仓(Market Squeeze)”
部分大型交易机构持有大量多头头寸,其规模甚至超过市场可交割库存。
现货与三个月期货之间的价差扩大至132至176美元/吨,创下20世纪80年代末以来最高水平。
━━━━━━━━━━━━━━━━━━
⚠ 为什么市场可能在2027年进入“供应过剩”阶段?
这是目前行业最关注的问题。
因为导致供应紧张的因素,正在全球多个地区同时得到缓解。
过去几年,高铝价刺激了全球范围内的新投资和扩产计划。
尤其是在:
• 印度尼西亚 • 印度 • 中东地区
随着这些新建冶炼厂陆续投产,全球铝供应量将在2027年大幅增加。
这就如同一家长期座位不足的餐厅,在短时间内扩建了数倍规模。
市场供需关系也将随之发生变化。
━━━━━━━━━━━━━━━━━━
印度尼西亚:全球铝产业的新兴力量
当前,全球投资者和铝产业参与者最关注的国家之一便是印度尼西亚。
过去,印尼主要出口铝土矿等原材料。
如今,印尼政府正积极推动下游产业发展战略(Downstream Industry),目标是从资源出口国转型为高附加值金属生产国。
预计到2027年:
• 原铝产能将超过461万吨/年 • 产能同比增长超过104%
未来印尼将成为亚洲市场重要的铝供应中心。
中国、日本、韩国、泰国和越南等国家都将直接受益于这一新增供应。
━━━━━━━━━━━━━━━━━━
MJP Premium下降释放什么信号?
许多人关注LME价格,却忽视了Premium(升水)的重要性。
对于实际采购企业而言,Premium同样是关键成本组成部分。
在供应最紧张时期:
MJP Premium一度升至395美元/吨。
目前已经下降至约255美元/吨。
市场预计:
2027年第一季度可能进一步下降至190-200美元/吨。
这意味着:
• 市场供应正在改善 • 供应紧张程度正在缓解 • 亚洲进口成本有望下降
也是原材料成本进入下行周期的重要信号之一。
━━━━━━━━━━━━━━━━━━
泰国将如何受益?
泰国是亚洲重要的铝加工中心,但并非主要原铝生产国。
因此,当铝价与Premium下降时,泰国众多下游产业将直接受益。
受益行业包括:
• 铝铸造企业 • 铝挤压企业(Extrusion) • 铝轮毂制造商 • 汽车零部件企业 • 家电制造企业 • 散热器与电子零部件企业
与2026年底相比,原材料成本有望明显下降。
但另一方面,金属贸易商和持有大量库存的企业可能面临库存价值缩水的压力。
━━━━━━━━━━━━━━━━━━
♻ 废铝与ADC12市场保持稳定
尽管原铝市场波动明显,但废铝市场整体仍维持区间震荡。
原因在于:
一方面废铝成本仍然较高;
另一方面下游铸造需求增长有限。
两种力量相互抵消,使废铝及ADC12价格整体保持平稳。
━━━━━━━━━━━━━━━━━━
EV正在成为铝需求增长的新引擎
过去,建筑行业一直是全球最大的铝消费领域。
如今,这一地位正逐步向新能源汽车产业转移。
一辆电动汽车平均需要:
150-250公斤铝材。
主要应用于:
• 电池箱体 • 车身结构 • 热管理系统 • 一体化压铸(Giga Casting)
随着全球EV销量持续增长,对铝材的需求也将持续扩大。
━━━━━━━━━━━━━━━━━━
☀ 清洁能源创造巨大的新增市场
每当全球投资于:
• 光伏电站(Solar Farm) • 储能系统(ESS) • EV充电基础设施 • 高压输电网络
都需要大量铝材料。
一个1MW太阳能电站项目,通常需要约19-21吨铝材。
实现净零排放(Net Zero)的过程,本质上也将推动铝消费持续增长。
━━━━━━━━━━━━━━━━━━
AI热潮:被低估的新需求来源
许多人认为AI只是软件行业的发展。
事实上,AI的发展高度依赖大型数据中心基础设施。
这些数据中心需要:
• 散热器(Heat Sink) • 液冷板(Liquid Cooling Plate) • 热管理系统 • 服务器机柜 • 服务器结构件
而这些产品几乎都大量使用铝材。
也就是说:
全球对AI的每一笔投资,都会在产业链中增加对铝的需求。
━━━━━━━━━━━━━━━━━━
未来竞争的核心将是“碳足迹”
未来5至10年,
决定铝价值的因素可能不再只是LME价格。
更重要的是:
“每吨铝对应多少碳排放”。
在CBAM、ESG要求以及Net Zero目标推动下,
市场越来越关注:
• 低碳铝(Low-Carbon Aluminum) • 再生铝(Recycled Aluminum) • 绿色铝(Green Aluminum)
采用清洁能源和高比例再生材料的生产商,将获得更大的竞争优势。
而依赖煤电生产的企业,则可能面临更高的碳成本与贸易壁垒。
━━━━━━━━━━━━━━━━━━
结论:全球铝产业正进入新时代
2026-2027年的全球铝市场,已经不仅仅是价格涨跌的问题。
更重要的是:
市场正在从“供应紧张驱动”的时代,
逐步迈向“技术、创新与可持续发展驱动”的时代。
短期来看,
随着印尼和中东新增产能释放,铝价可能面临一定下行压力。
长期来看,
EV、新能源、AI数据中心、储能系统以及低碳经济的发展,
仍将持续推动全球铝消费增长。
未来十年的赢家,
未必是生产规模最大的企业,
而是能够创造更高附加值,提供EV专用铝材、绿色铝材以及低碳解决方案的企业。
因为这正是全球铝产业未来的发展方向,也是未来工业经济的重要基础。
━━━━━━━━━━━━━━━━━━
SO OK TRADING 您的商业合作伙伴
FAST • SHARP • RELIABLE
访问我们: www.sooktrading.com
Facebook: SO OK TRADING
泰国领先的铝及有色金属专业供应商 Leading Aluminum & Non-Ferrous Metal Specialist from Thailand
2026-2027全球铝市场分析 ━━━━━━━━━━━━━━━━━━
全球铝市场正处于一个重大转折点,从供应紧张时代迈向技术创新与低碳竞争的新纪元。
如果仅从价格角度观察,许多人可能会认为铝价仍然维持在每吨3,000美元以上的高位,市场依然强劲。然而,在这些数字背后,全球铝行业正在经历过去数十年来最深刻的结构性变化之一。
这种变化不仅仅关乎金属价格本身,更与全球经济、地缘政治、能源转型、电动汽车(EV)、人工智能(AI)数据中心以及日益严格的碳减排政策紧密相关。
换句话说,铝正在从一种传统工业原材料,逐步演变为支撑未来经济发展的战略性金属。
━━━━━━━━━━━━━━━━━━
2026年底:市场仍然紧张,但趋势正在转变
截至2026年11月中旬,全球铝市场价格仍维持在高位:
• LME现货结算价(Cash Settlement):约3,150.50美元/吨 • LME三个月期货价格(3-Month):约3,018.00美元/吨 • Aluminum Spot Benchmark:约3,009.00美元/吨 • 2027年1月铝期货价格:约3,136.50美元/吨 • LME铝合金价格:约3,000.00美元/吨
尽管受美元走强影响,铝价略有回落,但整体水平仍显著高于历史平均价格。
━━━━━━━━━━━━━━━━━━
比价格更重要的是市场结构
目前全球铝市场处于“Backwardation(现货升水)”状态,即现货价格高于远期价格。
通常而言,这种情况意味着现货资源紧张,急需材料的买家愿意支付更高价格,而可以等待未来交货的买家则能够以更低价格采购。
这说明:
“市场缺的不是买家,而是能够立即交付的金属。”
━━━━━━━━━━━━━━━━━━
为什么铝价仍然维持高位?
从正常逻辑来看,大宗商品上涨往往源于经济增长和需求扩张。
然而,2026年的情况有所不同。
核心原因并非需求异常增长,而是供应端受到限制。
简单来说:
全球铝消费并没有出现爆发式增长,但可交付的现货资源却大幅减少。
造成当前局面的主要原因有三个:
① LME库存降至36年来最低水平
伦敦金属交易所(LME)库存仅剩约224,150吨。
与年初相比下降超过50%,创下自1990年以来最低库存水平。
库存下降导致买家争相采购现货,从而持续推高市场价格。
② 库存中绝大部分为俄罗斯铝
虽然账面库存仍然存在,但超过99%的库存属于俄罗斯来源金属。
受地缘政治因素影响,大量欧美买家对俄罗斯金属持谨慎态度,导致实际可流通资源远低于表面库存数字。
③ 市场出现“逼仓(Market Squeeze)”
部分大型交易机构持有大量多头头寸,其规模甚至超过市场可交割库存。
现货与三个月期货之间的价差扩大至132至176美元/吨,创下20世纪80年代末以来最高水平。
━━━━━━━━━━━━━━━━━━
⚠ 为什么市场可能在2027年进入“供应过剩”阶段?
这是目前行业最关注的问题。
因为导致供应紧张的因素,正在全球多个地区同时得到缓解。
过去几年,高铝价刺激了全球范围内的新投资和扩产计划。
尤其是在:
• 印度尼西亚 • 印度 • 中东地区
随着这些新建冶炼厂陆续投产,全球铝供应量将在2027年大幅增加。
这就如同一家长期座位不足的餐厅,在短时间内扩建了数倍规模。
市场供需关系也将随之发生变化。
━━━━━━━━━━━━━━━━━━
印度尼西亚:全球铝产业的新兴力量
当前,全球投资者和铝产业参与者最关注的国家之一便是印度尼西亚。
过去,印尼主要出口铝土矿等原材料。
如今,印尼政府正积极推动下游产业发展战略(Downstream Industry),目标是从资源出口国转型为高附加值金属生产国。
预计到2027年:
• 原铝产能将超过461万吨/年 • 产能同比增长超过104%
未来印尼将成为亚洲市场重要的铝供应中心。
中国、日本、韩国、泰国和越南等国家都将直接受益于这一新增供应。
━━━━━━━━━━━━━━━━━━
MJP Premium下降释放什么信号?
许多人关注LME价格,却忽视了Premium(升水)的重要性。
对于实际采购企业而言,Premium同样是关键成本组成部分。
在供应最紧张时期:
MJP Premium一度升至395美元/吨。
目前已经下降至约255美元/吨。
市场预计:
2027年第一季度可能进一步下降至190-200美元/吨。
这意味着:
• 市场供应正在改善 • 供应紧张程度正在缓解 • 亚洲进口成本有望下降
也是原材料成本进入下行周期的重要信号之一。
━━━━━━━━━━━━━━━━━━
泰国将如何受益?
泰国是亚洲重要的铝加工中心,但并非主要原铝生产国。
因此,当铝价与Premium下降时,泰国众多下游产业将直接受益。
受益行业包括:
• 铝铸造企业 • 铝挤压企业(Extrusion) • 铝轮毂制造商 • 汽车零部件企业 • 家电制造企业 • 散热器与电子零部件企业
与2026年底相比,原材料成本有望明显下降。
但另一方面,金属贸易商和持有大量库存的企业可能面临库存价值缩水的压力。
━━━━━━━━━━━━━━━━━━
♻ 废铝与ADC12市场保持稳定
尽管原铝市场波动明显,但废铝市场整体仍维持区间震荡。
原因在于:
一方面废铝成本仍然较高;
另一方面下游铸造需求增长有限。
两种力量相互抵消,使废铝及ADC12价格整体保持平稳。
━━━━━━━━━━━━━━━━━━
EV正在成为铝需求增长的新引擎
过去,建筑行业一直是全球最大的铝消费领域。
如今,这一地位正逐步向新能源汽车产业转移。
一辆电动汽车平均需要:
150-250公斤铝材。
主要应用于:
• 电池箱体 • 车身结构 • 热管理系统 • 一体化压铸(Giga Casting)
随着全球EV销量持续增长,对铝材的需求也将持续扩大。
━━━━━━━━━━━━━━━━━━
☀ 清洁能源创造巨大的新增市场
每当全球投资于:
• 光伏电站(Solar Farm) • 储能系统(ESS) • EV充电基础设施 • 高压输电网络
都需要大量铝材料。
一个1MW太阳能电站项目,通常需要约19-21吨铝材。
实现净零排放(Net Zero)的过程,本质上也将推动铝消费持续增长。
━━━━━━━━━━━━━━━━━━
AI热潮:被低估的新需求来源
许多人认为AI只是软件行业的发展。
事实上,AI的发展高度依赖大型数据中心基础设施。
这些数据中心需要:
• 散热器(Heat Sink) • 液冷板(Liquid Cooling Plate) • 热管理系统 • 服务器机柜 • 服务器结构件
而这些产品几乎都大量使用铝材。
也就是说:
全球对AI的每一笔投资,都会在产业链中增加对铝的需求。
━━━━━━━━━━━━━━━━━━
未来竞争的核心将是“碳足迹”
未来5至10年,
决定铝价值的因素可能不再只是LME价格。
更重要的是:
“每吨铝对应多少碳排放”。
在CBAM、ESG要求以及Net Zero目标推动下,
市场越来越关注:
• 低碳铝(Low-Carbon Aluminum) • 再生铝(Recycled Aluminum) • 绿色铝(Green Aluminum)
采用清洁能源和高比例再生材料的生产商,将获得更大的竞争优势。
而依赖煤电生产的企业,则可能面临更高的碳成本与贸易壁垒。
━━━━━━━━━━━━━━━━━━
结论:全球铝产业正进入新时代
2026-2027年的全球铝市场,已经不仅仅是价格涨跌的问题。
更重要的是:
市场正在从“供应紧张驱动”的时代,
逐步迈向“技术、创新与可持续发展驱动”的时代。
短期来看,
随着印尼和中东新增产能释放,铝价可能面临一定下行压力。
长期来看,
EV、新能源、AI数据中心、储能系统以及低碳经济的发展,
仍将持续推动全球铝消费增长。
未来十年的赢家,
未必是生产规模最大的企业,
而是能够创造更高附加值,提供EV专用铝材、绿色铝材以及低碳解决方案的企业。
因为这正是全球铝产业未来的发展方向,也是未来工业经济的重要基础。
━━━━━━━━━━━━━━━━━━
SO OK TRADING 您的商业合作伙伴
FAST • SHARP • RELIABLE
访问我们: www.sooktrading.com
Facebook: SO OK TRADING
泰国领先的铝及有色金属专业供应商 Leading Aluminum & Non-Ferrous Metal Specialist from Thailand