SO OK TRADING INSIGHT: 世界アルミニウム P1020 危機を見据える 2026–2027 ― 高コスト・供給逼迫から世界市場の新たなチャンスへ
最終更新: 6 11月 2026
85 閲覧数
SO OK TRADING インサイト
アルミニウム P1020 供給状況まとめ 2026–2027:危機・コスト・世界市場の展望
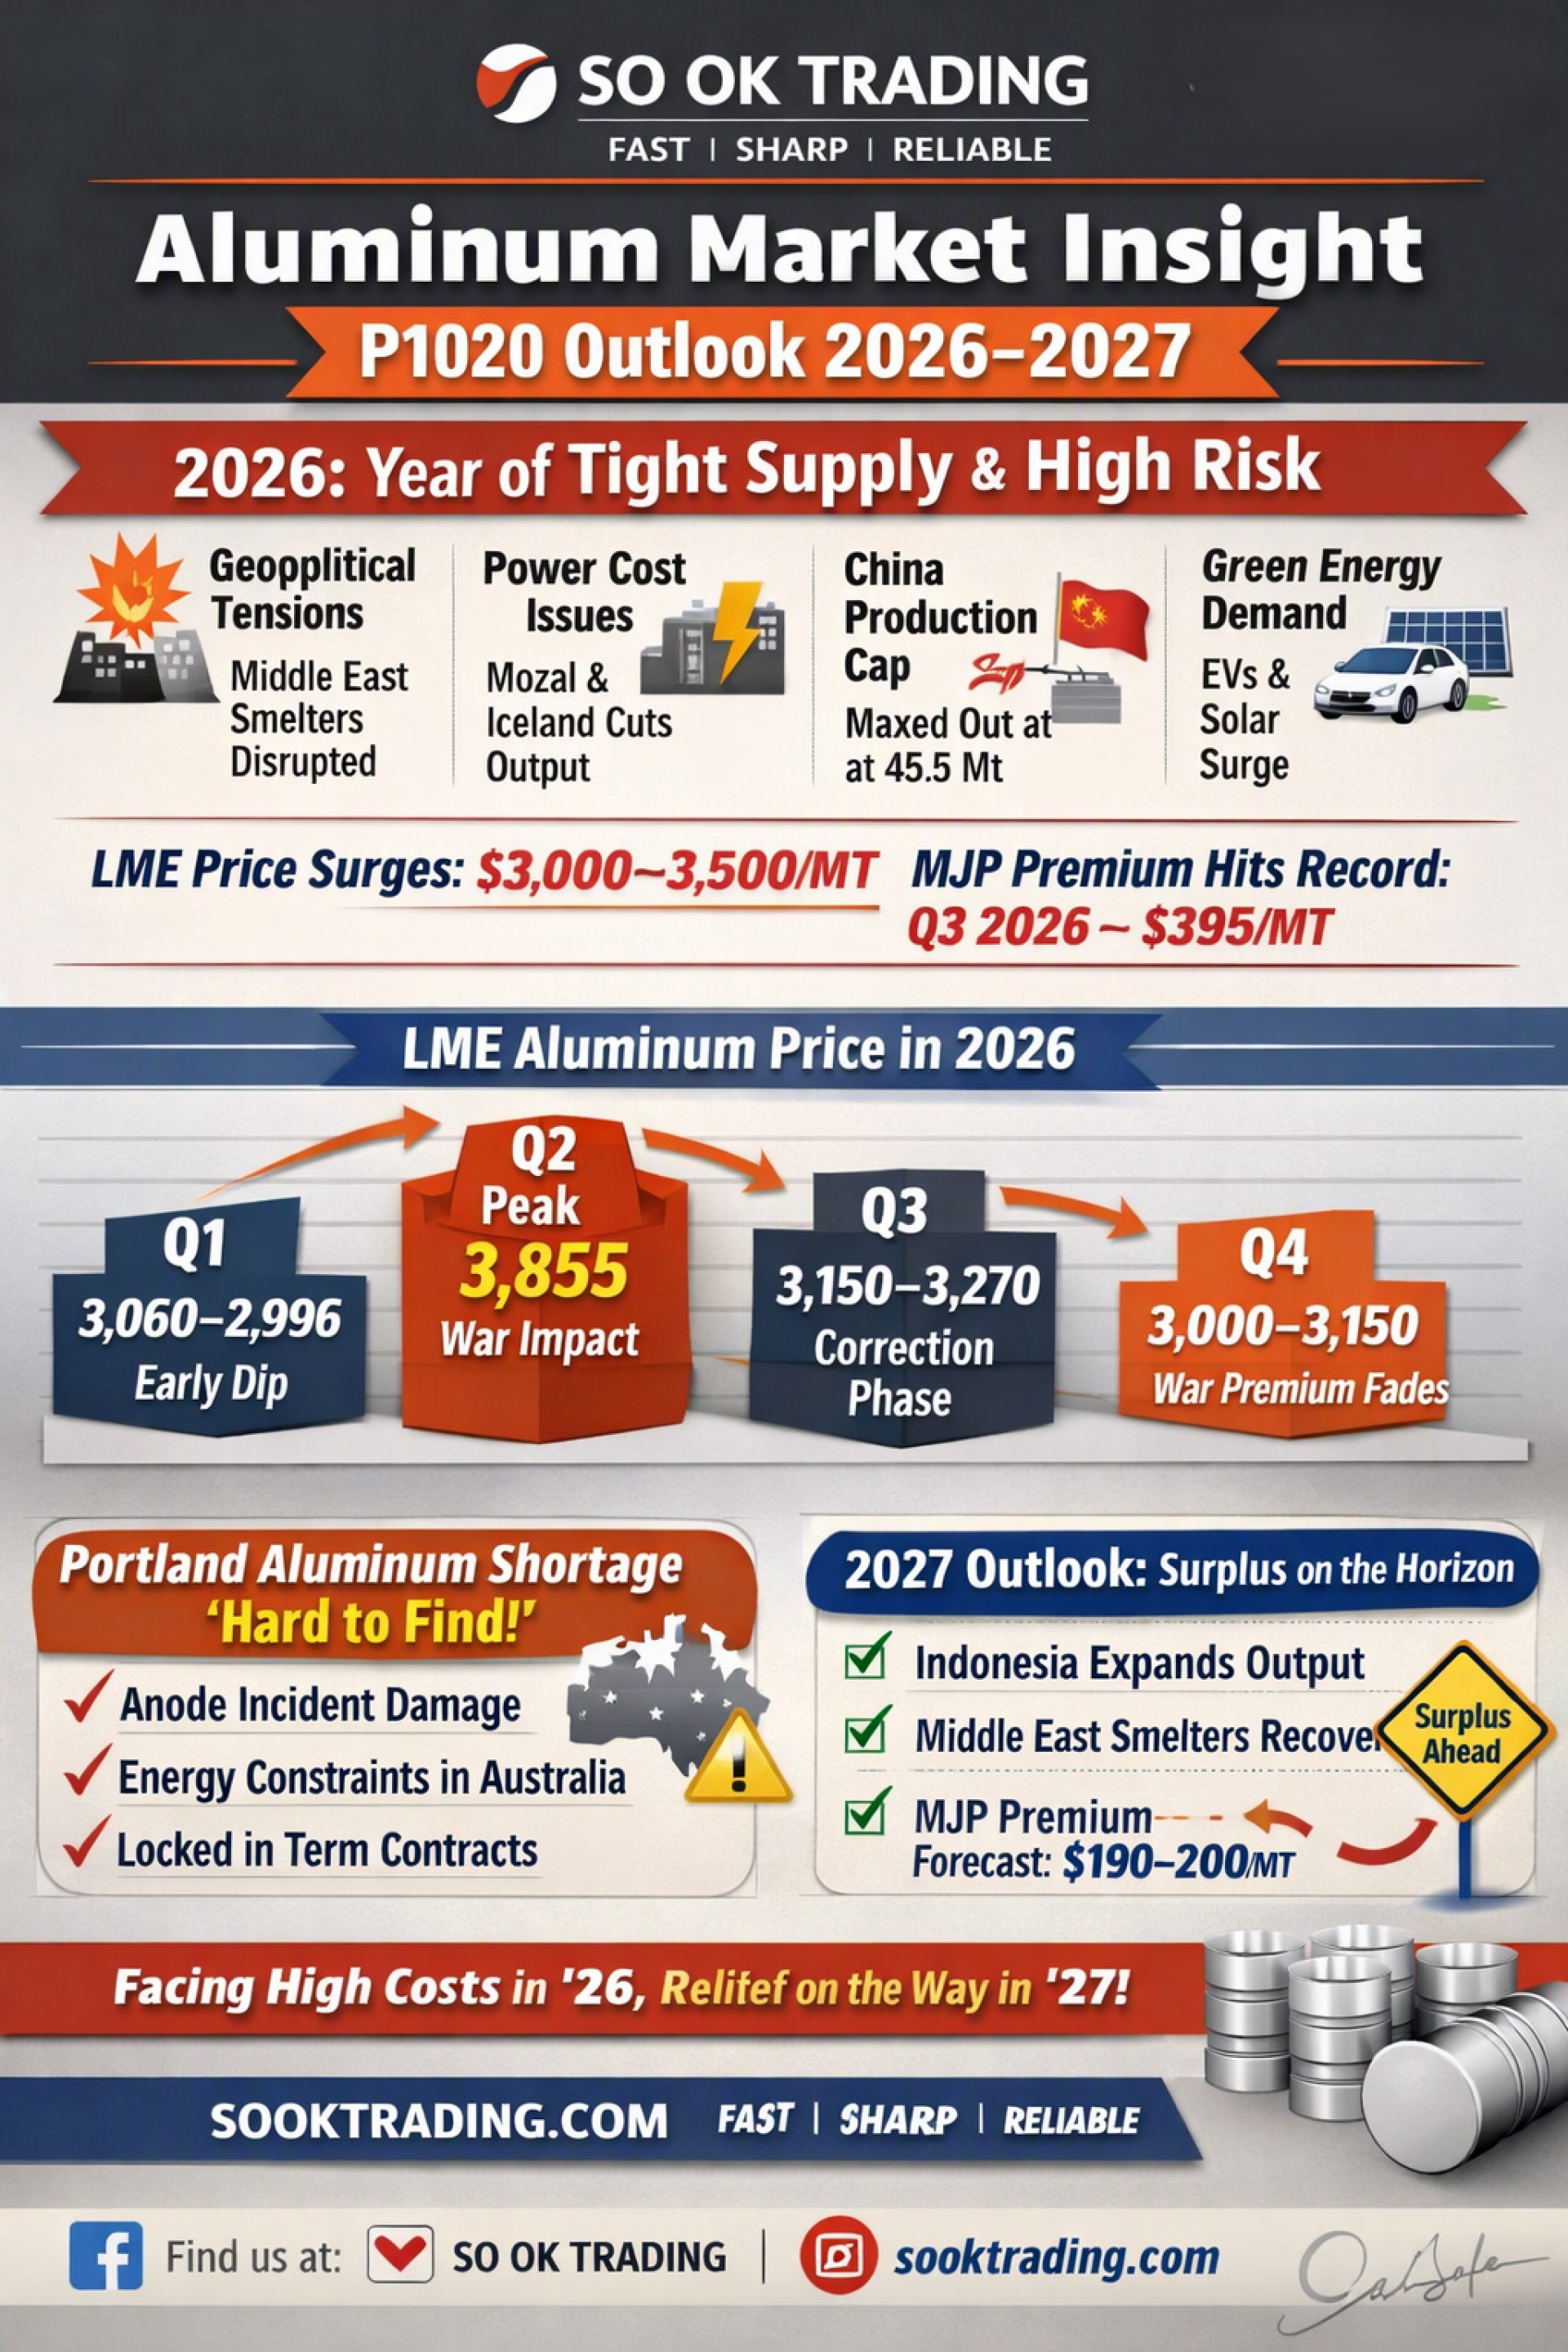
2026年:供給逼迫と高リスクの年
2026年、アルミニウム P1020 市場は複数の要因による圧力に直面しました:
地政学的リスク:中東の主要製錬所が攻撃を受け、ホルムズ海峡の輸送ルートも危険にさらされ、中東からの供給が途絶。
中国以外の製錬所停止:モザンビークの Mozal やアイスランドの製錬所が電力コスト高騰により減産。
中国の生産上限:年間生産能力は 4,550 万トンに達し、即時拡張は不可能。
クリーンエネルギー需要:EV、電力網、太陽光発電が継続的に需要を押し上げ。
結果:世界の LME 価格は平均 3,000–3,500 USD/トン、日本の MJP プレミアムは 2026年 Q3 に 395 USD/トン と過去最高を記録。
2026年 LME アルミ価格の動向
第1四半期 (1–3月): 平均 3,060–3,370 USD、2月には年間最低の 2,996 USD。
第2四半期 (4–6月): 戦争とホルムズ海峡リスクで急騰、5月平均 3,670 USD、6月には年間最高の 3,855 USD。
第3四半期 (7–9月): 修正局面、価格は 3,150–3,270 USD に下落、中東の製錬所が回復。
第4四半期 (10–11月): 「戦争プレミアム」が消失、価格は 3,000–3,150 USD に安定、年中高値から 10%以上下落。
2026年 MJP プレミアム
Q1: 195 USD – 2025年末から 127% 上昇、日本在庫減少。
Q2: 350–353 USD – 世界物流の混乱と生産者の圧力。
Q3: 395 USD – 11年ぶりの高値、日本在庫はわずか 201,000 トン。
Q4: 255 USD – 前期比 35% 下落、インドネシアと GCC の供給回復。
分析:タイのメーカーは上半期に「二重のコスト圧力」に直面。LME と MJP プレミアムが同時に高騰。市場は Q2–Q3 でピークを迎え、Q4 に修正が始まったが、一部ブランドや供給源では依然として不足が続いた。
Portland ブランド (オーストラリア) – 供給不足
Alcoa の Portland アルミはタイ工場で人気の トップブランド ですが、2026年末には極度に不足しました。
主な要因:
アノード事故 (2023): 製錬炉が損傷、380基修復も完全復旧せず。
オーストラリアのエネルギー危機: RERT プログラム参加により電力使用制限。
長期契約に固定: 生産量はすべて契約顧客に供給、スポット市場には出回らず。
アルミナ不足: Pinjarra 精錬所がサイクロンと技術問題で原料供給減少。
2027年展望:赤字から余剰へ
市場は供給不足から 供給過剰 へ移行すると予測されています:
インドネシアが生産能力を 104%以上拡大。
中東の製錬所 (UAE Al Taweelah) がフル稼働に回復、湾岸情勢も緩和。
日本の会計年度末に伴い、Q1 需要は季節的に減速。
2027年 Q1 MJP プレミアム予測:
190–200 USD/トン (2026年 Q4 の 255 USD から下落)。
CME 先物は 180 USD/トン、修正を反映。
タイ製造業者への戦略的提言
2026年は 高コストと供給逼迫 の年でした。特に Portland ブランドはスポット市場で入手困難。しかし、LME と MJP プレミアムの修正は前向きな兆し。
推奨戦略:
長期契約で価格を固定
二次アルミの活用によるリスク分散
ジャストインタイム納入 が可能なパートナー選定
インデックス契約とスポット調達を組み合わせ、溢価下落の機会を活用
✨ 結論: 2026年は「高コストと供給逼迫の年」。しかし Q4 の修正と 2027年の新供給により、タイのメーカーはコスト優位性とサプライチェーン安定性を確保するチャンスを迎えています。
SO OK TRADING : FAST | SHARP | RELIABLE タイ発、非鉄金属市場における信頼できるビジネスパートナー
www.sooktrading.com Facebook: SO OK TRADING
アルミニウム P1020 供給状況まとめ 2026–2027:危機・コスト・世界市場の展望
2026年:供給逼迫と高リスクの年
2026年、アルミニウム P1020 市場は複数の要因による圧力に直面しました:
地政学的リスク:中東の主要製錬所が攻撃を受け、ホルムズ海峡の輸送ルートも危険にさらされ、中東からの供給が途絶。
中国以外の製錬所停止:モザンビークの Mozal やアイスランドの製錬所が電力コスト高騰により減産。
中国の生産上限:年間生産能力は 4,550 万トンに達し、即時拡張は不可能。
クリーンエネルギー需要:EV、電力網、太陽光発電が継続的に需要を押し上げ。
結果:世界の LME 価格は平均 3,000–3,500 USD/トン、日本の MJP プレミアムは 2026年 Q3 に 395 USD/トン と過去最高を記録。
2026年 LME アルミ価格の動向
第1四半期 (1–3月): 平均 3,060–3,370 USD、2月には年間最低の 2,996 USD。
第2四半期 (4–6月): 戦争とホルムズ海峡リスクで急騰、5月平均 3,670 USD、6月には年間最高の 3,855 USD。
第3四半期 (7–9月): 修正局面、価格は 3,150–3,270 USD に下落、中東の製錬所が回復。
第4四半期 (10–11月): 「戦争プレミアム」が消失、価格は 3,000–3,150 USD に安定、年中高値から 10%以上下落。
2026年 MJP プレミアム
Q1: 195 USD – 2025年末から 127% 上昇、日本在庫減少。
Q2: 350–353 USD – 世界物流の混乱と生産者の圧力。
Q3: 395 USD – 11年ぶりの高値、日本在庫はわずか 201,000 トン。
Q4: 255 USD – 前期比 35% 下落、インドネシアと GCC の供給回復。
分析:タイのメーカーは上半期に「二重のコスト圧力」に直面。LME と MJP プレミアムが同時に高騰。市場は Q2–Q3 でピークを迎え、Q4 に修正が始まったが、一部ブランドや供給源では依然として不足が続いた。
Portland ブランド (オーストラリア) – 供給不足
Alcoa の Portland アルミはタイ工場で人気の トップブランド ですが、2026年末には極度に不足しました。
主な要因:
アノード事故 (2023): 製錬炉が損傷、380基修復も完全復旧せず。
オーストラリアのエネルギー危機: RERT プログラム参加により電力使用制限。
長期契約に固定: 生産量はすべて契約顧客に供給、スポット市場には出回らず。
アルミナ不足: Pinjarra 精錬所がサイクロンと技術問題で原料供給減少。
2027年展望:赤字から余剰へ
市場は供給不足から 供給過剰 へ移行すると予測されています:
インドネシアが生産能力を 104%以上拡大。
中東の製錬所 (UAE Al Taweelah) がフル稼働に回復、湾岸情勢も緩和。
日本の会計年度末に伴い、Q1 需要は季節的に減速。
2027年 Q1 MJP プレミアム予測:
190–200 USD/トン (2026年 Q4 の 255 USD から下落)。
CME 先物は 180 USD/トン、修正を反映。
タイ製造業者への戦略的提言
2026年は 高コストと供給逼迫 の年でした。特に Portland ブランドはスポット市場で入手困難。しかし、LME と MJP プレミアムの修正は前向きな兆し。
推奨戦略:
長期契約で価格を固定
二次アルミの活用によるリスク分散
ジャストインタイム納入 が可能なパートナー選定
インデックス契約とスポット調達を組み合わせ、溢価下落の機会を活用
✨ 結論: 2026年は「高コストと供給逼迫の年」。しかし Q4 の修正と 2027年の新供給により、タイのメーカーはコスト優位性とサプライチェーン安定性を確保するチャンスを迎えています。
SO OK TRADING : FAST | SHARP | RELIABLE タイ発、非鉄金属市場における信頼できるビジネスパートナー
www.sooktrading.com Facebook: SO OK TRADING
関連コンテンツ
アルミスクラップ:廃材から世界が奪い合うグリーン資源へ
SO OK TRADING|2026年5月5日
世界が ネットゼロ と サーキュラーエコノミー(循環型経済) を目指す今、
「アルミスクラップ」は単なる廃材ではなく、各国が争って確保しようとする 戦略的資源 へと姿を変えています。
世界市場価格は過去4年間で最高水準に達し、需要は 電気自動車(EV)、クリーンエネルギー、そして リサイクル包装材 から急速に拡大。
中国、インド、米国、EU といった大国は、自国のリサイクルシステムを強化し、資源を国内で循環させる動きを加速させています。
タイも例外ではありません。世界有数のアルミスクラップ輸入国として、製錬工場や自動車・建設・包装産業を支え、グリーンエコノミー への移行を牽引しています。
今こそ、クリーンでグレード分けされたスクラップ を持つ事業者にとっての「黄金の瞬間」。
アルミスクラップは廃材ではなく、未来の世界を支える資源 なのです。
SO OK TRADING
FAST • SHARP • RELIABLE
5 5月 2026
銅スクラップの分類と世界・タイ市場の動向
銅スクラップ(Copper Scrap)は単なる「古材」ではなく、現代の金属産業とリサイクルにおける戦略的資源です。100%再利用可能であり、電気的・物理的特性を失うことなく循環利用できるため、製造コスト削減、天然資源への依存低減、そして環境(ESG)への対応に大きな役割を果たしています。
世界がグリーンエコノミー(Green Economy)へ移行し、環境基準(ESG)が強化される中、銅のリサイクルは新鉱石の精錬と比較して最大85%のエネルギーを節約でき、炭素排出削減にも貢献します。
国際的な分類基準である ISRI Standard は、価格・価値・リサイクル工程を決定する上で不可欠です。最も純度の高い「ベアブライト(Bare Bright)」から、再精錬を要する「銅合金(Copper Alloys)」まで、分類は市場の評価に直結します。
2026年、世界およびタイの銅スクラップ市場は 構造的上昇期(Structural Uptrend) に突入しています。EV産業、データセンター、再生可能エネルギー、AI技術といった分野が、銅を主要原料として大量に必要としているからです。
SO OK TRADING は、タイ発の非鉄金属ビジネスパートナーとして、持続可能なリサイクルの未来へ歩みを進めています。理念は FAST • SHARP • RELIABLE。アジア地域における金属市場の新たな基準を築くことを目指しています。
11 10月 2026
2026年鉄鋼業界の展望:緩やかな回復と価格上昇の可能性
2026年は、鉄鋼業界にとって重要な転換点となります。2025年の底を経て、市場は「新たな均衡」に入りつつあり、需要は回復し、価格も安定的に上昇する見込みです。
世界全体では、鉄鋼需要が 1.3%増加し、1,773百万トン に達すると予測されています。インドが主な牽引役となり、道路・鉄道・エネルギーなどのインフラ投資により 9%の成長 が期待されています。米国と欧州も、金利引き下げやクリーンエネルギー投資、自動車産業の回復により堅実に成長し、米国は 1.8%増、欧州は 3.2%増 と見込まれています。中国は不動産分野の低迷が続くものの、需要減少は -1% にとどまり、インフラ投資や鉄鋼製品の輸出が全体を支えています。さらに、東南アジアや中東などの新興国でもインフラ・エネルギー投資が進み、需要の分散的な拡大が期待されています。
価格面では、鉄筋(Rebar)の平均価格が 16,000〜17,000バーツ/トン(約450〜530 USD/MT) と予測され、安定的に上昇する可能性があります。中国からの過剰供給や米欧の貿易障壁による圧力は残るものの、市場はより安定した「新たな均衡」に移行しています。
タイ国内では、建設や自動車産業の回復に伴い需要が緩やかに増加すると見込まれていますが、中国からの安価な鉄鋼が市場の約50%を占める可能性があり、国内メーカーは依然として大きな圧力に直面しています。そのため、タイの鉄鋼事業者は、付加価値の高い特殊製品の開発や品質基準の向上を通じて、プレミアム市場や特定の輸出市場(ASEAN、中東、アフリカ)を開拓する必要があります。
SO OK Trading:タイ鉄鋼を世界市場へつなぐパートナー
SO OK Tradingは、タイの鉄鋼事業者を支援するための包括的なソリューションを提供しています。
- 広範なパートナーネットワークと鉄道・海運・陸路を組み合わせた物流基盤により、タイの生産者と中国・東アジアのバイヤーを直接結びつけます。
- 市場分析や価格動向の予測、指数連動型の価格設定に関するアドバイスを提供し、価格変動リスクを軽減します。
- 契約の安定化、輸出関連の書類・基準・認証の管理をサポートし、安心して取引できる環境を整えます。
- 中国市場で需要の高い特殊鋼材に合わせた技術的・商業的な提案を行い、顧客ニーズに応えます。
SO OK Tradingは単なる輸出業者ではなく、タイの鉄鋼事業者が世界市場で安定的かつ持続的に競争できるよう支援する 信頼できるビジネスパートナー です。
15 1月 2026
