SO OK TRADING インサイト:銅と錫がクリーンエネルギー&AIの潮流で急伸 — 世界金属市場の転換点、脱炭素時代への移行 : LME METAL OUTLOOK :26 OCT 2026
最終更新: 26 10月 2026
231 閲覧数
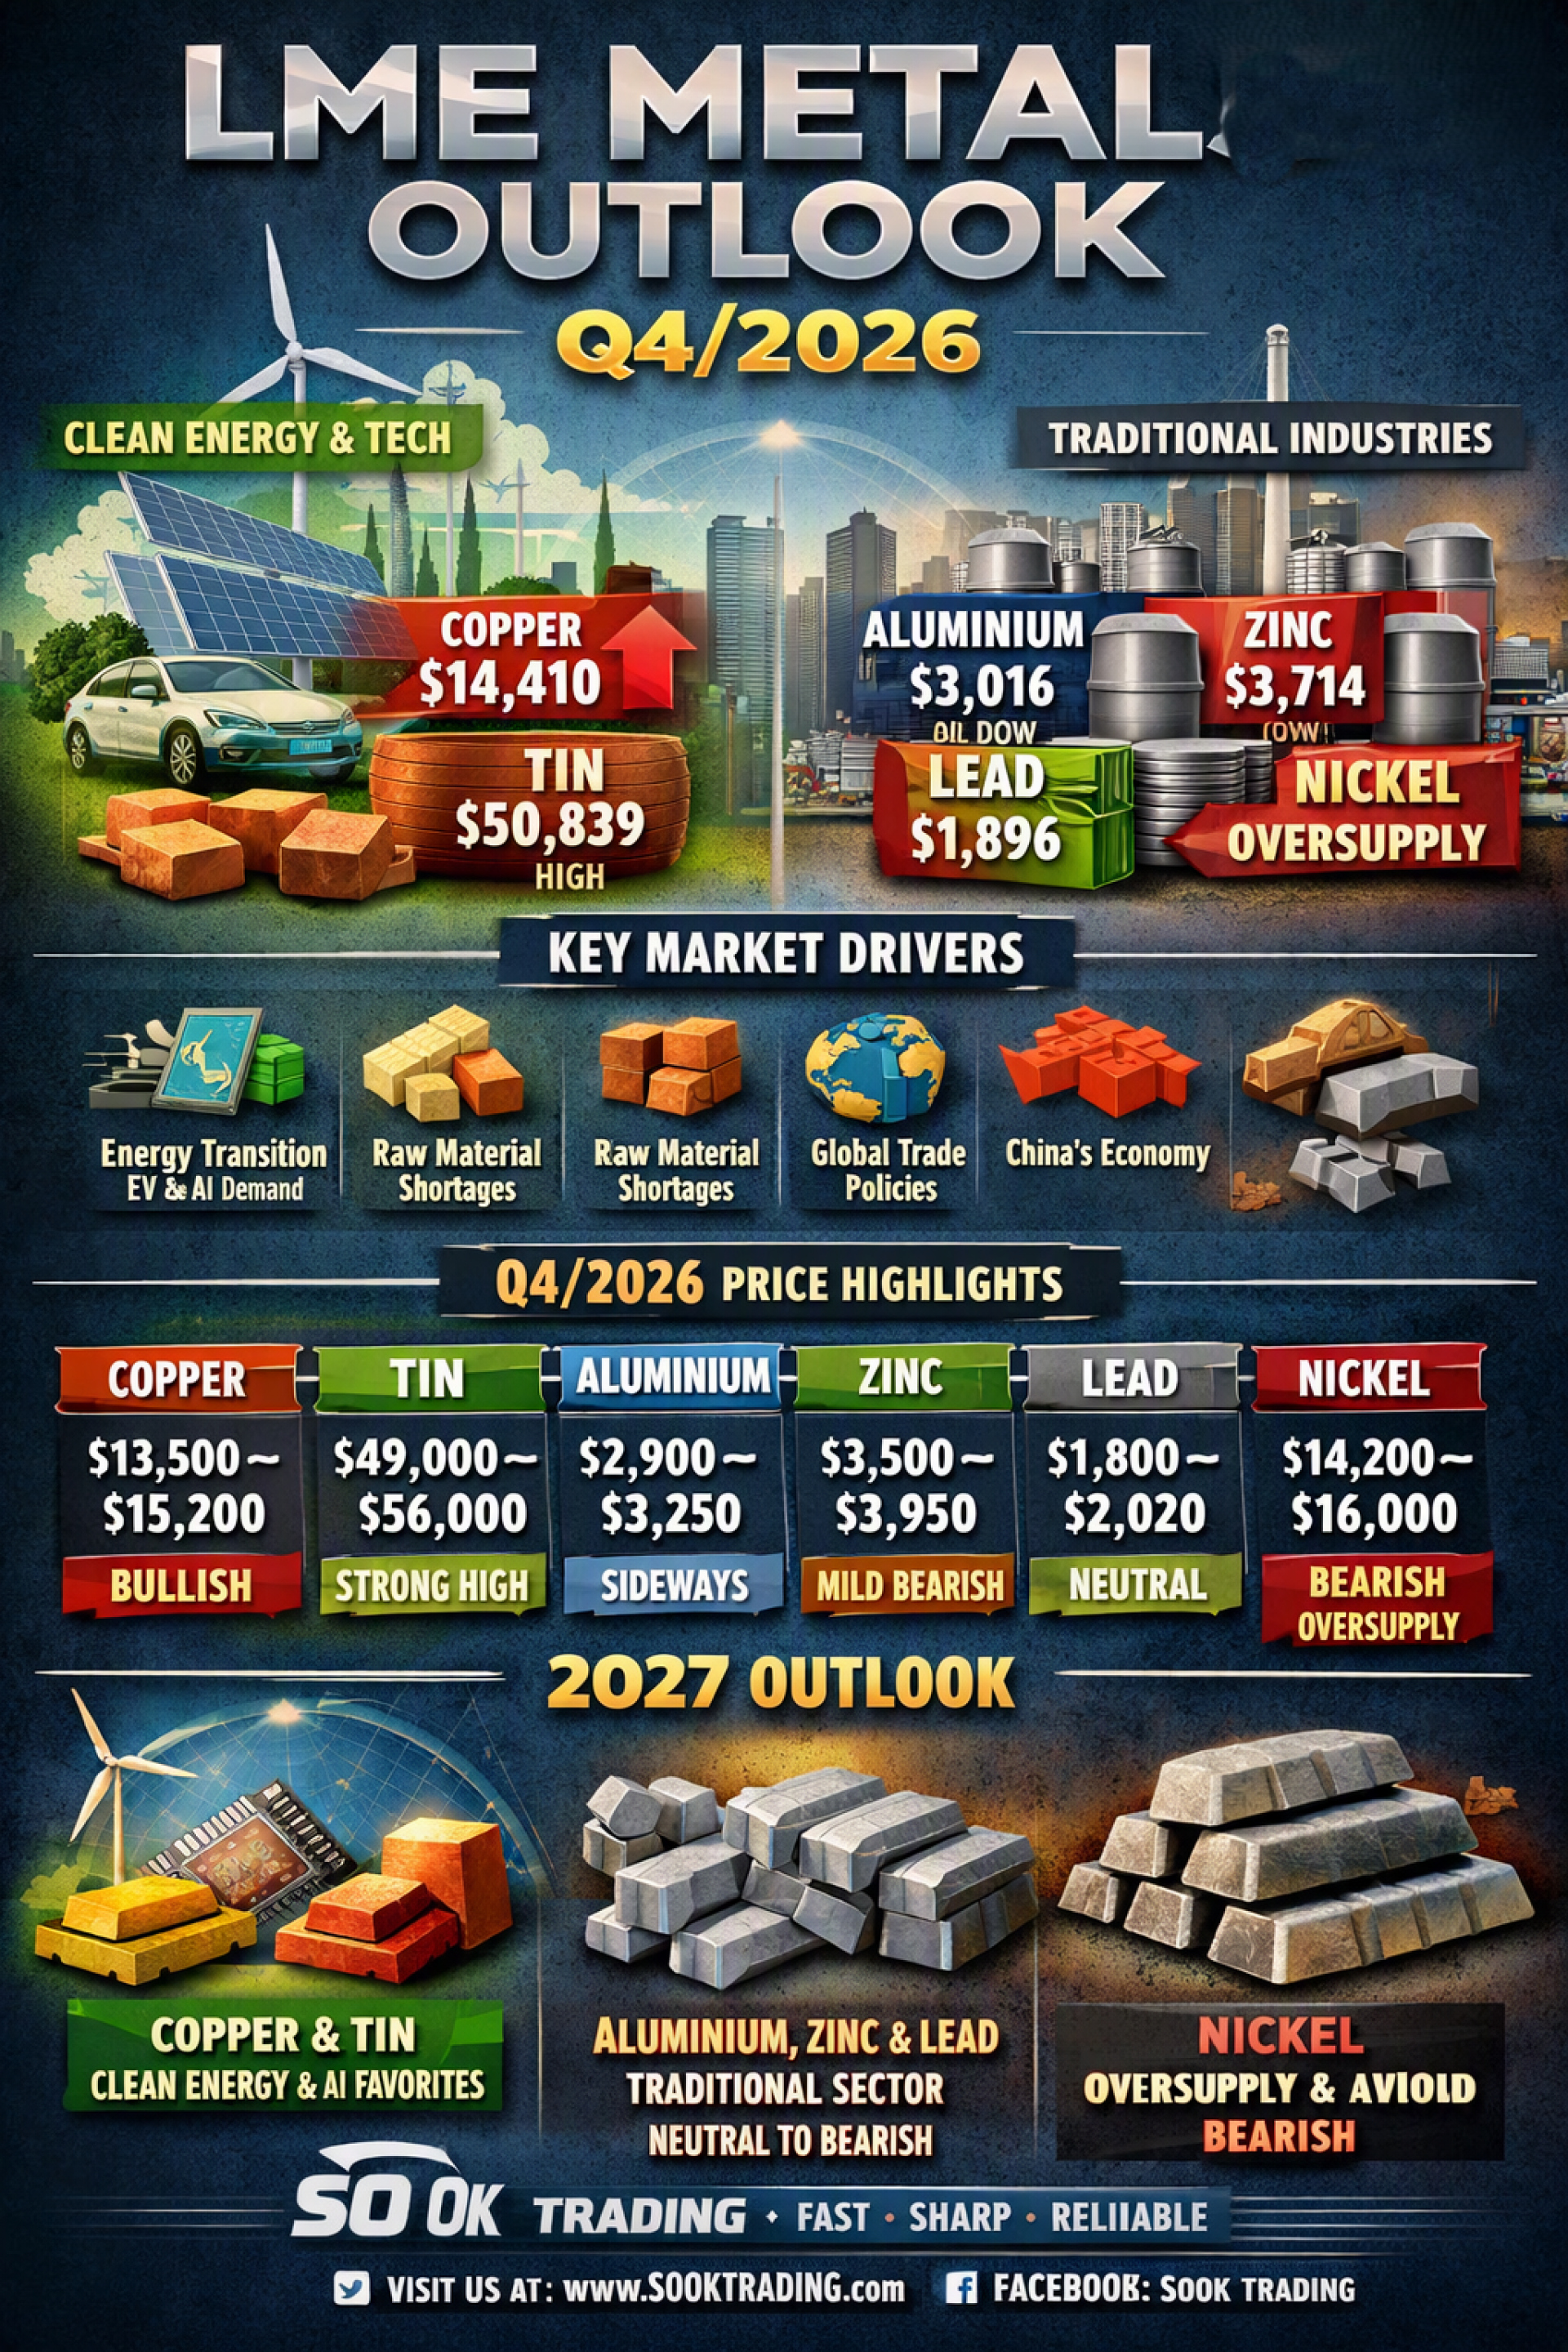
深層分析レポート: LME 基本金属市場 第4四半期 2026
SO OK TRADING : 2026年10月26日
市場概況
ロンドン金属取引所(LME)の基本金属市場は、構造的な変化を鮮明に映し出しています。クリーンエネルギーや先端技術に関連する金属(銅・錫)が依然として強さを維持する一方、伝統的産業向け金属(アルミニウム・亜鉛・鉛)はレンジ内の動きに留まり、ニッケルは供給過剰により圧迫されています。
最新価格動向(2026年10月)
銅(Copper): 現物 ~14,410 USD/トン、3か月物 ~14,265–14,339 USD/トン
錫(Tin): ~50,839 USD/トン(市場最高値)
ニッケル(Nickel): ~15,529 USD/トン(供給過剰の影響)
アルミニウム(Aluminium): ~3,016 USD/トン(年初来安値)
亜鉛(Zinc): ~3,714 USD/トン(調整局面)
鉛(Lead): ~1,896 USD/トン(市場最低値)
市場を動かす要因
エネルギー転換: 銅は送電網、EV、AIインフラで優位性を発揮
原料不足: 銅精錬手数料(TCs)がマイナスに転落、世界的な鉱石争奪戦を反映
世界貿易政策: 米国の輸入関税や金属関税障壁が市場を歪める可能性(特に銅・アルミニウム)
中国経済: 需要は依然として主要変数、インドやASEANの需要も台頭
地政学リスク: ホルムズ海峡など脆弱な航路がコスト上昇要因
金属別見通し(Q4/2026)
銅(Copper): 上昇基調継続。GSは2027年平均 ~15,400 USD/トン、UBS・Citiは15,000–15,500 USD/トンを予測
サポート: $13,500 | レジスタンス: $14,800–$15,200
錫(Tin): 50,000 USD/トン超を維持。半導体・太陽電池需要が支援
サポート: $49,000 | レジスタンス: $54,500–$56,000
アルミニウム(Aluminium): 供給ショック緩和後に下落。ただし2026–2027年に年率5.5–10%上昇見込み
サポート: $2,900 | レジスタンス: $3,150–$3,250
亜鉛(Zinc): 高値4,036 USD/トン後に調整。ただし在庫低水準が価格を下支え
サポート: $3,500 | レジスタンス: $3,850–$3,950
鉛(Lead): 伝統的バッテリー需要に依存し、狭いレンジで推移
サポート: $1,800 | レジスタンス: $1,980–$2,020
ニッケル(Nickel): インドネシア供給過剰で圧迫、LME在庫は第2位の水準
サポート: $14,200 | レジスタンス: $15,800–$16,000
マクロ展望(2027年)
クリーンエネルギーとAI: 電力インフラ、EV、AIデータセンター投資が主要ドライバー
中国経済: 不動産は停滞も、インフラ投資が金属需要を下支え
世界貿易政策: 関税障壁と供給分散が市場変動を拡大
地政学リスク: 航路と物流コストが依然として重要要因
金属別戦略(2027年)
銅(Copper): 強気継続
錫(Tin): 強気基調さらに強化
アルミニウム(Aluminium): 中立/横ばい
亜鉛(Zinc): 弱気傾向
鉛(Lead): 中立
ニッケル(Nickel): 弱気(インドネシア供給過剰)
銅・錫: クリーンエネルギーとAIの主役 アルミニウム・亜鉛・鉛: 伝統産業グループ ニッケル: 供給過剰グループ
SO OK TRADING
あなたのビジネスパートナー
FAST SHARP RELIABLE
Web: WWW.SOOKTRADING.COM
Facebook: SOOK TRADING
タイ発・非鉄金属ビジネスの本物
関連コンテンツ
この投稿は、2026年2月9日から16日までの為替と金市場の動向をまとめています。タイの総選挙(2月8日)の結果や、米国の重要な経済指標の発表がドル相場や金価格に直接影響を与えるため、世界中の市場が注目しています。投資家が知っておくべき戦略も紹介し、さらに SO OK TRADING を「信頼できるグローバルブランドのパートナー」としてご案内しています
8 2月 2026
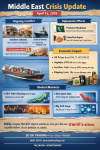
中東危機アップデート:戦争・エネルギー・金融世界 (2026年4月16日)
中東情勢は依然として激しく複雑化しています。戦闘、外交、そして経済への影響が世界中に広がっています。
ホルムズ海峡の封鎖や各地での攻撃により、原油やナフサの価格が急騰し、世界の株式市場は和平交渉のニュースに左右されながら不安定な動きを続けています。
この影響は地域にとどまらず、各国に波及しています。エネルギーコストの上昇から肥料価格や輸送費の高騰まで、世界中の人々の日常生活に直接打撃を与えています。
最新の状況をまとめた 英語版インフォグラフィック では、戦争・エネルギー・金融の三つの側面を簡潔かつ分かりやすく整理し、ビジネス戦略にも活用できる内容となっています。
SO OK TRADING
16 4月 2026
