SO OK TRADING インサイト:銅と錫がクリーンエネルギー&AIの潮流で急伸 — 世界金属市場の転換点、脱炭素時代への移行 : LME METAL OUTLOOK :26 OCT 2026
最終更新: 26 10月 2026
147 閲覧数
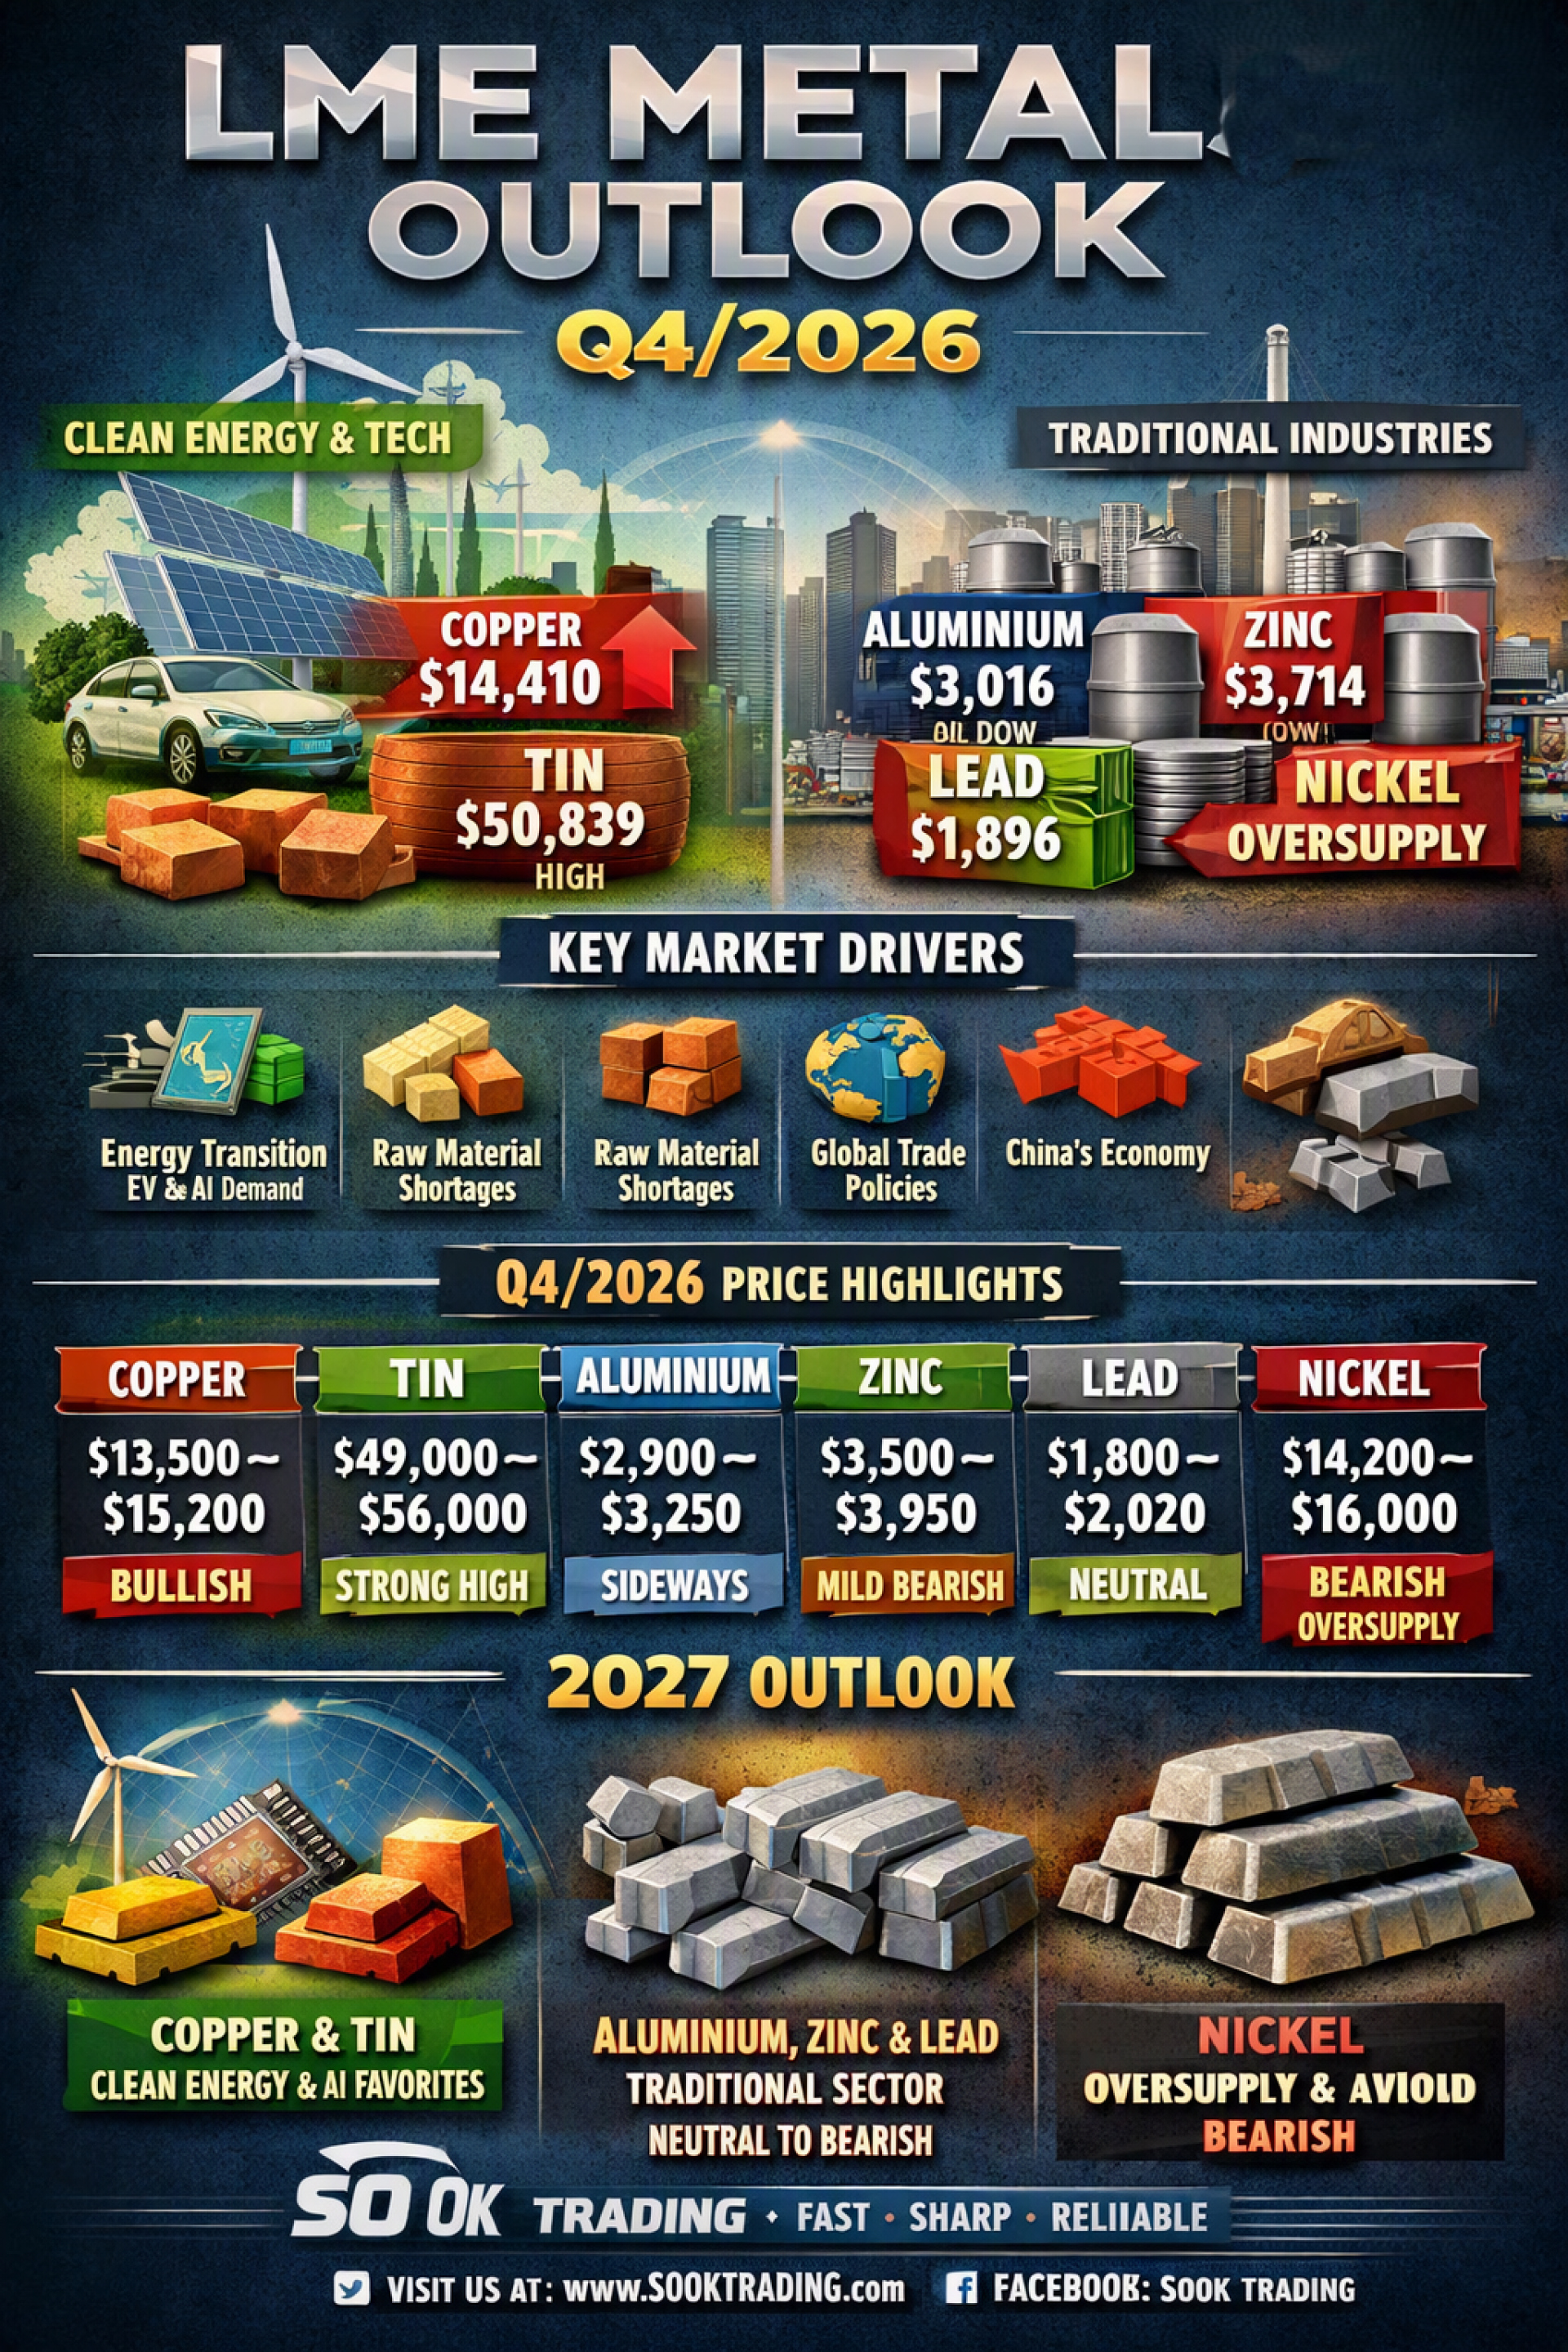
深層分析レポート: LME 基本金属市場 第4四半期 2026
SO OK TRADING : 2026年10月26日
市場概況
ロンドン金属取引所(LME)の基本金属市場は、構造的な変化を鮮明に映し出しています。クリーンエネルギーや先端技術に関連する金属(銅・錫)が依然として強さを維持する一方、伝統的産業向け金属(アルミニウム・亜鉛・鉛)はレンジ内の動きに留まり、ニッケルは供給過剰により圧迫されています。
最新価格動向(2026年10月)
銅(Copper): 現物 ~14,410 USD/トン、3か月物 ~14,265–14,339 USD/トン
錫(Tin): ~50,839 USD/トン(市場最高値)
ニッケル(Nickel): ~15,529 USD/トン(供給過剰の影響)
アルミニウム(Aluminium): ~3,016 USD/トン(年初来安値)
亜鉛(Zinc): ~3,714 USD/トン(調整局面)
鉛(Lead): ~1,896 USD/トン(市場最低値)
市場を動かす要因
エネルギー転換: 銅は送電網、EV、AIインフラで優位性を発揮
原料不足: 銅精錬手数料(TCs)がマイナスに転落、世界的な鉱石争奪戦を反映
世界貿易政策: 米国の輸入関税や金属関税障壁が市場を歪める可能性(特に銅・アルミニウム)
中国経済: 需要は依然として主要変数、インドやASEANの需要も台頭
地政学リスク: ホルムズ海峡など脆弱な航路がコスト上昇要因
金属別見通し(Q4/2026)
銅(Copper): 上昇基調継続。GSは2027年平均 ~15,400 USD/トン、UBS・Citiは15,000–15,500 USD/トンを予測
サポート: $13,500 | レジスタンス: $14,800–$15,200
錫(Tin): 50,000 USD/トン超を維持。半導体・太陽電池需要が支援
サポート: $49,000 | レジスタンス: $54,500–$56,000
アルミニウム(Aluminium): 供給ショック緩和後に下落。ただし2026–2027年に年率5.5–10%上昇見込み
サポート: $2,900 | レジスタンス: $3,150–$3,250
亜鉛(Zinc): 高値4,036 USD/トン後に調整。ただし在庫低水準が価格を下支え
サポート: $3,500 | レジスタンス: $3,850–$3,950
鉛(Lead): 伝統的バッテリー需要に依存し、狭いレンジで推移
サポート: $1,800 | レジスタンス: $1,980–$2,020
ニッケル(Nickel): インドネシア供給過剰で圧迫、LME在庫は第2位の水準
サポート: $14,200 | レジスタンス: $15,800–$16,000
マクロ展望(2027年)
クリーンエネルギーとAI: 電力インフラ、EV、AIデータセンター投資が主要ドライバー
中国経済: 不動産は停滞も、インフラ投資が金属需要を下支え
世界貿易政策: 関税障壁と供給分散が市場変動を拡大
地政学リスク: 航路と物流コストが依然として重要要因
金属別戦略(2027年)
銅(Copper): 強気継続
錫(Tin): 強気基調さらに強化
アルミニウム(Aluminium): 中立/横ばい
亜鉛(Zinc): 弱気傾向
鉛(Lead): 中立
ニッケル(Nickel): 弱気(インドネシア供給過剰)
銅・錫: クリーンエネルギーとAIの主役 アルミニウム・亜鉛・鉛: 伝統産業グループ ニッケル: 供給過剰グループ
SO OK TRADING
あなたのビジネスパートナー
FAST SHARP RELIABLE
Web: WWW.SOOKTRADING.COM
Facebook: SOOK TRADING
タイ発・非鉄金属ビジネスの本物
関連コンテンツ
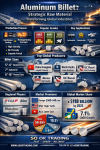
アルミニウムビレット:戦略的原材料が世界の産業を変革する
SO OK TRADING|2026年8月8日
アルミニウムビレット(Aluminum Billet)は、現代産業の中心的存在です。自動車、建設、電子機器から航空・海洋分野に至るまで幅広く活用され、
その特性である 高密度・高強度・滑らかな表面仕上げ により、世界の製造業を支える戦略的原材料となっています。
本記事では SO OK TRADING が以下のテーマを詳しく解説します:
最新の製造プロセス(Continuous Casting / DC Casting)
代表的な合金グレード 6063・6061・7075
世界主要産業における応用事例
中国 Hongqiao、Norsk Hydro、Alcoa、UC Rusal、Rio Tinto など世界的メーカーの市場動向
アルミニウムビレット市場は今後も拡大を続け、2025年には市場規模が1,180億米ドルに達し、年平均成長率(CAGR)は7.1% と予測されています。
中国が依然として最大シェアを占める一方、欧州や米国では環境配慮型・プレミアム製品へのシフトが進んでいます。
✅ SO OK TRADING — 新時代の金属産業におけるあなたのビジネスパートナー
FAST • SHARP • RELIABLE
8 8月 2026
2026年第1四半期 金価格急騰 — 投資家と輸出企業にとっての黄金のチャンス
19 1月 2026
レアアース元素(REEs):現代産業のビタミン
戦略資源からグローバルビジネス機会へ。レアアースは、EV・バッテリー・防衛システム・医療機器など、クリーンエネルギーと先端技術を支える「心臓部」です。
16 1月 2026
